Mettre à jour la recherche de stratégie sur les Yao Coins
Avec la vague de FUD des KOL occidentaux, beaucoup de Yao Coins en profitent pour “prendre leur pause” — faire du short sur un bull market. Et notre stratégie de Yao Coins, version élevage de vers (stratégie de type « mûrir/filtrer »), a atteint sa victoire finale :
Stratégie V4A — Flash Crash
Principe de la stratégie :
- Hypothèse : le “zhuang” (les gros) des Yao Coins a un coût en capital ; il ne fera pas d’opérations à contre-courant pour consommer du capital. Donc, dès qu’une tendance baissière se forme, il n’absorbera pas — il ne peut que “flash crash” (faire un plongeon brutal)
- Observation des coins : selon le moment de cotation et les groupes de déblocage
1. Les coins VC qui ne commencent pas encore à se débloquer
2. Les memes proches de la pleine circulation
3. Les coins VC avec une pression vendeuse continue pendant la période de déblocage
4. Les coins VC déjà entièrement débloqués avec un montant important
D’après les performances historiques, on ban les paires avec un faible volume, ainsi que celles proches de la pleine circulation.
Entrée :
1. Hausse cumulée sur 24H
2. Épuisement des acheteurs/longs sur 4H
3. Confirmation de “lower high” sur 1H
Sortie
1. La direction est bonne mais un rebond apparaît — trail
2. Stop large
3. Clôture automatique à l’expiration sur 8H pour faire face à la zone de range
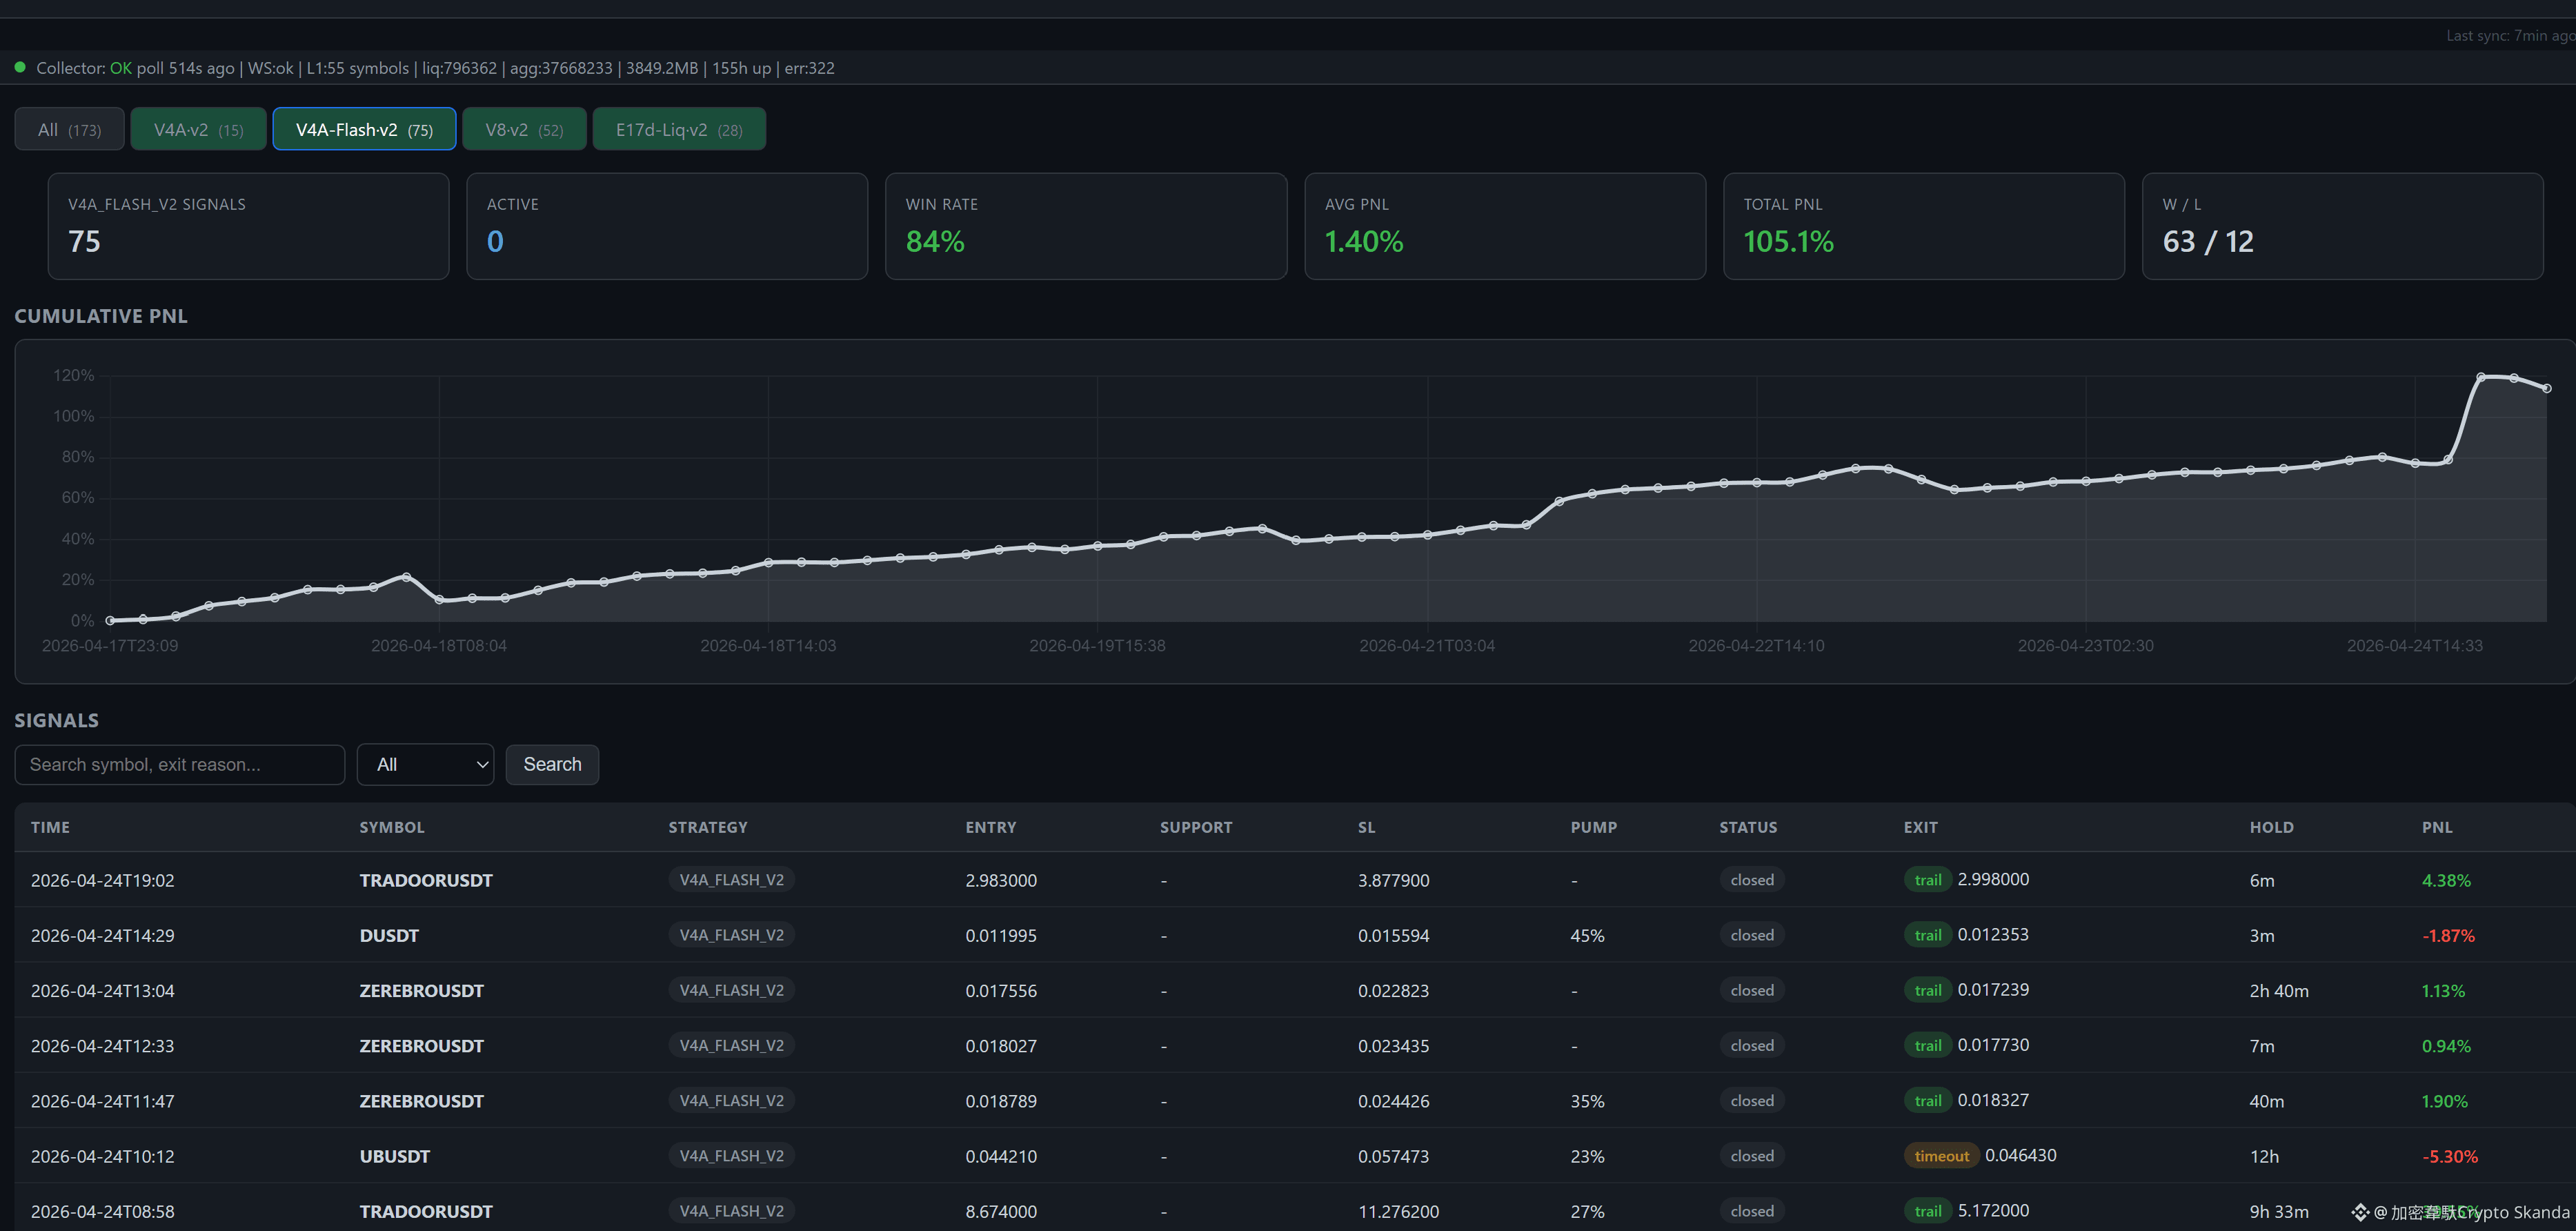
Test en conditions réelles sur petit capital $500 1x : hier, j’ai attrapé un flash crash sur $Tradoor. La fréquence de déclenchement est appréciable, et le stop n’a pratiquement jamais été touché (voir la figure)
Variables clés :
La data (volume, etc.) dans la ban-list de la logique de sélection varie avec le temps : il faut donc mettre à jour en continu et faire des backtests. Pour cela, j’ai construit tout un ensemble de scripts de collecte de données.
Pourquoi les V4A et V8 précédentes ont-elles échoué ?
V4A :
Short après la cassure de 2 supports en 1H
Erreur dans l’étude de backtest : il n’existe pas de lignes 30m et 1H dans l’exécution réelle ; l’exécution exploitable ne peut être que le prix du marché à l’instant T.
Et, avec un grand volume de backtests basés sur des données de 2024 (ou antérieures), ces résultats n’ont aucune valeur de référence pour les conditions de trading actuelles.
Au final, j’ai observé un décalage important en test réel : PNL moyen de la version V4A = -1,68%.
V8 :
Short quand l’OI baisse continuellement mais que le prix reste constant ou augmente légèrement
Le problème est que, dans l’exécution réelle, les cas où le stop a été touché sont 2,5× plus fréquents que dans le backtest. Il est évident que V8 est une correction de prix sur une période précise, pas une stratégie exécutable : elle ne peut servir que pour le signal.
Avant la mise en pause du trading, la performance moyenne PNL était de -1,13%.
Je vais ouvrir partiellement et à petite échelle V4AF, sous forme de signaux, à la communauté @Hertzflow_xyz.
Ensuite, nous continuerons la recherche de stratégies de pilotage de “yáoguài”/actions folles sur le marché US. Lors des backtests préliminaires, nous avons constaté qu’une grande partie des actions US a un contrôle élevé, et que les données présentent une cohérence étonnante avec les backtests de la stratégie sur les yao coins (répartition des sources de liquidité).
On peut aussi obtenir un certain soutien en réel avec la location AVIS récemment, et auparavant dans le secteur des chaussures à Hong Kong.
Nous continuerons à mettre à jour
Avec la vague de FUD des KOL occidentaux, beaucoup de Yao Coins en profitent pour “prendre leur pause” — faire du short sur un bull market. Et notre stratégie de Yao Coins, version élevage de vers (stratégie de type « mûrir/filtrer »), a atteint sa victoire finale :
Stratégie V4A — Flash Crash
Principe de la stratégie :
- Hypothèse : le “zhuang” (les gros) des Yao Coins a un coût en capital ; il ne fera pas d’opérations à contre-courant pour consommer du capital. Donc, dès qu’une tendance baissière se forme, il n’absorbera pas — il ne peut que “flash crash” (faire un plongeon brutal)
- Observation des coins : selon le moment de cotation et les groupes de déblocage
1. Les coins VC qui ne commencent pas encore à se débloquer
2. Les memes proches de la pleine circulation
3. Les coins VC avec une pression vendeuse continue pendant la période de déblocage
4. Les coins VC déjà entièrement débloqués avec un montant important
D’après les performances historiques, on ban les paires avec un faible volume, ainsi que celles proches de la pleine circulation.
Entrée :
1. Hausse cumulée sur 24H
2. Épuisement des acheteurs/longs sur 4H
3. Confirmation de “lower high” sur 1H
Sortie
1. La direction est bonne mais un rebond apparaît — trail
2. Stop large
3. Clôture automatique à l’expiration sur 8H pour faire face à la zone de range
Test en conditions réelles sur petit capital $500 1x : hier, j’ai attrapé un flash crash sur $Tradoor. La fréquence de déclenchement est appréciable, et le stop n’a pratiquement jamais été touché (voir la figure)
Variables clés :
La data (volume, etc.) dans la ban-list de la logique de sélection varie avec le temps : il faut donc mettre à jour en continu et faire des backtests. Pour cela, j’ai construit tout un ensemble de scripts de collecte de données.
Pourquoi les V4A et V8 précédentes ont-elles échoué ?
V4A :
Short après la cassure de 2 supports en 1H
Erreur dans l’étude de backtest : il n’existe pas de lignes 30m et 1H dans l’exécution réelle ; l’exécution exploitable ne peut être que le prix du marché à l’instant T.
Et, avec un grand volume de backtests basés sur des données de 2024 (ou antérieures), ces résultats n’ont aucune valeur de référence pour les conditions de trading actuelles.
Au final, j’ai observé un décalage important en test réel : PNL moyen de la version V4A = -1,68%.
V8 :
Short quand l’OI baisse continuellement mais que le prix reste constant ou augmente légèrement
Le problème est que, dans l’exécution réelle, les cas où le stop a été touché sont 2,5× plus fréquents que dans le backtest. Il est évident que V8 est une correction de prix sur une période précise, pas une stratégie exécutable : elle ne peut servir que pour le signal.
Avant la mise en pause du trading, la performance moyenne PNL était de -1,13%.
Je vais ouvrir partiellement et à petite échelle V4AF, sous forme de signaux, à la communauté @Hertzflow_xyz.
Ensuite, nous continuerons la recherche de stratégies de pilotage de “yáoguài”/actions folles sur le marché US. Lors des backtests préliminaires, nous avons constaté qu’une grande partie des actions US a un contrôle élevé, et que les données présentent une cohérence étonnante avec les backtests de la stratégie sur les yao coins (répartition des sources de liquidité).
On peut aussi obtenir un certain soutien en réel avec la location AVIS récemment, et auparavant dans le secteur des chaussures à Hong Kong.
Nous continuerons à mettre à jour