


Bonjour啊兄弟们我是B哥,上期我们学了“资费套利”,今天我们来学习另一个,是它的好兄弟,“循环贷套利”,这又是一个高阶技能,听名字又是赚钱的对吧?没错,还真是,但不熟练不要大仓位去用,一定要熟练掌握以后再去上量。
今天这篇写了很久,字数略多,如果你能看完也跑赢95%的人了,拿好你的本子,发车~
一:什么是循环贷套利?
循环贷套利(也叫 “递归借贷”“循环质押”),本质是利用 DeFi 借贷平台的规则 “加杠杆赚收益”。核心前提只有一个:存资产的收益(利息 + 平台奖励)比借资金的成本(利息)高,反复操作就能让本金 “撬动” 更多资产,赚得更多。
Prenons un exemple simple : supposons que vous déposez 1000 dollars et gagnez 1 dollar par jour, empruntez 1000 dollars et dépensez 0.5 dollar par jour, alors « déposer 1000 et emprunter 800 pour le redéposer » revient à contrôler 1800 actifs avec un capital de 1000, gagnant ainsi chaque jour (1800×0.1 % - 800×0.05 %) = 1.4 dollar, soit 40 % de plus que ce que vous auriez gagné normalement.
Voici trois règles clés à retenir :
Il est impératif d'avoir un collatéral excessif : l'argent emprunté ne peut pas dépasser la valeur du collatéral, par exemple, si l'on met en collatéral des actifs d'une valeur de 120 dollars, on peut emprunter au maximum 100 dollars (les plateformes exigent généralement un taux de collatéral de 120 % à 150 %) ;
L'effet de levier a une limite : déterminé par le « ratio de valeur de prêt (LTV) », par exemple LTV = 80 %, ce qui signifie qu'avec 100 dollars de collatéral, on peut emprunter au maximum 80 dollars, le maximum théorique d'effet de levier = 1÷(1-80 %) = 5 fois ;
Le revenu repose sur « l'écart d'intérêt + récompenses » : les plateformes distribuent souvent des tokens en subvention (comme Aave distribuant AAVE, Venus distribuant XVS), cette partie est souvent le cœur du revenu, par exemple, déposer un actif pour gagner 2 % d'intérêts + 5 % de récompenses en tokens, emprunter des fonds à 3 % d'intérêts, effectivement chaque dollar peut rapporter 0.04 $ par jour.
Deux : comparaison des plateformes majeures : laquelle choisir en 2025 ?
Les règles varient d'une plateforme à l'autre, tout comme les revenus et les risques. Choisir la bonne plateforme peut éviter de tourner en rond, voici la comparaison des 4 plateformes les plus populaires en 2025 (données jusqu'en octobre 2025) :
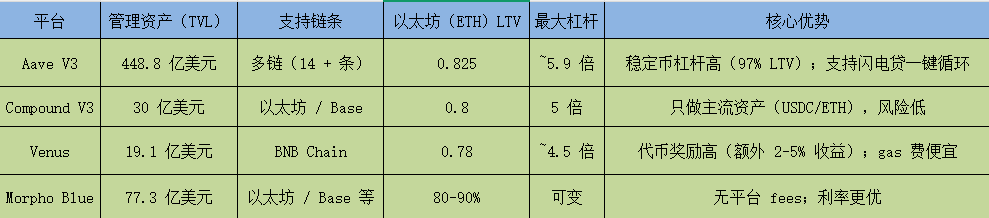
En résumé : les débutants devraient opter pour Aave/Compound pour la sécurité, ceux qui veulent économiser sur les frais de gas et obtenir des récompenses élevées devraient choisir Venus, et ceux qui s'y connaissent rechercheront la flexibilité avec Morpho Blue.
Trois, pratique : comment opérer sur Ethereum Aave ?
Comprendre la théorie ne suffit pas, quelle est la procédure d'opération en plusieurs étapes ? Prenons comme exemple « utiliser 1 ETH (valeur supposée 3000 dollars) pour faire un effet de levier de 5 fois sur Aave V3 », je vais vous guider à travers le processus :
Travail préparatoire :
Un portefeuille (comme MetaMask), contenant 1 ETH et un peu d'ETH pour les frais de gas ;
Un outil de surveillance (comme DeFi Saver, qui peut automatiquement alerter sur les risques)
Étapes spécifiques (5 cycles)
Premier tour : dépôt initial + premier emprunt
Déposez 1 ETH sur Aave, la plateforme vous donnera un token « aETH » (représentant votre dépôt, et qui peut également gagner des intérêts) ;
En utilisant cet 1 ETH comme collatéral, on peut emprunter au maximum 3000×82.5%=2475 dollars, en empruntant réellement 2400 USDC (laisser un coussin de sécurité pour éviter la liquidation) ;
À ce moment-là : collatéral 1 ETH (3000 dollars), emprunt de 2400 USDC, facteur de santé ~1.25 (plus c'est élevé, plus c'est sûr, en dessous de 1, liquidation).
Deuxième tour : échanger des devises et déposer, amplifier le collatéral
Échangez les 2400 USDC empruntés sur Uniswap (échange décentralisé) contre de l'ETH, après avoir déduit 0.3 % de frais, vous pourrez obtenir environ 0.8 ETH ;
Déposez les 0.8 ETH supplémentaires sur Aave, maintenant le collatéral total devient 1.8 ETH (5400 dollars), vous pouvez emprunter au maximum 5400×82.5 % = 4455 dollars, soit 2000 dollars de plus par rapport à l'ancienne limite d'emprunt ;
Emprunter à nouveau 1920 USDC (laisser également un coussin de sécurité).
Troisième à cinquième tour : opérations répétées, se rapprocher de l'effet de levier cible
Troisième tour : échanger 1920 USDC contre 0.64 ETH, déposer, collatéral total 2.44 ETH, puis emprunter 1450 USDC ;
Quatrième tour : échanger 1450 USDC contre 0.48 ETH, déposer, collatéral total 2.92 ETH, puis emprunter 1100 USDC ;
Cinquième tour : échanger 1100 USDC contre 0.37 ETH, déposer, collatéral total 3.29 ETH.
Résultat final
Collatéral total : environ 5 ETH (15000 dollars) ;
Total des emprunts : environ 12000 dollars (équivalent à 4 ETH) ;
Votre propre argent (capitaux nets) : toujours 1 ETH (3000 dollars) ;
Effet de levier réel : 5 fois, facteur de santé 1.1-1.2 (sécurisé mais à surveiller).
Surveillance et sortie ultérieure
Surveillez chaque jour le facteur de santé : si inférieur à 1.2, ajoutez un peu de collatéral ou remboursez une partie de l'emprunt
Lorsque vous souhaitez sortir : suivez l'ordre inverse de « remboursement de l'emprunt → retrait du collatéral », cela permet également à Aave de désactiver le cycle avec un prêt flash en un clic.
Quatre : calcul des revenus
Regarder simplement le processus n'est pas suffisant, il faut savoir combien d'argent on peut réellement gagner. Voici des exemples de revenus réels pour 2025, les différences de revenus entre différentes plateformes et actifs sont très importantes :
Cas 1 : Cycle Aave ETH (effet de levier de 5 fois)
Capital initial : 1 ETH (3000 dollars) ;
Règle de revenu : déposer ETH pour gagner 2 % d'intérêts + 5 % de récompenses AAVE (total 7 %), emprunter USDC pour payer 4 % d'intérêts ;
Revenu quotidien : (5 ETH×3000×7 %÷365) - (12000×4 %÷365) ≈ 2.76 - 1.28 = 1.48 dollars ;
Taux de rendement annuel : 1.48×365÷3000≈18 % ;
Clé : la récompense en token AAVE représente 70 %, ce qui en fait la principale source de revenus.
Cas 2 : Cycle Compound USDC (effet de levier de 4.6 fois)
Capital initial : 1000 USDC (stablecoin, prix constant) ;
Règle de revenu : déposer USDC pour gagner 3.18 % d'intérêts + 0.93 % de récompenses COMP (total 4.11 %), emprunter USDC pour payer 2.39 % d'intérêts ;
Revenu annuel : (4600×4.11 %) - (3600×2.39 %) ≈ 189 - 86 = 103 dollars ;
Taux de rendement annuel : 10.3 % ;
Avantages : les stablecoins n'ont pas de volatilité, ne seront presque jamais liquidés, adaptés aux investisseurs conservateurs.
Cas 3 : Cycle Venus BNB (effet de levier de 4 fois)
Capital initial : 1 BNB (600 dollars) ;
Règle de revenu : déposer BNB pour gagner 4 % d'intérêts + 6 % de récompenses XVS (total de 10 %), emprunter USDC pour payer 1.5 % d'intérêts ;
Revenu mensuel : environ 60 dollars (récompenses XVS représentant 80 %) ;
Taux de rendement annuel : environ 22 % ;
Avantages : les frais de gas sur la chaîne BNB sont très bas (environ 1 dollar par transaction), coût faible.
Cinq : Risques
Après avoir parlé des revenus, parlons des risques potentiels
Un : Risque de liquidation : le piège le plus facile à tomber et qui peut réduire à zéro le capital
Lorsque le prix du collatéral tombe près du montant emprunté, la plateforme forcera la vente du collatéral pour rembourser la dette, ce qui peut entraîner une perte de capital. Par exemple, si ETH passe de 3000 dollars à 2400 dollars, 5 ETH couvriront exactement le montant emprunté, et seront liquidés en totalité.
Stratégies d'évitement :
Les débutants devraient limiter leur effet de levier à 2-3 fois, et éviter de dépasser 5 fois.
Maintenir un facteur de santé > 2, rester éloigné de la ligne de liquidation de 1.1.
Utilisez en priorité des stablecoins comme USDC, la probabilité de liquidation diminue de 70 %.
Deux : Risque de contrat intelligent : actifs invisibles et dangers cachés
Les plateformes DeFi dépendent du code pour fonctionner, les failles de contrat peuvent être attaquées par des hackers. En 2023, Euler Finance a été piraté pour 200 millions de dollars à cause d'une vulnérabilité, les utilisateurs ont perdu leurs fonds.
Stratégies d'évitement :
Sélectionnez uniquement des plateformes de premier plan comme Aave, Compound, qui ont été auditées plus de 50 fois.
Achetez une assurance sur Nexus Mutual pour 0.5 % à 2 % des actifs, réduire le risque de perte.
Utilisez Tenderly pour simuler les transactions et détecter à l'avance les anomalies.
Trois : risque de coût : les frais peuvent absorber tous les bénéfices
Les frais de gas lors des pics sur le réseau principal Ethereum sont de 50 à 200 dollars par transaction, et pour 5 cycles, il faudra entre 250 et 1000 dollars. Si le capital est seulement de 1000 dollars, les frais peuvent dépasser 50 %, rendant l'opération non rentable.
Stratégie de réduction des coûts :
Utilisez des réseaux Layer 2 comme Arbitrum, Base, avec des frais uniques de 1 à 5 dollars, coût réduit de 90 %.
Le capital doit être d'au moins 1000 dollars pour procéder, afin d'éviter que les frais ne soient trop élevés.
Six : conseils pour les débutants
Un : test à petite échelle : commencer avec 1 000 à 2 000 dollars
Deux : choisir des stablecoins : réduire le risque de liquidation avec USDC
Trois : Utiliser Layer 2 : Arbitrum/Base pour réduire les coûts
Quatre : effet de levier de 2 à 3 fois : début conservateur
Cinq : surveillance quotidienne : vérifiez le facteur de santé et les variations des taux d'intérêt
Stratégies avancées
Un : stratégie mixte : combiner l'arbitrage de taux de financement et le prêt circulaire
Deux : utiliser les prêts flash : configuration/désactivation du cycle en un clic sur Aave
Trois : robots automatisés : surveillance et rééquilibrage 24/7
Quatre : diversification entre plusieurs protocoles : réduire le risque de point unique
Utilisez bien les outils, après tout, bien aiguiser la hache ne nuit pas au bûcheron, celui qui veut bien faire son travail doit d'abord aiguiser ses outils, voici quelques outils que je trouve utiles et adaptés aux débutants :
DeBank/Zapper : facteur de santé en temps réel
DeFi Saver : rééquilibrage automatique
CoinGlass : surveillance du taux de financement
Voilà, c'est à peu près tout sur le mécanisme d'arbitrage par emprunt circulaire, bien que peu de gens puissent lire tout cela, c'est très utile. Si vous pouvez arriver jusqu'ici, vous avez peut-être déjà gagné contre 95 % des gens.
Apprendre et maîtriser ces deux méthodes d'arbitrage peut être considéré comme un joueur de haut niveau dans le domaine des cryptomonnaies. À ce stade, vous n'êtes plus une victime, mais un soldat d'élite capable de réagir rapidement aux fluctuations du marché, et face à tout cygne noir inattendu, vous pouvez rapidement saisir les opportunités offertes par la crise.
Il faut souffrir de l'apprentissage, mais pas de la liquidation.
Suivez-moi pour apprendre plus de compétences en crypto utiles et rentables.
Fin.