

Introduction : un marché boursier mondial en cours de transfert sur la blockchain
Si je vous disais qu'un marché boursier mondial d'une valeur proche de 150 billions de dollars commence lentement à être transféré sur la blockchain, et qu'il y a déjà un projet qui a capturé près de 60 % de la part de marché dans cette nouvelle voie qui débute, quelle serait votre première réaction ?
Beaucoup de gens pourraient réagir en disant : n'est-ce pas juste une autre grande histoire dans le monde des cryptomonnaies ?
Mais cette fois, ce n'est pas tout à fait la même chose.
Parce qu cette fois, il ne s'agit pas seulement de projets natifs de cryptomonnaies, mais aussi d'institutions de garde, de cadres réglementaires, d'entrées de transactions sur la blockchain, et des actifs boursiers qui pourraient potentiellement intégrer DeFi à l'avenir.
Et maintenant, le nom qui se tient au milieu de cette histoire est Ondo.
Discutons d'une question centrale : pourquoi Ondo peut-il devenir la position centrale dans le domaine des actions tokenisées ? Est-ce qu'il ouvre vraiment une nouvelle ère d'infrastructure, ou est-ce simplement une réemballage de la finance traditionnelle sur la chaîne ?
Qu'est-ce qui mérite vraiment d'être surveillé à propos d'Ondo
Pour conclure : ce qui mérite le plus d'attention à propos d'Ondo n'est pas seulement le fait qu'il soit en première position, mais qu'il est en train de transformer "acheter des actions sur la chaîne" d'un concept en une véritable infrastructure avec de la liquidité, des capacités de distribution, et un certain cadre de conformité.
Une fois que cela sera validé, ce ne sera pas seulement la question de savoir si un projet va augmenter, mais si des actifs traditionnels comme les actions peuvent devenir des actifs standardisés sur la chaîne, circulant entre portefeuilles, échanges, protocoles de prêt et agrégateurs. C'est là que réside la véritable excitation du marché.
Pourquoi Ondo n'est pas un "roi du PPT"
Examinons d'abord quelques données clés.
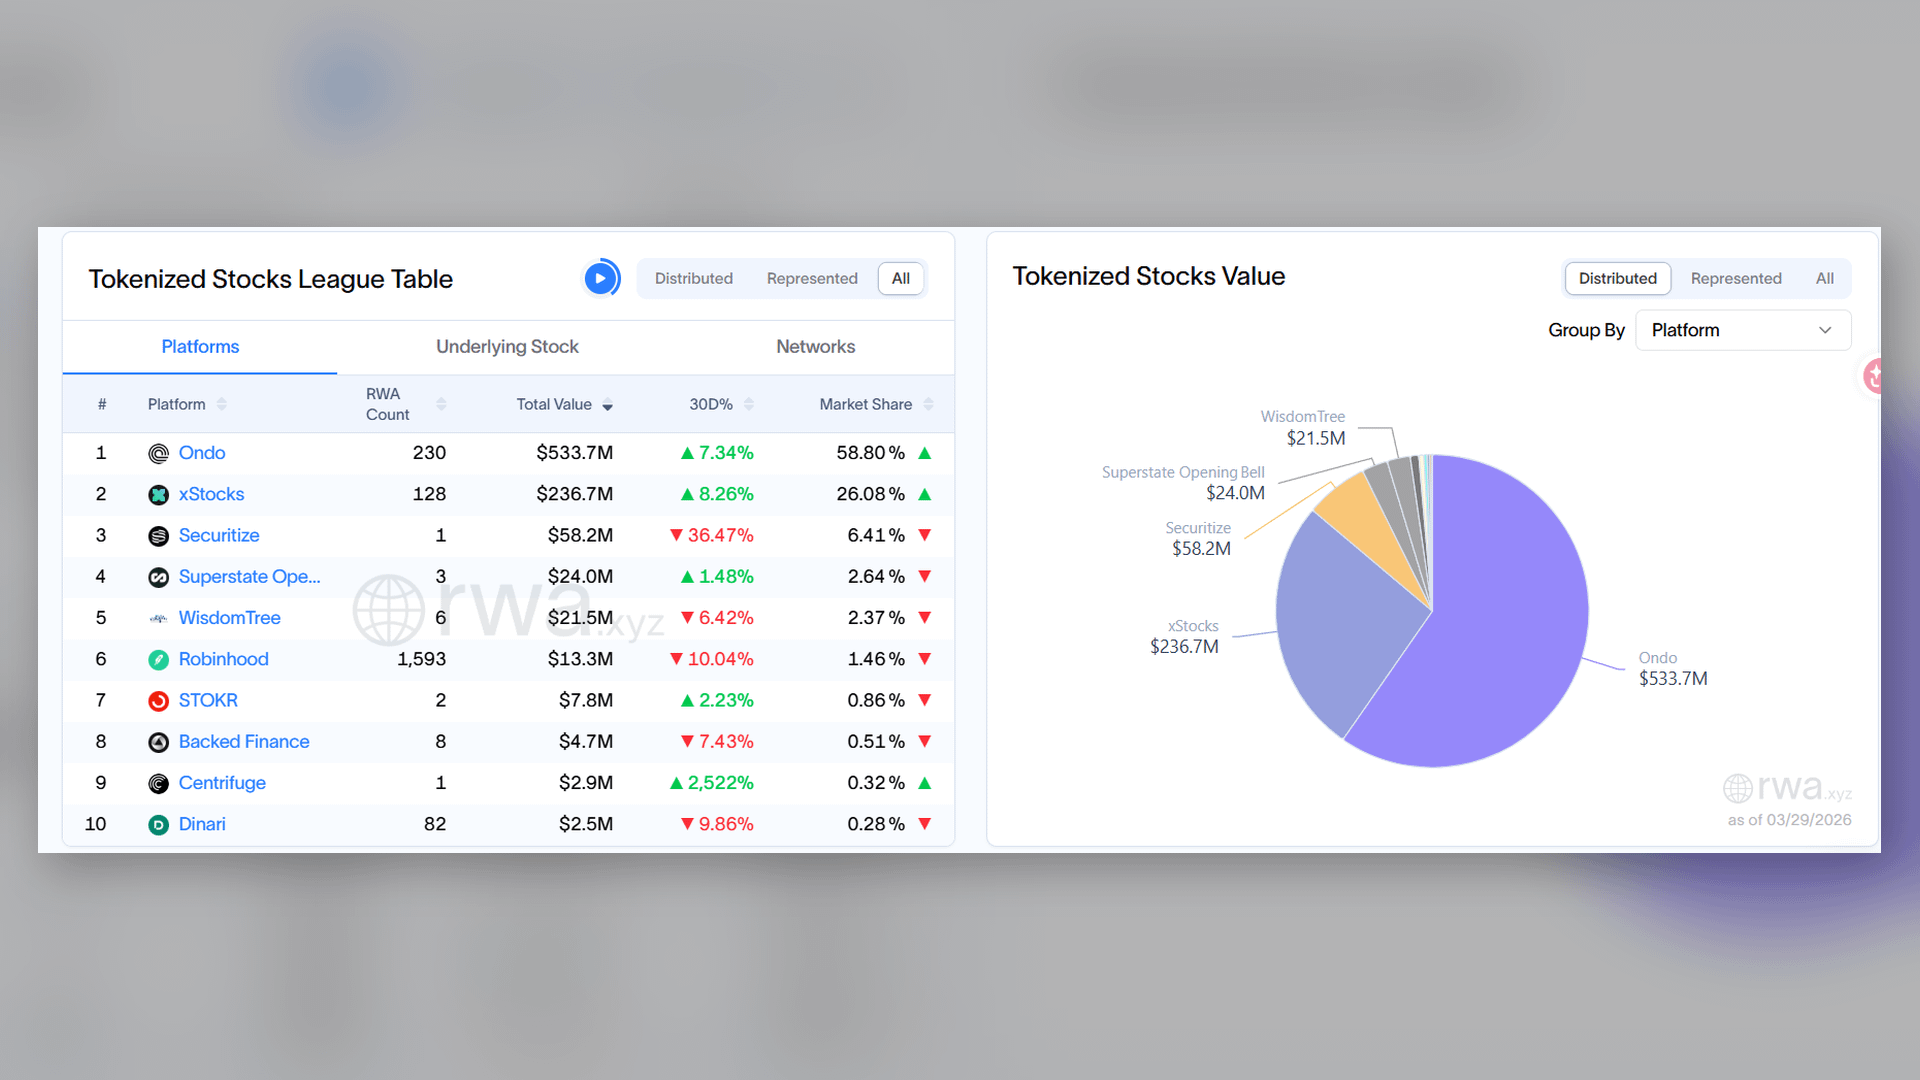
D'après le tableau des actions tokenisées de RWA.xyz, la taille globale de ce domaine d'actions tokenisées sur la chaîne a déjà dépassé 1 milliard de dollars. Et sur ce marché, la part d'Ondo approche les 60 %, ce qui est clairement en tête ; bien que le deuxième groupe soit également en train de rattraper, la distance reste considérable.
Si vous êtes simplement en tête du marché, vous pourriez dire que c'est juste un bénéfice à court terme.
Mais si vous regardez la page officielle d'Ondo et les tableaux pertinents sur Dune ensemble, vous constaterez que son avance n'est pas seulement un chiffre, mais un ensemble complet de capacités produit : une couverture d'actifs plus large, un volume de transactions en hausse, une augmentation des adresses utilisateurs, et une activité sur la chaîne qui a déjà atteint une certaine échelle.
Ondo n'augmente pas le sentiment du marché simplement en parlant d'un concept, mais est réellement en train de faire de "mettre des actions sur la chaîne" un marché où des transactions se font, où des gens détiennent et qui continue d'expanser.
En d'autres termes, il n'est pas le roi des PPT, mais le centre où des transactions réelles se produisent.
Pourquoi Ondo précisément
À mon avis, Ondo est maintenant en tête non pas grâce à un seul avantage, mais parce qu'il a simultanément touché trois éléments clés : un nombre suffisant d'actifs, une expérience de trading fluide et un accès suffisamment large.
Nous allons en discuter point par point.
La première chose,c'est que ses étagères sont bien remplies. D'après la page publique d'Ondo Global Markets, la plateforme couvre déjà un grand nombre d'actions tokenisées et d'ETF, le nombre d'actifs n'est plus au niveau de "quelques actions populaires en phase de test", mais commence à avoir l'apparence d'un supermarché d'actifs en ligne. Lorsque les utilisateurs arrivent sur une plateforme, la première question n'est jamais "votre technologie est-elle la plus avancée ?", mais "avez-vous ce que je veux acheter ici ?"
Si une plateforme n'a que quelques actions populaires, cela ressemble davantage à une démo ; mais si elle a déjà étendu ses étagères à suffisamment d'actions et d'ETF, alors elle a vraiment une chance de garder les utilisateurs, ce qui entraînera ensuite une fréquence de transactions, une expansion de l'écosystème et une efficacité de distribution.Donc, sous cet angle, le premier avantage qu'Ondo a saisi n'est pas la technologie, mais la diversité.
La deuxième chose,c'est qu'il améliore l'expérience de trading pour qu'elle ressemble davantage à des produits Internet, et non à des processus de courtiers traditionnels.
Vous pouvez imaginer un scénario typique. Par exemple, un jour, Nvidia, Tesla ou une action de concept AI annonce soudainement une grande nouvelle, et vous jugez immédiatement que cette direction continuera à se renforcer. Dans un chemin traditionnel, vous devriez peut-être ouvrir un compte, déposer de l'argent, échanger des devises, attendre l'ouverture, et même faire face à des frictions transfrontalières et divers frais.
Mais si c'est dans un modèle comme Ondo, la logique est complètement différente. D'après les informations publiques sur les produits et les données du marché, Ondo se concentre sur des périodes de négociation plus longues, des écarts de prix plus petits, des coûts de friction plus bas, et il ne s'agit pas simplement de créer un petit pool fermé sur la chaîne, mais de tenter de lier le prix et la liquidité à un marché réel plus vaste.
Ce qu'il vend n'est pas seulement le concept de "mettre des actions sur la chaîne", maisune manière d'obtenir des actifs plus fluide, avec un seuil d'entrée plus bas et plus global.La troisième chose, et c'est souvent ce que beaucoup de gens négligent :Ondo sait très bien saisir des opportunités d'accès. Un produit fortne signifie pas qu'il va nécessairement gagner. Ce qui détermine souvent la vitesse de croissance n'est pas la limite technique, mais l'efficacité de distribution.
D'après les informations publiques d'Ondo et sa page d'écosystème, il est en train de distribuer ses actifs et sa liquidité vers des portefeuilles, des plateformes de trading, des agrégateurs et des scénarios DeFi, tout en élargissant également sa capacité d'accès dans un environnement multi-chaînes.
Les utilisateurs n'ont pas forcément besoin d'ouvrir spécialement un site appelé Ondo pour découvrir Ondo pour la première fois. La situation la plus probable est que vous êtes déjà dans votre portefeuille, déjà dans une plateforme de trading, déjà dans un scénario DeFi, et ensuite vous commencez à voir de plus en plus fréquemment les actifs d'Ondo, l'accès d'Ondo et la liquidité d'Ondo. À ce moment-là,Ondo n'est plus seulement un projet, mais commence à avoir un goût d'infrastructure.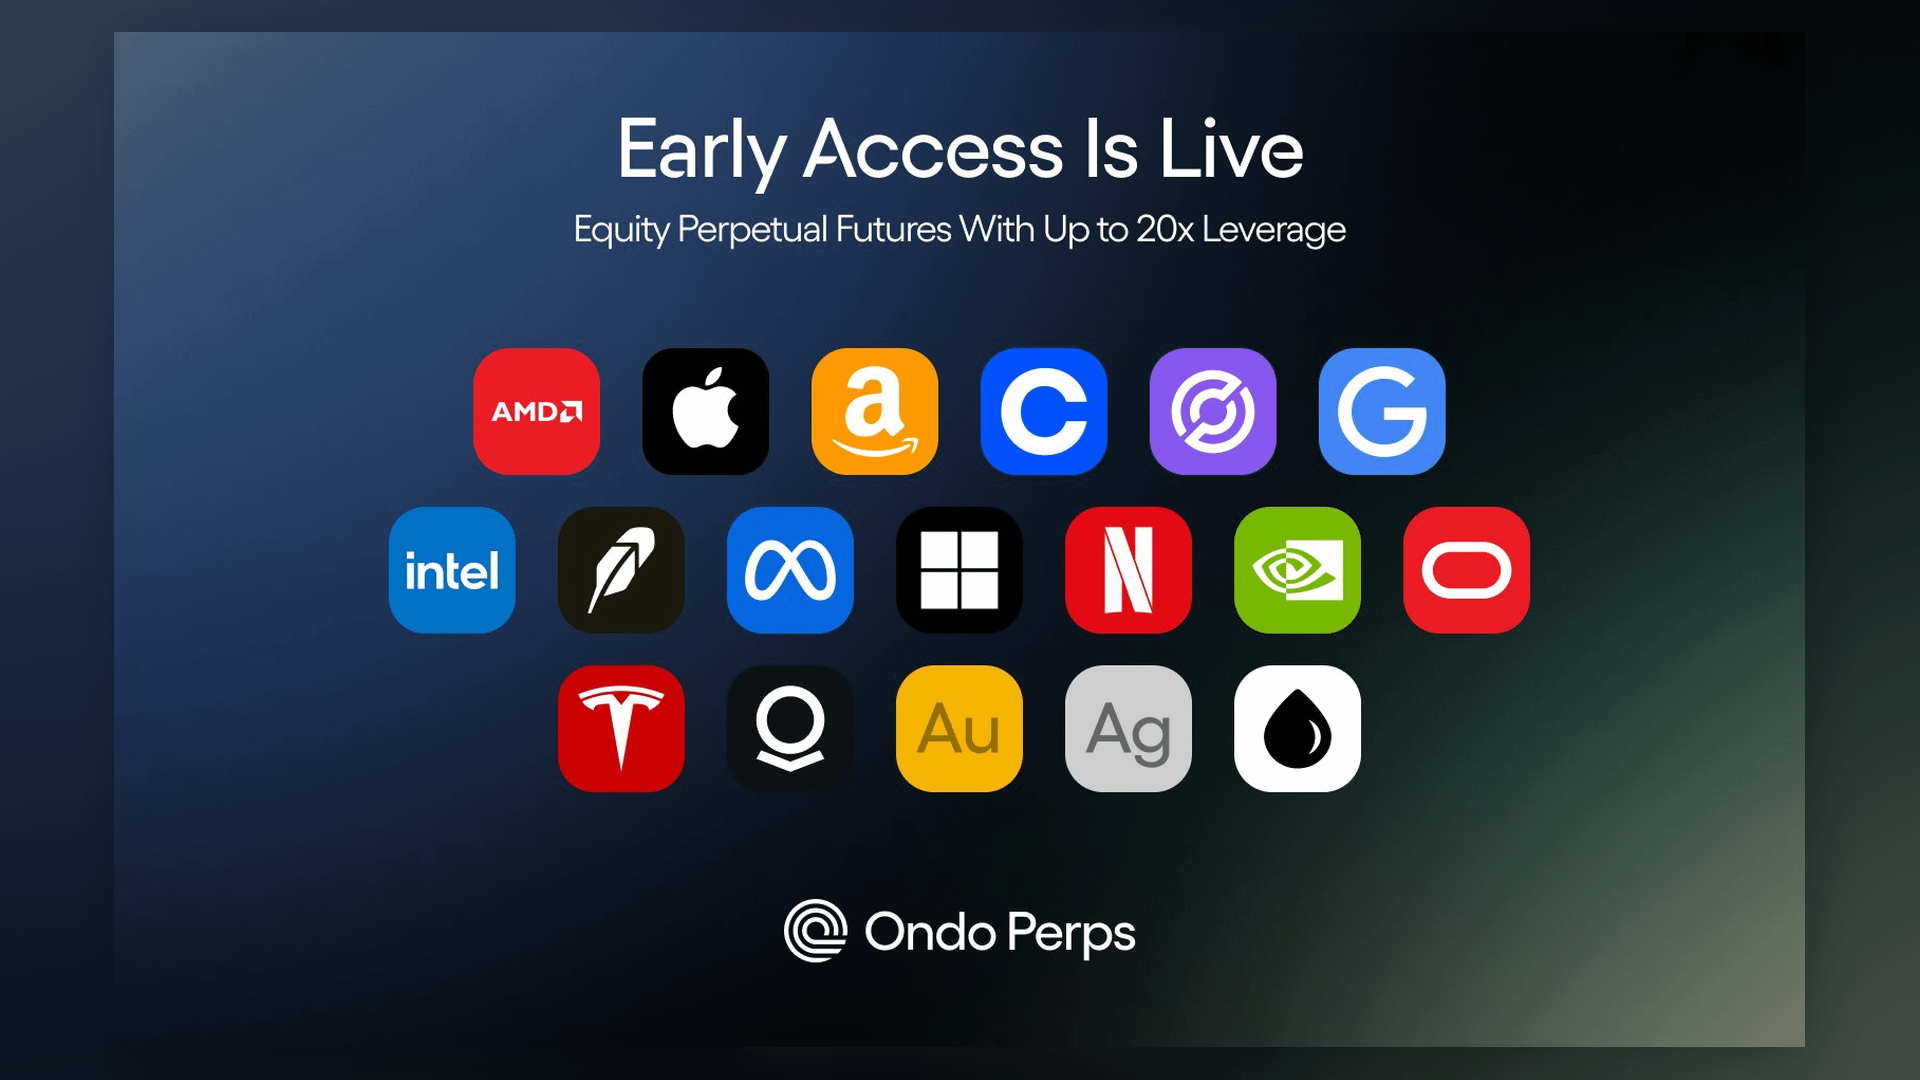
Comment Ondo a-t-il réussi à mettre les actions sur la chaîne
Si cela n'est pas clair, alors tous les avantages précédents ne sont que des apparences superficielles.
Et sa véritable logique sous-jacente peut être résumée en deux mots-clés : tokenisation par emballage, et création et rachat à la demande.
Commençons par le premier, la tokenisation par emballage. En termes simples, vous pouvez la comparer aux stablecoins.
Les stablecoins ne consistent pas à insérer un billet de 1 dollar dans la blockchain, mais à utiliser un token sur la chaîne pour ancrer les dollars du monde réel ; de même, Ondo n'essaie pas de faire en sorte que les actions poussent nativement sur la chaîne, maisEn utilisant un service de garde réglementé et une structure juridique pour verrouiller de vraies actions hors de la chaîne, puis en mappant des tokens d'actions sur la chaîne.
Ce token n'est pas équivalent à détenir directement une action dans votre compte de titres traditionnel, mais il vous donne effectivement une entrée pour des transactions sur la chaîne autour des prix et des expositions sous-jacentes.
Pourquoi ne pas utiliser une approche plus "nativement sur la chaîne" ? La raison est très réaliste. Si vous devez vraiment faire en sorte que chaque token réécrive directement l'enregistrement des actions, la structure d'émission et le processus de règlement dans le monde réel, alors ses coûts de conformité et sa vitesse de mise en œuvre seront beaucoup plus lents, rendant une expansion rapide impossible. C'est pourquoi Ondo suit une voie plus réaliste, plus ingénierie et également plus facile à mettre à l'échelle.
C'est aussi pourquoi je dis quele succès d'Ondo n'est pas le succès d'une narration purement décentralisée, mais le fait d'avoir simultanément réussi sur des questions de "conformité, de garde, de liquidité et de distribution".
Si vous le considérez comme un projet idéaliste cherchant une décentralisation extrême, vous pourriez être déçu ; mais si vous le voyez comme une couche d'interface et d'infrastructure pour les actifs de Wall Street entrant sur la chaîne, alors sa logique commerciale est en réalité très solide.Parlons ensuite d'une deuxième logique, création et rachat à la demande. Ce terme peut sembler très technique, mais en termes simples, c'est très facile à comprendre.
Beaucoup de gens pensent que le modèle des actions sur la chaîne consiste à ce que la plateforme accumule d'abord une grande quantité d'actifs, puis que vous veniez trader. Mais le chemin le plus raisonnable est souvent que lorsque les utilisateurs ont des besoins, le système se connecte alors aux actifs sous-jacents et au processus de création ; lorsque les utilisateurs sortent, il complète alors le rachat et la récupération correspondants.
Le plus grand avantage de ce mécanisme est qu'il facilite l'accès à la liquidité et l'élargissement de la variété des actifs.
Car il ne s'agit pas de maintenir tout enfermé dans un petit réservoir sur la chaîne pour s'amuser tout seul, mais de se connecter à la source de liquidité beaucoup plus grande du monde réel. C'est pourquoi Ondo peut rapidement élargir son stock d'actifs et rendre l'expérience de trading beaucoup plus proche du marché réel. Le problème de nombreux projets n'est pas que l'histoire n'est pas assez grande, mais que l'histoire n'a pas de points d'ancrage ingénierie.
Mais Ondo prouve au moins une chose :il a d'abord réfléchi à "comment déplacer les actifs sur la chaîne, comment le rendre extensible, comment inciter les utilisateurs à trader", puis il a développé une narration plus large.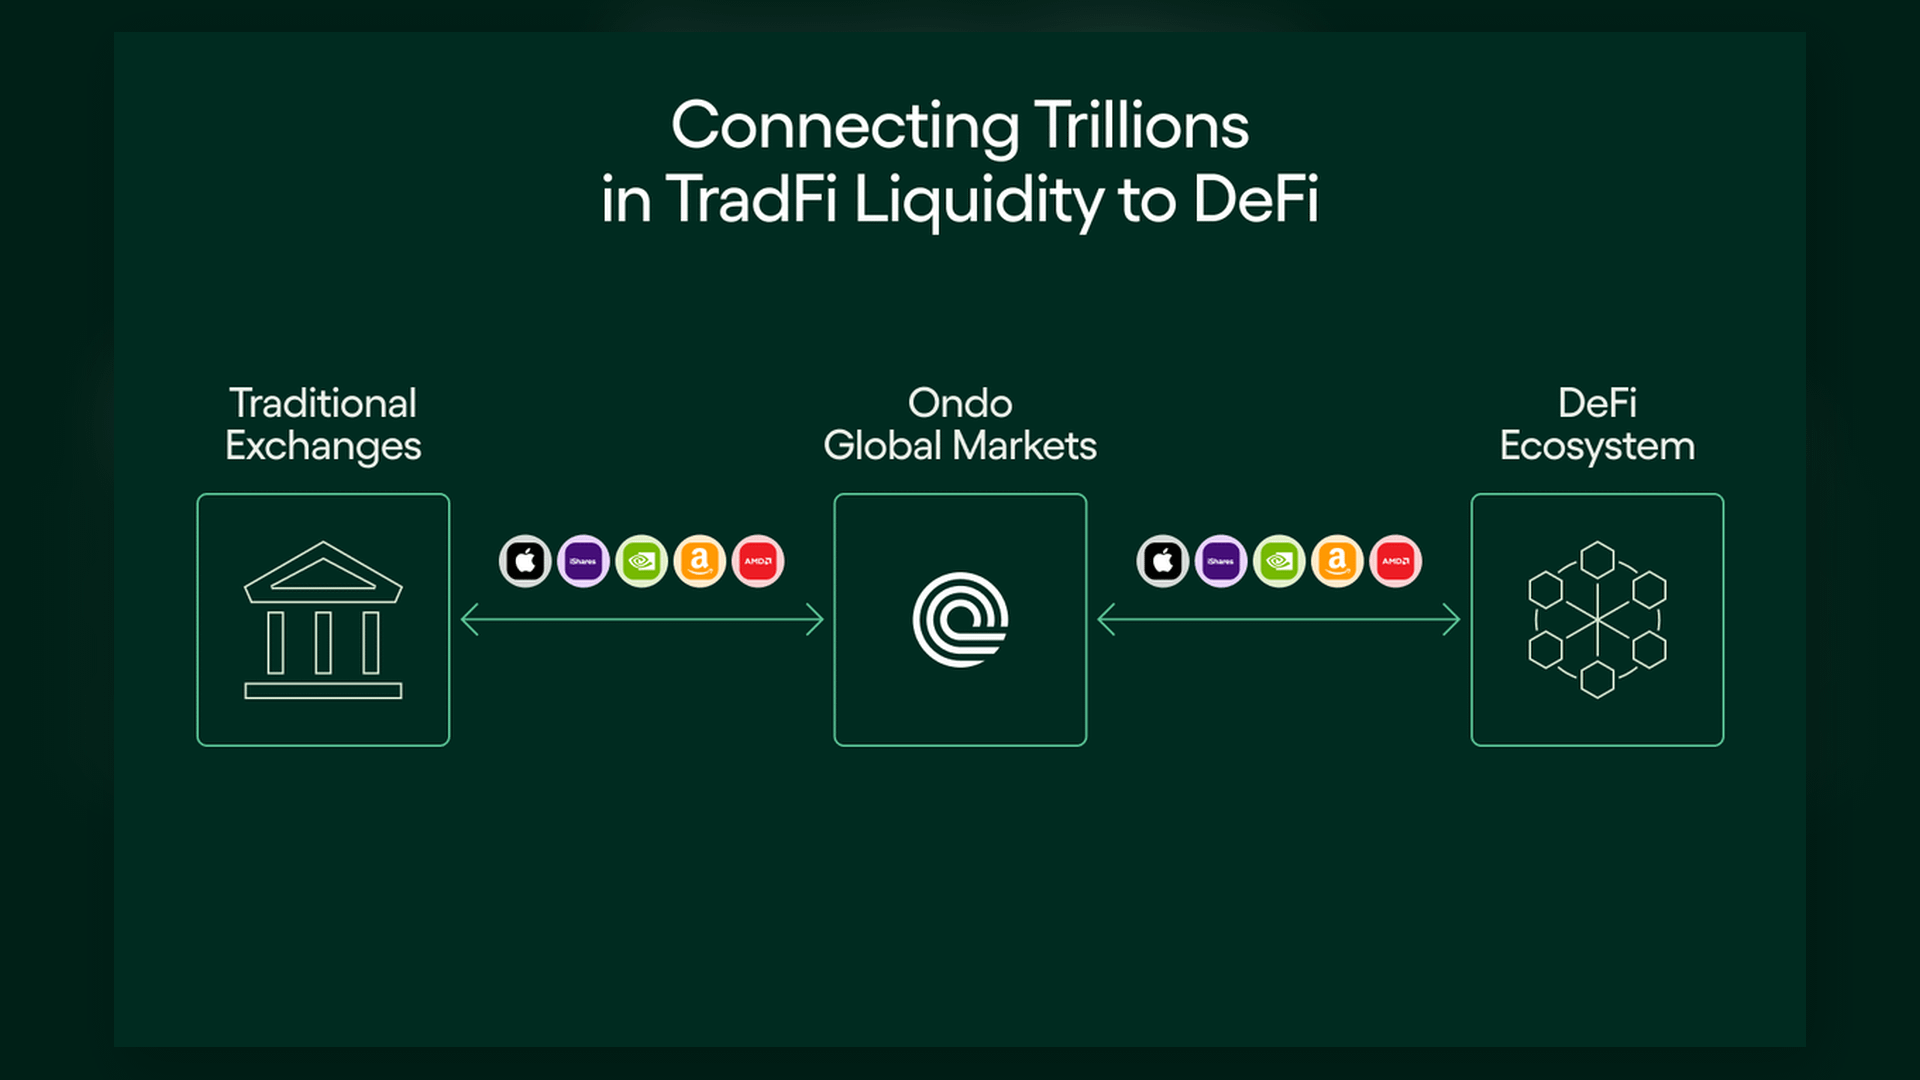
Risques à ne pas ignorer : quels défis Ondo doit-il relever
Ce qui mérite vraiment d'être discuté, c'est où se trouvent les risques d'Ondo. Je pense qu'il y a au moins quatre points qu'il est essentiel de comprendre.
Le risque fondamental du modèle d'emballage est essentiellement la dépendance à la garde et à la législation. Le marché des stablecoins a progressivement amené les gens à accepter cette logique de "actifs hors chaîne + mappage sur chaîne", mais les stablecoins eux-mêmes font face à des problèmes de transparence des gardes, de réglementation et de chaîne de paiement.
Alors, en appliquant la même logique aux actions, vous devez continuer à vous poser la question : si la réglementation se resserre à l'avenir, ou si la garde, le règlement et la structure juridique changent, quelle est la stabilité des droits de ces tokens d'actions sur la chaîne ?Ce n'est pas de la peur, c'est la question de base de la gestion des risques.
Il n'est pas encore un système de 7×24 entièrement détaché des infrastructures financières traditionnelles.
Vous constaterez que les progrès d'aujourd'hui dans le domaine des actions tokenisées sont significatifs, mais ils dépendent toujours profondément des courtiers, des gardes et des systèmes de règlement du monde réel. Donc, si vous l'imaginez comme un système de titres entièrement natif sur la chaîne, qui ne dépend pas du monde réel, ce n'est pas le cas, du moins pas encore.Être en avance ne signifie pas que la douve est complètement verrouillée. Aujourd'hui, Ondo est en première position, c'est indéniable. Mais si l'environnement réglementaire devient de plus en plus clair, et que davantage de courtiers traditionnels, de grandes plateformes de trading, et même des institutions financières traditionnelles plus puissantes entrent dans la compétition, l'intensité de la concurrence dans ce domaine augmentera certainement.
En d'autres termes, Ondo a effectivement pris de l'avance, mais il n'est pas sûr que les défis futurs viennent uniquement de concurrents nativement cryptographiques, mais aussi de joueurs financiers traditionnels beaucoup plus grands.Le succès d'Ondo signifie, à certains égards, que ce domaine deviendra de plus en plus centralisé. Dans le domaine de la tokenisation des actions, ce qui décide souvent de la victoire n'est pas qui est le plus décentralisé, maisqui a la garde la plus solide, les licences les plus complètes, la liquidité la plus profonde, et le plus grand nombre de canaux de coopération.
Cela signifie que le dernier à sortir pourrait bien ne pas être le joueur le plus idéaliste, mais plutôt celui qui ressemble le plus à une entreprise d'infrastructure financière moderne.
Sous cet angle,Ondo ressemble davantage à un bastion de Wall Street sur la chaîne, plutôt qu'à un remplaçant de Wall Street. La question de savoir si cela est une bonne ou une mauvaise chose aura des réponses différentes selon les personnes.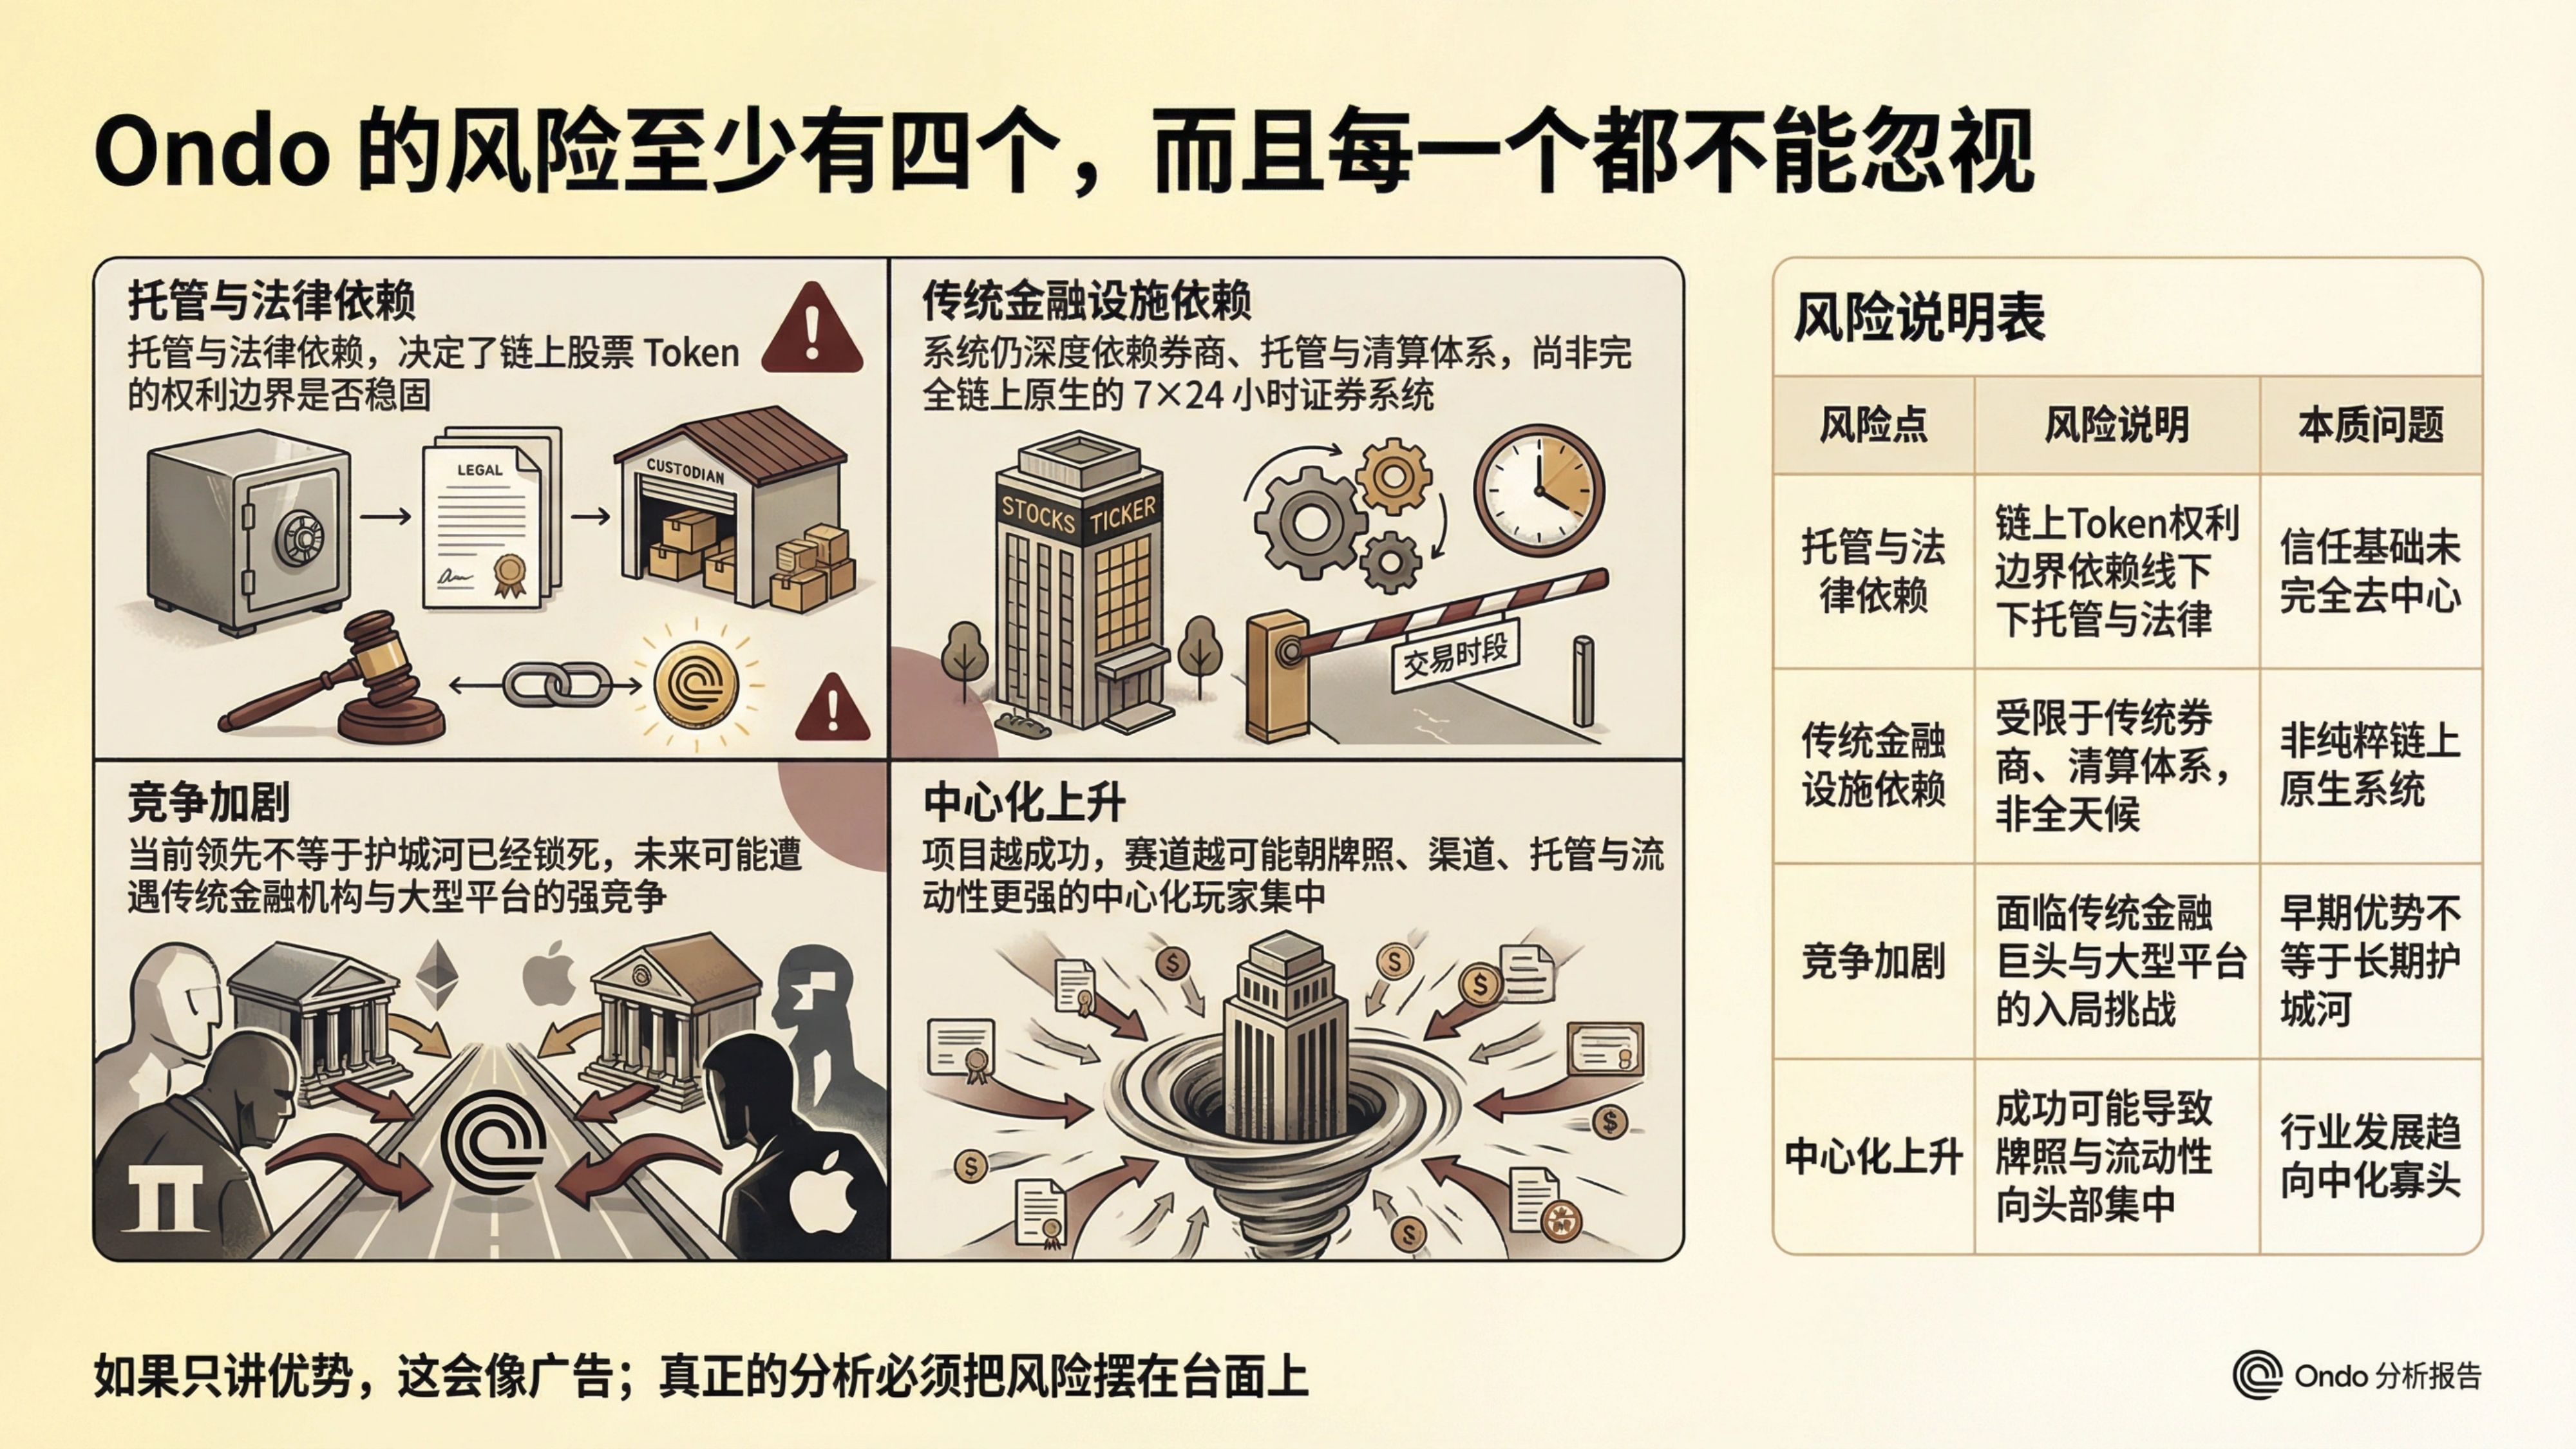
Espace d'imagination : les actions sur la chaîne deviendront-elles de nouveaux blocs financiers
L'espace d'imagination derrière Ondo reste considérable. Son véritable plafond pourrait ne pas se limiter à "acheter des actions sur la chaîne" aussi simplement. Un point encore plus important est qu'une fois que les actions sont standardisées en tant que tokens sur la chaîne, elles ne sont plus seulement des titres passifs, mais pourraient devenir des actifs modulables sur la chaîne.
Dans un compte de titres traditionnel, détenir une action signifie que vous attendez principalement des hausses et des baisses, des dividendes ou réalisez quelques financements limités. Mais si cela devient un token sur la chaîne, théoriquement, ce que vous pouvez faire devient soudain beaucoup plus varié : vous pouvez le trader, le combiner, l'intégrer dans des agrégateurs, l'utiliser dans des scénarios de prêt, et même entrer dans davantage de modules DeFi à l'avenir, devenant ainsi de nouveaux blocs financiers.
Si ces scénarios se concrétisent progressivement, alors le sens de la mise des actions sur la chaîne ne sera pas seulement "un accès de trading supplémentaire", mais il deviendra un nouvel élément dans le système financier sur la chaîne. Cet espace d'imagination est bien plus grand que simplement "acheter Nvidia sur la chaîne".
Résumé et point de vue personnel
Si vous considérez Ondo comme une étiquette de spéculation à court terme, alors il subira certainement des émotions de marché, des rotations narratives et des fluctuations de valorisation. Souvent, le projet lui-même progresse plus vite que le prix des cryptomonnaies, ce qui n'est pas rare dans le marché des cryptomonnaies. Mais si vous le voyez comme un acteur dans le domaine des actions tokenisées, le premier à créer un produit avec un cycle de fermeture, un cycle de liquidité, un cycle de distribution et une certaine conformité, alors il mérite effectivement d'être réévalué.
Cependant, l'endroit où il faut vraiment être vigilant est précisément ici : plus il réussit, plus cela indique que l'issue de ce domaine pourrait ne pas être la victoire d'une narration purement Crypto, mais plutôt le fait que la finance traditionnelle utilise la blockchain pour se réinventer.
Ce n'est pas nécessairement une mauvaise chose. Mais cela ne correspond certainement pas à l'imaginaire initial de beaucoup de gens sur la "révolution financière décentralisée". Donc, à mon avis, Ondo n'est pas un projet que l'on peut promouvoir sans réfléchir, ni un projet que l'on peut facilement ignorer.
Quant à savoir s'il va vraiment consolider cette position, ou même continuer à étendre son avantage à davantage d'actions, d'ETF et d'autres actifs du monde réel à l'avenir, il faut continuer à observer deux choses.
Premièrement, peut-il continuer à maintenir ses avantages en matière de conformité et de liquidité.
Deuxièmement, peut-il réellement intégrer ces actifs dans des scénarios financiers en ligne plus larges, et ne pas se limiter à "mettre des actions sur la chaîne" ?
Si ces deux choses sont réalisées, alors ce qui mérite le plus d'attention à propos d'Ondo à l'avenir n'est pas seulement sa part de marché proche de 60 %, mais qu'il pourrait vraiment devenir une nouvelle couche d'accès aux actifs.
