


Le financement instantané est l'un des modèles à la croissance la plus rapide dans le trading prop en ce moment. En surface, cela semble simple : sautez l'évaluation et commencez à trader immédiatement avec un compte financé.
Mais du point de vue d'un trader, la réalité est plus nuancée.
Voici comment cela fonctionne vraiment et ce que la plupart des gens sous-estiment.
Points clés
Le financement instantané vous donne un accès immédiat à un compte financé, sans défi en plusieurs étapes
Vous tradez toujours sous des règles strictes : limites de drawdown, conditions de paiement et restrictions
Accéder est plus facile mais garder le compte est là où la plupart échouent
Vous ne supprimez pas la difficulté, vous la déplacez au jour un
Ce que signifie vraiment le financement instantané
Dans le trading traditionnel, vous passez généralement par une évaluation structurée. Cela signifie souvent atteindre des objectifs de profit (comme 10 % puis 5 %) tout en respectant les limites de risque.
Le financement instantané supprime complètement cette phase.
Vous payez, vous avez accès et vous commencez à trader immédiatement.
Mais voici la partie importante :
Vous êtes évalué dès votre premier trade.
Il n'y a pas de phase d'échauffement. Pas de période tampon. Si vous enfreignez les règles, le compte est perdu, juste comme ça !
Comment le financement instantané fonctionne en pratique
Le processus est généralement simple :
Choisissez la taille de votre compte
Payez les frais initiaux
Obtenez un accès immédiat
Tradez sous des règles prédéfinies
Ça semble simple et c'est le cas.
Mais le véritable défi commence une fois que vous êtes à l'intérieur.
Prenons un scénario réaliste :
Taille de compte : $10,000
Max drawdown : 5% → $ 500
Deux trades mal dimensionnés peuvent rapidement anéantir ce tampon. Par exemple :
Trade 1 : - $ 300
Trade 2 : -$250
Vous avez fini.
C'est pourquoi les traders expérimentés ne se concentrent pas d'abord sur la taille du compte, mais sur le tampon de perte.
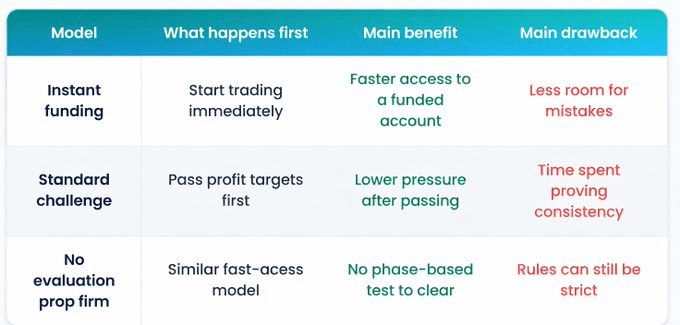
Modèles de financement instantané vs Défi
Beaucoup de traders se demandent si le financement instantané est « plus facile » qu'un défi classique.
C'est la mauvaise question.
La véritable différence est où se situe la pression.
Modèle de défi → la pression vient avant le financement
Financement instantané → la pression commence immédiatement
Certains traders préfèrent prouver la cohérence d'abord. D'autres préfèrent plonger directement dans des conditions réelles.
C'est surtout psychologique.
Il existe également le modèle « sans évaluation », qui semble similaire en surface, mais qui vient néanmoins avec des règles internes strictes.
Financement instantané vs Défi
En résumé :
Chaque modèle a des contraintes. Ils sont juste structurés différemment.
Les règles que vous ne pouvez pas ignorer
Une des plus grandes idées reçues est que le financement instantané s'accompagne de moins de restrictions.
En réalité, les contrôles de risque sont souvent tout aussi stricts, voire plus stricts.
Les règles clés incluent généralement :
Drawdown maximum (statique ou en traînant)
Limites de perte quotidienne
Conditions de paiement
Restrictions de stratégie (trading de nouvelles, arbitrage, etc.)
Exigences de cohérence
Exemple :
$25,000 compte
4% max drawdown → $1,000 limite de perte totale
Si vous risquez 2 % par trade, deux pertes peuvent vous rapprocher dangereusement de la limite.
C'est là que de nombreux traders échouent, non pas à cause de la stratégie, mais à cause de la taille.
Avantages et inconvénients des comptes financés instantanément
Le financement instantané résout un problème très bien : le temps.
Vous n'avez pas besoin de passer des semaines ou des mois à relever un défi.
Mais cela introduit un autre type de pression.
Avantages :
Accès immédiat à un compte de style financé
Pas besoin de passer des évaluations multi-phases
Bon choix pour les traders avec un système éprouvé
Pas de pression de poursuite d'objectif
Limitations :
Les erreurs sont punies immédiatement
Des règles de drawdown strictes laissent peu de place à l'erreur
Le coût initial ne supprime pas la pression de performance
Une mauvaise gestion des risques peut rapidement mettre fin au compte
👇Voici comment cela se compare réellement en pratique :
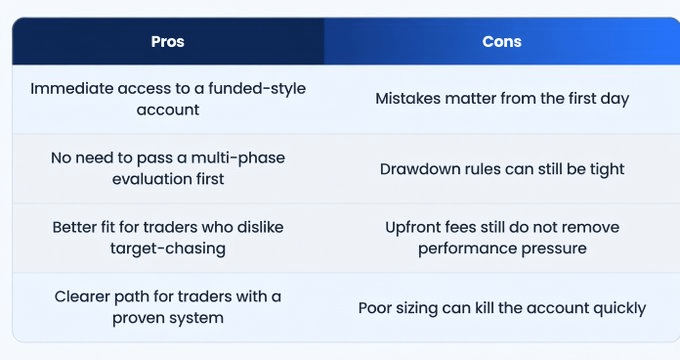
La différence clé se résume à une chose : où se situe la pression. Et ce facteur unique change la façon dont la plupart des traders performent.
Comment comparer les entreprises de prop avec financement instantané
Si vous évaluez différentes entreprises de prop, ne commencez pas par le prix.
Commencez par la survie.
Un compte moins cher avec des règles agressives peut vous coûter plus à long terme qu'un compte légèrement plus cher avec des conditions réalistes.
Voici ce que je regarde personnellement en premier :
Type de drawdown (statique vs en traînant)
Structure et fréquence des paiements
Règles de cohérence
Restrictions de stratégie
Potentiel d'échelle
Par exemple, un drawdown en traînant peut se comporter très différemment d'un fixe, il peut resserrer votre marge au fil du temps si vous n'êtes pas prudent.
Certains traders préfèrent des plateformes qui s'alignent mieux avec leur style d'exécution. Personnellement, je fais attention à la flexibilité du modèle de risque avant de m'engager dans un compte.
🔽 Plateformes & Réduction
Certaines entreprises de prop sont structurées différemment, et Mubite est l'une des plateformes qui se distingue dans l'espace de financement instantané.
Du point de vue d'un utilisateur, la configuration semble très crypto-native et fluide à naviguer, surtout par rapport à des modèles plus traditionnels. L'accès à une large gamme de paires de trading offre également plus de flexibilité selon votre stratégie.
Cela dit, la plateforme elle-même n'est jamais l'avantage - la gestion des risques l'est.
Si vous explorez des options, certaines plateformes offrent parfois des réductions.
Utilisez le code : CRYPTOJOBS (20% de réduction lorsque disponible)
Plus de détails dans ma bio 💎
Dernière pensée
Le financement instantané ne rend pas le trading plus facile.
Cela supprime simplement la barrière initiale.
Le véritable défi ne change pas :
discipline, contrôle des risques et cohérence.
Si votre gestion des risques est solide, le modèle peut fonctionner.
Sinon, le résultat est toujours le même - le compte ne durera pas.
Source : MUBITE MEDIA