

🔔 Suivez-moi sur Twitter -> @p_vlad
Quelle est la partie la plus importante du parcours de chacun vers la stabilité financière et l'indépendance ? L'efficacité du capital.
Votre argent ne travaille vraiment pas pour vous tant qu'il ne génère pas de revenus passifs.
C'est là que les stablecoins générant des rendements interviennent.
Depuis des années, les stablecoins ont été traités comme de la "crypto monnaie." Les gens les stockent sur des échanges, les utilisent pour des paires de trading, ou les gardent simplement sur la chaîne en attendant des opportunités. Mais en 2025, la gamme d'options pour faire travailler les stablecoins a explosé. Des produits les plus conservateurs, presque comme des produits de trésorerie, aux jeux spéculatifs à haut rendement, il existe désormais un large éventail de stratégies de rendement.
Dans cet article, je vais passer en revue 10 façons de gagner du rendement avec vos stablecoins. Certaines sont assez sûres pour un capital prudent, d’autres sont pour les dégens qui poursuivent des rendements à trois chiffres. Ensemble, elles nous donnent une idée de l’évolution des marchés de rendement des stablecoins.
Mettez ceci en favori : le paysage change vite et vous aurez besoin d’un point de référence.
1) Dépôts CeFi : l’entrée facile
Commençons par l’évidence. Les exchanges centralisés comme Binance, OKX, Bybit et Coinbase accepteront volontiers vos stablecoins et vous paieront des intérêts.
Le pitch est simple : déposez USDC ou USDT, cliquez sur « earn », puis regardez le solde augmenter. Les taux ont aussi l’air intéressants : pour l’instant, ils sont souvent entre 6 et 14% de rendement annuel (APY).
Mais d’où vient réellement cet argent ? En coulisses, vos stablecoins sont prêtés à des traders sur marge et à des market makers. Parfois, ils financent des produits structurés pour des clients institutionnels. Vous subventionnez, en gros, la demande d’effet de levier de l’autre côté du marché.
Le compromis est clair : vous déléguez le risque à l’exchange lui-même. Si les retraits sont suspendus, si les régulateurs interviennent, ou si l’exchange gère mal les fonds, vous êtes coincé. Ce n’est pas qu’une inquiétude théorique : l’histoire nous a montré ce qui se passe quand le risque CeFi tourne mal.
Pensez à FTX, qui a gelé des milliards de fonds clients lors de son effondrement en 2022. Ou à Celsius et BlockFi, qui ont toutes deux stoppé les retraits et fait faillite après que des paris risqués se sont retournés contre elles. Même Voyager s’est effondré quand ses emprunteurs ont fait défaut, laissant les déposants bloqués.
Cela dit, les dépôts CeFi restent la première étape pour beaucoup. Ils sont faciles, liquides et pratiques. Retenez juste la règle d’or : ne bloquez pas votre argent pendant des mois juste pour grappiller un pour cent supplémentaire.
2) Prêt on-chain : l’épine dorsale DeFi
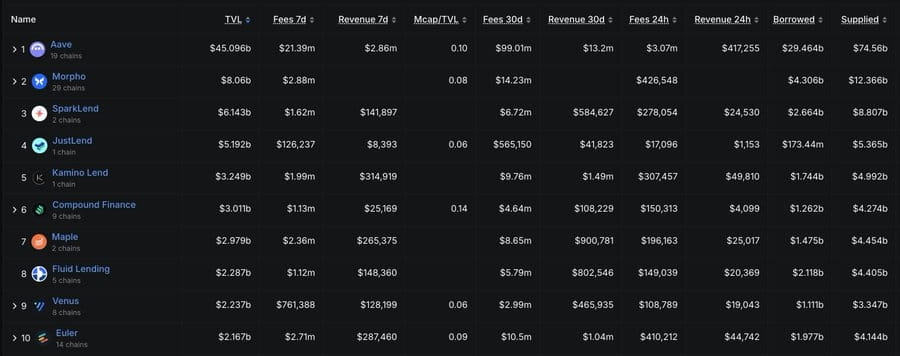
Quand vous entrez dans la DeFi « au propre », les marchés de prêt en sont l’ossature. Aave, Compound, Morpho, Venus, Radiant : ils fonctionnent tous sur le même principe.
Vous fournissez USDC, USDT ou DAI à un pool. Les emprunteurs arrivent avec une garantie, généralement en ETH ou BTC, et paient pour emprunter vos stablecoins. L’utilisation détermine les taux d’intérêt : plus la demande est forte, plus le rendement est élevé.
Pour les fournisseurs, cela se traduit par 5 à 12% d’APY, selon le marché. C’est simple, transparent et relativement liquide.
Mais le prêt DeFi n’est pas sans risque. Des contrats intelligents peuvent être exploités. Les flux d’oracles peuvent être manipulés, déclenchant des cascades de liquidations. Et quand la garantie perd sa parité (pensez au stETH en 2022, ou à des stablecoins plus petits qui cassent la peg), les prêteurs peuvent se retrouver avec de la mauvaise dette.
Les utilisateurs avancés vont parfois plus loin : ils « bouclent » leurs stablecoins. Déposez 1 000 $, empruntez 800 $ dessus, redéposez, puis recommencez. Sur le papier, l’APY grimpe de façon spectaculaire. En pratique, le risque de liquidation augmente à chaque cycle.
Pour beaucoup, les marchés de prêt sont la première option de rendement « sérieuse » au-delà de la CeFi. Ils sont fiables, mais exigent de la vigilance.
3) Fournir de la liquidité : la machine à frais
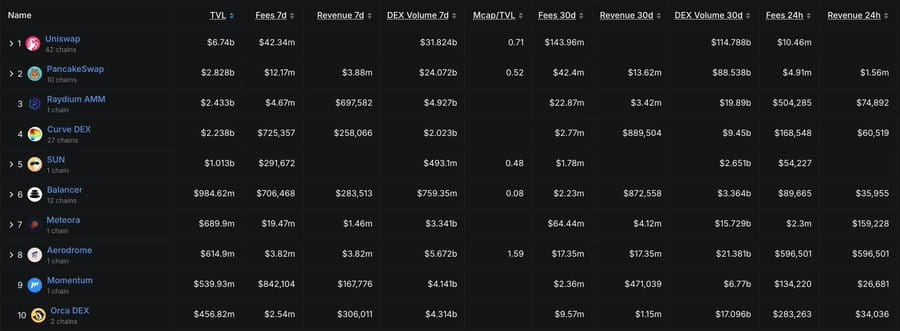
Les pools de liquidité sur des DEX comme Curve, Uniswap, Balancer, Maverick ou Meteora débloquent une autre dimension du rendement des stablecoins.
Ici, vous ne prêtez pas à des emprunteurs : vous fournissez de la liquidité aux traders. À chaque fois que quelqu’un échange USDC contre USDT, ou DAI contre USDC, vous gagnez une fraction des frais de trading.
Dans les pools stable/stable, la perte impermanente est minimisée, mais elle ne disparaît jamais totalement. Si l’un des stablecoins perd sa parité, la position de votre pool encaisse la perte.
Les rendements tournent généralement autour de 5 à 15% d’APY, mais ce chiffre cache de la complexité. Dans les pools avec un volume organique élevé, les frais soutiennent le rendement. Dans d’autres, il est gonflé par des incitations en tokens : CRV, BAL, MAV, etc. Ces émissions ne durent pas éternellement.
Avec des modèles de liquidité concentrée comme Uniswap v3, les rendements dépendent de l’efficacité avec laquelle vous gérez votre fourchette de prix : trop large, vous gagnez peu ; trop étroite, vous risquez de sortir de la fourchette.
Pour ceux qui s’intéressent aux données en direct, les rendements actuels des pools Uniswap v3 peuvent être suivis via des outils d’analytics comme les Pools gratuits de DefiLlama ou revert.finance. Ces services agrègent des APR en temps réel sur les principales paires et aident à visualiser la performance par plage.
Pour les LP aguerris, c’est un jeu rentable. Pour la plupart des utilisateurs occasionnels, cela demande une gestion plus active que ce qu’ils s’attendent.
4) Agrégateurs de rendement : l’automatisation pour les paresseux
Si prêter et faire du LP vous semble trop impliquant, des agrégateurs de rendement comme Yearn, Beefy, Idle et Convex promettent d’automatiser le processus.
Leur promesse : déposez une fois, laissez-nous gérer la stratégie. Nous chasserons les incitations, réinvestirons les frais, optimiserons les récompenses.
Quand les marchés sont porteurs, les vaults d’agrégation atteignent 10 à 25% d’APY, surtout là où les pots-de-vin de gouvernance et les émissions de tokens sont fortes.
Mais souvenez-vous : avec l’automatisation vient un risque empilé. Vous êtes exposé à l’agrégateur lui-même, plus à chaque protocole sous-jacent qu’il touche. Si quelque chose échoue n’importe où le long de la chaîne, le vault est impacté.
Cela dit, pour beaucoup, c’est la façon la plus simple de faire travailler des stablecoins sans surveiller les positions au quotidien.
5) Actifs du monde réel : ramener le rendement TradFi on-chain
Le plus grand changement structurel des deux dernières années, c’est l’essor des RWA.
Des tokens comme Ondo USDY, le sDAI de MakerDAO, Maple, Clearpool, Securitize / BlackRock BUIDL : ils relient les stablecoins à des Bons du Trésor américains, au crédit d’entreprise et à des fonds de niveau institutionnel.
Un nouvel entrant dans ce domaine est USDai / sUSDai, développé par Permian Labs. USDai est un token indexé au dollar, et lorsqu’il est mis en staking, il devient sUSDai, qui génère du rendement grâce à des prêts garantis par du matériel GPU et par l’infrastructure IA. Le modèle a déjà pris : plus de 100M $ de TVL et le soutien de grands investisseurs.
Les rendements des stablecoins basés sur des RWA sont modestes : généralement autour de 5% d’APY, mais contrairement aux incitations en tokens, ils proviennent de flux de trésorerie réels, donc ils sont plus durables.
L’inconvénient : beaucoup de ces produits exigent du KYC, parfois même le statut de personne accréditée, et ils brouillent la frontière entre DeFi et TradFi. Ils sont moins « natifs DeFi », plus des ponts.
Pourtant, les RWA sont la manière dont les rendements des stablecoins se « institutionnalisent », et la façon dont les stablecoins s’adossent à une activité économique réelle plutôt qu’à des émissions spéculatives.
6) Farming du taux de financement : surfer sur les marchés Perp
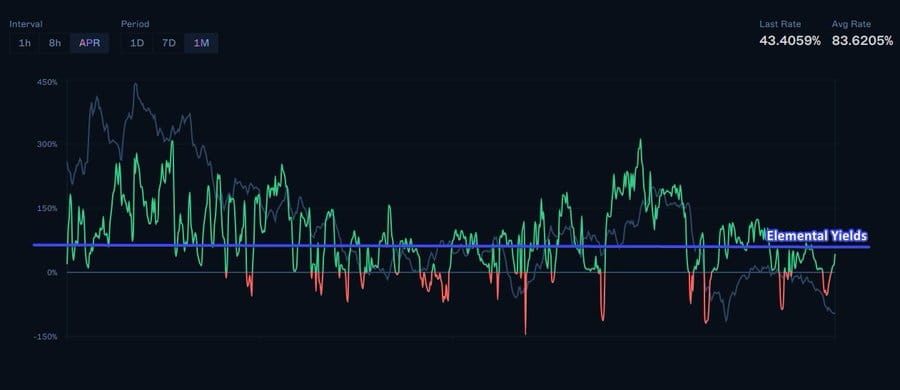
Les perp dominent le trading crypto, et elles s’accompagnent de paiements de financement. Des plateformes comme Binance Futures, dYdX, GMX et Hyperliquid vous permettent de gagner (ou de payer) selon le déséquilibre du marché. En marché haussier, les longs paient fortement les shorts, et si vous couvrez correctement, vous pouvez toucher 10 à 40% d’APY rien qu’avec le financement. Pour aller plus loin sur le fonctionnement réel du financement, jetez un œil à ce fil.
Pour se faire une idée, prenons un exemple passé : quand le taux de financement Aster sur Bybit était calculé toutes les 4 heures (6 périodes de financement par jour), un taux de 0,151% × 6 = 0,906% par jour aurait correspondu à un APR de 0,906% × 365 ≈ 330,7% APR.
Des projets comme Boros construisent désormais des façons structurées de capter cette opportunité, permettant aux utilisateurs de gagner grâce au financement des perp sans gestion active. Au lieu de couvrir manuellement les positions, Boros automatise le processus : il équilibre dynamiquement l’exposition long et short pour extraire un rendement régulier à partir des écarts de taux de financement.
Cela dit, il est important de se rappeler que le financement est volatile, les taux s’inversent rapidement, les risques de liquidation sont toujours présents et ce n’est pas un rendement passif. Même avec l’automatisation, cela reste une stratégie avec effet de levier et dépendante du marché. Pour certains, c’est là que se trouve la vraie valeur. Pour d’autres, c’est un stress qu’ils préfèrent éviter.
7) Stratégies delta-neutres : la zone quant
Étroitement lié, le trade cash-and-carry : long sur le spot, short sur les futures, et capter l’écart (basis).
Quand les contrats à terme se négocient au-dessus du spot, verrouiller l’écart peut générer 5 à 30% annualisés. Vous pouvez exécuter cette stratégie sur n’importe quel exchange qui propose à la fois du spot et des contrats perp pour le même actif : le principe est universel.
Le potentiel est clair : correctement exécuté, c’est neutre par rapport au marché. Le revers : les frais, les coûts d’emprunt et les erreurs d’exécution peuvent éroder les profits très vite.
Le farming delta-neutre concerne moins la chasse au rendement que la précision opérationnelle.
8) Pendle, Ethena & Synthetic Yield
La pointe du progrès en matière de rendement des stablecoins, c’est là où les protocoles reconditionnent eux-mêmes les stablecoins.
Pendle
a été à l’origine du découpage du rendement en principal et en tokens de rendement. Vous pouvez acheter des PT (principal tokens) pour des rendements fixes — autour de 12% d’APY aujourd’hui — ou spéculer sur des YT pour des rendements variables à effet de levier.
Ethena
a créé USDe, un stablecoin synthétique qui cultive des marchés perp en arrière-plan. Dans de bonnes conditions, il verse 10 à 30%, mais ce n’est pas un « équivalent cash ». Il n’est aussi stable que la stratégie qui le sous-tend.
Au-delà de ces noms phares, d’autres protocoles expérimentent des modèles de prêt adossés à des stablecoins qui revoient la gestion du risque elle-même.
Silo Finance structure ses marchés comme des « silos » isolés, où chaque actif a son propre pool de prêt associé à un actif pont (comme ETH ou un stablecoin). Cette conception évite la contagion : si un actif s’effondre, il ne tire pas l’ensemble du système vers le bas. C’est une réponse directe au problème du risque de pool partagé, qui a déclenché des défaillances en cascade dans des protocoles historiques. Par exemple, lors de l’exploit de BadgerDAO en 2021, qui s’est propagé via des pools Curve partagés, ou quand les défauts d’Iron Bank en 2022 ont exposé des prêteurs sur plusieurs actifs. Dans les deux cas, le manque d’isolation signifiait qu’une défaillance sur un marché avait des effets domino sur l’ensemble du système.
Fraxlend adopte une approche similaire avec des paires de prêt sans autorisation. N’importe qui peut créer un marché entre deux tokens ERC-20, et chaque paire a des paramètres indépendants comme les ratios loan-to-value, les modèles de taux d’intérêt et la mécanique de liquidation. Les déposants reçoivent des fTokens qui accumulent automatiquement des intérêts, tandis que la structure modulaire permet de garder les risques compartimentés.
Ces deux modèles montrent où le secteur se dirige : au lieu d’un seul pool monolithique d’actifs, le prêt devient modulaire, personnalisable et plus sûr par conception. Ils ouvrent aussi de nouvelles opportunités pour déployer des stablecoins sur des marchés de niche qui ne pourraient jamais prétendre à une cotation « Aave-style » traditionnelle.
Ce n’est pas pour les âmes sensibles : la mécanique est complexe, la liquidité est plus faible et les risques liés à des marchés mal configurés sont bien réels. Mais cela représente la couche suivante d’innovation dans le rendement des stablecoins, où la sécurité et l’efficacité du capital sont repensées de zéro.
9) Airdrops : la couche bonus passive
Les airdrops sont différents du simple point farming. Au lieu de garer des fonds juste pour chasser des multiplicateurs, vous les gagnez en chemin tout en exécutant d’autres stratégies. Fournissez de la liquidité, déposez dans des vaults, ou misez (stake) dans des protocoles, et en plus du rendement de base, vous pourriez être éligible à une distribution de token.
Cela rend les airdrops moins d’une stratégie autonome et davantage d’une « couche bonus » qui s’ajoute à vos positions existantes. Vous n’engagez pas de capital supplémentaire pour le farm : on vous récompense simplement d’être un utilisateur actif.
Quelques exemples actuels qui circulent :
cap : les LP sur Pendle peuvent être éligibles à des multiplicateurs CAP, ce qui transforme le farming régulier de rendement en double opportunité : à la fois rendement à long terme comme jeu d’airdrop + 13,4% APR.
Theo : Déposer via des partenaires comme Liminal, ou fournir de la liquidité à des pools PRJX, génère non seulement un rendement de base, mais vous aligne aussi pour des récompenses potentielles de Theo.
Liminal : Connu pour expérimenter des vaults structurés, les dépôts ici pourraient permettre d’obtenir une exposition à sa distribution de tokens une fois qu’elle lancera le projet.
Ethereal : déposer des actifs comme eUSDe dans leur écosystème a été signalé comme une façon de se positionner en vue d’un airdrop potentiel lié à l’ENA, et le mainnet arrive bientôt.
Le potentiel est évident : les airdrops s’empilent par-dessus n’importe quel APR que vous gagnez déjà. Le revers : rien n’est garanti, les protocoles peuvent changer leurs plans de distribution, et les récompenses restent spéculatives tant qu’elles n’ont pas réellement atterri dans votre portefeuille.
Cela dit, ignorer les largages (airdrops) revient à laisser de la flexibilité gratuite de côté. Si vous cultivez déjà du rendement, autant cultiver aussi des tokens futurs en chemin.
10) Stablecoins à rendement natif : des dollars qui gagnent par design
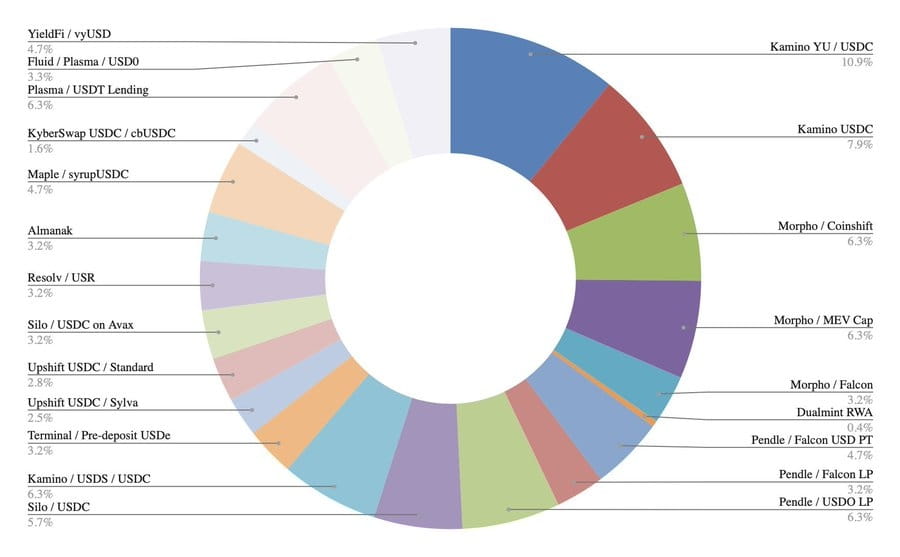
Enfin, certains stablecoins intègrent directement du rendement.
sDAI
transmettent les revenus du Trésor provenant du DSR de Maker. FRAX, crvUSD, GHO et Lybra eUSD expérimentent chacune des mécanismes qui rendent les stablecoins productifs par défaut.
Une nouvelle vague de projets pousse cette idée encore plus loin. Le USDf de Falcon peut être mis en staking dans sUSDf, ce qui le transforme en une version qui génère du rendement, alimentée par les stratégies internes du protocole. Sur Solana, le sUSD de Solayer prend une autre voie : il est directement adossé à des Bons du Trésor américains, donc le rendement que vous touchez provient simplement des intérêts des T-bills. Dans les deux cas, l’objectif est le même : un stablecoin qui ne reste pas inactif, mais qui fonctionne pour son détenteur.
Ces tokens montrent à quoi pourrait ressembler la prochaine génération de stablecoins : des dollars programmables dont le rendement est intégré directement dans la conception.
Le défi, c’est la stabilité de la peg et la gouvernance. Quand la mécanique échoue, les rendements disparaissent et les parités oscillent. Mais si ça réussit, cela change la façon dont on pense l’argent dans la crypto.
Pour conclure
Les stablecoins ont commencé comme une simple forme de cash crypto. Un refuge sûr dans un marché volatil.
Aujourd’hui, elles servent de passerelle vers une douzaine de stratégies de rendement différentes. Certaines répliquent TradFi (comme des bons du Trésor on-chain). D’autres sont résolument DeFi (comme le découpage de Pendle ou le financement perp).
Le spectre est large :
Cœur sûr : RWA, sDAI, Aave/Compound
Risque moyen : LP sur Curve, PT de Pendle, Yearn/Beefy
Risque élevé : Ethena, trades de financement, farming de points
À retenir : le rendement n’est pas gratuit. C’est juste un risque valorisé dans des chiffres.
Et dès que vous voyez les stablecoins non pas comme de l’argent statique, mais comme des moteurs de rendement programmables, toute la DeFi commence à ressembler à une machine d’efficacité du capital.