

Cette semaine, des réunions des banques centrales auront lieu dans le monde entier, y compris la Réserve fédérale, la Banque centrale européenne, la Banque du Japon et la Banque d'Angleterre. Avec la hausse des prix du pétrole et l'augmentation des prévisions d'inflation, les marchés se concentreront sur le parcours actuel de la politique monétaire et l'impact potentiel que des prix du pétrole élevés pourraient avoir sur ces banques centrales.
La Banque du Japon est clairement dans une position délicate, surtout compte tenu des résultats des élections générales en février et de la trajectoire qu'elle suit déjà depuis la dernière réunion. Maintenant, avec le pétrole se négociant près de 100 dollars, la Banque du Japon doit agir prudemment alors que le pair dollar/yen se rapproche du niveau de 160, qui peut être considéré comme un point de non-retour.
Le pair dollar/yen a déjà franchi une résistance à 159, mais il lui reste du chemin à parcourir pour atteindre les sommets vus pour la dernière fois en juillet 2024.
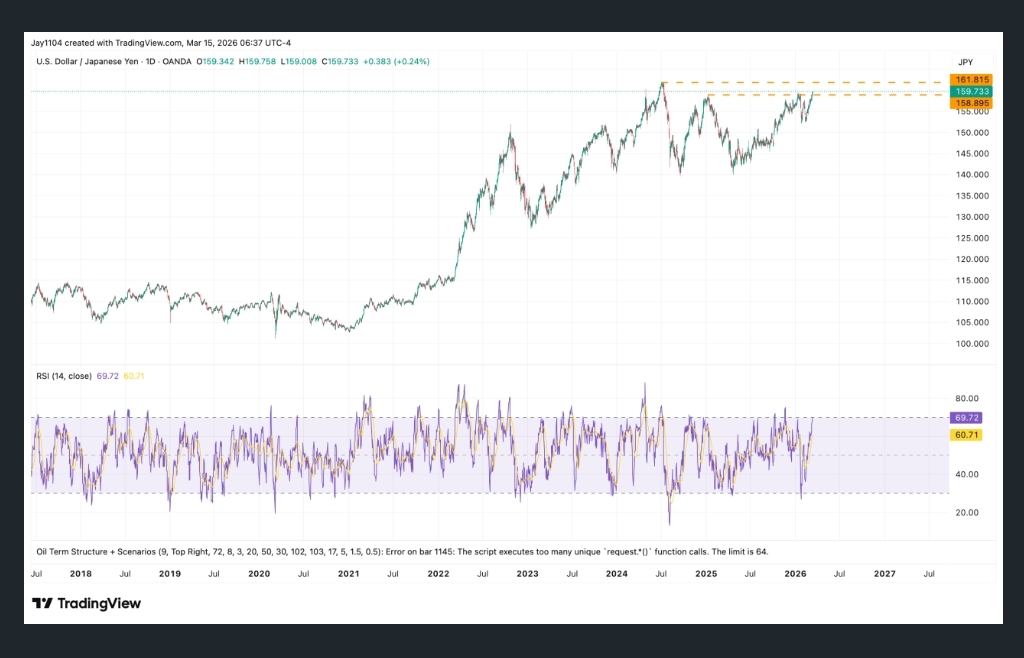
D'un point de vue technique, une fois que les sommets de juillet 2024 seront dépassés, il n'y aura plus de résistance pour le pair dollar/yen, et le yen pourrait s'affaiblir considérablement.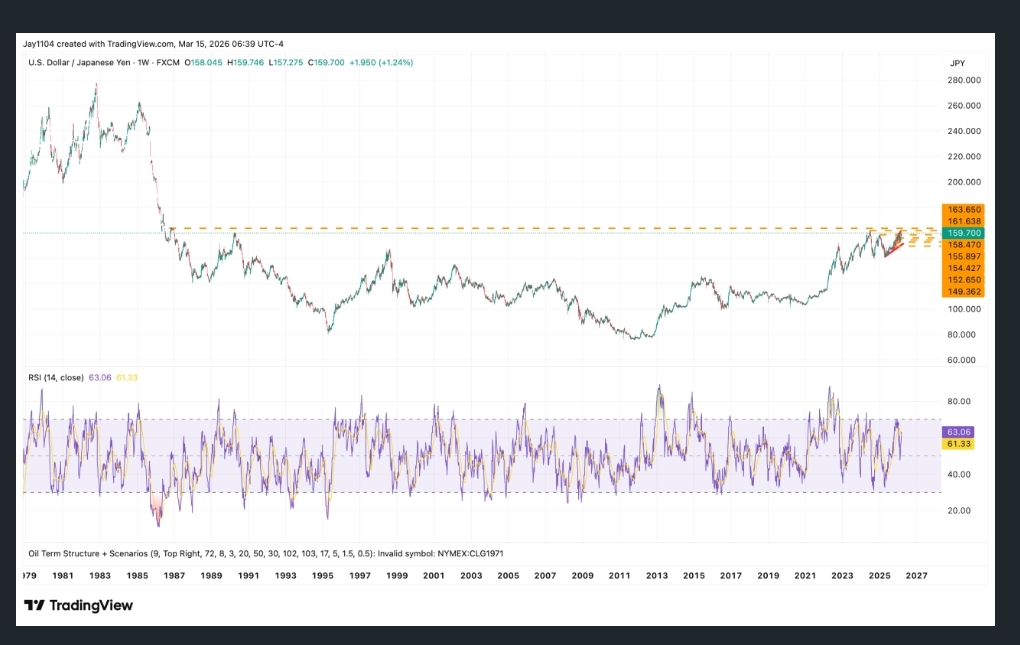
Pendant ce temps, les prix élevés du pétrole ont modifié le discours autour de la baisse des taux d'intérêt aux États-Unis. Les marchés continuent d'écarter progressivement ces baisses, bien que le nouveau candidat à la présidence de la Réserve fédérale ait exprimé sa préférence pour un assouplissement de la politique.
Les contrats à terme sur les fonds de la Réserve fédérale pour décembre ont grimpé à 3,44 %, et depuis 2022, les prévisions de baisse des taux d'intérêt par la Réserve fédérale ont largement suivi les prix du pétrole. Si le pétrole continue d'augmenter, il sera difficile pour la Réserve fédérale de réduire les taux d'intérêt — au moins jusqu'à ce que le pétrole soit perçu comme poussant l'économie vers la récession.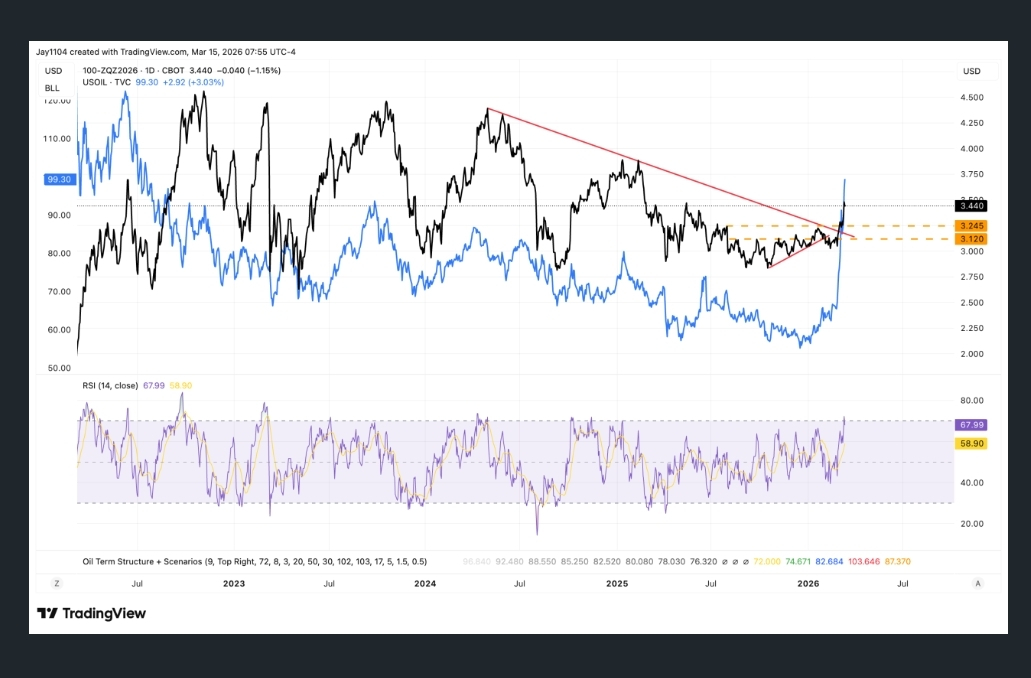
Ce ne sont pas seulement aux États-Unis que les taux d'intérêt augmentent ; le rendement des obligations à deux ans en Australie a maintenant dépassé ses sommets d'octobre 2023.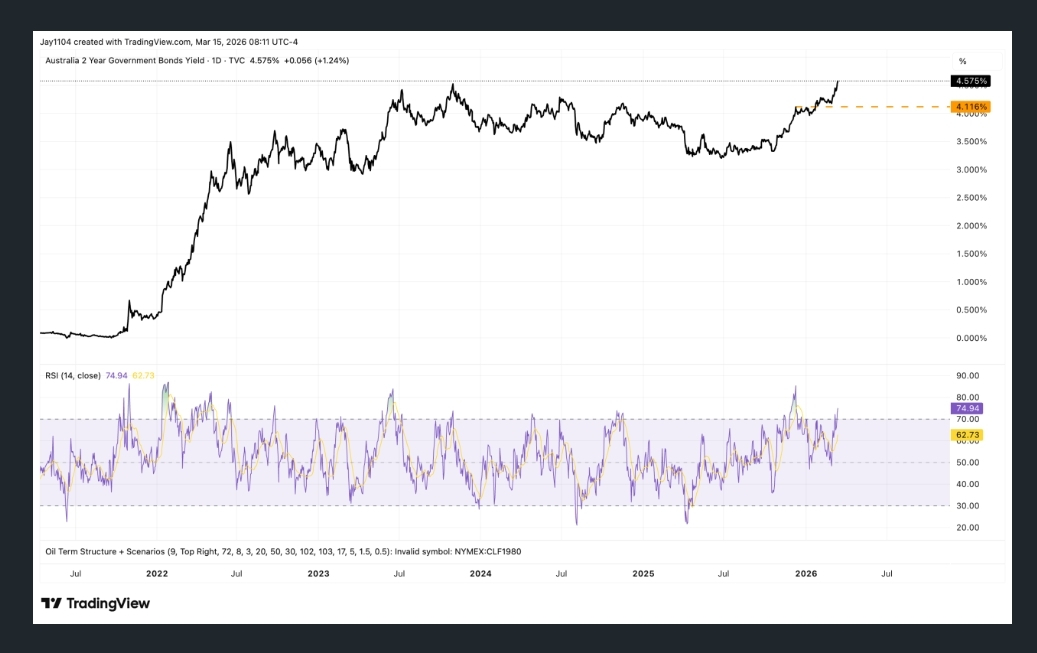
La hausse des prix du pétrole mondial entraînera un resserrement de la liquidité et des conditions financières en général. Des conditions financières plus serrées auront des effets négatifs. Tant que le pétrole reste élevé ou augmente davantage, il continuera à resserrer les conditions à travers l'économie mondiale et à peser sur les actifs à haut risque.
Donc, pour comprendre où pourraient se diriger les actifs à haut risque, il faut savoir où va le pétrole — et au moins à court terme, cela pourrait être une tâche difficile. Les contrats CFD sur le pétrole se négocient le week-end avec une nouvelle hausse de 3 %, au-dessus de 100 dollars.
Tant que le pétrole reste au-dessus de la moyenne mobile exponentielle sur 10 jours, il semble que la tendance reste haussière pour le moment.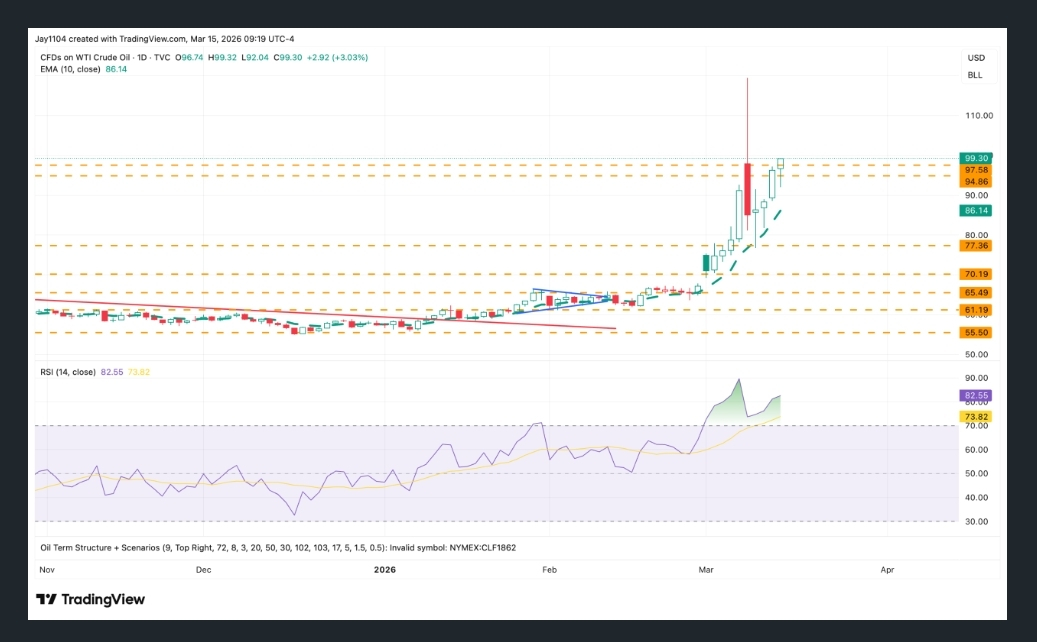
C'est presque la même chose pour l'indice S&P 500 — tant qu'il reste en dessous de la moyenne mobile exponentielle sur 10 jours, il semble que la tendance soit baissière.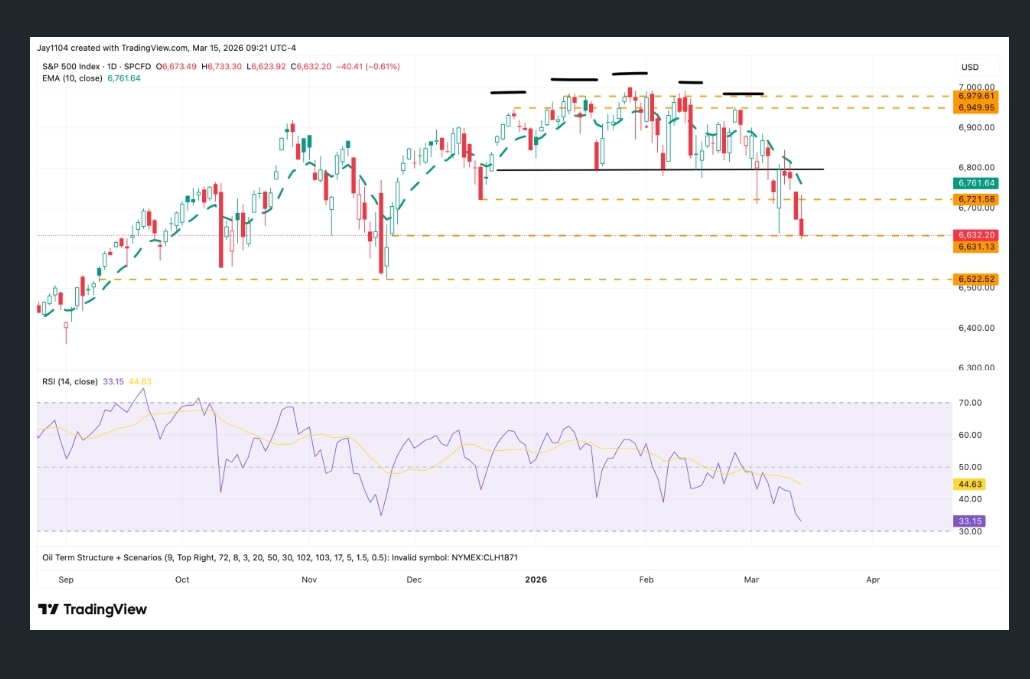
Le schéma de distribution dans l'indice est assez clair, et il semble que le point pivot principal se situe autour de 6,525. Ce niveau est en accord avec les creux de novembre.
Plus important encore, si l'on mesure le mouvement du sommet à ce niveau et le prévoit à 100 %, cela indique que l'indice pourrait descendre à environ 6,050. Cela permettrait de combler le fossé du 24 juin et de tester à nouveau la rupture des sommets d'avant les droits de douane.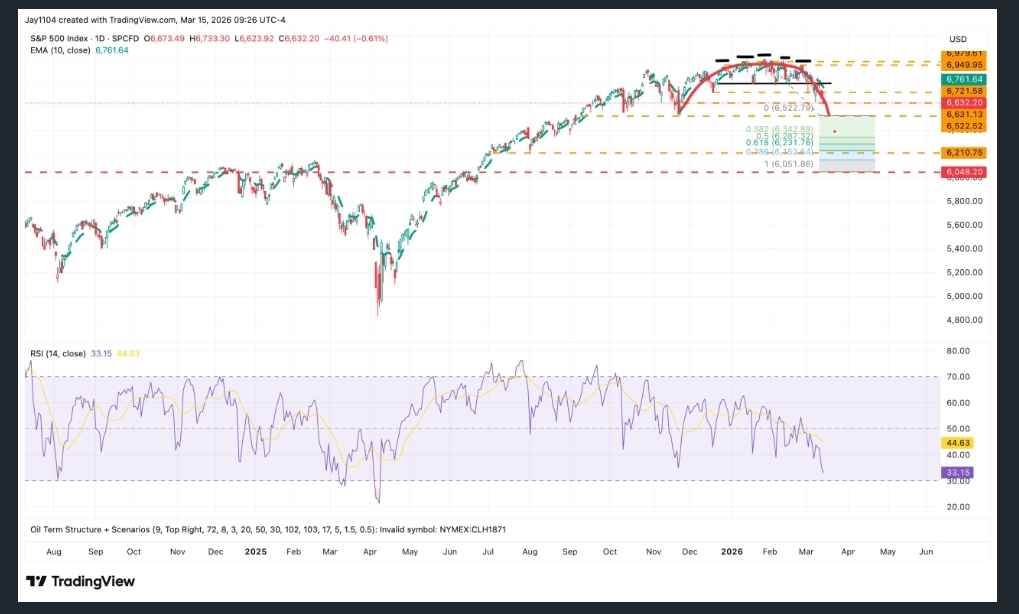
Cela pourrait nécessiter que le pétrole reste élevé alors que les taux d'intérêt et le dollar continuent d'augmenter. L'indice dollar pourrait également grimper ; une fois qu'il franchira 100,50, il pourrait avoir de la marge pour monter vers 102.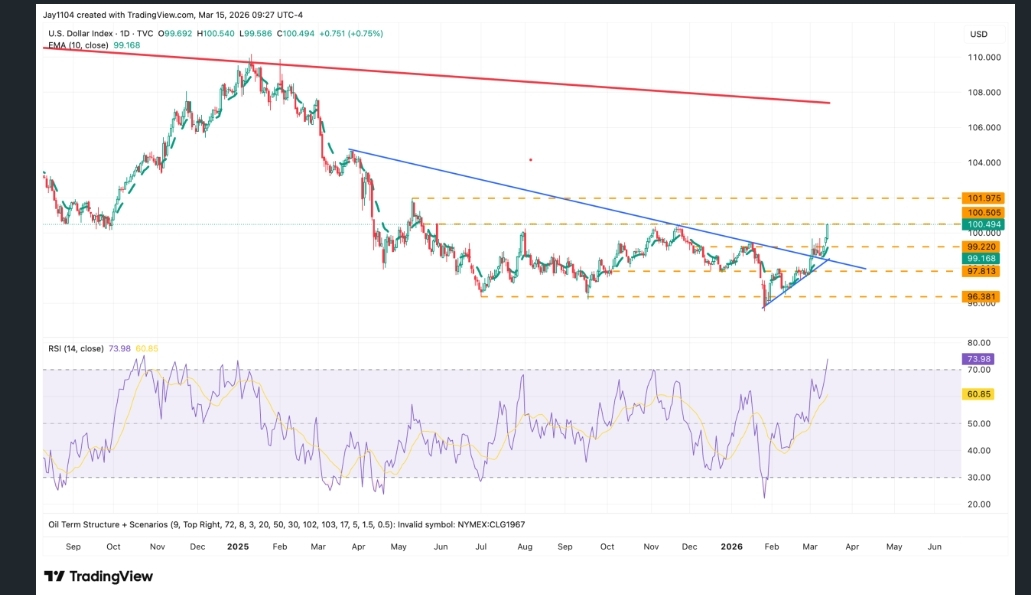
Avec le momentum qui vient tout juste de passer au positif, il semble probable que les fonds CTA et les fonds à effet de levier commencent à construire des positions en dollar et commencent à défaire leur exposition short.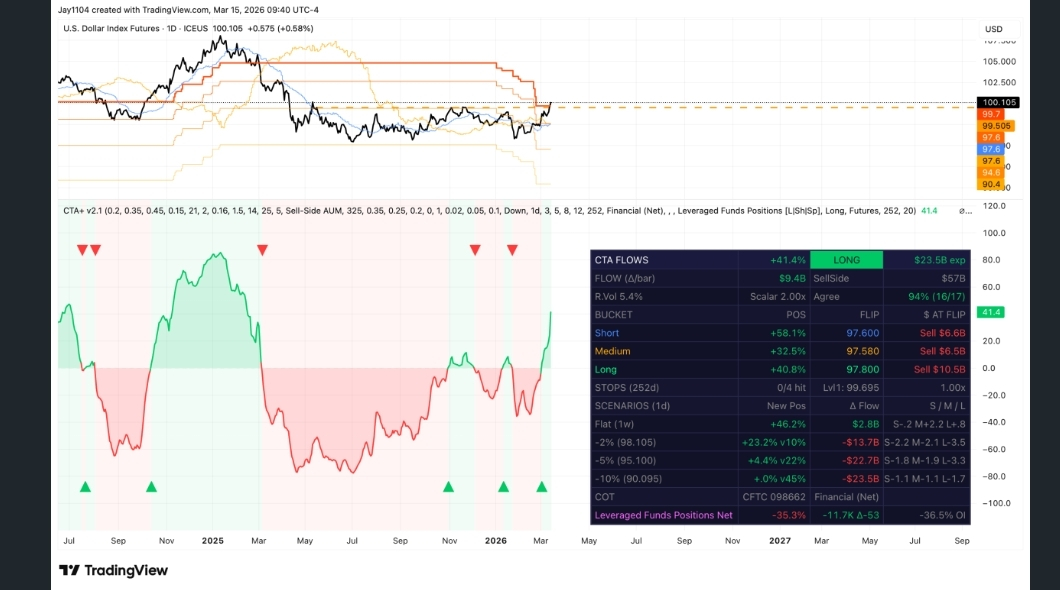
Pendant ce temps, le rendement des obligations à deux ans pourrait également augmenter légèrement, atteignant 3,80 %, le prochain niveau de résistance, suivi d'un mouvement vers 3,97 %. Le rendement des obligations à deux ans est au-dessus de la moyenne mobile sur 200 jours, et la moyenne mobile sur 50 jours s'oriente à la hausse. De plus, il vient de franchir une tendance baissière pluriannuelle établie en avril 2024.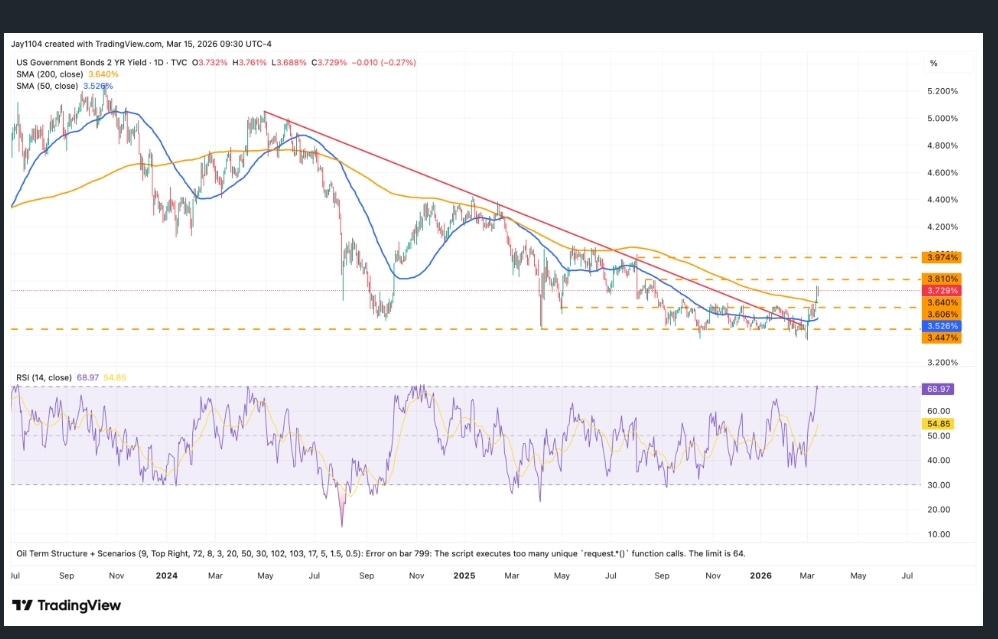
Nous devrons juste voir comment la semaine se déroule. C'est une semaine d'expiration des options (OPEX), donc la volatilité pourrait être élevée, surtout compte tenu du fait que les options de vente dominent actuellement dans l'indice S&P 500, ce qui crée la possibilité de fluctuations violentes au cours de la journée.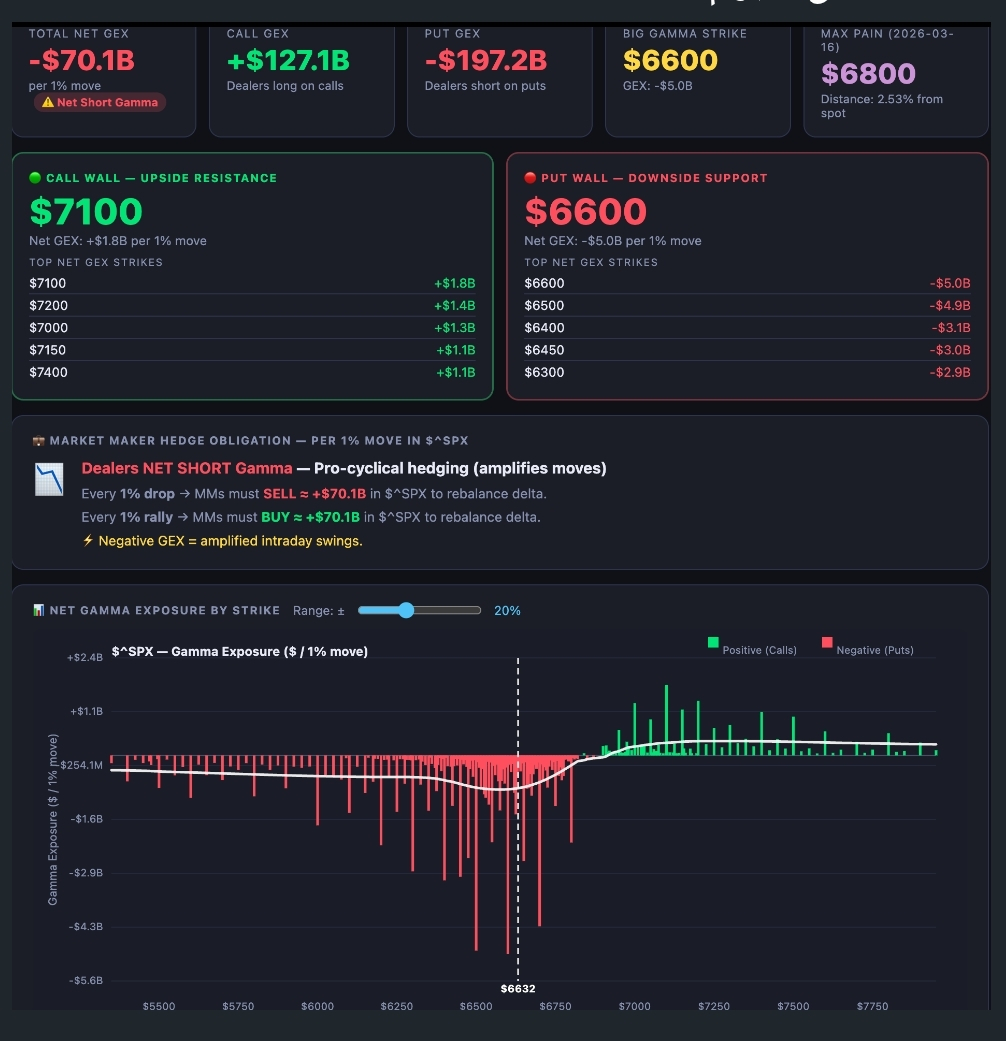
Je vous souhaite une bonne journée, partagez vos avis 🤝