


Actuellement, l'exploration de RWA par le marché Crypto se concentre principalement sur la tokenisation des actifs - c'est-à-dire comment mapper la propriété d'actifs réels comme les obligations d'État, les actions ou l'immobilier sur la chaîne pour réaliser un règlement et une détention plus efficaces. Cependant, cette solution, centrée sur une détention et un règlement efficaces, ne peut en réalité pas répondre entièrement à l'autre demande du marché financier, qui est le trading à levier et la gestion des risques par rapport aux fluctuations des prix des actifs.
Auteur de l'article : 欧易OKX
Source : MarsBit
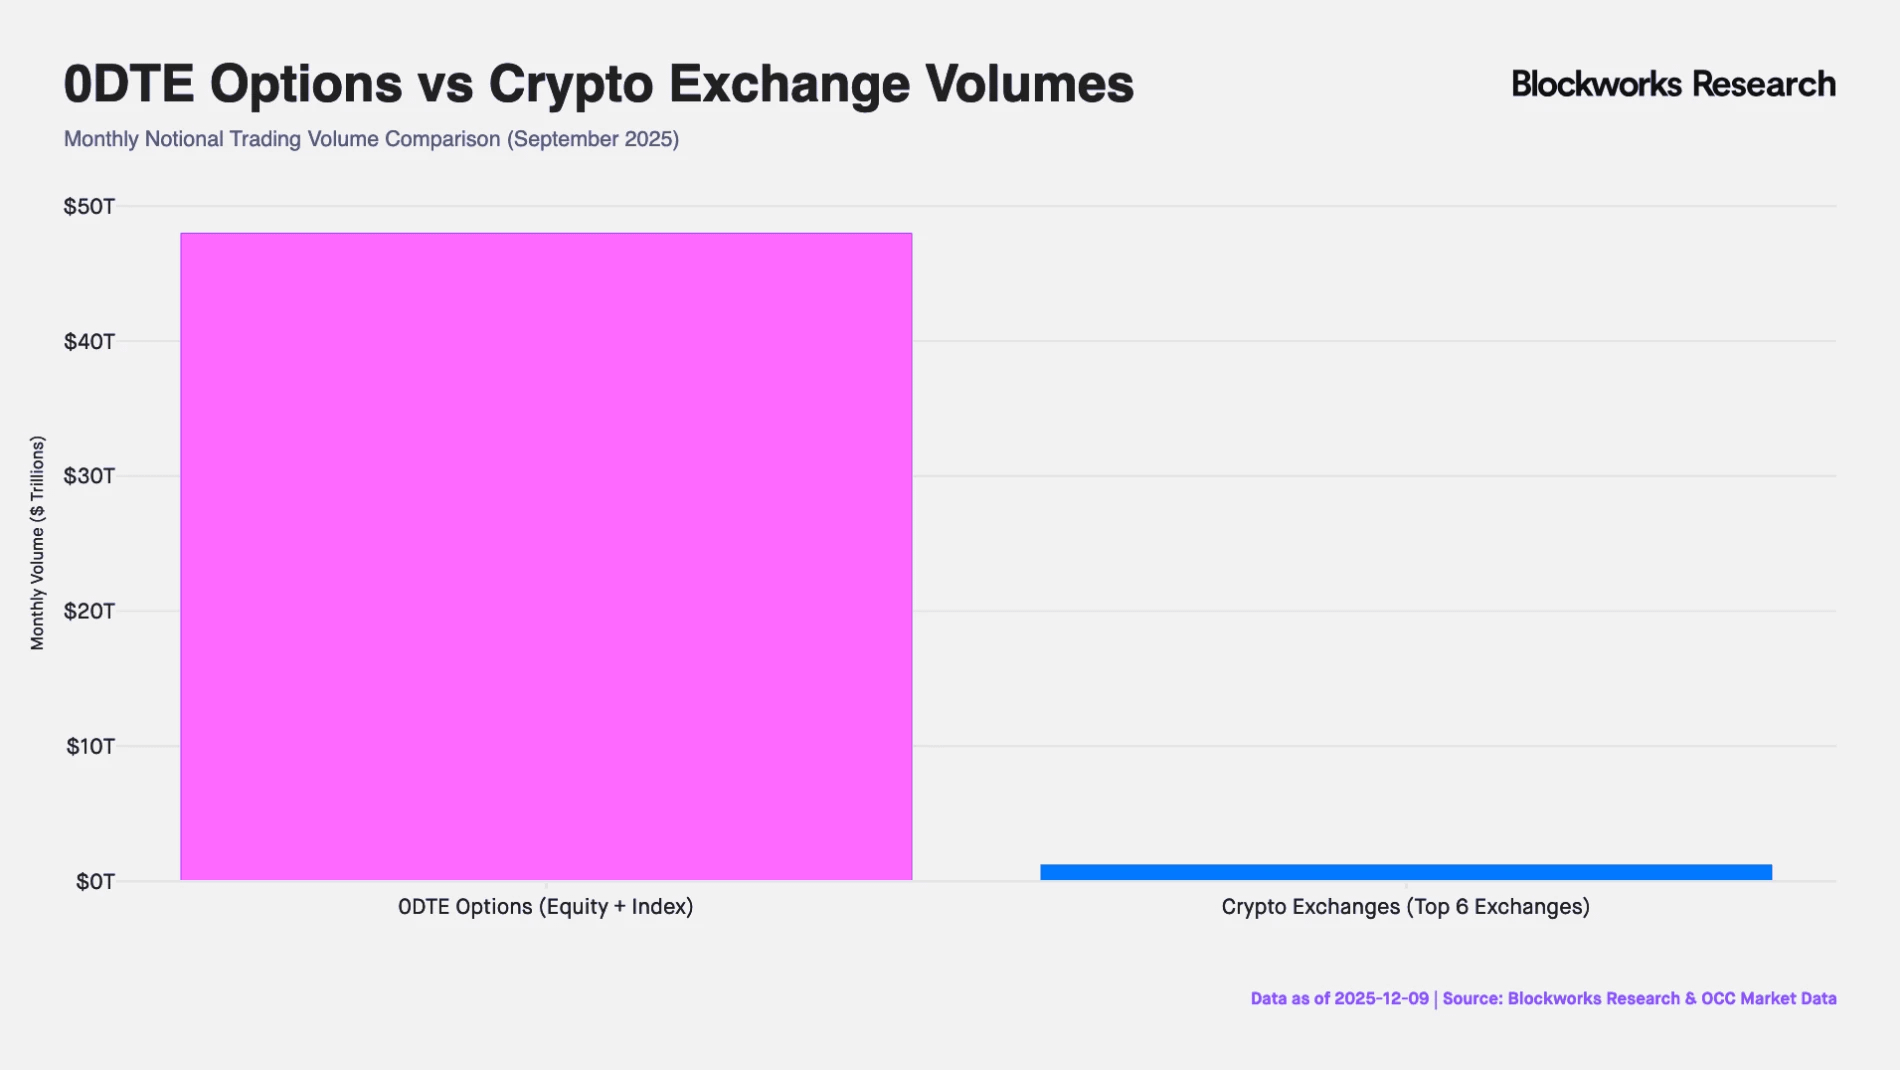
En fait, le véritable moteur de la liquidité sur les marchés financiers mondiaux n'est pas le détenteur statique d'actifs, mais les traders cherchant une exposition directionnelle à levier. Du marché des options à date d'expiration d'une valeur nominale d'environ 50 trillions de dollars aux États-Unis à un volume mensuel d'environ 30 trillions de dollars sur le marché CFD en dehors des États-Unis, la demande des investisseurs de détail pour un levier élevé et une exposition à court terme n'a jamais cessé. Malgré la taille énorme des transactions, les outils financiers traditionnels existants semblent toujours incapables de répondre à cette demande : les options 0DTE (options à date d'expiration zéro) obligent les traders à assumer à la fois le Theta (perte de temps) et le Vega (volatilité) en plus du simple pari directionnel, tandis que le marché CFD souffre de mécanismes opaques de boîte noire et de risques de contrepartie centralisés.
En réfléchissant du point de vue des traders cherchant une exposition directionnelle, de nombreux traders aspirent en réalité non pas à des "options" ou des "actions tokenisées", mais à une exposition purement Delta One (rendement linéaire/symétrique) - c'est-à-dire que la fluctuation des prix des actifs peut être directement et simplement convertie en gains ou pertes d'investissement, sans aucune perte ou déviation (Arthur Hayes a écrit à la fin de l'année dernière un article (Adapt or Die) revenant sur tout le contexte de leur développement des contrats perpétuels crypto, qui peut être intéressant à lire).
C'est dans ce déséquilibre structurel que les protocoles DeFi ont habilement saisi cette opportunité de marché. Certains entrepreneurs DeFi ont tenté d'introduire les contrats perpétuels éprouvés par près de 10 ans du marché crypto dans le domaine des actifs traditionnels. Ces produits adoptent une architecture de dérivés synthétiques, ancrant les prix des actifs sous-jacents grâce à des mécanismes de tarification d'oracle et de frais de financement, offrant des services de trading à levier 24/7 pour les actions, les matières premières et les devises, sans nécessiter la possession ou la livraison réelle des actifs.
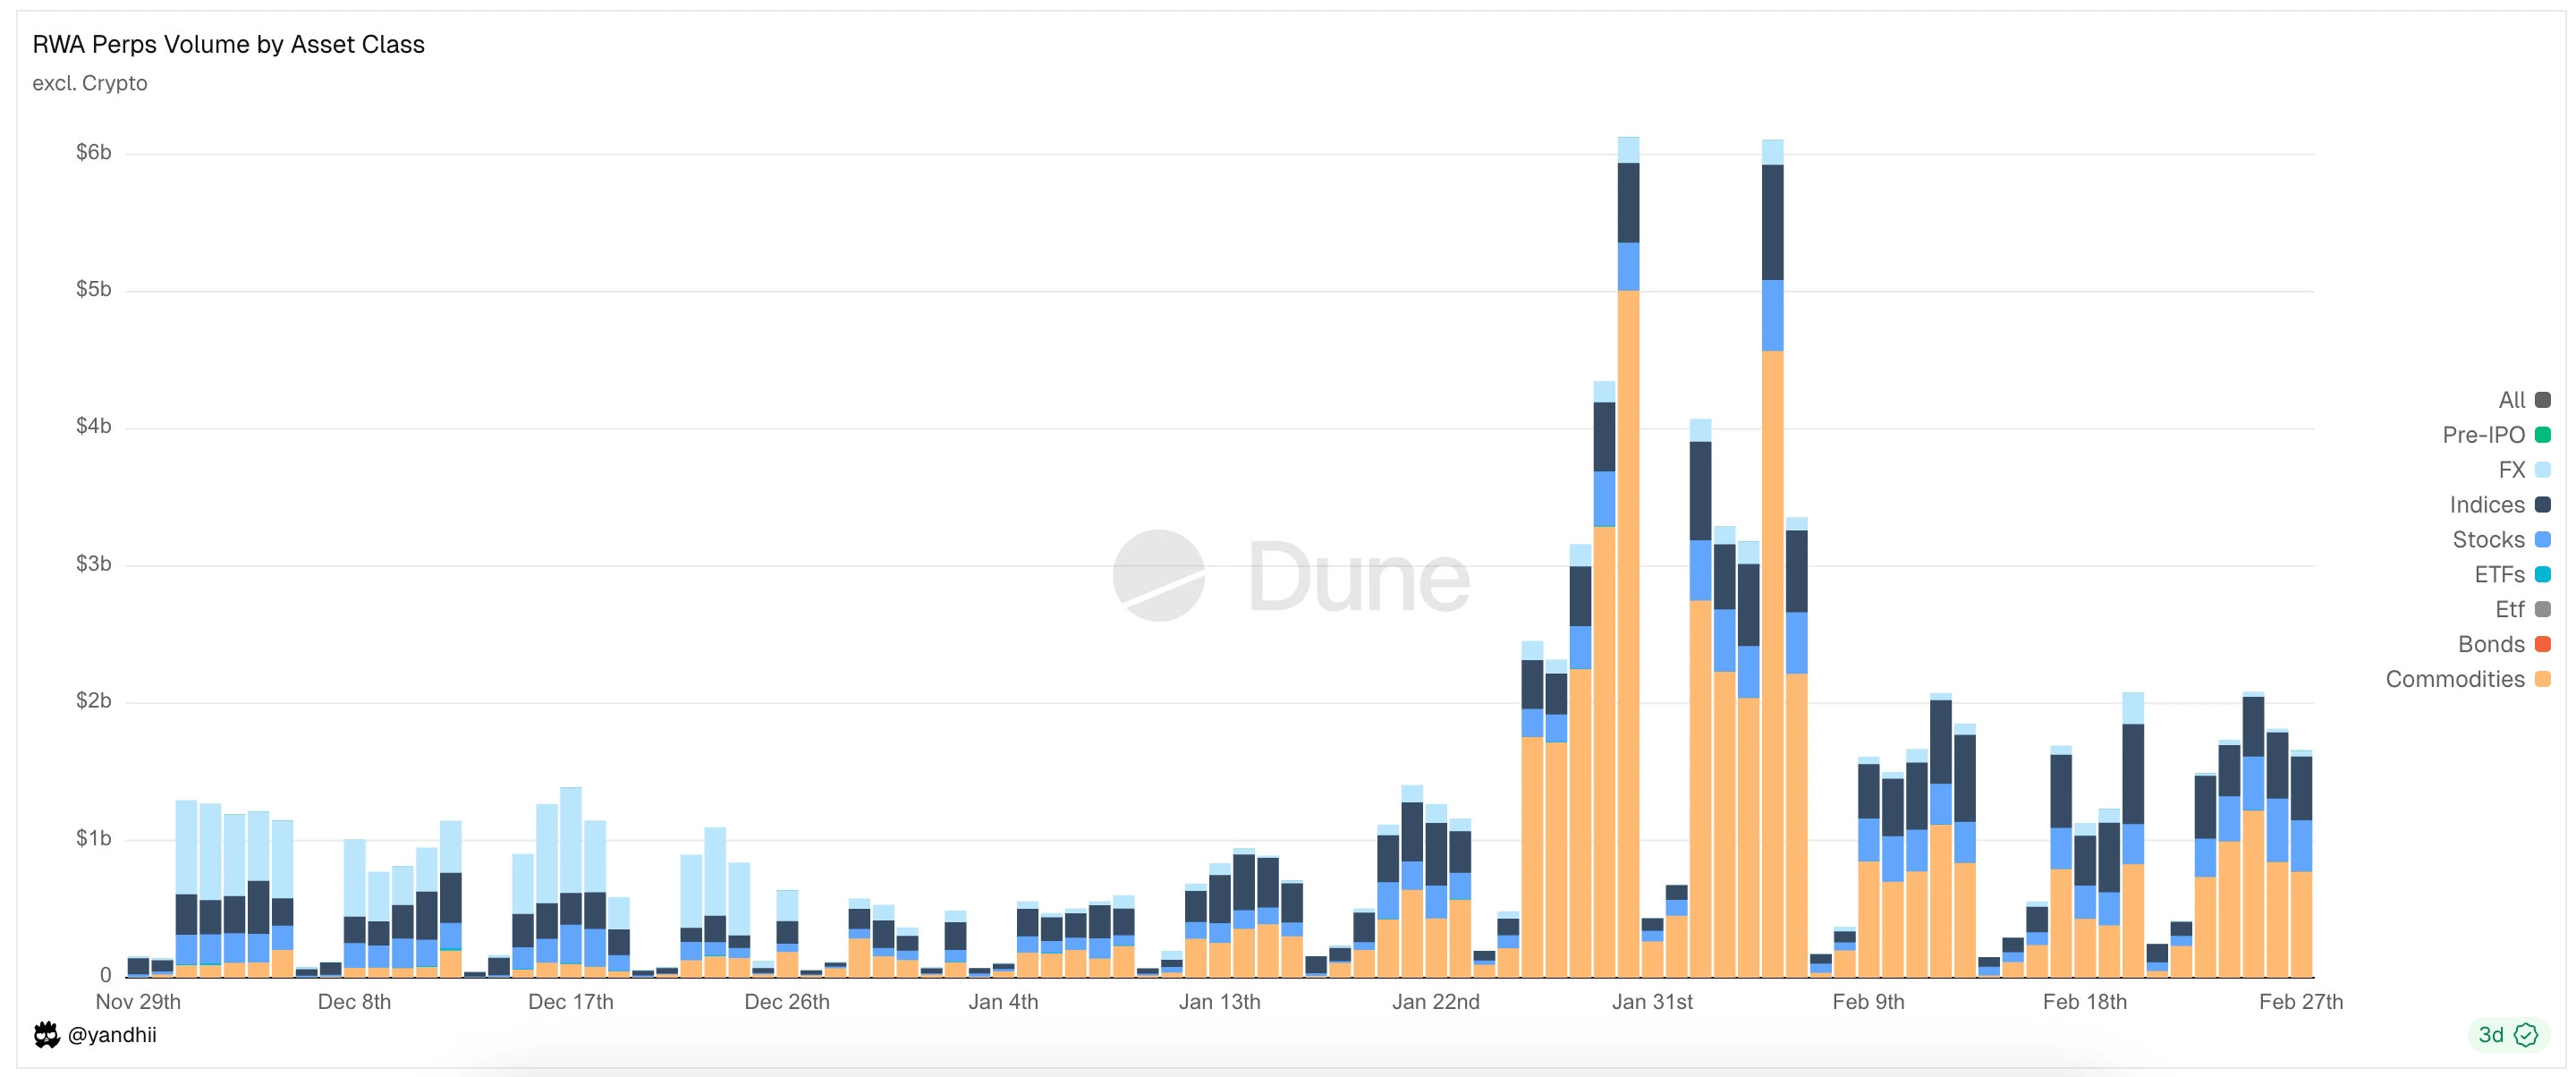
Graphique : Types d'actifs principaux échangés actuellement sur RWA Perps Dex.
Un, Contexte du marché (Opportunité d'entrée sur le marché des RWA Perps)
1.1 Entrée sur le marché 1 : Le marché des options 0DTE aux États-Unis.
Au cours des dix dernières années, le marché des options américain a subi une transformation structurelle profonde. Selon les données de Cboe Global Markets, le volume des transactions d'options sur l'indice S&P 500, en ce qui concerne les options à date d'expiration, est passé de moins de 5 % en 2016 à plus de 60 % actuellement, avec un volume nominal mensuel de 48 trillions de dollars (environ 40 fois le volume mensuel des contrats perpétuels sur les échanges CEX). Ces données reflètent non seulement une augmentation de la fréquence des transactions, mais révèlent également qu'il existe une puissante force de capital cherchant une exposition directionnelle à levier intrajournalier sur le marché.
Note : 0DTE signifie "Zero Days to Expiration", c'est-à-dire que les options expirant le jour même sont également appelées options à date d'expiration. Ces contrats d'options expirent à la fin de la journée de négociation. Les traders les utilisent pour des jeux à très court terme, obtenant des rendements rapides tout en évitant le risque de position overnight.
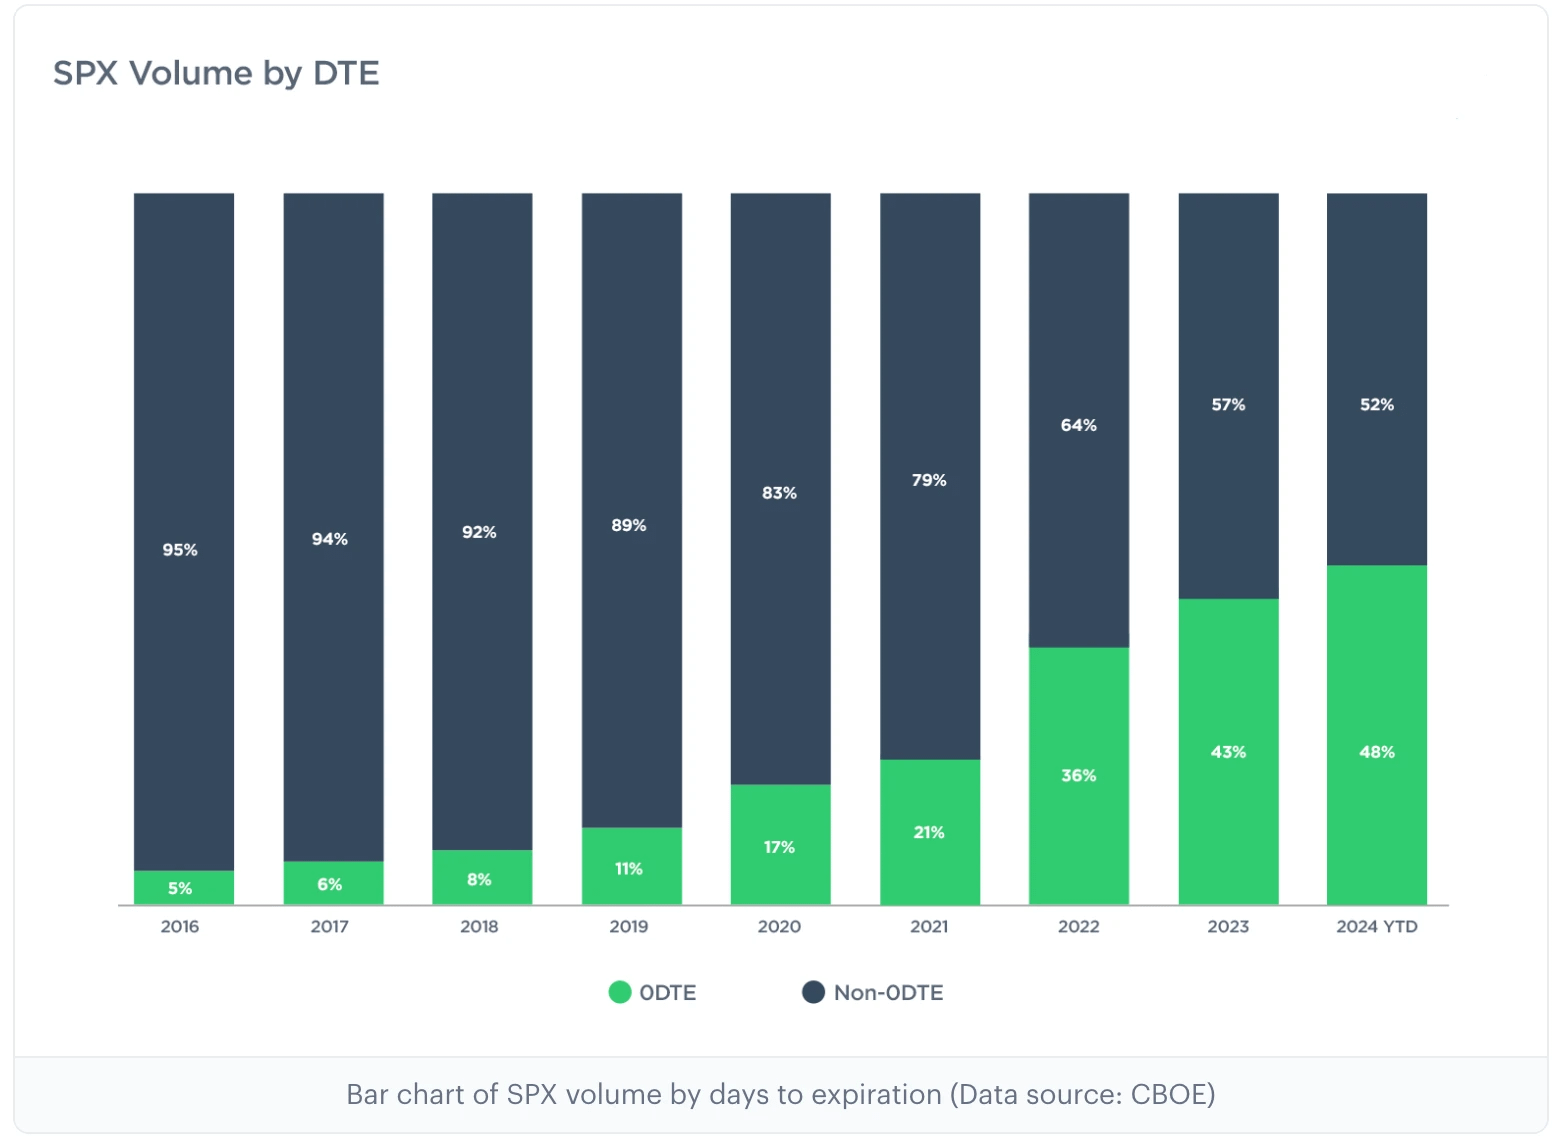
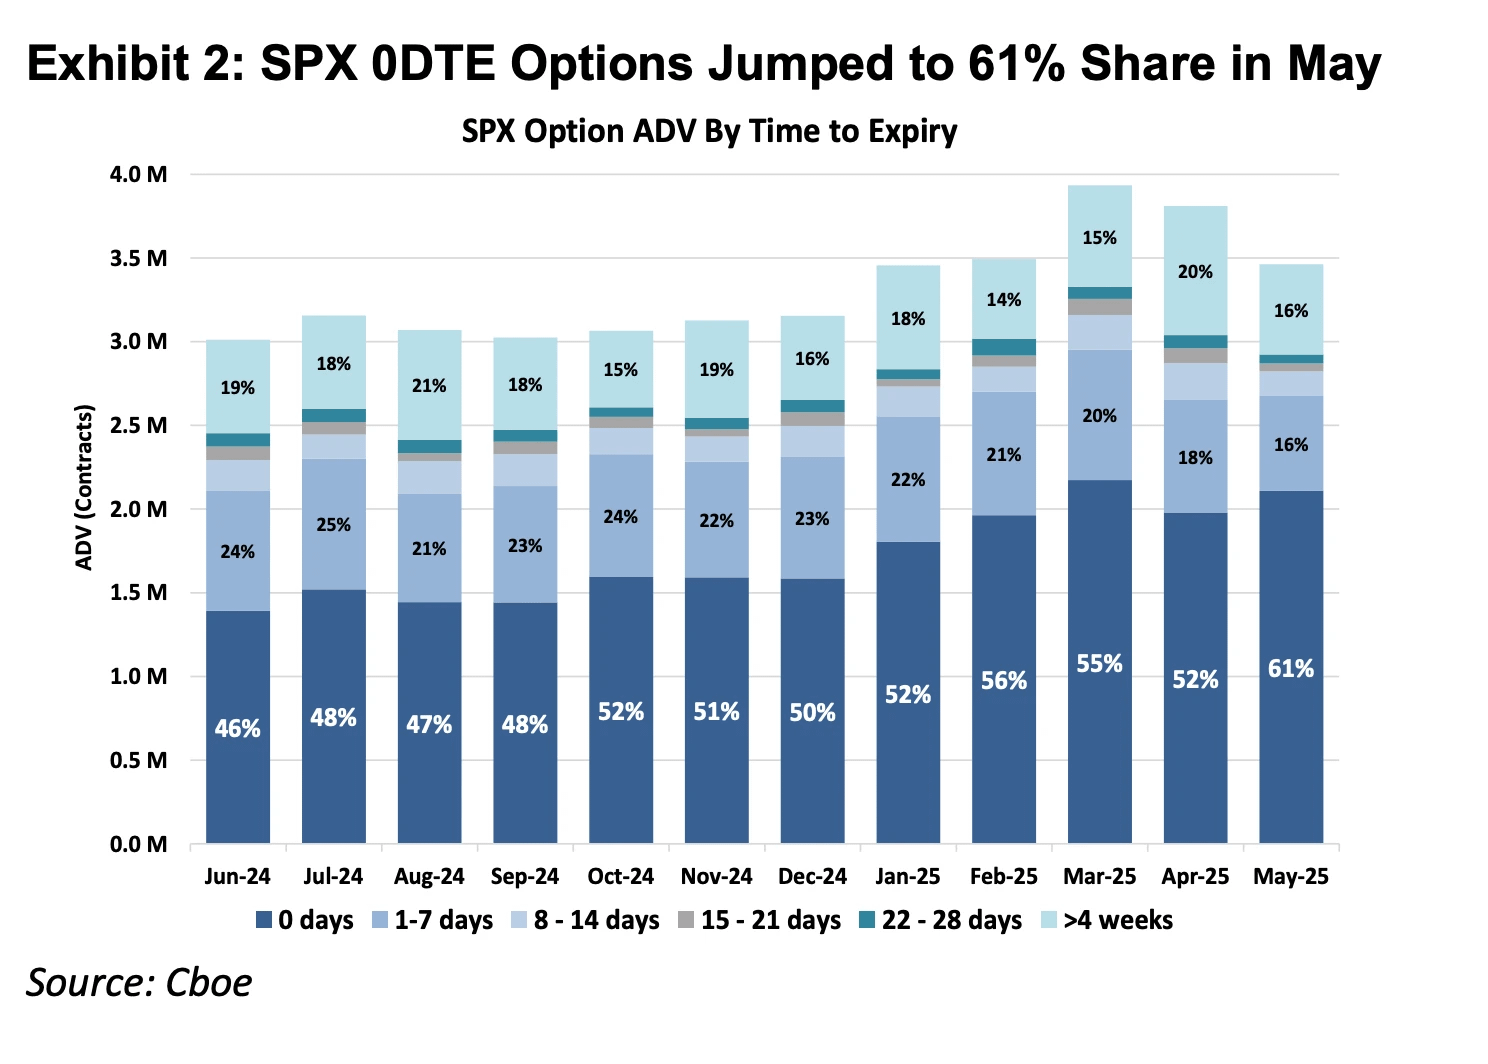
Graphique : Les deux graphiques ci-dessus montrent la proportion des options sur l'indice S&P 500 avec différentes dates d'expiration de 2016 à 2025, où l'option 0DTE est passée d'à peine 5% sur le marché des options en 2016 à 61% en 2025, ce qui montre que près de la moitié des transactions d'options sur l'indice S&P 500 parient sur la direction du jour même pour des jeux à très court terme.
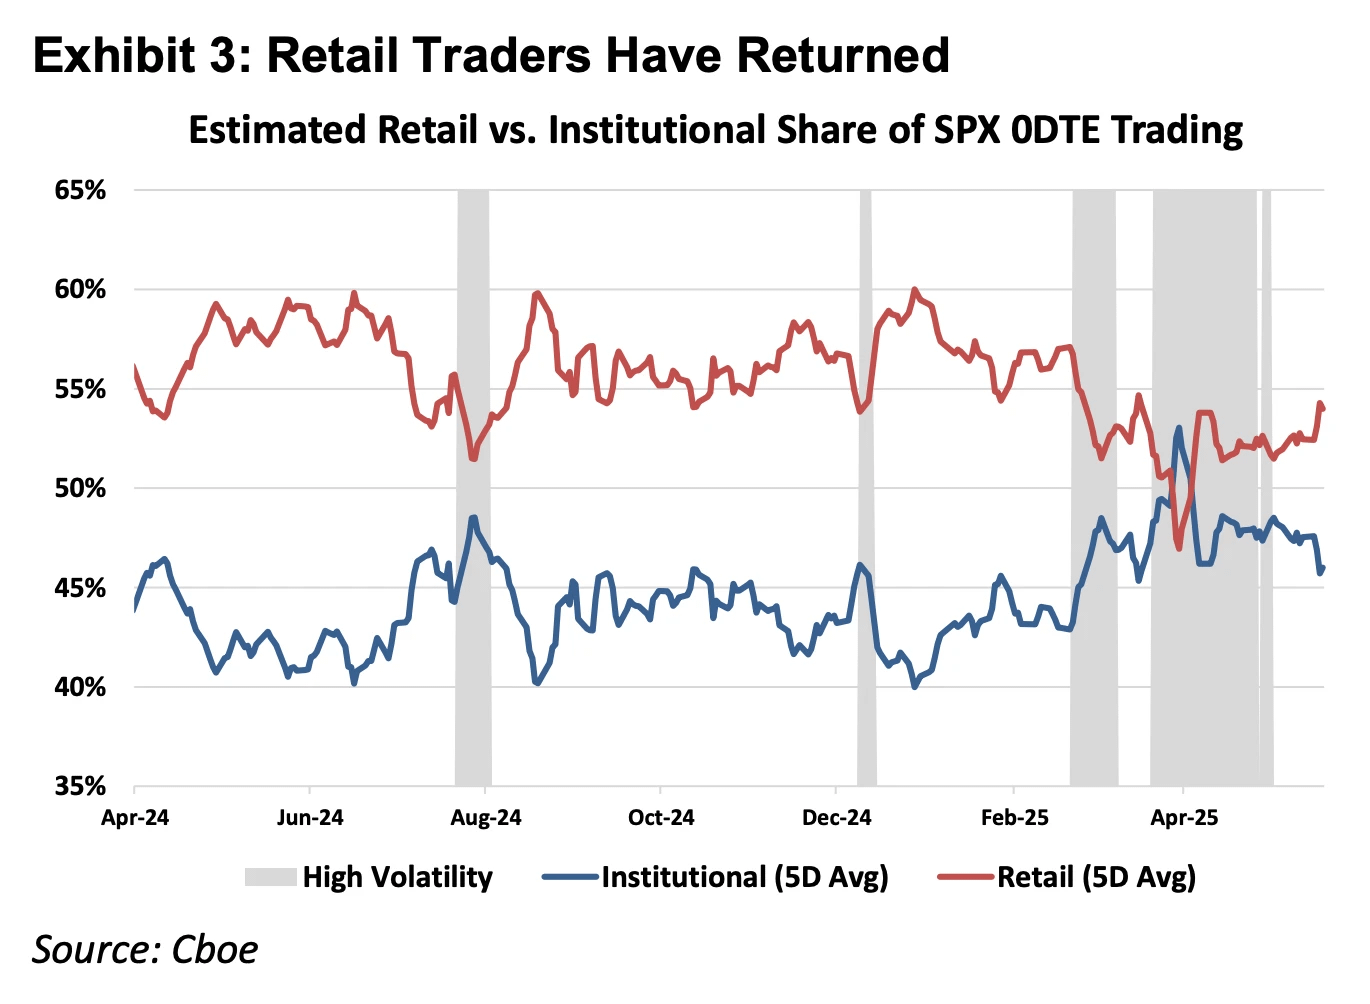
Graphique : Le tableau ci-dessus montre que les détaillants sont les principaux acteurs du marché 0DTE.
D'un point de vue des premiers principes des instruments financiers, les dérivés financiers peuvent être divisés en produits Delta One et en produits non linéaires. Les outils traditionnels Delta One comme les actions et les contrats à terme ont une exposition au risque symétrique : les gains résultant d'une augmentation du prix de l'actif et les pertes résultant d'une baisse sont proportionnels de manière linéaire. Cependant, le but initial de la conception des options était de gérer les risques asymétriques.
Par exemple, un gestionnaire de fonds détenant une grande quantité d'actions de la société Apple, qui est optimiste sur les fondamentaux à long terme de l'entreprise et ne souhaite pas vendre ses actions, mais craint qu'une volatilité à court terme des bénéfices n'entraîne une forte baisse du prix des actions. Dans cette structure, il peut acheter des options de vente pour assurer sa position. Dans cette structure, son potentiel de rendement est toujours conservé avec l'augmentation du prix des actions (rendement asymétrique à la hausse), mais son niveau de perte est strictement limité au montant de la prime payée (risque asymétrique à la baisse).
C'est précisément pour réaliser cette fonction d'assurance de "séparation des droits et des obligations" que la structure de coût des options doit non seulement refléter la valeur intrinsèque directionnelle (Delta), mais aussi inclure la probabilité de fluctuation (Gamma) et la valeur temporelle due à l'écoulement du temps (Theta).
La forte augmentation de la part de marché des options 0DTE ces dernières années révèle un paradoxe : de nombreux traders ne cherchent pas à gérer des risques asymétriques ou à effectuer des transactions complexes sur la volatilité, mais utilisent plutôt cela comme le seul moyen d'acquérir un levier directionnel intrajournalier. Dans ce cas, les traders sont contraints de payer un coût élevé de valeur temporelle (Theta Decay) pour une "fonction d'assurance" dont ils n'ont pas besoin. Tant que la vitesse d'augmentation de l'actif sous-jacent n'est pas suffisante pour couvrir la vitesse de déclin de la valeur temporelle, même avec une bonne orientation, la transaction peut toujours entraîner des pertes.
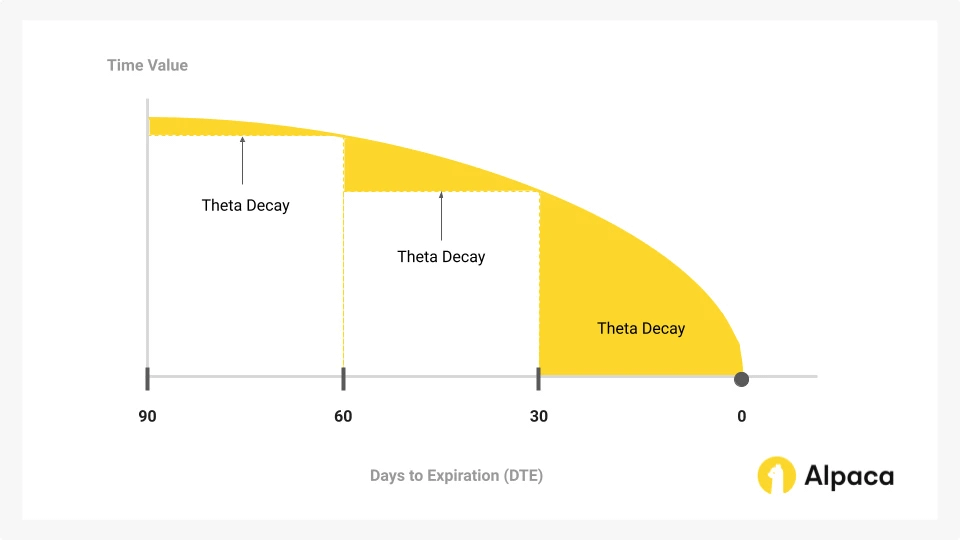
Graphique : La valeur temporelle est la principale partie qui diminue avec le temps dans les options, et c'est également le cœur de la bataille des traders d'options 0DTE.
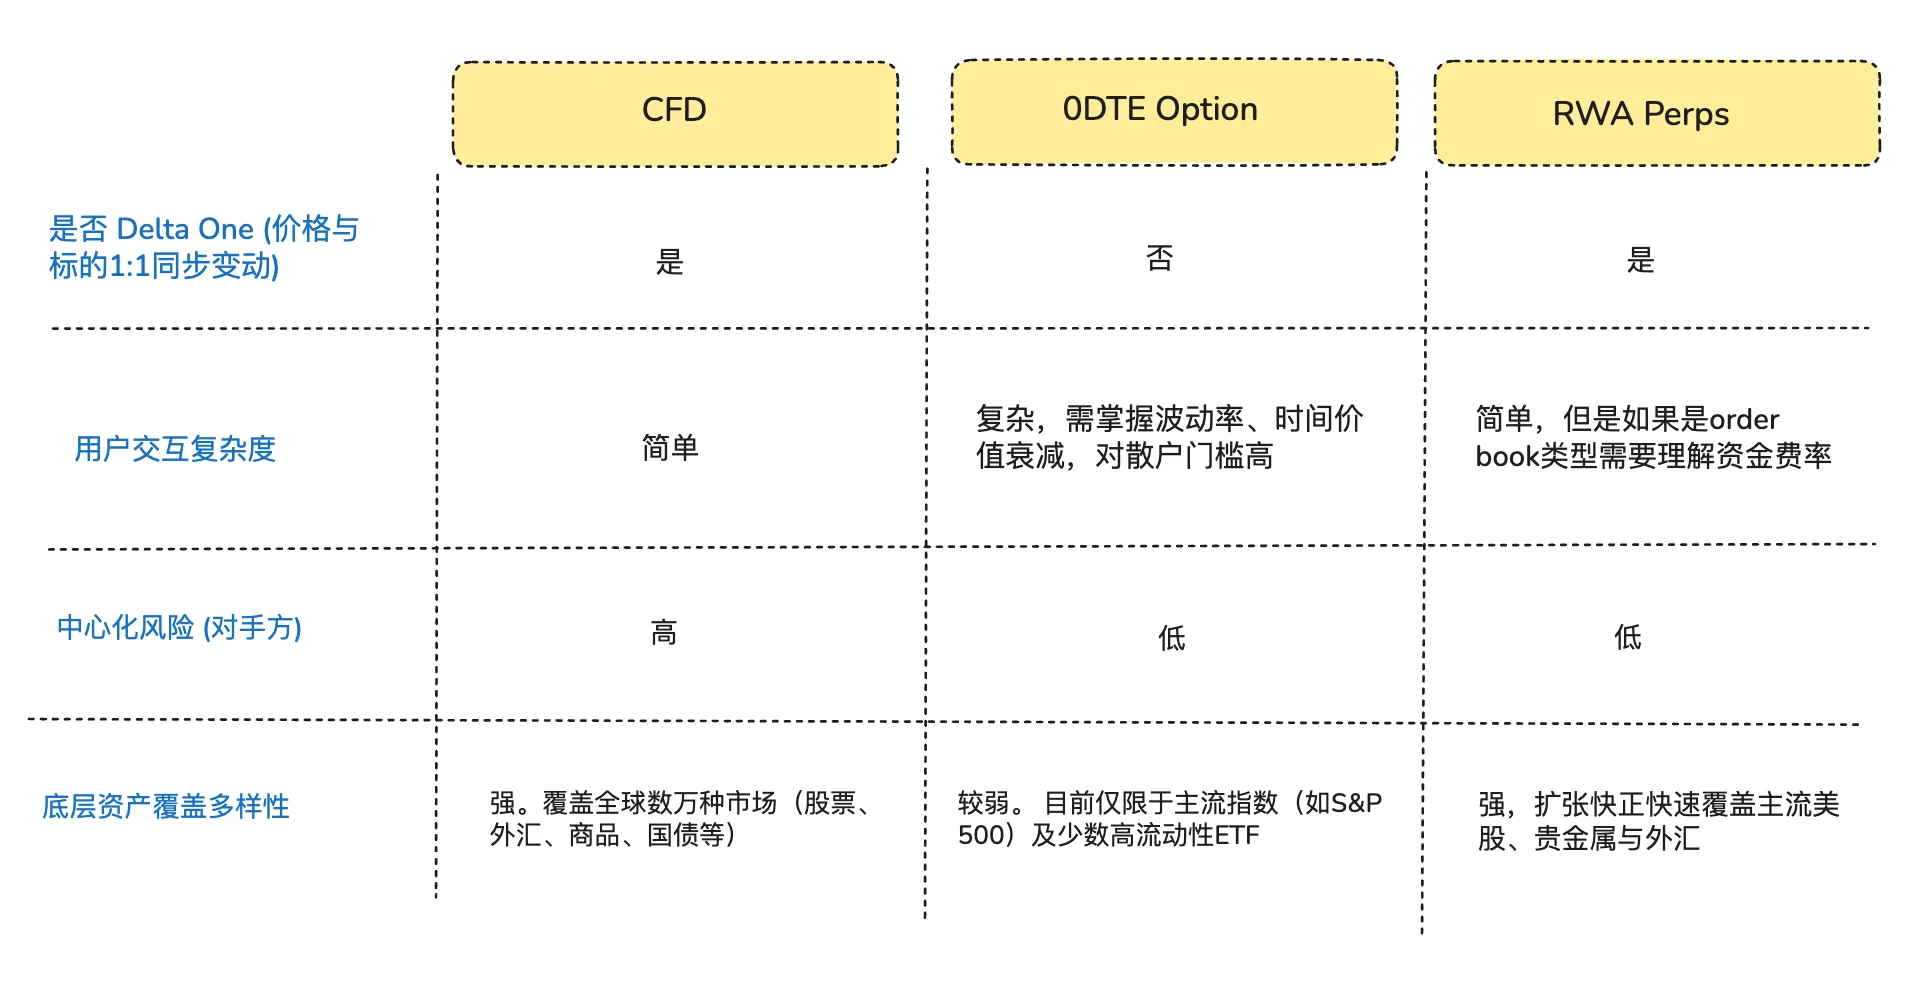
Ainsi, les contrats perpétuels, en tant que produit Delta One, ont pour valeur d'éliminer les coûts de temps et de volatilité superflus, offrant une exposition purement linéaire, ce qui peut mathématiquement mieux correspondre aux besoins de spéculation de ce capital que les options 0DTE.
1.2 Entrée sur le marché 2 : Le marché des CFD hors des États-Unis.
Sur les marchés en dehors des États-Unis, la demande de levier de détail est principalement satisfaite par les CFD (Contrat Pour Différence), avec un volume de transactions mensuel moyen atteignant 30 trillions de dollars en 2025.
Bien que les CFD offrent une structure de rendement linéaire Delta One, leur mode de fonctionnement sur le marché est basé sur un modèle de courtier, avec des problèmes de transparence significatifs. La grande majorité des courtiers CFD adoptent un modèle B-Book (market making interne), où le courtier agit directement comme contrepartie des clients (il existe également des courtiers sérieux en gestion des risques qui couvriront les clients bénéficiaires pour éviter des pertes, mais étant donné que quelques grandes sociétés de CFD ne représentent que 20% du marché, les 80% restants sont envahis par de nombreux petits courtiers, ce qui ne manque pas d'opérations obscures où les courtiers dépendent des pertes des clients pour réaliser des bénéfices), dans cette structure de jeu à somme nulle et cette boîte noire non transparente, les courtiers ont les droits techniques et les incitations économiques pour modifier les cotations, le slippage et la vitesse d'exécution.
Comparé aux produits CFD, les RWA Perps peuvent également être compris comme un "CFD transparent basé sur des contrats intelligents". En intégrant la logique de liquidation, le calcul des frais de financement et les cotations des oracles sur la chaîne, le protocole DeFi élimine la possibilité d'intervention des courtiers centralisés dans les résultats de trading. De plus, le mécanisme de règlement atomique basé sur des stablecoins améliore l'efficacité du flux de fonds à un niveau de seconde, réalisant une véritable auto-gérance des fonds et une liquidation en temps réel.
Deux, défis dans la construction de produits RWA Perps
Les RWA Perps ne sont pas simplement une copie simple de ce que nous avons vu auparavant avec des Perps axés sur les actifs cryptographiques, car les actifs cryptographiques sont caractérisés par un trading 7x24, une tarification en temps réel et un règlement en chaîne T+0, mais les actifs traditionnels sont soumis aux cadres juridiques du monde physique, aux jours fériés et aux protocoles de compensation bancaire obsolètes.
Cette propriété sous-jacente d'asynchronicité constitue le "triangle impossible" dans la conception des produits RWA Perps :
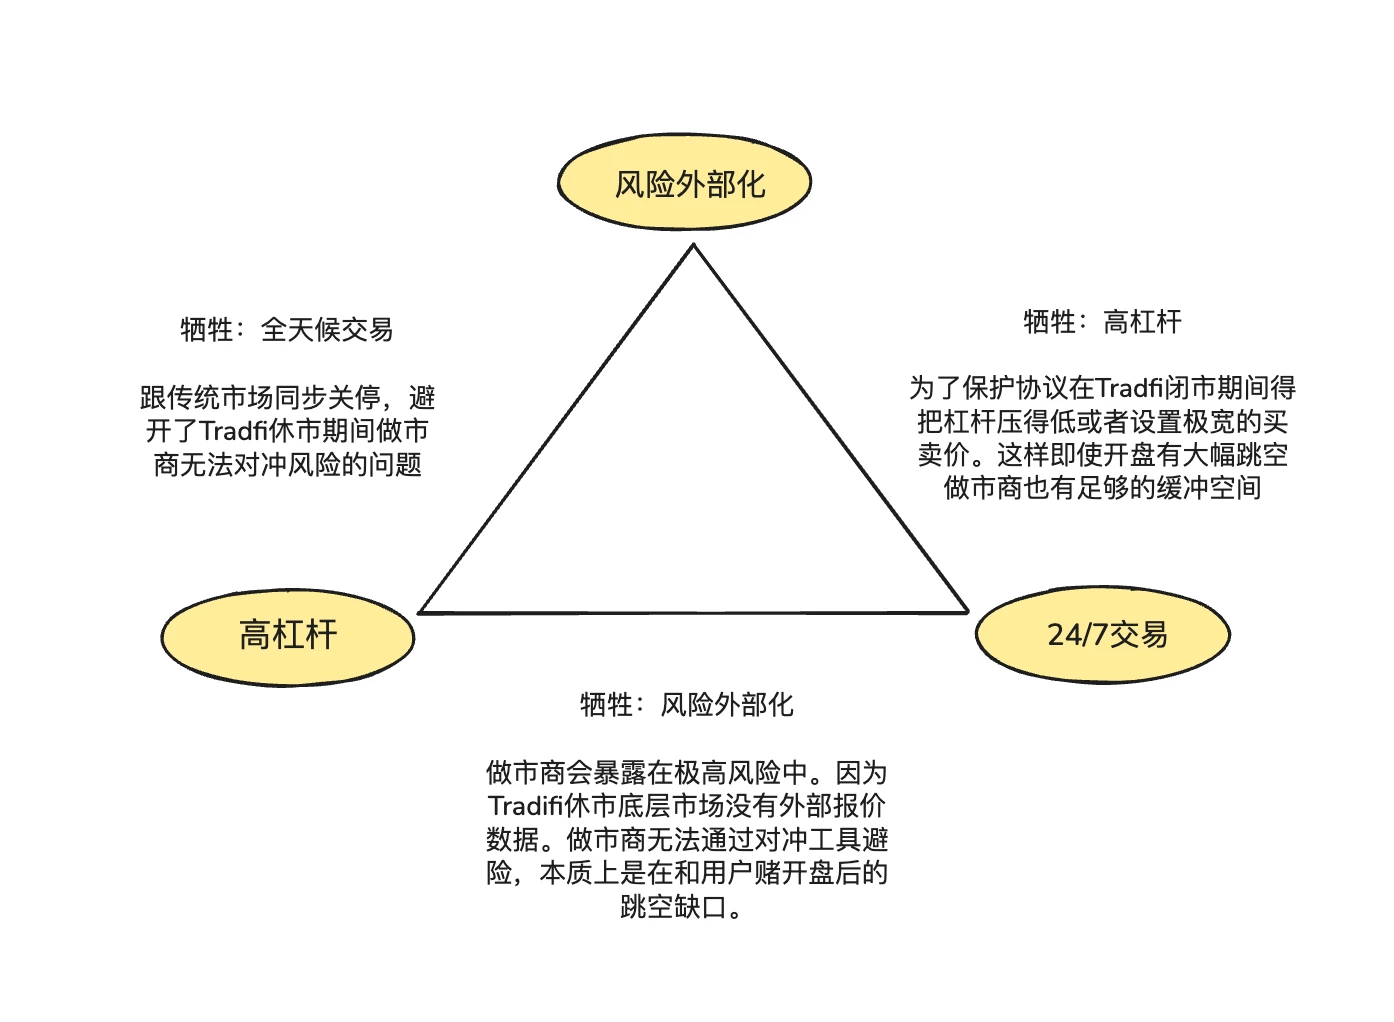
Leverage élevé (High Leverage) : répondre à la demande de spéculation des utilisateurs de détail pour un levier élevé.
Trading 24/7 (24/7 Availability) : maintenir la valeur fondamentale du DeFi de pouvoir réaliser des transactions à tout moment et en tout lieu.
Externalisation des risques (Risk Externalization) : assurer que le protocole et les market makers ne prennent pas de risques directionnels, permettant une survie systématique à long terme.
2.1 Comment le prix sur la chaîne des RWA Perps est-il ancré lorsque le marché des actions américaines est fermé ?
L'essence du produit Perps est "un miroir de découverte des prix", nécessitant un flux continu de prix spot externes. Cependant, lorsque le Nasdaq ou le CME ferme le week-end et la nuit, cela provoque des ruptures dans les sources de données des oracles.
Ce vide de tarification et de désalignement pendant les périodes de fermeture du marché américain engendre deux risques principaux :
Risque 1 : Les market makers manquent de canaux de couverture de risque suffisants lors des fermetures du week-end.
La raison pour laquelle les market makers professionnels peuvent offrir des spreads extrêmement étroits et une liquidité profonde est qu'ils ne parient pas sur la direction mais cherchent à maintenir des positions neutres tout en ne prenant que des spreads. Cela signifie que pour chaque contrat d'actions Tesla d'une valeur de 1 million de dollars vendu aux traders en chaîne, le market maker doit immédiatement acheter un montant équivalent d'actifs sur le marché spot ou à terme traditionnel pour couvrir ce risque.
Lorsque le marché traditionnel est fermé et que les canaux de couverture sont fermés, les market makers ne peuvent pas ajuster leurs positions de couverture. Pour éviter ce risque, les market makers pendant les périodes de fermeture n'ont d'autre choix que de retirer des ordres ou d'ajouter d'énormes primes de risque à leurs cotations. Cela explique pourquoi les spreads des modèles de carnet de commandes traditionnels s'élargissent de manière non linéaire jusqu'à des dizaines de fois des niveaux normaux le week-end, ce qui peut facilement conduire à une sécheresse de liquidité.
Risque 2 : Le "risque de saut" d'une ouverture à la hausse ou à la baisse extrême le lundi.
Le trading d'actifs crypto, en raison de sa nature de trading 24/7, a des courbes de prix d'actifs qui sont généralement continues, permettant aux moteurs de liquidation d'avoir suffisamment de temps pour liquider les positions des utilisateurs lorsque les prix baissent. Mais dans le domaine des RWA Perps, la pression à la hausse et à la baisse accumulée pendant les périodes de fermeture du marché se libère instantanément à l'ouverture du lundi. Si une ouverture à la hausse ou à la baisse significative se produit le lundi, le moteur de liquidation se retrouvera dans un vide dans la "discontinuité des prix", incapable de trouver une contrepartie pour exécuter la liquidation avant la défaillance.
Face à ces défis, il existe actuellement deux principales solutions pour les RWA Perps :
Tarification par simulation interne (comme TradeXYZ / Hyperliquid) : introduction d'un algorithme de moyenne mobile exponentielle (EMA), permettant au prix de "deriver" lentement en fonction de la force d'achat et de vente sur la chaîne lorsque l'oracle est déconnecté, maintenant une coque 7x24, mais théoriquement pouvant toujours être manipulée comme un "marché fantôme".
Dégradation forcée du risque (comme Ostium) : c'est une solution de gestion des risques plus pragmatique. Ostium a introduit la propriété 0DTE : exigeant que toutes les positions à fort levier soient automatiquement liquidées ou considérablement réduites avant la clôture. Seules les positions à faible levier (avec une marge tampon suffisante pour couvrir un glissement de 5% à 10%) sont autorisées à être maintenues pendant la nuit. Cette approche échange une partie de la "perpétuité" pour la sécurité absolue du système face à un saut à l'ouverture du lundi, empêchant le pool LP d'être perforé par des défauts systémiques.
2.2 Comment fournir à faible coût une profondeur de trading de niveau TradFi sur la chaîne ?
Dans le développement des DEX, le choix entre la fourniture de liquidité et le mécanisme d'exécution des ordres est une variable clé déterminant l'efficacité du capital du système, la logique de répartition des risques et l'expérience utilisateur. Les deux solutions principales en cours sont : CLOB (carnet de commandes à prix limite central) et Oracle-based Pool (pool alimenté par oracle).
Hyperliquid a validé le succès du modèle de carnet de commandes pour les actifs crypto natifs, son cœur étant l'absence de friction dans l'exécution de la couverture : les market makers peuvent transférer le risque entre plateformes en millisecondes en utilisant des stablecoins. Une fois qu'un market maker reçoit une commande sur le carnet de commandes en chaîne, il peut utiliser des stablecoins pour se couvrir en millisecondes sur le CEX fonctionnant 24/7. Étant donné que les fonds et les actifs crypto circulent dans un réseau crypto hautement interconnecté, le coût de couverture est extrêmement bas, permettant aux market makers de maintenir les spreads de cotation dans une fourchette très étroite, attirant ainsi le volume de transactions et établissant un cycle de rétroaction positif.
Dans le domaine des RWA, les market makers font face à d'énormes frictions de couverture transfrontalières : d'une part, le désalignement temporel entre l'USDC en chaîne (T+0) et la compensation en fiat traditionnelle oblige les market makers à maintenir une grande quantité de dollars inactifs sur leurs comptes traditionnels en tant que fonds de couverture de réserve. D'autre part, le mécanisme de fermeture des banques traditionnelles pendant le week-end et les jours fériés empêche les market makers de se couvrir rapidement en cas de mouvements de marché soudains pendant les jours non ouvrés.
C'est aussi pourquoi la fondatrice d'Ostium, Kaledora, a toujours insisté pour adopter un modèle basé sur des pools plutôt que la logique centrale des carnets de commandes, car elle estime que le type de couverture sans friction d'un échange d'actifs crypto natifs est très difficile à réaliser dans le domaine des RWA perps. Lorsque le market maker prend une commande NVDA dans les RWA Perps, il ne peut pas utiliser des stablecoins pour se couvrir sur le Nasdaq en millisecondes, car il doit franchir de nombreux obstacles dans les canaux bancaires traditionnels.
2.3 Comment le système garantit-il qu'il ne fait pas faillite lorsque les traders réalisent des bénéfices continus dans un marché unidimensionnel ?
Le troisième défi concerne la manière dont le protocole peut garantir une capacité de paiement à long terme via des couvertures externes. Le modèle de pool de GMX a pu perdurer sur le marché crypto en raison de son rôle de "dealer passif", utilisant les avantages statistiques d'un grand échantillon pour absorber de manière stable l'usure des positions à fort levier générées par des fluctuations fréquentes et les bénéfices de liquidation. Dans un marché crypto caractérisé par des fluctuations, cette attente mathématique est favorable pour le pool LP.
Mais la distribution des risques des actifs RWA est complètement différente. Les indices majeurs comme le S&P 500 présentent souvent des tendances unilatérales à long terme pendant plusieurs années. En l'absence de mécanismes d'externalisation des risques (couverture), les profits continus des utilisateurs se traduiront directement par des pertes nettes pour le pool de fonds LP, rendant le système incapable de capter les dividendes des fluctuations et risquant d'être complètement drainé par les positions unilatérales, face à l'épuisement de la capacité de paiement.
Trois, projets représentatifs et jeux d'architecture : tarification par oracle + pool (basé sur des pools + tarification par oracle) vs. carnet de commandes.
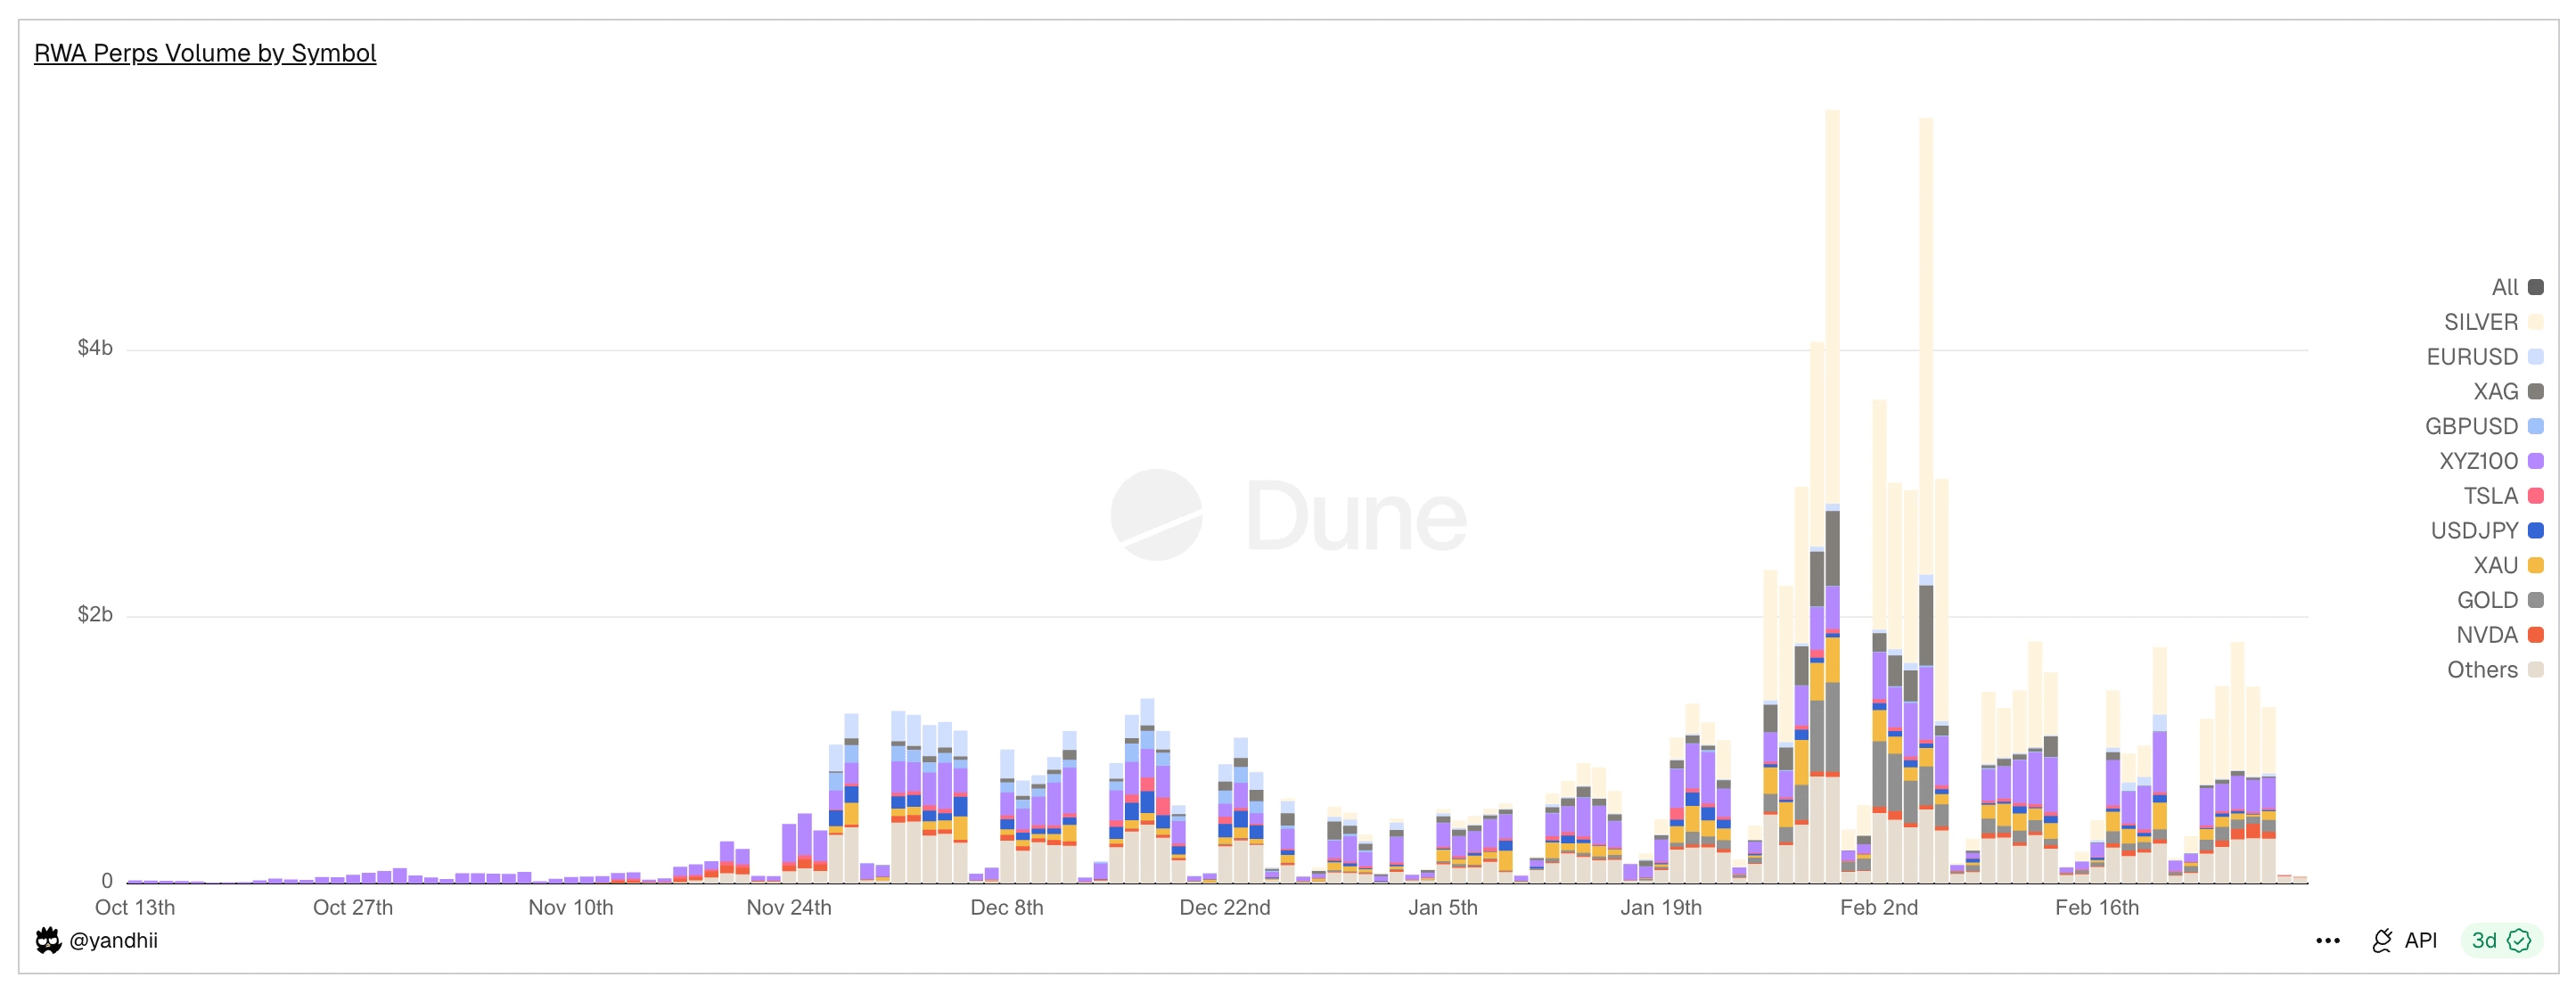
Graphique : Situation du volume de transactions journalières sur RWA Perps Dex, montrant la forte contraction du volume de transactions le week-end.
Le conflit central des RWA Perps tourne toujours autour de la "discontinuité du temps physique" : bien que chaque plateforme RWA Perps ait généré plus de deux milliards de dollars de volume de transactions en 30 jours, le volume des transactions peut chuter de 70 à 90 % pendant le week-end. Ces données révèlent l'état actuel de l'industrie : bien que le DeFi tente de se libérer de la gravité de la finance traditionnelle, la liquidité dépend toujours fortement des horaires d'ouverture de TradFi.
Face à cette discontinuité, le marché a évolué vers deux paradigmes d'architecture complètement différents : le modèle de pool de couverture active représenté par Ostium et le modèle de carnet de commandes à tarification interne représenté par Trade.xyz dans l'écosystème Hyperliquid.
3.1 Projets RWA Perps précoces Synthetix, Gains Network
Avant qu'Ostium et Hyperliquid n'essaient de reconstruire le trading RWA avec des mécanismes de couverture complexes ou des carnets de commandes, le marché DeFi avait déjà effectué un premier tour d'expérimentation avec des "actifs synthétiques". Des protocoles précoces comme Synthetix et Gains Network ont validé le concept des RWA Perps, prouvant la forte demande de capital sur la chaîne pour une exposition aux actifs traditionnels, mais exposant également pleinement le plafond des premières générations de mécanismes en termes d'efficacité du capital et de gestion des risques.
Synthetix : Modèle de pool de dettes globales
Synthetix est l'un des premiers protocoles à tenter d'introduire les prix des actifs réels sur la chaîne. Entre 2020 et 2021, Synthetix a tenté de manière agressive de lancer des actions miroir comme sAAPL et sTSLA, essayant d'introduire des actions américaines sur la chaîne.
En tant que pionnier du modèle "pool contrepartie" (la contrepartie étant tous les stakers de SNX), la philosophie de conception de Synthetix est de créer un modèle d'échange sans carnet de commandes et avec une liquidité illimitée : tous les actifs synthétiques sont échangés librement aux prix fournis par les oracles, sans nécessiter de correspondance avec une contrepartie, ce qui a grandement résolu le problème de l'activation de la liquidité au début.
Synthetix a retiré la plupart des actifs RWA après 2021, la raison principale étant que le niveau protocolaires manquait de mécanismes de couverture actifs, les actifs américains comme sTSLA étant facilement attaqués lorsque leur prix ne pouvait pas être mis à jour pendant les fermetures du marché.
Dans l'ensemble, Synthetix a à l'époque créé un modèle offrant une liquidité d'actifs miroirs RWA sur la chaîne par le biais de pools de dérivés, avec un design sans carnet de commandes + cotations par oracles qui reste influent jusqu'à présent, mais le produit a en fait commencé à se retirer du marché des RWA Perps vers 2022.
Gains Network (gTrade) : Modèle de pool de market making alimenté par des prix d'oracle.
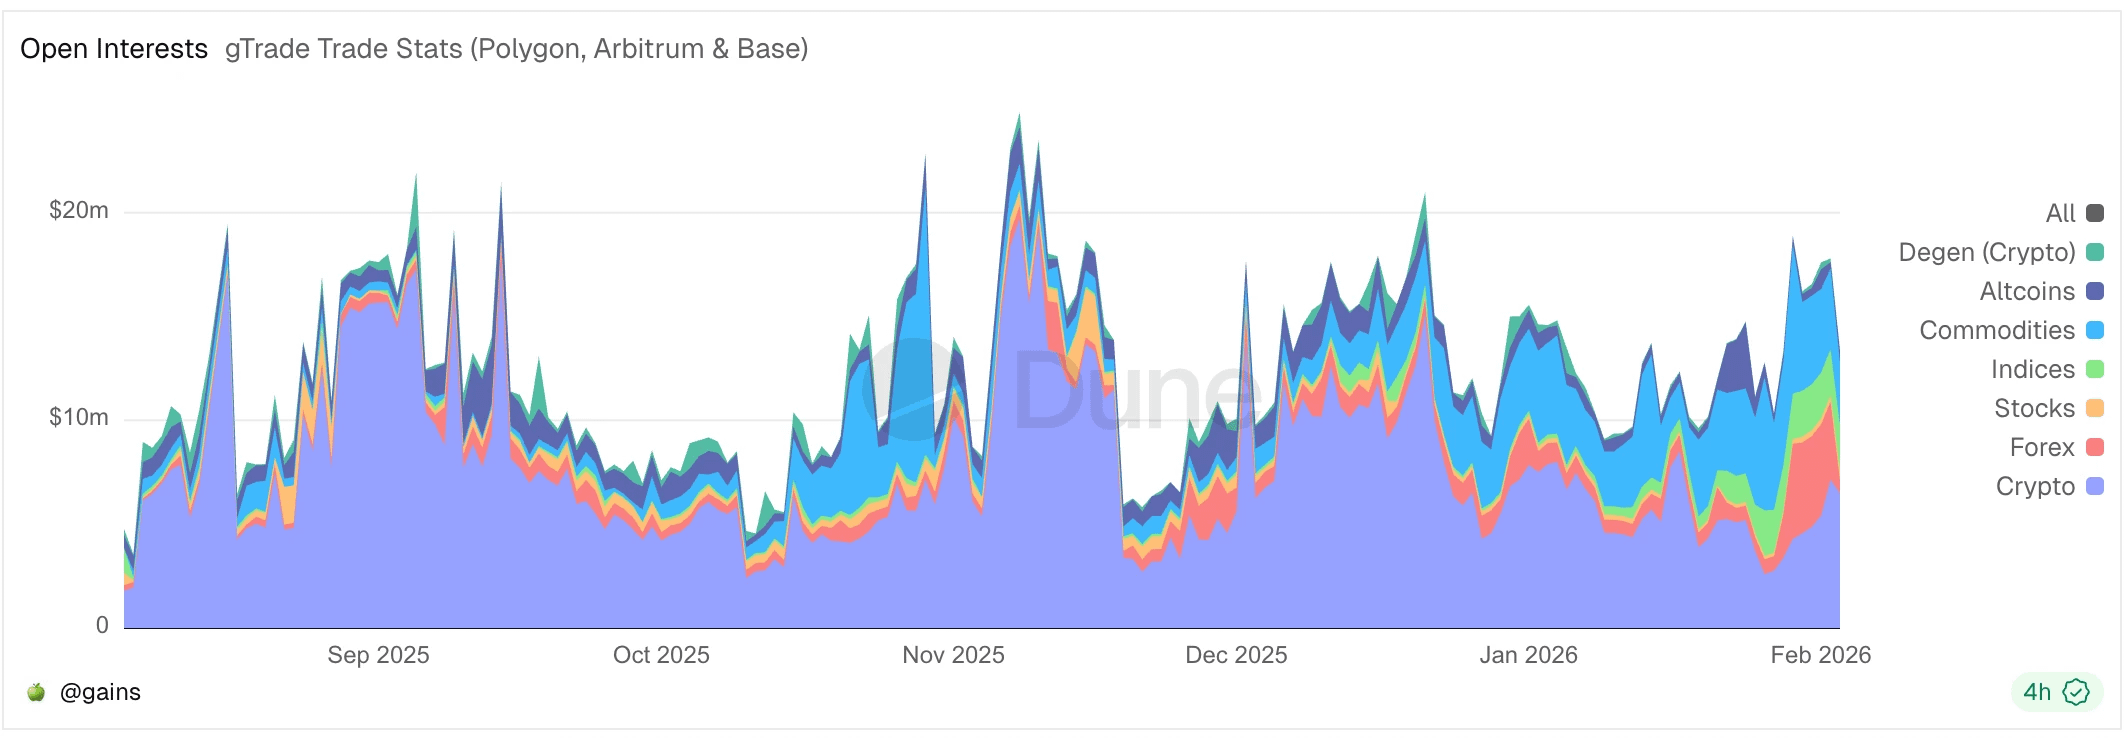
Gains est un autre projet représentatif explorant le trading synthétique RWA sur la chaîne, supportant plusieurs paires de trading, y compris les crypto-monnaies, les devises et les actions américaines. Son approche de conception consiste à utiliser un pool d'actifs indépendant comme contrepartie : les utilisateurs utilisent des USDC, DAI, ETH comme collatéral pour ouvrir des positions de levier synthétiques, les gains et pertes de trading étant pris en charge par le pool de fonds (gToken Vault).
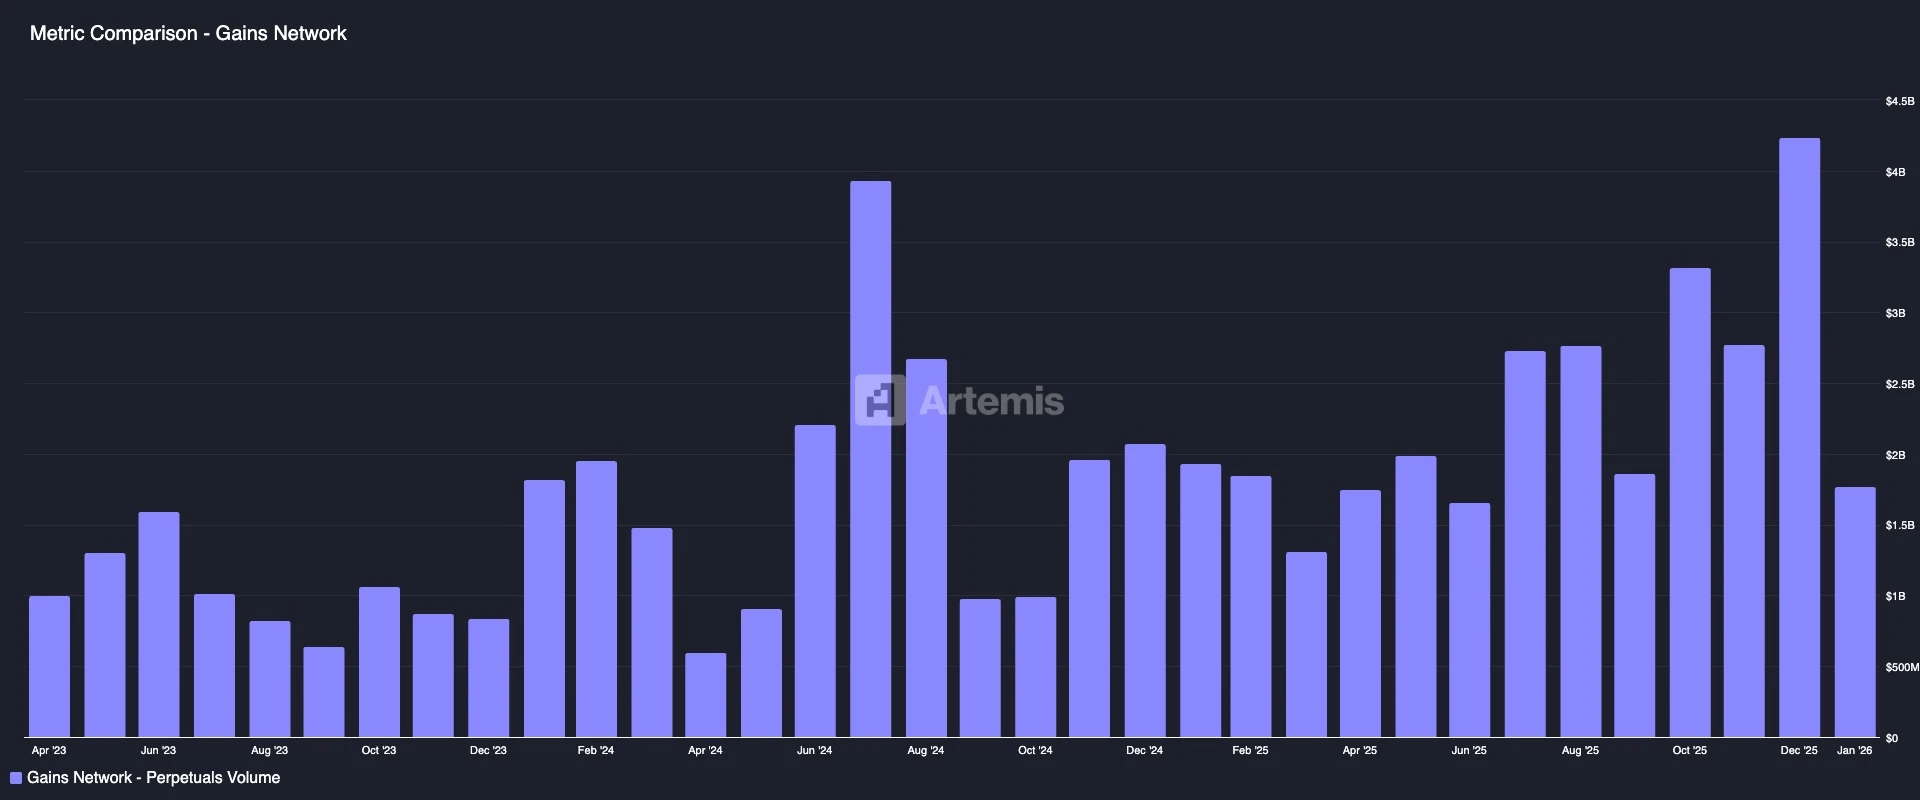
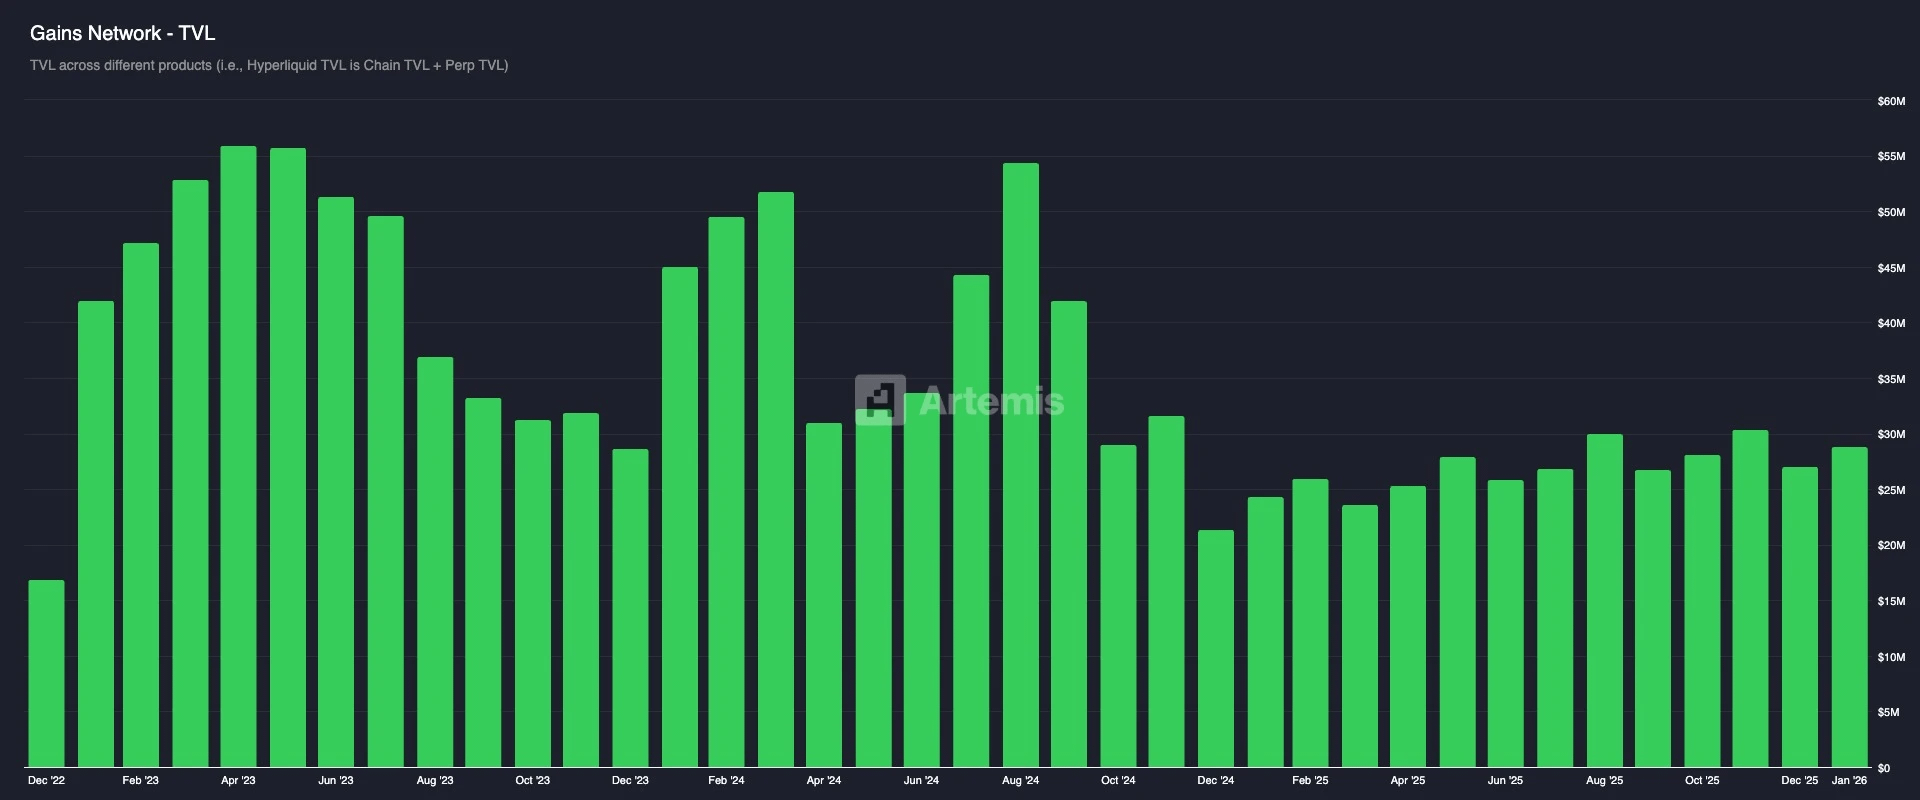
Modèle de liquidité et mécanisme de jeu de market making :
Pool unilatéral : le pool de fonds de market making de Gains est principalement constitué de stablecoins comme USDC/DAI.
Le token GNS comme tampon de risque et d'incitation : Pour éviter que le pool de fonds de market making ne soit percé lors de conditions de marché extrêmes, le protocole a introduit le token GNS comme dernière ligne de défense. Lorsque le pool de fonds de market making est excédentaire, le protocole achètera et brûlera des tokens GNS avec les bénéfices excédentaires du pool pour réduire l'inflation. Lorsque le pool de fonds de market making est déficitaire, le système émettra des GNS supplémentaires et les vendra sur le marché extérieur pour compléter les fonds de market making.
En matière de tarification, Gains s'appuie sur Chainlink pour obtenir des prix en temps réel et applique un spread fixe, dont les revenus de spread sont répartis entre les LP et les stakers de GNS. Des mécanismes de gestion des risques incluent des frais d'impact sur les prix (facturés pour les gros ordres pour simuler le slippage et compenser les risques du pool de fonds), une protection limite (définissant des limites supérieures et inférieures pour les profits et pertes sur les ordres pour forcer la prise de bénéfices ou la liquidation) et d'autres conceptions.
Dans l'ensemble, Gains a offert une expérience de trading synthétique hautement levée et multi-marché, considérée comme l'un des exemples les plus importants de l'échange décentralisé par rapport aux plateformes centralisées, prouvant que le modèle "oracle + pool" peut soutenir des transactions à grande échelle sous une gestion des risques raisonnable, mais cela a également révélé les défis auxquels le pool doit faire face, tels que le risque concentré de profit et l'absence de mécanismes de couverture, fournissant des expériences pour l'innovation des mécanismes des projets ultérieurs.
3.2 Ostium : Surmonter les limitations du modèle basé sur des pools et créer un courtier CFD sur la chaîne.
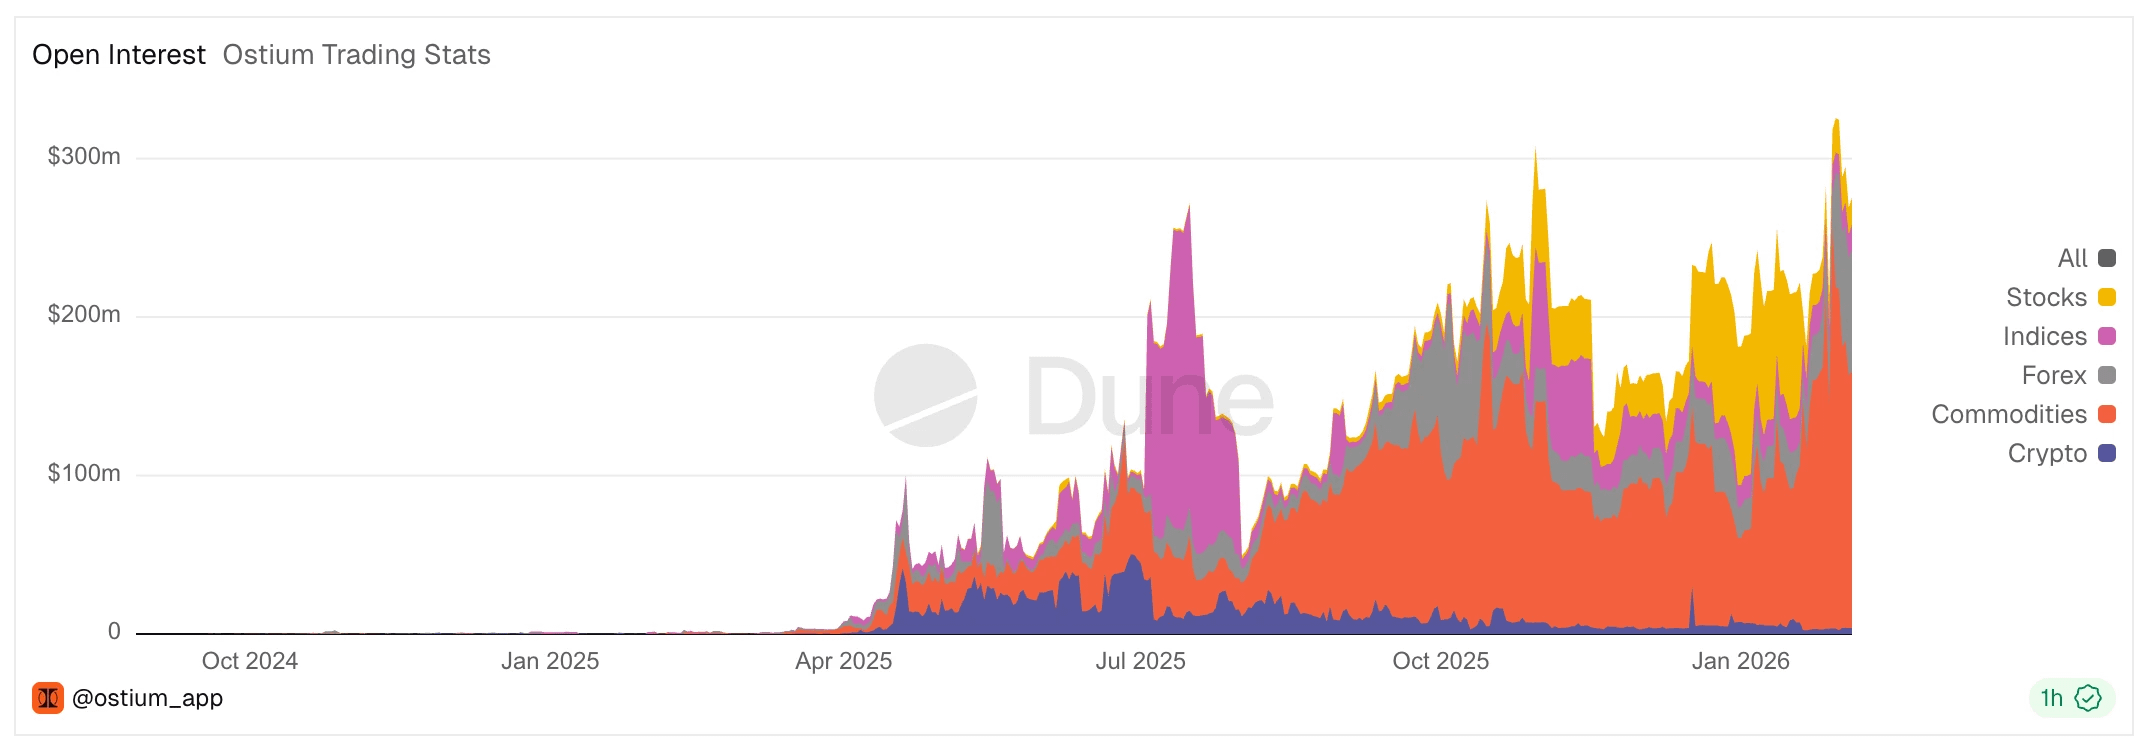
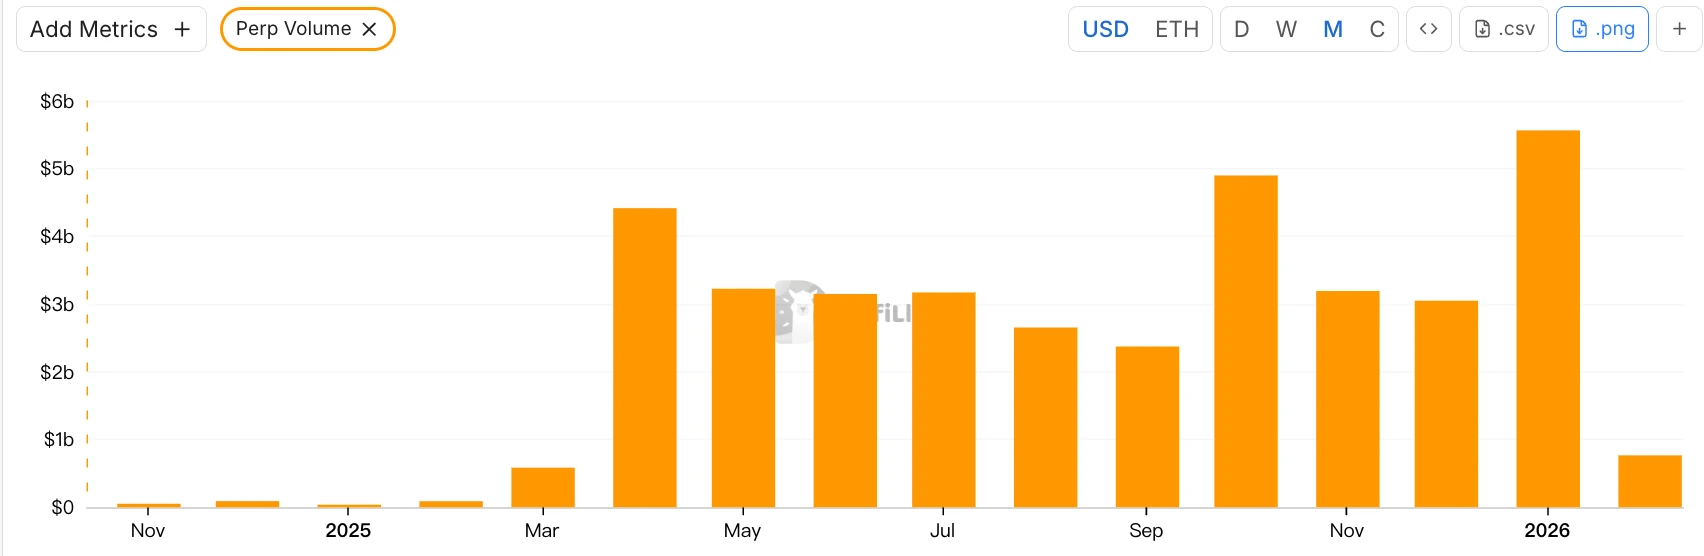
Ostium est un DEX RWA Perp qui a émergé ces dernières années, le projet sera officiellement lancé sur le mainnet Arbitrum en août 2025. En matière de fourniture de liquidité et de mécanisme d'exécution des commandes, Ostium a également choisi le modèle basé sur des pools comme architecture principale, mais il a pris conscience des limites du modèle de pool traditionnel où "le profit des traders équivaut à la perte des LP", qui est défavorable pour les LP à long terme, et plus important encore, limite le volume de transactions maximal, ne parvenant pas à élargir l'échelle du marché (comme nous l'avons analysé dans la recherche sur Perp Dex précédente). Pour cela, ils ont effectué quelques conceptions spéciales pour intégrer l'A-Book (couverture) et le B-Book (absorption interne) des courtiers traditionnels sur la chaîne pour atténuer ce conflit de jeu à somme nulle.
Interprétation du modèle de liquidité et du mécanisme de jeu de market making.
Modèle de liquidité de base (architecture à deux niveaux)
Tampon de premier niveau : Tampon de liquidité (Liquidity Buffer) C'est le "rempart" détenu par le protocole, accumulé grâce aux revenus du protocole. Les bénéfices des traders sont d'abord couverts ici, et les pertes entrent aussi ici en premier. Bien que les mécanismes détaillés soient différents, son rôle est similaire à celui du tapis de protection du pool de market making dans Gains Network.
Tampon de second niveau : Trésor de market making (OLP Vault) C'est le pool de fonds fourni par les LP. Ce n'est que lorsque les fonds du Tampon de Liquidité sont épuisés que l'OLP interviendra en tant que contrepartie directe.
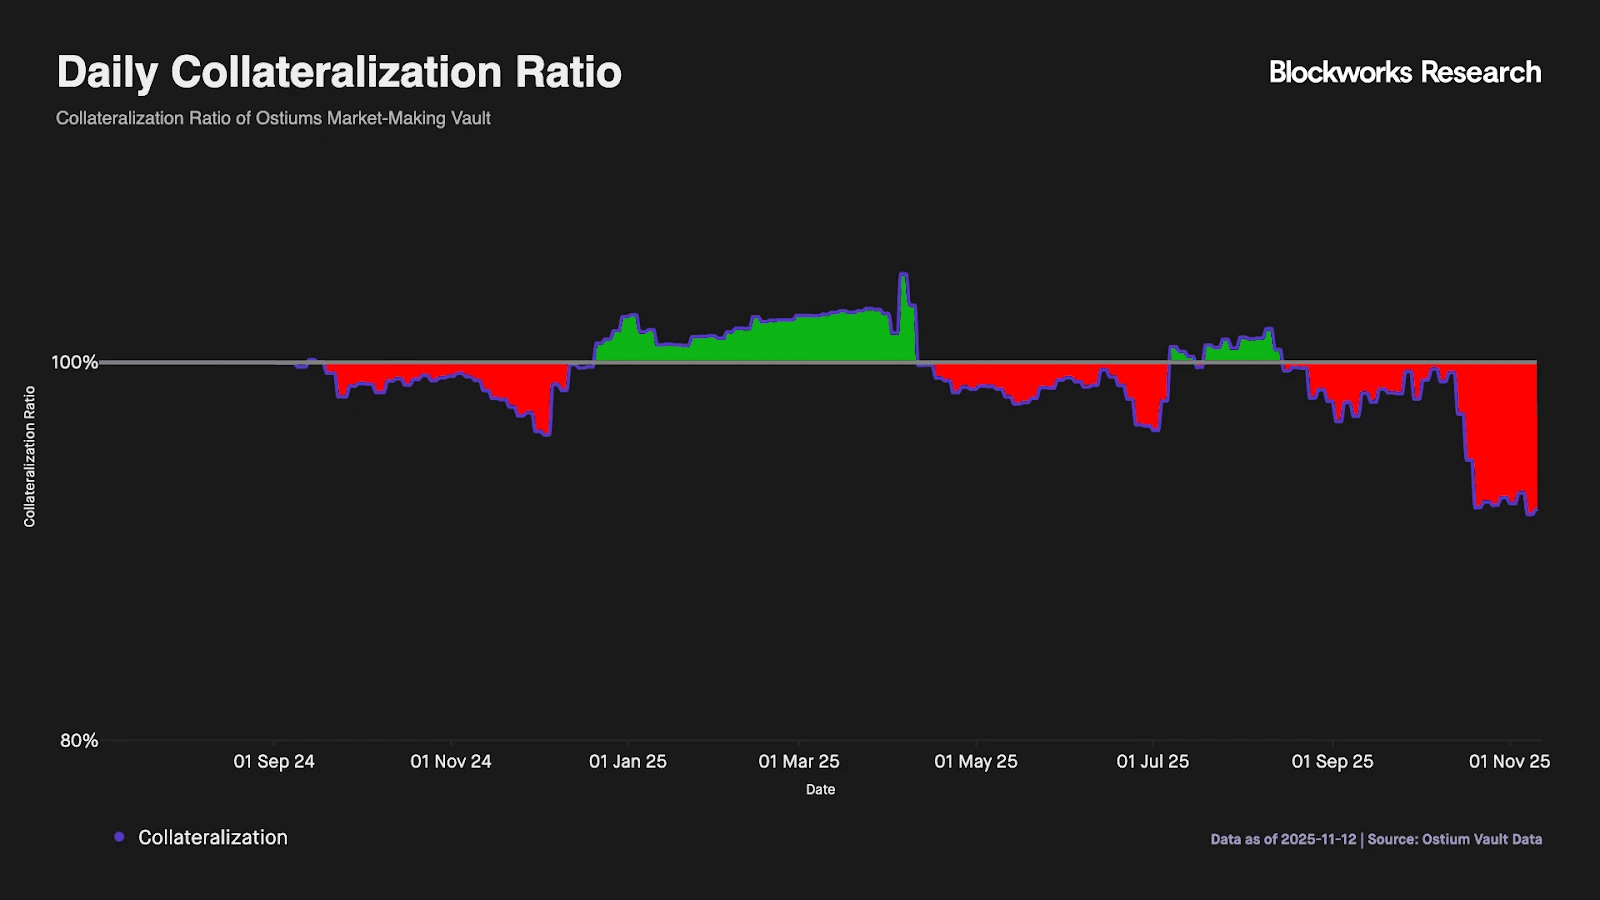
Évolution principale pour surmonter les limitations du modèle basé sur des pools : Séparer complètement "règlement" et "market making" : Ostium a compris que ces simples tampons à deux niveaux ne peuvent pas faire face à un déséquilibre directionnel à long terme (les données montrées ci-dessous le prouvent également, les fonds de la couche de tampon de liquidité peuvent facilement être épuisés, lorsque le produit de version v1 n'avait que ces deux couches de base, les LP devaient toujours faire face à un risque unidimensionnel à long terme), pour cela, Ostium a introduit un design plus important - séparant complètement les fonctions de règlement et de market making des pools passifs de LP.
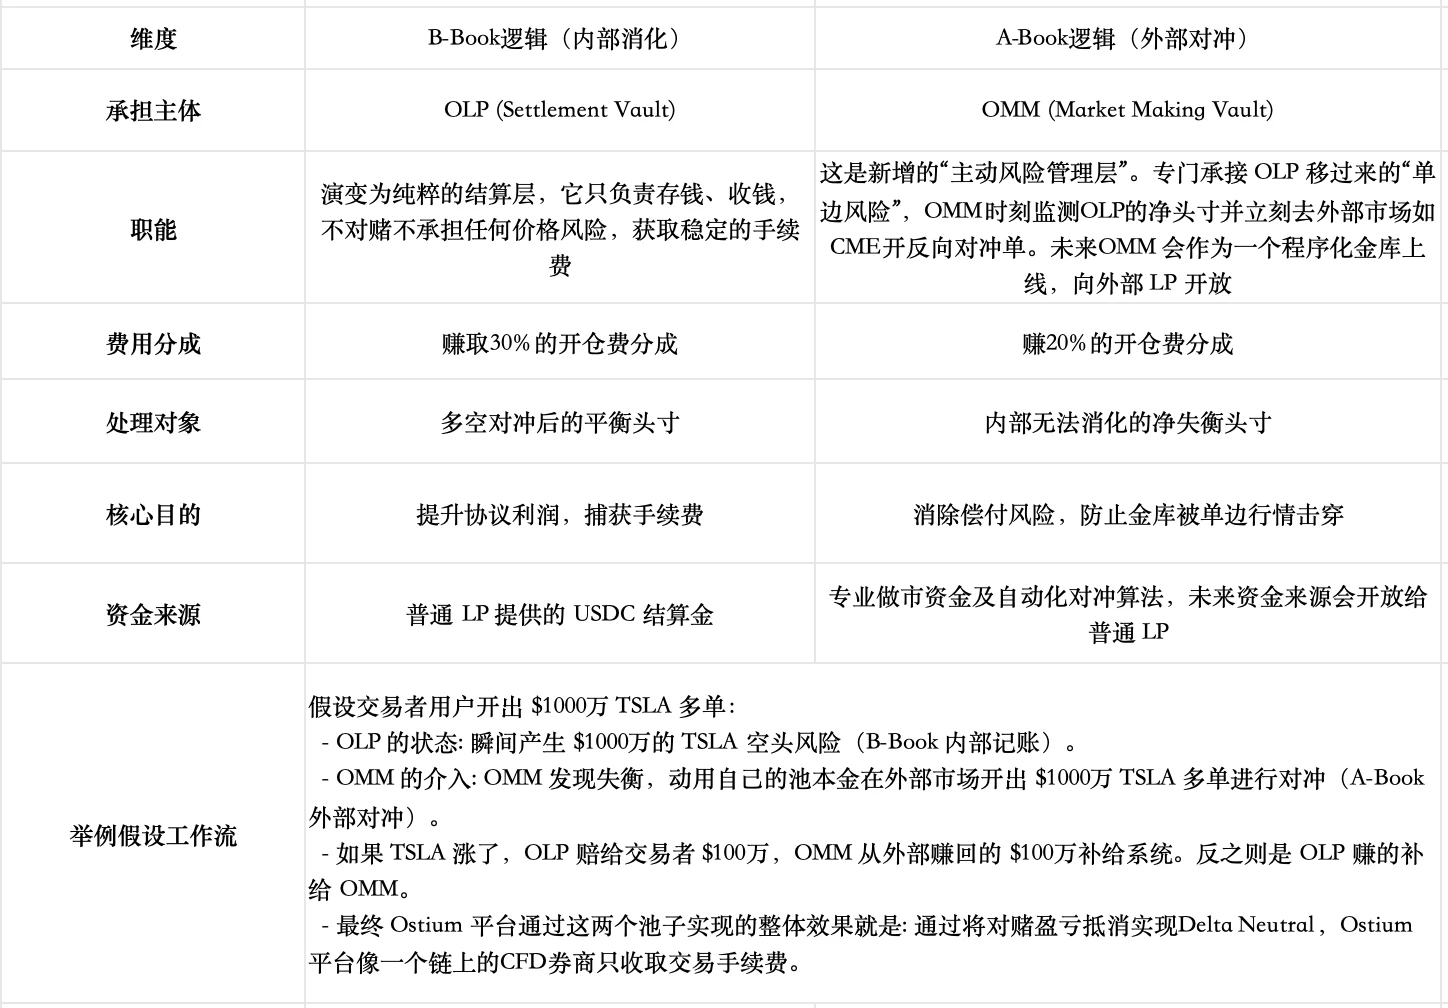
Actuellement, le trésor de couverture de la liquidité d'OMM n'est pas encore officiellement lancé, il est donc prévisible qu'une fois la capacité de trading élevée atteinte, le produit nécessitera une équipe de market making professionnelle avec une forte exécution, ce qui représente encore un défi considérable : l'équipe doit non seulement être qualifiée pour se conformer aux entités financières traditionnelles, mais doit également réaliser des couvertures inter-marchés en millisecondes pour éviter le risque de base entre l'oracle et le marché réel externe ; en même temps, elle doit avoir une grande capacité de gestion des fonds pour surmonter le décalage temporel du flux de fonds entre les chaînes et surveiller en temps réel le déséquilibre des positions nettes Delta, utilisant de manière flexible des spreads dynamiques ou des frais d'impact pour une gestion des risques précise.
Gestion des risques pendant les périodes de fermeture
Ostium s'aligne profondément avec les horaires de trading des actions américaines, en s'assurant que les ordres au prix du marché ne sont exécutés que lors de l'ouverture du marché grâce à l'horodatage intégré dans l'oracle, éliminant efficacement le risque de vide de prix pendant les fermetures. Pour éviter le risque de saut commun dans le trading des actions américaines, la plateforme a mis en place des "points de liquidation forcée" stricts : 15 minutes avant la clôture quotidienne, le système liquidera automatiquement les positions avec un levier dépassant un seuil (comme 10x), ramenant les leviers à un intervalle sûr.
Pourquoi les projets basés sur des pools comme GMX n'ont-ils pas conçu des systèmes similaires ?
GMX a longtemps maintenu un modèle de pool qui ne sépare pas le risque directionnel, que nous considérons comme la principale raison étant que le compromis est trop grand et que le point de départ du marché est différent : la conception actuelle a déjà atteint un équilibre relatif à travers des mécanismes internes (comme les frais de financement adaptatifs, l'impact sur les prix, la séparation des pools longs et courts), et l'introduction d'un hedge vault externe/indépendant sacrifierait les rendements, augmenterait la complexité et le risque de centralisation. De plus, le pool de GMX assume en fait l'exposition globale de tous les traders, dans un marché crypto aussi hautement volatil, en raison de la loi des grands nombres, les paris aléatoires des individus tendent statistiquement vers une valeur d'attente négative, le pool en tant que contrepartie globale capte une valeur d'attente positive. En revanche, le marché sur lequel Ostium se concentre est celui des actions et autres marchés RWA, où la volatilité est beaucoup plus faible, ils doivent entrer sur le marché traditionnel des courtiers CFD.
De plus, en août 2025, le forum de gouvernance de GMX a proposé un projet Global Hedge Vault (GHV), cherchant à introduire un mécanisme de market making externe pour réaliser un Delta Neutre, ce qui montre que d'autres projets basés sur des pools prêtent également attention à cette nouvelle tendance.
Pourquoi utiliser un modèle de pool plutôt qu'un carnet de commandes ?
La fondatrice d'Ostium, Kaledora, a une théorie claire sur pourquoi elle insiste sur le choix du modèle basé sur des pools et ne permet pas le trading le week-end ; elle a également été attaquée par la communauté Hyperliquid pour avoir critiqué les projets de carnet de commandes comme Trade, qui ont connu des taux de financement exorbitants le week-end.
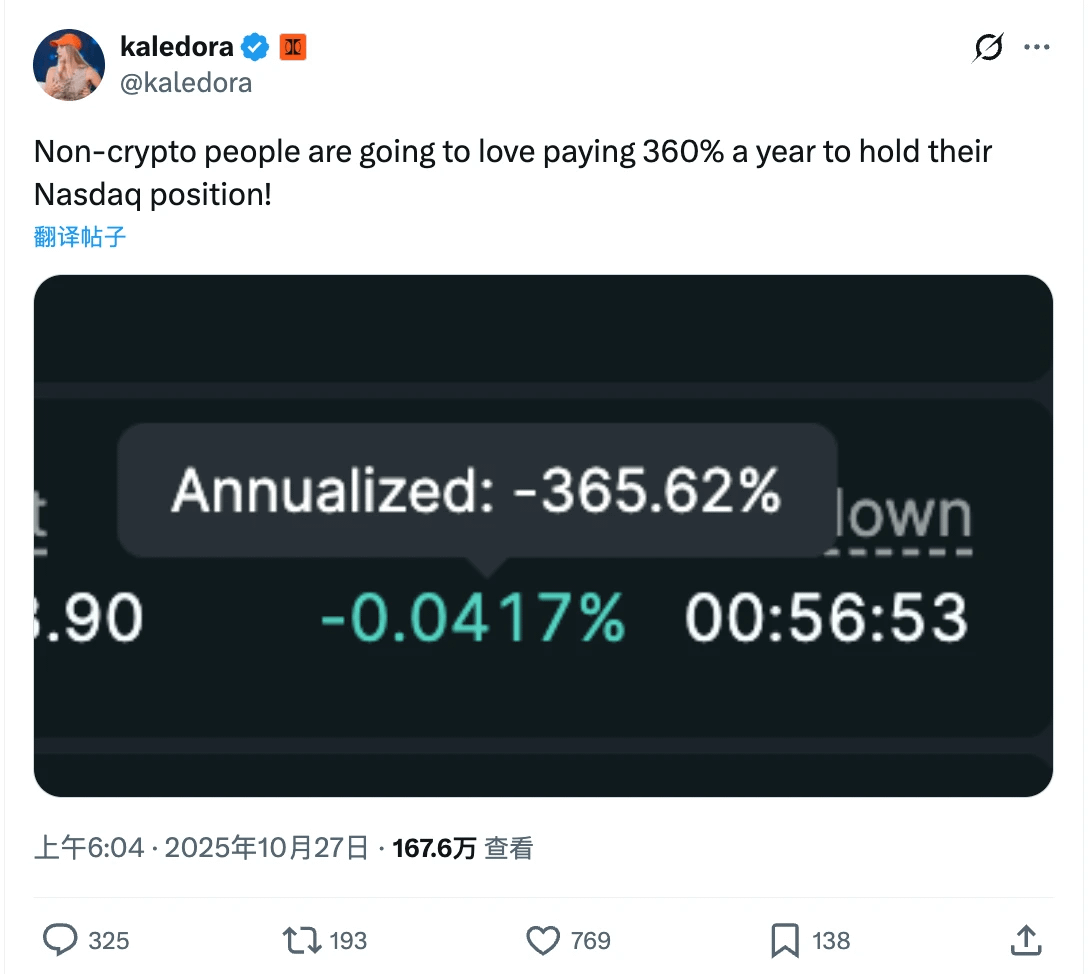
Graphique : Le fondateur d'Ostium a souligné que le Trade.xyz traditionnel, qui ouvre à des heures de fermeture, a vu des taux de financement exploser le week-end.
Sa théorie est que les limitations du modèle traditionnel basé sur des pools (les LP supportent un risque directionnel unidimensionnel, le volume de capitaux du système limite le volume des transactions) peuvent être résolues par son nouveau design. En introduisant une gestion des risques hybride A-Book et B-Book, elle peut transférer en temps réel le risque unilatéral vers le marché mondial aux liquidités illimitées. Une fois que le risque unilatéral est techniquement résolu, la limite d'open interest n'est plus contrainte par la taille du pool, et la limite d'exécution du protocole dépendra entièrement de sa capacité de distribution (proche du modèle commercial des meilleurs courtiers CFD).
En comparaison, elle estime que la fonction principale du carnet de commandes est la découverte des prix, ce qui a beaucoup de sens pour les actifs crypto natifs, mais représente un énorme gaspillage de ressources dans le domaine des RWA. Les prix des actions et des devises sont déjà découverts en temps réel de manière extrêmement parfaite sur des échanges de premier plan comme le Nasdaq et le CME. Recréer un carnet de commandes sur la chaîne signifie que vous devez rivaliser dans un environnement "anémique" avec ces géants de plusieurs billions, cette profondeur venant des échanges traditionnels qui frappent de manière dimensionnelle signifie que tout trader de grande taille choisira de préférence le modèle de courtier capable de citer des prix mondiaux, plutôt que le carnet de commandes sujet à un slippage énorme.