


Voici le deuxième article de la série d'études sectorielles d'Orange pour 2026. Hier, nous avons abordé les stratégies pratiques et la logique sous-jacente du modèle USD1, qui reflète également la situation actuelle de l'ensemble du secteur du Web3. La concurrence ne porte plus sur le capital, mais sur les ressources.
Aujourd'hui, nous allons parler de CRCL, l'émetteur de l'USDC, qui a connu un fort rebond hier soir.
En termes de capitalisation boursière dans le secteur des stablecoins, CRCL se classe deuxième. Cependant, dans le secteur financier traditionnel, CRCL est le stablecoin leader car USDT ne peut être coté pour le moment en raison de problèmes de conformité.
Après son introduction en bourse en juin de l'année dernière, le cours de l'action de CRCL a un temps grimpé jusqu'à près de 300 dollars, avant de retomber sous la barre des 50 dollars à un niveau récemment plus bas.
Après un rebond violent à l'ouverture, son prix actuel est de 83 dollars, soit une augmentation de plus de 35 % en une seule journée.
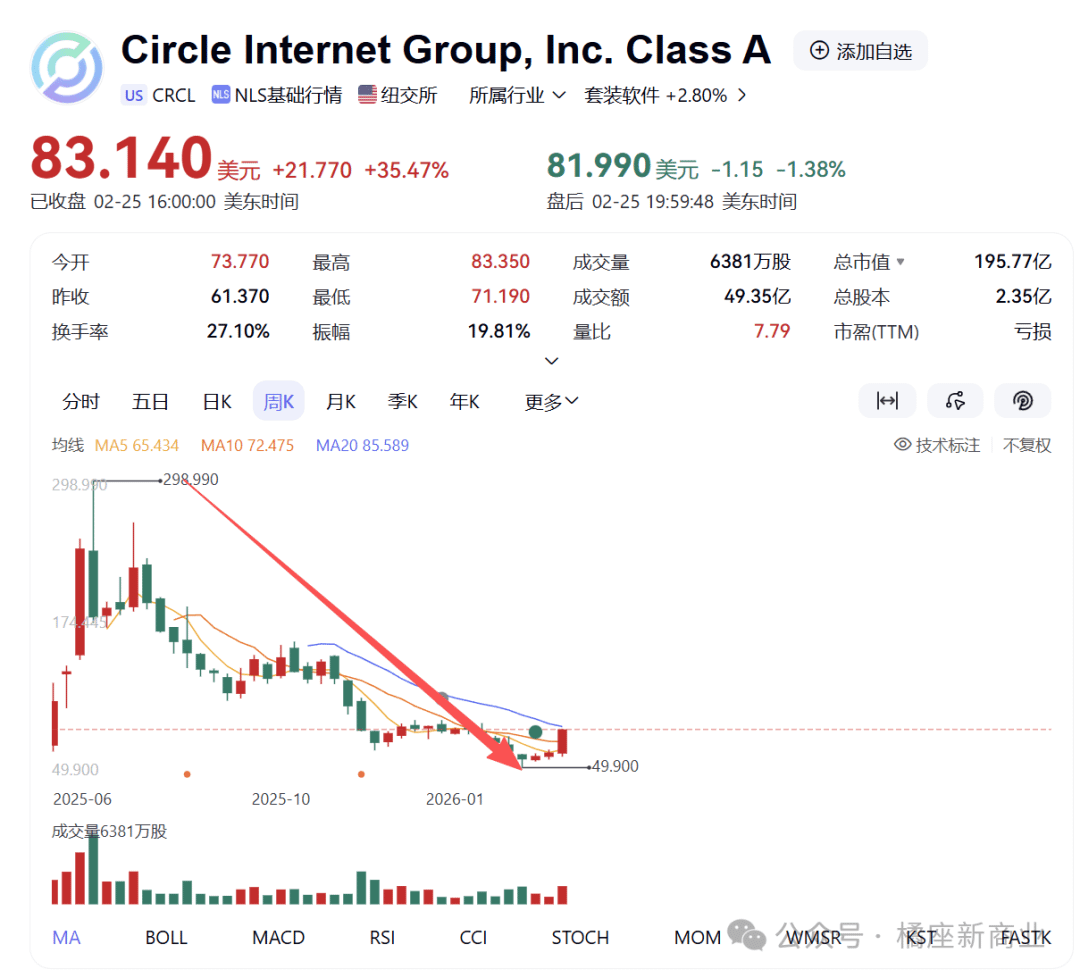
Cette forte hausse s'explique par le fait que le rapport financier du quatrième trimestre de CRCL a largement dépassé les attentes, et que le marché estimait que le cours de l'action de CRCL était fortement sous-évalué, ce qui a entraîné un rattrapage.
Les données sont impressionnantes et suscitent l'optimisme, mais je reste sceptique quant à l'avenir de CRCL. Je peux affirmer avec certitude que CRCL n'atteindra jamais son niveau record précédent.
Une façade de paix, des cours boursiers manipulés artificiellement.
À court terme, ces données sont en réalité assez gonflées ; elles paraissent exagérées et impressionnantes, mais elles ne résistent pas à un examen approfondi.
Laissez Orange Tower vous dévoiler les données massives et les données plus modestes révélées.
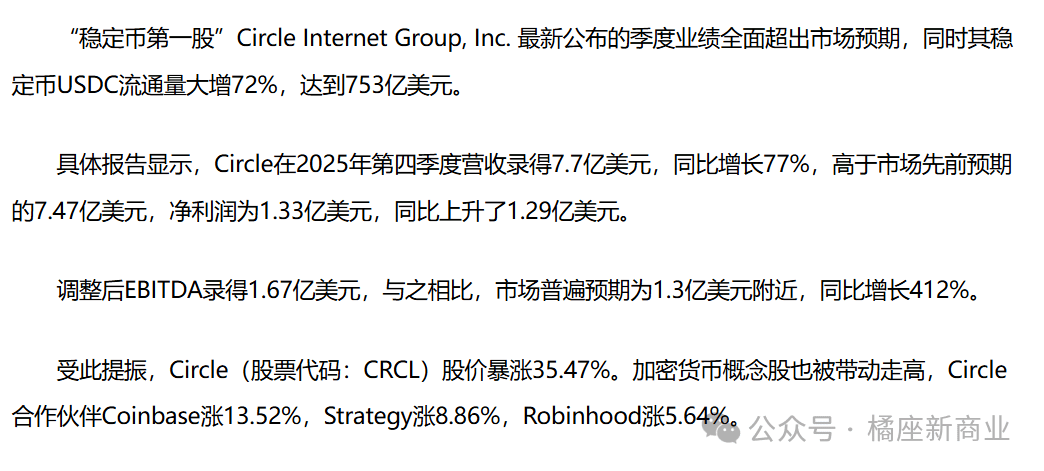
Les principaux points saillants de l'analyse des données massives comprennent : une augmentation de 72 % du nombre d'actions en circulation, une capitalisation boursière de 75,3 milliards de dollars, une augmentation de 77 % des bénéfices sur un an, une augmentation de 412 % du chiffre d'affaires sur un an et une hausse de 35,47 % du cours de l'action.
Parmi les données moins importantes, on peut citer : un chiffre d'affaires de 770 millions de dollars au quatrième trimestre, contre des prévisions de marché de 747 millions de dollars.
Le bénéfice net s'est élevé à 133 millions de dollars, en hausse de 129 millions de dollars sur un an.
L'EBITDA ajusté s'est élevé à 167 millions de dollars, contre des prévisions de marché de 130 millions de dollars.
Avez-vous remarqué que les petites données ne diffèrent en réalité pas beaucoup des attentes du marché, alors que les grosses données sont très exagérées ?
Il nous faut ici clarifier un concept fondamental : la comparaison d’une année sur l’autre.
Que signifie « en glissement annuel » ? Cela signifie comparer avec la même période de l'année précédente.
CRCL a donc publié des données pour le quatrième trimestre 2025. Quand les données comparatives annuelles seront-elles disponibles ?
La réponse est le quatrième trimestre 2024, avant même l'entrée en fonction de Trump.
Ce n’est qu’après l’entrée en fonction de Trump en janvier 2025 qu’il a commencé à promouvoir une série de politiques favorables aux cryptomonnaies, et CRCL a pu bénéficier de ces politiques, ce qui a conduit à une augmentation significative de l’émission de stablecoins.
Examinons maintenant les données relatives aux attentes du marché :
Le marché tablait sur 747 millions, tandis que le chiffre réel s'est élevé à 770 millions, soit une différence de 3 %.
Le marché s'attendait à un chiffre d'affaires ajusté de 130 millions de dollars, mais le chiffre réel s'est élevé à 167 millions de dollars, soit une différence de 22 %.
Le plus étonnant, c'est que le bénéfice net s'élevait à 133 millions de dollars, soit une augmentation de 129 millions de dollars par rapport à l'année précédente. Cela signifie que le bénéfice de CRCL au quatrième trimestre 2024 était de 4 millions de dollars, soit 4 millions de dollars.
Par conséquent, ce rapport financier est largement surévalué, ce qui donne une apparence très favorable aux données annuelles, mais en réalité, la situation est loin d'être aussi impressionnante que les données le suggèrent ; la raison pour laquelle elle paraît bonne est simplement que la base précédente était trop faible.
Cependant, la seconde partie de ce rapport ne semble pas aussi optimiste.
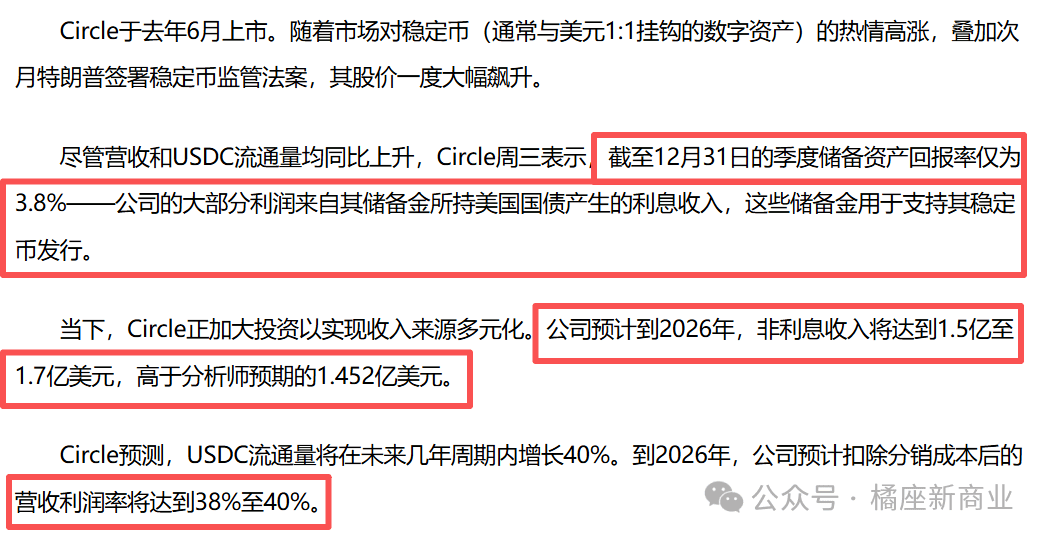
Après avoir vu ces données, tout le monde était stupéfait, complètement perplexe quant à la raison pour laquelle de telles données pouvaient justifier une telle augmentation.
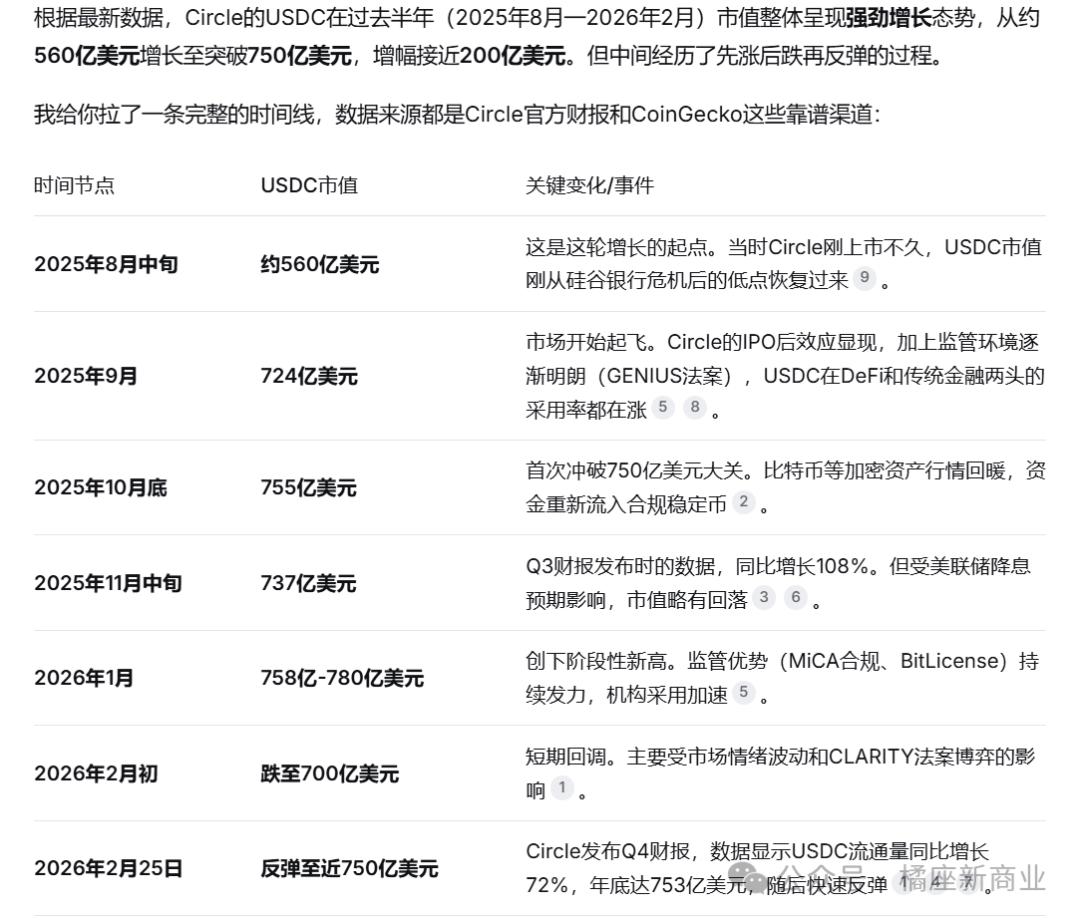
Si vous examinez de plus près la performance de l'USDC au cours des six derniers mois, vous constaterez que la situation est encore moins optimiste, car le taux de croissance ralentit et est même tombé en dessous de 70 milliards de dollars pendant cette période.
Cependant, si cela s'arrêtait là, Orange n'aurait pas conclu qu'elle ne pourrait jamais atteindre son niveau précédent, car outre les problèmes internes de CRCL, elle est également confrontée à d'énormes pressions externes.
Tout d'abord, Coinbase s'intéresse à CRCL.
Cette structure en forme d'orange a été expliquée en détail dans un article précédent. CRCL reverse une part importante de ses bénéfices annuels à Coinbase.
Le premier stablecoin coté en bourse n'est qu'une coquille vide.
Par conséquent, CRCL a augmenté de 35 % et Coinbase a également augmenté de 13 %.
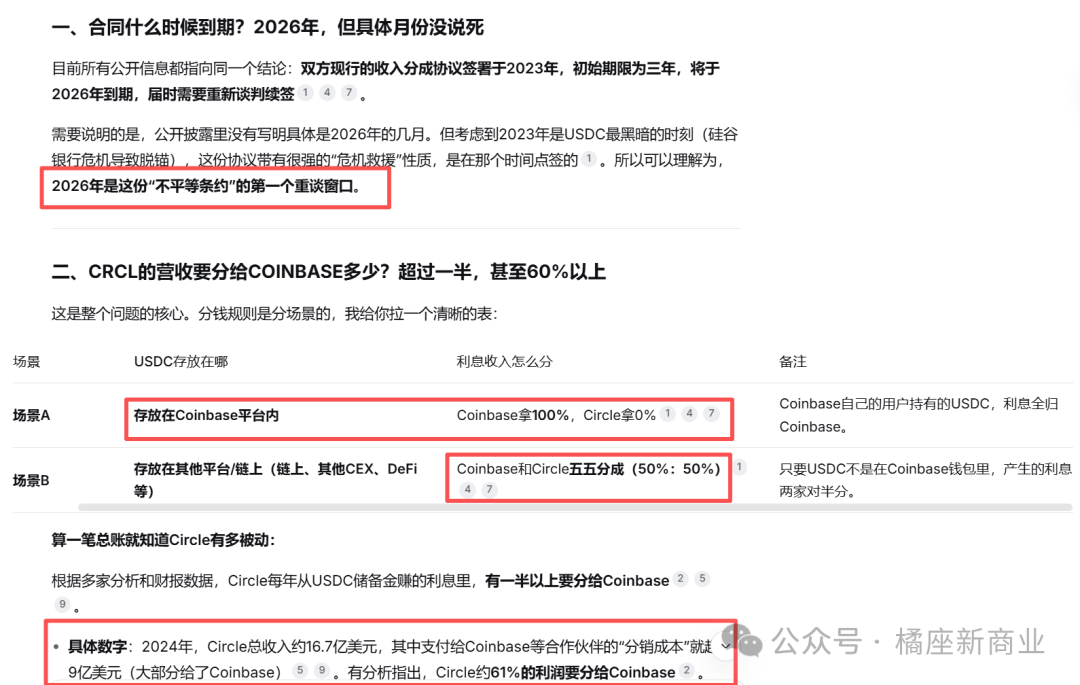
Plus important encore, le contrat entre les deux parties a expiré en août de cette année, mais le droit de le renouveler n'appartenait pas à CRCL, mais à Coinbase — car sans Coinbase, il n'y aurait pas d'USDC.
Cette négociation, qui porte sur des dizaines de milliards de dollars, aura un impact significatif sur le cours des actions des deux sociétés ; le renouvellement de ce contrat sera donc un enjeu majeur pour le secteur cette année.
Deuxièmement, les anticipations de baisses de taux d'intérêt par la Réserve fédérale.
Il faut savoir une chose : les résultats financiers prétendument impressionnants du quatrième trimestre 2025 étaient en réalité dus au double avantage de l’arrivée au pouvoir de Trump et du cycle de hausse des taux d’intérêt de la Fed.
Cependant, après déduction des frais d'exploitation et de leur partage avec Coinbase, les bénéfices de CRCL ont été considérablement réduits. Selon leurs propres données publiées, le rendement des actifs n'était que de 3,8 %, et ce, durant une période de hausse des taux d'intérêt.
Powell quittera ses fonctions dans trois mois et le nouveau président, Warsh, nommé par Trump, devrait vraisemblablement procéder à des baisses de taux d'intérêt. À ce moment-là, il sera peut-être encore plus difficile d'obtenir un rendement de 3,8 %.
Cela signifie que même si l'augmentation des émissions d'USDC génère des revenus, elle ne peut compenser la baisse des rendements causée par les réductions des taux d'intérêt.
Ne pensez pas que 3,8 % soit un faible pourcentage ; il pourrait déjà s'agir du pic de CRCL.
Il faut bien comprendre qu'un cycle de baisse des taux d'intérêt ne dure pas seulement un jour ou deux, et encore moins un an ou deux.
Chers actionnaires de CRCL, souhaitez-vous vraiment traverser cette longue période de baisses de taux d'intérêt avec cette société ?
Troisièmement, la loi Clarity Act est sur le point d'être adoptée.
Examinons de plus près le contexte et l'évolution de la loi Clarity Act.
En résumé, la réglementation des cryptomonnaies aux États-Unis a connu par le passé des périodes de forte polarisation, oscillant entre l'absence totale de réglementation et une volonté affirmée de la mettre en œuvre, les autorités ayant elles aussi perçu son potentiel lucratif. L'amende infligée à CZ a été payée à cette époque.
Dès son entrée en fonction, Trump a envoyé un message clair : cessez de discuter, je vais fixer des limites et définir qui est aux commandes. C’est pourquoi la loi Clarity Act a été créée.
Au départ, c'était une bonne chose, car cela a permis de clarifier une situation jusque-là ambiguë. Malgré des divergences importantes, Trump a mis tout le monde d'accord en déclarant que si le projet de loi n'était pas adopté, personne ne pourrait aller aux toilettes. Ensuite, chacun a cherché un terrain d'entente et le projet a été adopté en premier.
Cependant, lorsqu'elle a été envoyée au Sénat, un événement inattendu s'est à nouveau produit, et celui qui a fait basculer la situation était Coinbase.
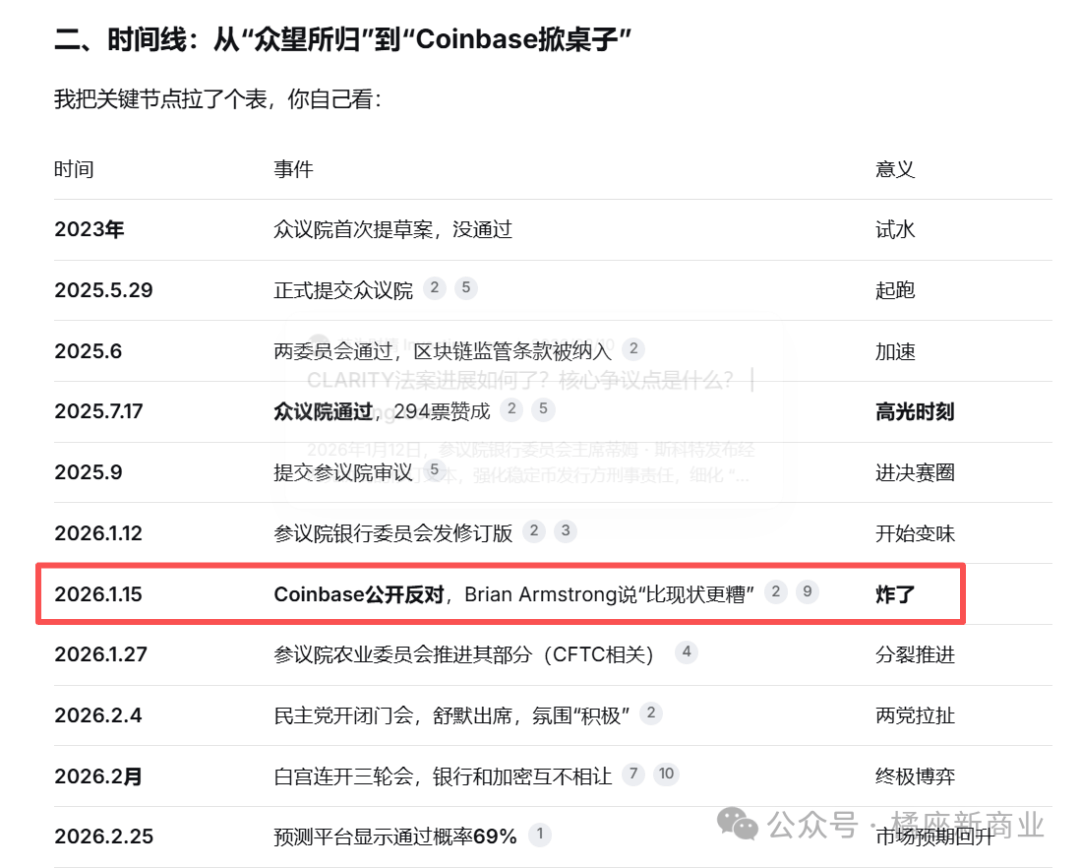
Il est compréhensible qu'ils aient renversé la situation ; les revenus de Coinbase liés aux stablecoins au quatrième trimestre de l'année dernière s'élevaient à 247 millions de dollars, et ceux liés aux récompenses blockchain à 154,8 millions de dollars, ce qui représentait à eux deux la majeure partie de ses revenus.
Si cette règle est interdite, cela coûtera au moins 1 milliard de dollars de revenus en moins chaque année, ce qui réduira de moitié les états financiers de l'entreprise.
Les banques ont aussi leurs propres intérêts à protéger. Le taux d'intérêt sur les dépôts à vue dans les banques américaines est extrêmement bas, en moyenne inférieur à 0,1 %, mais les banques peuvent utiliser cet argent pour acheter des obligations du Trésor américain et en tirer des rendements, ce qui revient pratiquement à obtenir quelque chose sans rien faire.
Cependant, si vous optez pour les stablecoins, vous pouvez obtenir un taux d'intérêt sur votre compte courant d'environ 3,5 %, ce qui n'est pas aussi élevé que le taux d'intérêt des dépôts à terme, mais reste très attractif par rapport aux banques traditionnelles.
En l'absence de restrictions dans ce domaine, une part importante des dépôts américains se déplacerait du dollar vers les stablecoins libellés en dollars. Selon les statistiques du Trésor américain, ce montant dépasserait 6 000 milliards de dollars.
En tant que représentant du système bancaire, pouvez-vous tolérer qu'une telle chose se produise ?
C’est pourquoi nous disposons de la dernière version de la solution, que j’ai également évoquée hier lors de l’analyse de l’USD1. Le consensus actuel est le suivant :
Des intérêts peuvent être versés, mais pas simplement en détenant les actions.
L'intérêt peut être manifesté, mais les utilisateurs doivent participer activement.
C’est pourquoi Orange affirme que le mécanisme d’USD1 est plus avancé que celui des autres stablecoins. Pour une explication détaillée, veuillez consulter l’article d’hier : USD1, les coulisses.
Nous devrions en savoir plus sur ce projet de loi d'ici la fin du mois, et s'il est adopté, ce sera un facteur négatif supplémentaire pour CRCL.
Si Coinbase subit des pertes en conséquence, elle ne cédera pas sur ses négociations contractuelles avec CRCL, et CRCL devra faire face à un dialogue plus ferme.
Quatrièmement, l'encerclement et la répression par d'autres forces.
Nous venons de mentionner l'USD1, qui occupe actuellement la cinquième place en termes de capitalisation boursière, mais il est en réalité troisième, car le DAI et l'USDE sont respectivement classés troisième et quatrième, et aucun de ces deux n'est considéré comme ayant des émetteurs stables.
Il ne serait donc pas surprenant que le dollar américain atteigne une capitalisation boursière de 10 milliards de dollars au cours des deux prochaines années.
USDT fait la même chose. En raison de problèmes de conformité, il a des difficultés à entrer sur le marché américain ; c’est pourquoi, le mois dernier, ils ont lancé un stablecoin en dollars américains appelé USAT, qui fonctionne selon le système de conformité américain.
Regardez leur slogan : Fabriqué aux États-Unis. N'est-ce pas politiquement correct ?
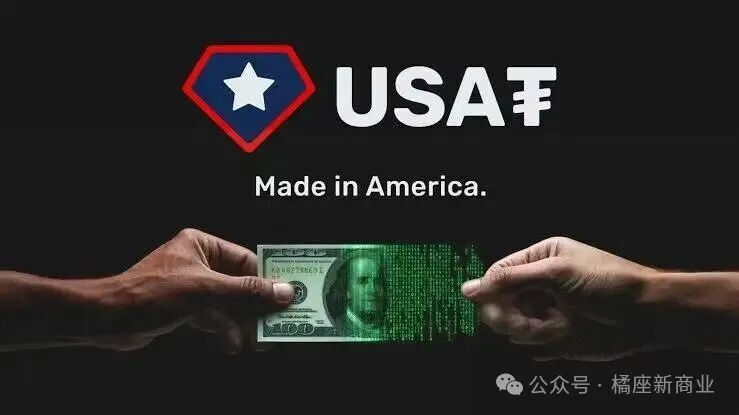
L'émission d'USDT implique également une coopération avec des plateformes d'échange comme Matcha. On peut considérer qu'USDT crée un clone pour contrer la part de marché d'USDC.
Si vous avez une connaissance approfondie des trois principales lois sur les cryptomonnaies aux États-Unis, vous saurez qu'il existe de nombreux autres émetteurs de stablecoins aux États-Unis, tels que PAXOS, qui émet encore plus de stablecoins, notamment l'USDG, le PYUSD et l'USAD.
Bien que leur part de marché soit faible, ce sont toutes des stablecoins conformes à la réglementation et ayant divers cas d'utilisation.
Cela dit, je ne sais pas si vous avez encore autant confiance dans le cours de l'action de CRCL.
En résumé, compte tenu des défis posés par les pratiques abusives de Coinbase, les baisses de taux d'intérêt de la Réserve fédérale, les restrictions légales claires et la concurrence féroce, il sera très difficile pour CRCL d'obtenir une performance solide sur les marchés financiers.
Il y a en réalité certains éléments qui n'ont pas été mentionnés. Par exemple, après la levée de la période de blocage des actions de l'équipe CRCL l'année dernière, la plupart avaient déjà été vendues, et de nombreuses personnes se sont retrouvées piégées dans leur fourchette de prix de vente.
Un nombre important de personnes ont payé environ 150, car elles pensaient que le prix avait déjà été réduit de moitié et pouvaient donc en profiter, avant de constater qu'il avait été réduit de moitié à nouveau.
L'écosystème des stablecoins est voué à une croissance exponentielle, et l'USDC conservera une place prépondérante grâce à son avantage de pionnier. Cependant, comparée à d'autres stablecoins, sa structure de capital et d'équipe est trop complexe. L'USDC devrait afficher des performances de plus en plus élevées, mais le cours de l'action CRCL pourrait chuter, notamment après une période de baisse des taux d'intérêt.
Alors, qu'en pensez-vous ?