

Début 2026, les marchés financiers mondiaux ont connu un « massacre des métaux précieux » qui mérite de figurer dans les livres d'histoire. Le 29 janvier, l'or et l'argent ont tous deux atteint des sommets historiques - le prix de l'or a atteint 5 595 dollars l'once, tandis que le prix de l'argent a franchi 120,46 dollars. Cependant, dans les jours qui ont suivi, le marché a connu un retournement soudain, avec une chute de 12 % de l'or en une seule journée, et l'argent a subi une chute de style effondrement de 35 % à 37 % en une journée, les deux classes d'actifs ayant effacé environ 70 000 milliards de dollars de valeur marchande en une seule séance de négociation.
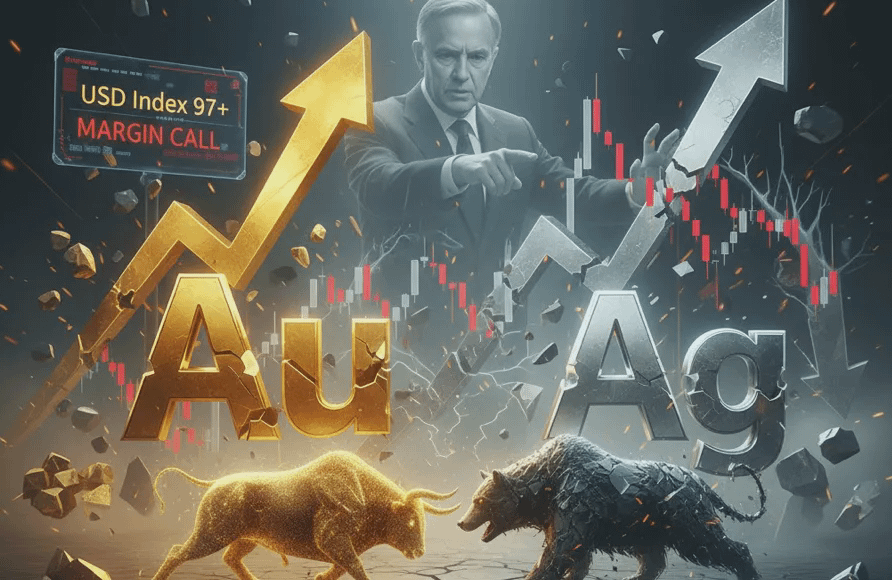
Ce n'est pas un simple rappel technique, mais un événement extrême « 7-Sigma » (sept écarts types) déclenché par la conjonction de la politique, de la géopolitique et des mécanismes.
I. Le moment du sommet : pourquoi l’or et l’argent ont-ils pu monter jusqu’à « en douter de la réalité » ?
Avant que la chute ne se produise, la montée effrénée des métaux précieux provenait d’un affaiblissement profond de la confiance dans le crédit fiduciaire.
Crise du risque souverain lié à la dette : la dette nationale américaine grimpe jusqu’à3,8 billions de milliards de dollars d’une ampleur stupéfiante ; l’absence de confiance du marché dans le pouvoir d’achat à long terme du dollar pousse les capitaux à affluer vers le « dernier refuge ».
Renforcement stratégique des banques centrales : au début de 2026, de nouvelles banques centrales de marchés émergents, menées par la Chine et la Turquie, manifestent une forte demande de « dédollarisation ». Le prix de l’or atteint de nouveaux records grâce aux achats physiques effectués par les banques centrales, soit près de 800 tonnes par an.
Le « gap physique » du marché de l’argent : l’argent est en pénurie d’approvisionnement pour la sixième année consécutive. L’expansion des équipements d’informatique IA et la généralisation des cellules photovoltaïques de type N créent une demande rigide en faveur de l’argent, le meilleur conducteur. En janvier, sa hausse a même atteint jusqu’à 54 % sur un mois.
II. Le déclencheur de la chute brutale : le choix « faucon » à la Fed et l’« effet Warsh »
Le déclencheur direct de la liquidation a été une nomination très médiatisée au sein de la direction de la Réserve fédérale (Fed). Le 30 janvier, à 13 h 45 (heure de l’Est), Trump a annoncé la nomination de Kevin Warsh (Kevin Warsh) pour prendre la relève en tant que prochain président de la Fed.
Repositionnement à 180 degrés des anticipations de politique : auparavant, le marché pariait sur le fait que la Maison-Blanche forcerait la Fed à baisser ses taux de façon illimitée et tolérerait une inflation élevée. Or, Warsh est un « faucon monétaire » résolu : il prône « la réduction du bilan d’abord plutôt que la baisse des taux » et accorde de l’importance à la position des États-Unis en tant que réserve internationale du dollar.
« Mort et résurrection » du dollar : après la fuite de la nouvelle de la nomination de Warsh, l’indice du dollar (DXY) a rebondi instantanément et franchi le seuil des 97. Pour des actifs non rémunérateurs comme l’or et l’argent, la force du dollar implique une hausse rapide du coût de détention et de la prime de risque. Les milliers de milliards de positions longues spéculatives misant sur un « krach du dollar » se sont transformés en agneaux destinés à l’abattoir en un instant.
III. Le « dégonflage » géopolitique : retour rapide de la prime de valeur refuge
En plus des chocs liés aux politiques, l’inattendu virage géopolitique a retiré au marché son « socle de valeur refuge ». Au cours de la même semaine où les prix atteignaient leur sommet, le gouvernement américain a révélé, via plusieurs canaux, avoir pris contact avec l’Iran et confirmé la volonté des deux parties d’explorer une voie diplomatique pour discuter d’un cadre d’accord nucléaire. La situation au Moyen-Orient s’est rapidement refroidie. La « prime de guerre », qui avait été intégrée au marché de l’or et de l’argent par crainte d’un conflit régional, a été rapidement dénouée : les capitaux se sont déplacés des métaux précieux vers des actions technologiques auparavant fortement sous-pondérées et vers des actifs en dollars.
IV. Le « pousse-au-crash » : relèvement violent des marges des bourses
Même si les fondamentaux ont changé, le véritable « diable » à l’origine d’une baisse de 30 %+ de l’or et de l’argent (en particulier de l’argent) réside dans le mécanisme de trading.
Réforme du système de marge : la Chicago Mercantile Exchange (CME) modifiera, en janvier 2026, les marges de « montant fixe » vers un « certain pourcentage de la valeur totale du contrat ».
Le rachat fatal des marges :
Le 30 janvier, la CME a relevé les ratios de marge des contrats à terme sur l’or et l’argent à 8 % (or) et 15 % (argent), respectivement.
Pour les spéculateurs investis à pleine position aux plus hauts niveaux, cela signifie qu’ils doivent réapprovisionner en quelques heures des dizaines de millions de dollars de marge.
L’« engrenage de mort » : comme la taille de marché de l’argent ne représente qu’un dixième de celle de l’or, la liquidité est extrêmement faible. Lorsque les premières séries de comptes, incapables de compléter leurs marges, sont « liquidées de force » par le système, les ordres de vente déclenchés font chuter le prix, ce qui provoque ensuite davantage de stop-loss, conduisant à un effondrement dominé par des transactions algorithmiques. En seulement 28 minutes, l’argent a déclenché des ordres en cascade de stop-loss pour 38 milliards de dollars.
V. Or vs argent : pourquoi l’écart des baisses est si énorme ?
Beaucoup d’investisseurs sont perplexes : pourquoi l’or a reculé d’environ 10 %, tandis que l’argent a chuté de près de 40 % ?
Différence dans la structure des acheteurs : l’or dispose des banques centrales du monde entier comme « preneurs structurels » en guise de couverture. Lorsque le prix de l’or passe sous 5 000 dollars, les achats des banques centrales apportent un soutien puissant.
Densité du levier spéculatif : la proportion des fonds de détail spéculatifs sur le marché de l’argent est bien plus élevée que sur l’or. L’indicateur RSI de l’argent a déjà atteint 91 : cela signifie que le marché était extrêmement survendu, et l’ampleur du «踏踏 des haussiers » s’en est naturellement trouvée multipliée par plusieurs.
Retour du ratio or/argent : avant la chute, le ratio or/argent est descendu temporairement à 45:1, soit le plus bas niveau en 14 ans, ce qui suggère que l’argent était alors gravement surévalué par rapport à l’or. Après la chute, le ratio or/argent a rebondi rapidement au-delà de 60 : en réalité, il s’agit d’une correction normale de valorisation.
VI. Perspectives : est-ce l’éclatement d’une bulle ou une opportunité d’investissement ?
Pour l’instant, cette forte baisse ressemble davantage à un « grand nettoyage » des spéculateurs à fort levier qu’à la fin d’un marché haussier.
Où se situe le point bas ? Sur le plan technique, l’or, autour de 4 400 dollars (moyenne mobile sur 50 jours), montre un soutien extrêmement solide, tandis que l’argent, dans la zone 70-75 dollars, s’est stabilisé et a attiré de nombreux acheteurs de biens physiques.
La logique de long terme n’a pas changé : qui que ce soit qui dirige la Fed, les problèmes de dette des États-Unis ne peuvent pas être résolus à court terme. L’absorption industrielle de l’argent par l’IA et la révolution énergétique est une réalité « dure ». J.P. Morgan conserve ses objectifs de prix pour l’or à 6 300 dollars sur l’année et pour l’argent à 125-133 dollars.
Recommandation d’investissement : pour les lecteurs, la leçon de cet événement est « respectez le levier ». Les métaux précieux physiques ou les ETF sans levier (comme PSLV) restent des outils efficaces pour faire face à la dépréciation à long terme de la monnaie. Mais lorsque la volatilité atteint jusqu’à 7-Sigma, toute opération à fort levier revient à se suicider. Pour les investisseurs long terme qui sont hors position, ce repli profond est peut-être le meilleur billet d’entrée de 2026.