


Studio d'options Sober × Derive.XYZ production conjointe
Rédigé par l'analyste Jenna du Studio d'options Sober @Jenna_w5
1. Panorama macroéconomique : l'effondrement et la reconstruction juridique du système tarifaire - le point de départ du re-pricing de l'incertitude macroéconomique
Le 20 février 2026, les marchés de capitaux mondiaux ont connu un choc institutionnel d'une portée considérable : la Cour suprême des États-Unis a statué que les mesures tarifaires massives mises en œuvre par le gouvernement américain sur la base de la Loi sur les pouvoirs économiques d'urgence internationale (IEEPA) manquaient de mandat légal clair.
Cette décision a non seulement ébranlé les fondements juridiques du système tarifaire américain au cours de l'année écoulée, mais a également déclenché une restructuration complète de la politique tarifaire, des revenus fiscaux, des relations commerciales internationales et de la logique de tarification des risques sur les marchés financiers.
La signification clé de cette décision ne réside pas seulement dans l'"annulation de certaines taxes", mais dans le fait qu'elle nie essentiellement la légitimité du président à imposer unilatéralement des tarifs étendus en temps de paix par le biais de "pouvoirs d'urgence". L'IEEPA a été conçu pour répondre à des situations d'urgence en matière de sécurité nationale, son objectif principal étant de restreindre les transactions financières et de geler les actifs, et non d'établir un système tarifaire à long terme.
Cependant, au cours de l'année écoulée, le gouvernement américain l'a élargi en tant qu'outil tarifaire mondial, imposant des "tarifs équitables" et ce qu'on appelle des "tarifs sur le fentanyl" à presque tous ses partenaires commerciaux, le montant total des tarifs dépassant déjà 175 milliards de dollars, représentant près de 0,6 % du PIB nominal américain.
La base juridique de ce système a été renversée, ce qui entraîne trois conséquences directes :
Premièrement, la légitimité des revenus tarifaires a été fondamentalement ébranlée. En théorie, les importateurs américains ont le droit de demander le remboursement des tarifs précédemment payés, et plus de 1500 entreprises, y compris de grands détaillants comme Costco, ont déjà engagé des procédures judiciaires. Si le montant de remboursement final est confirmé proche de l'estimation du marché de 175 milliards de dollars, cela constituerait un rare "transfert budgétaire inversé" - libérant des liquidités du gouvernement vers le secteur des entreprises.
Deuxièmement, le système tarifaire américain est passé d'une "autorisation illimitée" à un cadre "d'autorisation limitée". L'avantage de l'IEEPA réside dans sa large portée, sa mise en œuvre rapide et l'absence presque totale de limites explicites, tandis que ses outils juridiques de remplacement - tels que l'article 122 de la loi commerciale de 1974, l'article 301 ou l'article 232 de la loi d'expansion commerciale de 1962 - ont tous des conditions de mise en œuvre, des délais ou des restrictions sectorielles. Cela signifie que bien que le gouvernement américain conserve la capacité d'imposer des tarifs, sa flexibilité et son pouvoir de dissuasion ont considérablement diminué.
Troisièmement, l'incertitude de la politique commerciale a considérablement augmenté. Comparé à des tarifs élevés et certains, ce qui rend le marché plus inquiet est l'"incertitude juridique". La légalité des tarifs, les remboursements éventuels et les réimpositions sont désormais entrés dans une phase de jeu judiciaire et politique, et cette incertitude au niveau institutionnel est souvent plus susceptible de provoquer des fluctuations des actifs risqués que les variables économiques elles-mêmes.
Après l'annonce de la décision, Donald Trump a rapidement agi, annonçant l'implémentation de nouveaux "tarifs douaniers globaux" conformément à l'article 122 de la loi commerciale de 1974, augmentant le taux de 10 % à 15 %, valable pendant 150 jours. Cette réaction révèle un signal important : la Maison Blanche n'a pas l'intention d'accepter "la contraction du système tarifaire", mais tente de maintenir la pression tarifaire par une reconstruction juridique.
Mais l'article 122 lui-même présente des limites évidentes :
Premièrement, sa durée est limitée. Au maximum, cela ne dure que 150 jours et pour prolonger, une approbation du Congrès est nécessaire, et l'incertitude du Congrès signifie que les tarifs sont difficiles à maintenir à long terme.
Deuxièmement, manque de ciblage. L'article 122 exige une application uniformément mondiale et ne peut pas, comme l'IEEPA ou l'article 301, appliquer des taux tarifaires différenciés à des pays spécifiques, ce qui affaiblit sa valeur stratégique en tant qu'outil de négociation.
Troisièmement, le risque juridique demeure. La condition d'utilisation de l'article 122 est un "grave problème de balance des paiements internationaux", et actuellement, les comptes de capital des États-Unis affichent un excédent permanent, le dollar restant la monnaie de réserve mondiale, la question de savoir s'il répond à cette condition légale reste débattue, et pourrait à l'avenir faire face à de nouveaux défis judiciaires.
En d'autres termes, le système tarifaire américain passe d'un "outil à haute intensité déterminé" à un "outil temporaire sous risque juridique".
Du point de vue des voies futures, la politique tarifaire pourrait évoluer dans trois directions différentes, chacune ayant un impact totalement différent sur le marché des capitaux :
Chemin un : contraction substantielle du système tarifaire (probabilité faible mais le plus optimiste du marché)
Si le tribunal limite l'utilisation des outils de substitution tarifaire, ou si la résistance politique empêche la mise en œuvre à long terme de nouveaux tarifs douaniers, le taux tarifaire moyen pondéré des États-Unis pourrait passer d'environ 12,9 % actuellement à environ 7 %.
Ce scénario apportera des avantages macroéconomiques clairs :
Croissance économique en hausse : réduction des coûts pour les entreprises, reprise des investissements.
Baisse de l'inflation : les prix des produits importés reculent d'environ 20 à 30 points de base.
Baisse des taux d'intérêt : la courbe des rendements des obligations tend à s'aplatir.
Affaiblissement du dollar : la réduction des protections commerciales diminue la demande de retour des capitaux.
Les actifs risqués bénéficieront considérablement, les évaluations boursières américaines s'élargiront, l'environnement de liquidité mondiale s'améliorera, et BTC et ETH, en tant qu'actifs de liquidité à beta élevé, montrent généralement la meilleure performance dans un environnement de "croissance à la hausse + baisse des taux d'intérêt".
Essentiellement, c'est un "cycle de préférence au risque d'expansion de liquidité".
Chemin deux : restructuration du système tarifaire (chemin le plus probable)
C'est le scénario de référence le plus réaliste actuellement : maintenir des tarifs unifiés à court terme par le biais de l'article 122, tout en lançant une enquête 301, pour établir à nouveau un système tarifaire différencié à l'avenir.
Ce processus apportera une combinaison de "longue incertitude + choc à court terme" :
Retard des dépenses d'investissement des entreprises.
Réajustement des chaînes d'approvisionnement.
Augmentation des risques de représailles de la part des partenaires commerciaux.
Le comportement typique des marchés de capitaux est le suivant : augmentation de la volatilité des actifs risqués, prévisions de bénéfices des entreprises instables, stabilité des rendements obligataires à des niveaux élevés, dollar faiblement orienté à moyen terme mais oscillant à court terme.
Pour le marché des crypto-monnaies, cet environnement correspond généralement à une structure de "haute volatilité, sans tendance", c'est-à-dire que les prix manquent de direction unidirectionnelle, mais la volatilité implicite (Implied Volatility) augmente et les opportunités de trading Gamma se multiplient.
Chemin trois : escalade complète du conflit commercial (risque de queue)
Si les États-Unis utilisent davantage l'article 301 ou l'article 232 pour imposer des tarifs élevés à des secteurs clés, en même temps que les partenaires commerciaux prennent des mesures de réciprocité, le système commercial mondial pourrait entrer dans un nouveau cycle de friction.
Ce scénario déclenchera une chaîne de transmission typique de risque : baisse des bénéfices des entreprises → chute des marchés boursiers ; augmentation de l'inflation → hausse des taux d'intérêt ; ralentissement de la croissance → risque de stagflation.
Mais la performance de BTC dans cet environnement sera plus complexe :
À court terme : les actifs risqués chutent simultanément, BTC pourrait suivre la baisse due à la contraction de la liquidité.
À moyen terme : si le marché commence à douter de la stabilité du système dollar, BTC pourrait se transformer en "outil de couverture d'actifs non souverains".
C'est aussi un déclencheur clé du passage de BTC d'un "actif risqué" à un "actif de couverture macro".
Le véritable conflit central ne réside pas dans les tarifs eux-mêmes, mais dans l'affaiblissement de la stabilité institutionnelle.
Au cours de l'année écoulée, le marché a supposé que le gouvernement américain avait un large pouvoir d'imposition des tarifs, mais la décision de la Cour suprême a brisé cette attente, transformant les tarifs d'un "outil administratif" en un "outil juridique". Cela signifie que les politiques tarifaires à l'avenir seront plus lentes, incertaines et plus susceptibles de faire face à des défis judiciaires.
D'un point de vue du marché des capitaux, l'impact fondamental de ce changement est visible dans quatre dimensions :
Incertitude budgétaire accrue : les revenus tarifaires pourraient se retourner, augmentant la pression sur le déficit budgétaire.
Les trajectoires de taux d'intérêt deviennent plus complexes : la demande de financement budgétaire et les attentes de croissance s'affrontent.
Affaiblissement structurel du dollar à moyen terme : la crédibilité des politiques diminue, ce qui réduit les flux de capitaux.
Augmentation de la volatilité des actifs risqués : l'incertitude institutionnelle elle-même est une source de volatilité.
Pour BTC et ETH, ce changement macroéconomique est décisif - car il affecte directement la liquidité mondiale, les attentes de crédit en dollars et la structure de la prime de risque des actifs risqués. En d'autres termes, cette décision n'est pas un événement commercial, mais un "choc macro-institutionnel", dont l'impact pourrait durer plusieurs années et devenir l'une des sources de volatilité les plus importantes sur les marchés mondiaux des capitaux en 2026.
Deux, analyse approfondie des données du marché des options BTC et ETH
Après une compression de liquidité épique de "120,000 à 60,000", le marché de cette semaine reste dans une période de réparation oscillante. En observant les données de volatilité fournies par Amberdata & Derive.XYZ, nous pouvons clairement voir comment la panique est tombée de son sommet, mais comment la tarification défensive est profondément ancrée dans la structure actuelle des échéances.
ATM IV & Skew : le sentiment baissier persiste, le marché "vend collectivement l'imagination".
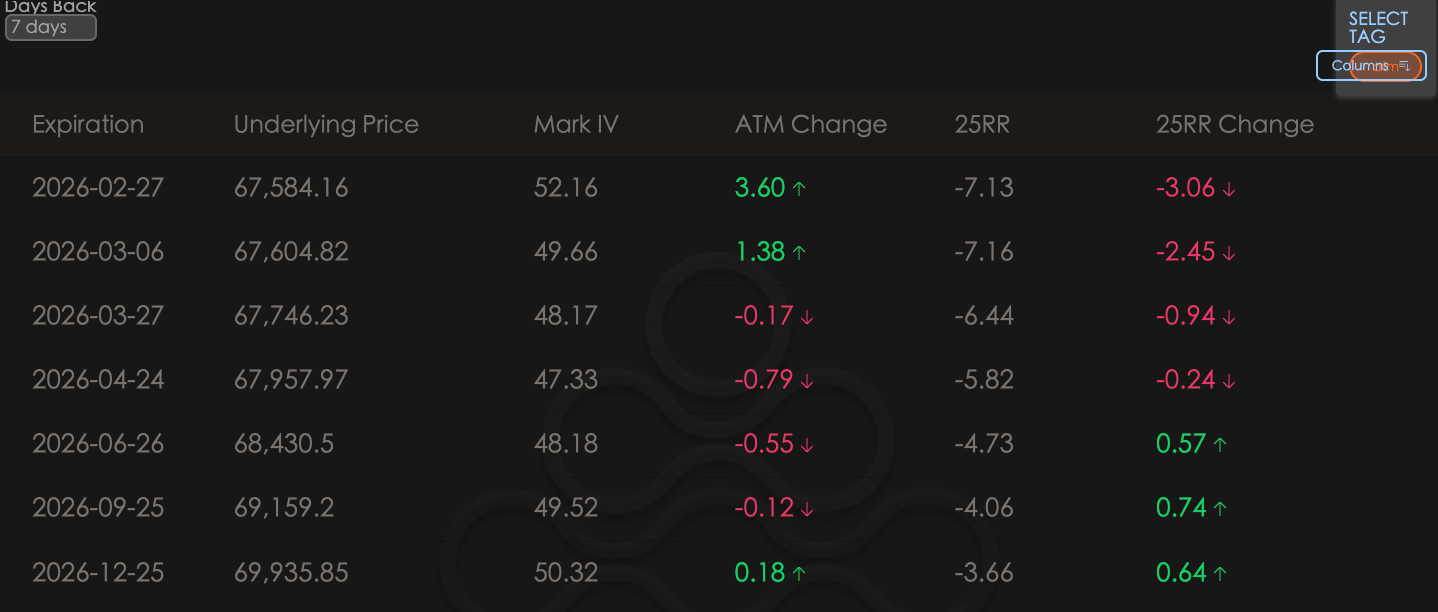
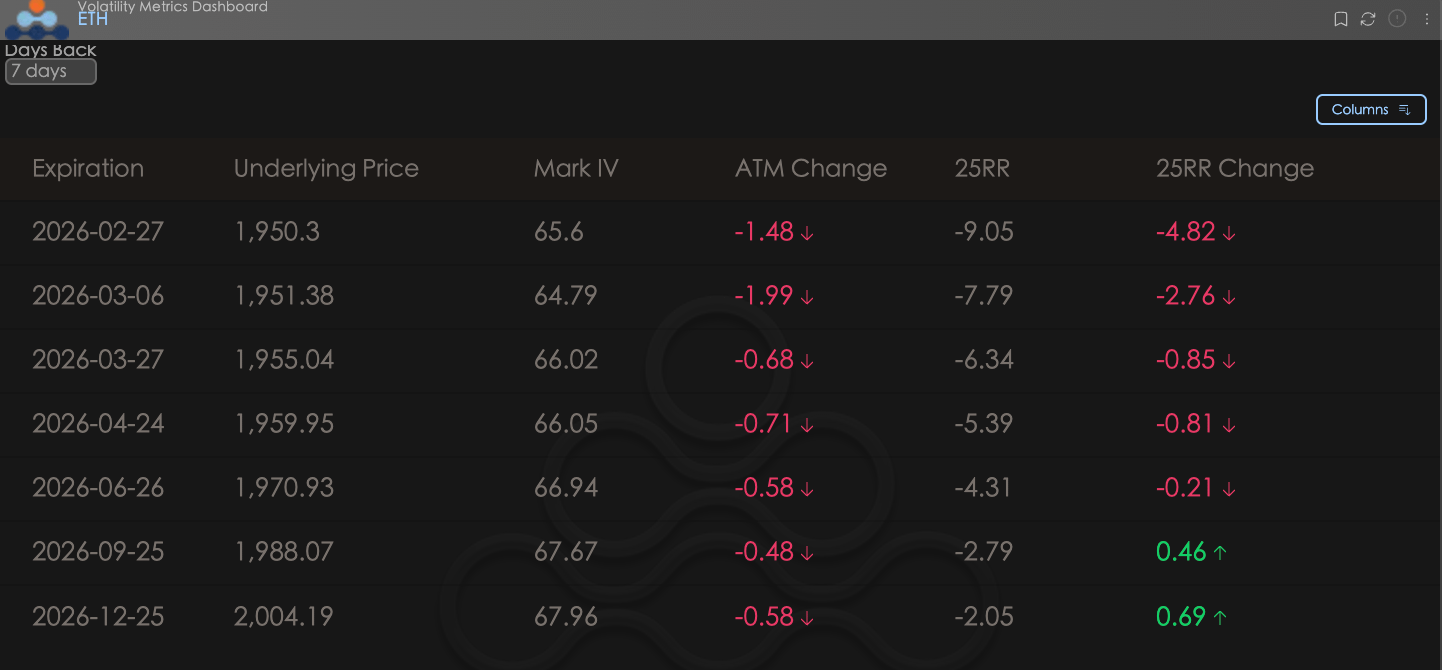
Delta 25 Skew (25RR, c'est-à-dire IV des Calls à 25 Delta moins IV des Puts à 25 Delta) reflète la préférence du marché pour la direction des hausses et des baisses. Le changement ATM reflète les variations récentes de la volatilité implicite (IV) des options à la monnaie.
Le Skew continue de diminuer : Que ce soit BTC ou ETH, la valeur du 25RR est en baisse par rapport à il y a 7 jours (valeur négative se creusant). Cela indique qu'après avoir subi une chute la semaine dernière, le marché haussier a perdu confiance. De nombreux fonds réalisent des opérations de vente de Call (vendant des options d'achat) pour gagner des primes, et personne n'attend de forte hausse des prix récemment.
La différenciation de la volatilité implicite (ATM) : Seul le court terme de BTC (dans les 1 à 2 semaines) a montré une légère augmentation, principalement pour couvrir les chocs à court terme des politiques macroéconomiques (nouvelle politique tarifaire) ; tandis que l'IV à long terme de BTC et l'IV générale d'ETH sont en baisse. La tendance à la marginalisation d'ETH se poursuit, le marché le considérant comme un actif de suivi à haut beta, et non comme un actif refuge.
BTC & ETH
Structure des échéances (Term Structure) : forme d'inversion persistante.
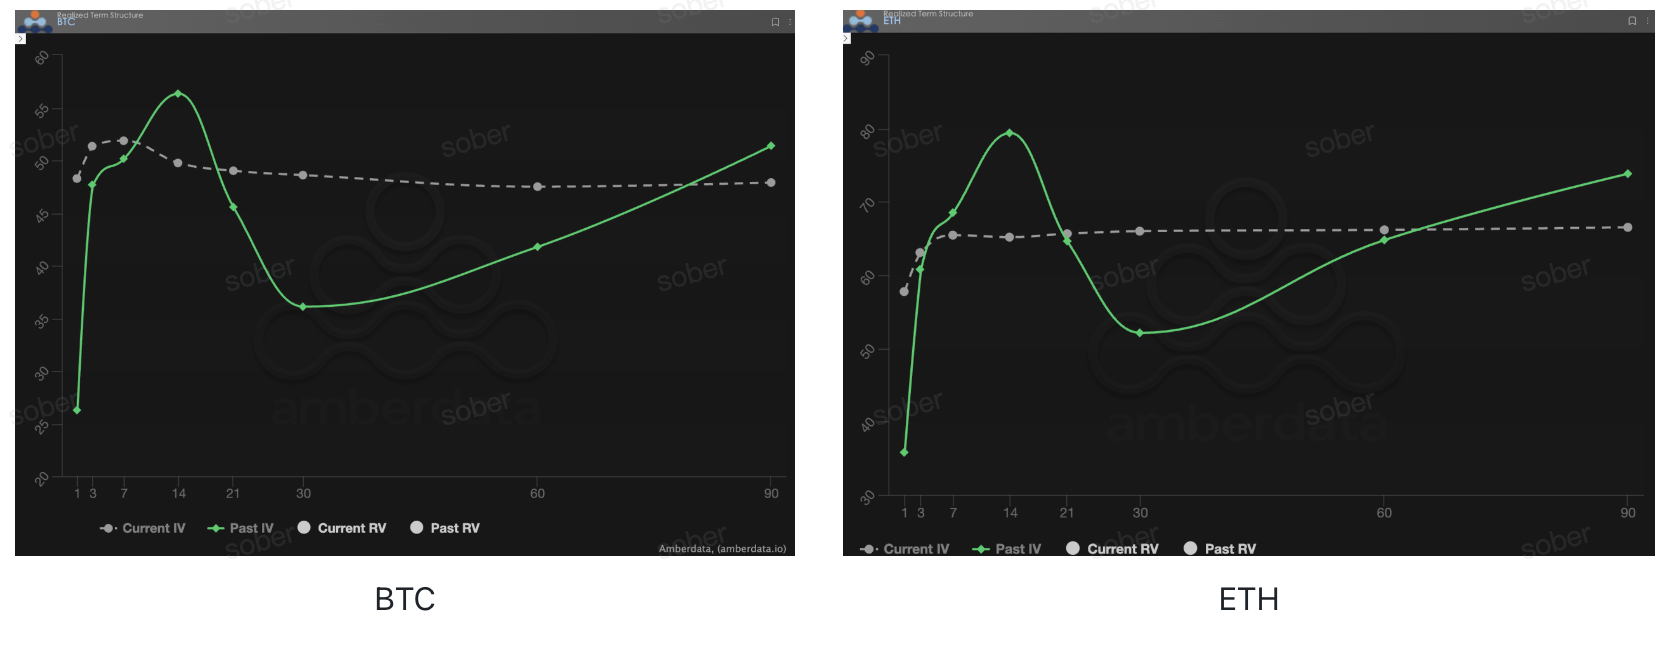
La structure des échéances (Term Structure) montre la distribution de la volatilité implicite (IV) à différentes dates d'échéance.
IV actuelle (volatilité implicite actuelle) continue de s'inverser : Comme la semaine dernière, la surface IV actuelle (ligne grise en pointillés) reste toujours dans un état d'inversion. Cependant, après la chute récente, le sentiment IV élevé dans le court terme a partiellement été libéré, montrant un certain degré de recul.
Forme "non typique" en "ligne droite" : L'IV à court terme après la chute est presque à égalité avec l'IV à long terme, l'ensemble de la courbe IV actuelle est aussi plate qu'une ligne droite. Cette forme est extrêmement atypique, suggérant que le marché, après avoir subi un coup dur, est tombé dans une "confusion tarifaire" à court terme.
Comparaison de l'IV passée : La ligne solide verte (IV passée) est extrêmement raide à l'avant, reflétant la panique extrême lors de la chute. La ligne grise actuelle par rapport à la ligne verte est déjà nettement plus plate, suggérant que la panique la plus extrême est passée, mais la demande de couverture à long terme (pour se prémunir contre de futures situations de cygne noir politique) maintient toujours la volatilité à flot.
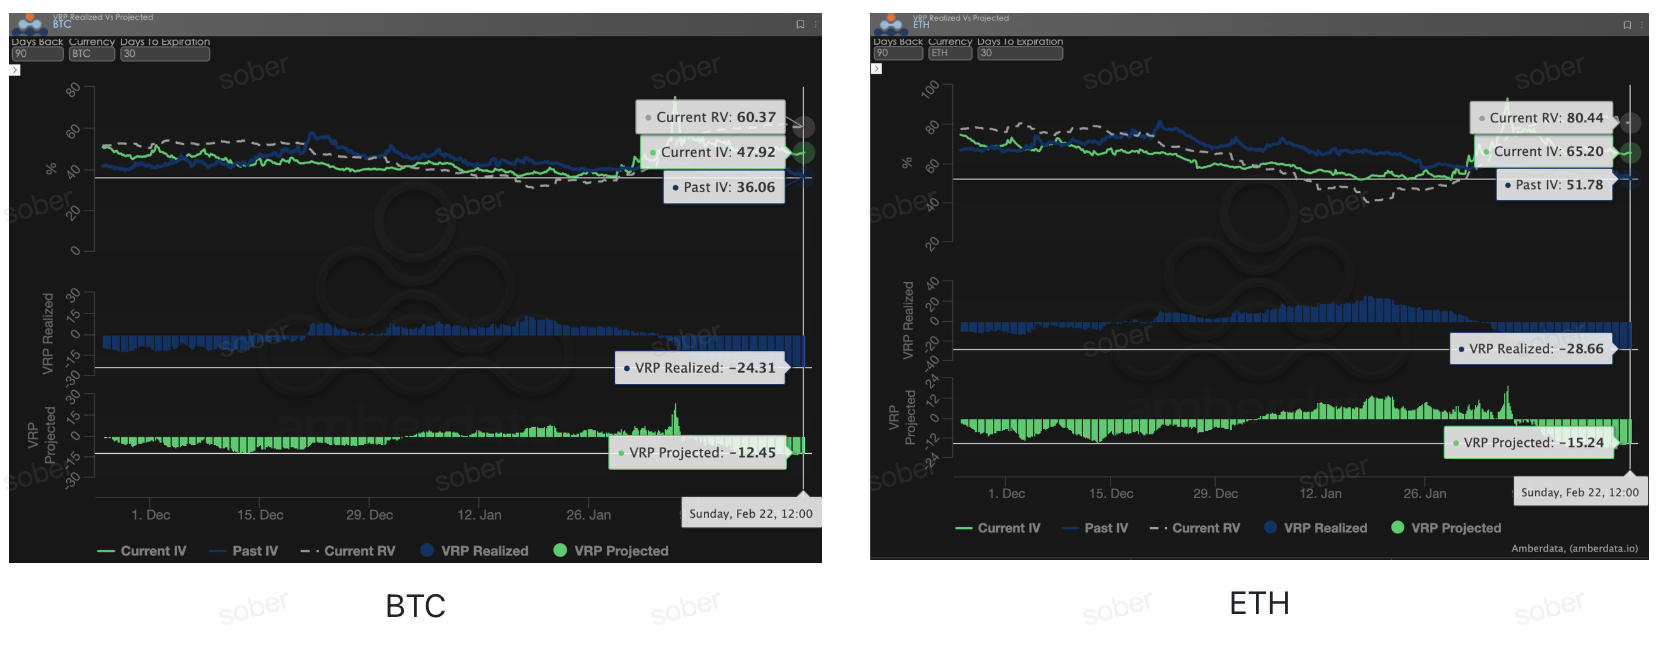
Prime de risque de volatilité (VRP) : le moment le plus sombre pour les vendeurs et le marais de la "prime négative"
Le VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour évaluer si la tarification des options est raisonnable. Le marché est actuellement en période de correction.
VRP Réalisé (prime réalisée) gravement négatif : lors de cette récente chute, la volatilité réalisée (RV) a soudainement grimpé au-dessus de 60, bien au-delà des prix IV de l'époque. Cela a entraîné un VRP Réalisé profondément négatif. Cela signifie que les teneurs de marché et les petits investisseurs qui avaient vendu la volatilité (options de vente) ont subi de lourdes pertes.
VRP Projeté (prime projetée) reste déprimée : malgré le maintien de la volatilité (RV) à un niveau élevé cette semaine, l'IV proposée par le marché ne correspond toujours pas à la vitesse de la RV. Le VRP Projeté actuel reste négatif de quelques dizaines.
Interprétation approfondie : Les options actuelles se trouvent dans une situation embarrassante : "sous-évaluées mais personne n'ose acheter, les vendeurs craignant de vendre". Le marché manque non seulement d'imagination pour la hausse des prix, mais même d'imagination pour une nouvelle flambée de la volatilité.
Données d'options : le "troisième œil" des traders et les droits de tarification multidimensionnels.
Dans l'environnement macroéconomique complexe de 2026, l'évolution des prix (Spot Price) est souvent retardée, tandis que les données d'options représentent les "troisième œil" des traders, capables de voir à travers les apparences et de découvrir les véritables limites de défense des capitaux.
Pour différents styles de trading, les dimensions de données observées devraient être significativement différentes :
Traders à court terme/journaliers (Gamma Scalpers) : devraient se concentrer sur la distribution de l'exposition Gamma (GEX) de 1 à 3 jours avant l'échéance. Par exemple, lors de la fluctuation due au changement de direction de la Réserve Fédérale le 30 janvier, les prix d'exercice concentrés du GEX ont constitué un soutien et une pression physique très forts, aidant les capitaux à court terme à se retirer avec précision avant l'épuisement de la liquidité.
Traders de tendance/à moyen terme (Swing Traders) : devraient se concentrer sur le Skew de 25 Delta et le VRP Projeté. Lorsque le Skew reste dans des valeurs négativement très basses et que le VRP reste élevé, cela indique souvent que le marché est en trop grande panique, ce qui constitue un signal classique de "contre-achat".
Hedgers institutionnels / à long terme : doivent examiner la structure des échéances pour observer les changements de Vega à long terme. En comparant la déviation de l'IV actuelle par rapport à la moyenne sur 90 jours, il est possible de juger si l'"assurance" actuelle est trop coûteuse, permettant de décider s'il faut acheter directement des Puts ou construire des stratégies de combinaison plus complexes.
Les données d'options offrent une double dimension de "probabilité" et "coût". Pour aider les investisseurs à mieux saisir ces opportunités asymétriques, le Sober Options Studio propose désormais un service de suivi de données d'options sur mesure, fournissant une image approfondie de vos positions spécifiques et de votre tolérance au risque, n'hésitez pas à nous contacter.
Trois, recommandation de stratégie d'options : construire un pare-feu à faible coût avec un écart de vente baissier (Bear Put Spread)
Étant donné que le cygne noir macroéconomique actuel pourrait décoller à tout moment (comme une crise de liquidité déclenchée par des plaintes de remboursement, ou un rebond inflationniste causé par de nouveaux tarifs), et que le skew du marché des options montre que tout le monde vend des Calls pour appuyer l'espace supérieur, si nous agissons simplement comme acheteurs d'options de vente (Long Put) pour nous prémunir contre une chute, le Theta (valeur temps) et le coût du Vega (volatilité) ne sont pas rentables.
Surtout dans le contexte actuel où le VRP (prime de risque de volatilité) est gravement négatif, et le marché est en période de "tarification non typique en ligne droite" après des fluctuations drastiques, une fois que le sentiment du marché se stabilise soudainement, un simple achat de Put fera face à un double écrasement de volatilité (IV Crush).
À ce moment-là, l'écart de vente baissier (Bear Put Spread) est la solution optimale pour protéger les actifs au comptant et couvrir les risques macroéconomiques. Il fournit une protection à la baisse tout en réduisant considérablement le coût de couverture et en couvrant les risques potentiels de baisse de la volatilité.
3.1 Logique de construction de stratégie (avec BTC et ETH comme exemples)
Le cœur de cette stratégie réside dans : acheter une option de vente avec un prix d'exercice plus élevé (pour obtenir une protection), tout en vendant une option de vente avec un prix d'exercice plus bas (pour percevoir une prime pour compenser le coût).
Portefeuille pratique BTC (hypothèse de prix actuel $67,500) :
Acheter (Buy) 1 Put d'une option d'échéance fin mars avec un prix d'exercice de $67,000 (proche de la monnaie, offrant une protection immédiate).
Vendre (Sell) 1 Put d'une option d'échéance fin mars avec un prix d'exercice de $62,000 (hors de la monnaie, définissant une limite de profit maximale et collectant une prime).
Portefeuille différencié ETH (hypothèse de prix actuel $3,400) :
Étant donné que l'IV à court terme d'ETH a diminué plus nettement et que, en tant qu'actif de "haut beta", il a tendance à subir des baisses plus importantes lors de conditions extrêmes que BTC.
Acheter un Put à $3,400, vendre un Put à $2,900. Il est possible d'élargir l'écart de prix d'exercice pour couvrir son amplitude de fluctuation potentielle plus grande.
3.2 Simulation de scénarios et caractéristiques de rendement.
Face à un environnement macroéconomique rempli de bruit politique en 2026, examinons la performance de ce portefeuille dans différents scénarios :
Scénario un : le cygne noir atterrit, le marché s'effondre (prix en dessous du prix d'exercice bas, comme BTC < $62,000)
Performance : La stratégie atteint le maximum de profits. Bien que votre actif au comptant subisse des pertes, le profit du portefeuille d'options atteint son maximum (écart de prix d'exercice - dépenses nettes de primes), ce flux de trésorerie substantiel peut être utilisé pour acheter des titres de qualité dans la zone de bas de $62,000.
Scénario deux : la chaussure ne tombe pas, le marché fluctue largement (prix entre $62,000 et $67,000)
Performance : La stratégie joue un rôle défensif. Chaque dollar de baisse génère 1 dollar de profit dans le portefeuille d'options (après compensation des primes nettes), réalisant une protection absolue de la valeur nette au comptant dans cette fourchette.
Scénario trois : le remboursement libère des liquidités, le marché monte de manière inattendue (prix > $67,000)
Performance : Le portefeuille d'options fait face à une perte maximale, mais cette perte n'est que la petite prime nette que vous avez initialement payée (coût d'achat des Put moins le revenu de la vente de Put). Étant donné que vous détenez un actif au comptant, la forte hausse de l'actif compensera facilement cette petite "prime d'assurance".
3.3 Pourquoi le Bear Spread est-il préférable à un simple achat de Put ou à une Collar en ce moment ?
Couverture du risque Vega : La profondeur actuelle du VRP est négative, si la tempête tarifaire se calme, la volatilité réalisée (RV) et la volatilité implicite (IV) pourraient toutes deux diminuer, et le simple fait de détenir un Long Put entraînerait d'importantes pertes en raison de la baisse de la volatilité. Cependant, dans le Bear Spread, la jambe de Put que vous vendez profitera de la baisse de l'IV, compensant ainsi la plupart des impacts négatifs causés par le Vega.
Utilisation du capital extrêmement élevée : La vente de Put hors de la monnaie génère une prime, réduisant considérablement votre coût d'entrée. Contrairement à une stratégie Collar qui nécessite de vendre des Calls pour financer, le Bear Spread conserve complètement l'espace de profit illimité à la hausse. Dans le contexte macroéconomique d'une "remise d'impôt qui pourrait être une forme de relance", il est crucial de conserver une exposition à la hausse.
Quatre, avertissement de non-responsabilité.
Ce rapport est rédigé sur la base de données de marché publiques et de modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et une perspective d'analyse professionnelle, tout le contenu étant uniquement à titre de référence et d'échange, ne constituant aucune forme de conseil en investissement. Le commerce des crypto-monnaies et des options comporte une volatilité et des risques extrêmement élevés, pouvant entraîner la perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent bien comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à accepter le risque, et doivent impérativement consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez décider de manière rationnelle.
Produit en collaboration : Sober Options Studio × Derive.XYZ