

Au cours des dernières décennies, les voix affirmant que "le dollar est fini" ont régulièrement émergé dans le débat public : de la résurgence des souvenirs de Bretton Woods, à la fermentation des sentiments de dé-dollarisation mondiale, en passant par les chocs psychologiques provoqués par les déficits fiscaux et les données d'inflation, il semble qu'il suffise d'une nouvelle grande crise pour que le dollar "s'effondre en une nuit". Mais un autre fait tout aussi vrai est que, chaque fois que la liquidité mondiale se resserre ou que les actifs subissent d'importants ajustements, les obligations américaines et les actifs en dollars restent les premiers refuges vers lesquels les institutions mondiales se précipitent. En d'autres termes, le dollar ne va pas disparaître demain, mais il glisse déjà lentement sur une voie menant à une rupture systémique.
Cette apparente contradiction provient de deux systèmes évoluant simultanément : l'un est le "dollar" comme ancre de crédit et de pouvoir d'achat, l'autre est le "système financier américain" comme infrastructure et norme. L'attractivité du premier est progressivement affaiblie par des pressions multiples sur le crédit, les finances publiques et la géopolitique ; le second continue de fournir un "système d'exploitation" à la finance mondiale à travers le système de collatéral des obligations américaines, le réseau de règlement, le marché des dérivés, les règles juridiques et comptables, ainsi que les normes d'information.
Plus tendue est la troisième piste : la prochaine génération d'infrastructures financières est probablement bâtie sur la blockchain, mais pour l'instant, les seuls capables de systématiser et d'articuler le "niveau de règlement en chaîne" avec les obligations américaines et le cadre réglementaire restent principalement les États-Unis. Les stablecoins, les obligations tokenisées et les cadres conformes comme GENIUS transforment le "dollar en chaîne" en un nouveau niveau de règlement, et cette nouvelle voie est également intégrée dans la carte des infrastructures dominée par les États-Unis.
De Bretton Woods au dollar pétrolier : comment les règles du dollar ont été réécrites à plusieurs reprises.
Pour comprendre pourquoi le dollar "s'effondre lentement" peut encore tenir jusqu'à aujourd'hui, et pourquoi chaque crise se termine par "réécriture des règles + mise à niveau des infrastructures", il faut revenir un peu sur quelques points clés du système dollar.
Le premier tour est le système de Bretton Woods. En 1944, le dollar était lié à l'or à un prix de 35 dollars l'once, d'autres principales monnaies étaient ensuite liées au dollar, le dollar devenant la "seule monnaie pouvant être échangée contre de l'or". Cet arrangement est en surface une extension de l'étalon-or, mais en essence, il a délégué la confiance en l'or au Trésor américain et à la Réserve fédérale. Lorsque les États-Unis se sont retrouvés en déficit en raison de la guerre du Vietnam et des dépenses sociales, et que les réserves d'or continuaient de fuir, le "paradoxe de Triffin" a commencé à se manifester : pour fournir suffisamment de dollars au monde, les États-Unis devaient avoir un déficit, et plus ce déficit était important, plus les gens doutaient que l'or en leur possession était suffisant pour le remboursement.
Le "choc Nixon" de 1971 est considéré par beaucoup comme le moment de l'effondrement du crédit dollar, mais c'était en réalité une réécriture des règles : les États-Unis ont unilatéralement annoncé la fermeture de la fenêtre d'or, le dollar se détachant alors complètement de l'ancre métallique, et le système monétaire humain entrant dans une ère totalement fiduciaire. L'ancienne ancre a disparu, mais cela a créé de l'espace pour la prochaine ancre.
Le deuxième tour est le système du dollar pétrolier. Après que l'ancre de l'or a été perdue, les États-Unis ont rapidement établi une nouvelle ancre dans l'énergie. En concluant des arrangements avec des pays producteurs de pétrole clés comme l'Arabie saoudite, tous les exportations de pétrole sont libellées et réglées en dollars, les dollars excédentaires étant ensuite réinvestis dans des obligations américaines. En conséquence : tant que le monde a besoin de pétrole, chaque pays doit détenir des dollars, la demande de dollars étant passée de "législation nationale obligatoire" à "nécessité énergétique mondiale" ; le marché des obligations américaines devenant ainsi un réservoir commun pour les excédents pétroliers et les réserves mondiales.
Le troisième tour est la mondialisation financière et l'ouverture des comptes de capitaux. À l'ère des taux de change flottants, les États-Unis ont, par le biais du FMI, de la Banque mondiale et de divers arrangements de financement commercial, promu un système de libre circulation des capitaux centré sur le dollar. Les pays, pour se défendre contre les chocs des taux de change et des mouvements de capitaux, ont été contraints de détenir davantage de dollars et d'obligations américaines sur leurs bilans, créant ainsi le "piège du dollar" : plus vous voulez vous débarrasser du dollar, plus vous devez en détenir davantage à court terme pour stabiliser votre système financier.
Ces trois cycles d'évolution s'imbriquent pour montrer une inertie claire : chaque fois que l'ancien ordre atteint ses limites, les États-Unis réussissent à remodeler le système dollar par la réécriture des règles et la mise à niveau des infrastructures. Aujourd'hui, le débat sur le "dollar en chaîne" et les stablecoins est très probablement le prélude à la prochaine réécriture des règles.
Définir clairement l'"effondrement" : rupture institutionnelle, pas récit de fin du monde.
Ce que l'on appelle "l'effondrement du dollar" fait référence à un état institutionnel vérifiable : lorsque la pression politique et géopolitique continue d'élever la prime politique/crédit des actifs en dollars, le consensus du marché sur "dollar = combinaison optimale de règlement et de valeur de réserve" subit une réévaluation concentrée, et l'effet réseau du dollar dans les réserves, les règlements et la tarification commence à être détourné par des voies alternatives, entraînant une chute accélérée à un certain stade.
Ces ruptures ne sont généralement pas la fin d'une extrapolation linéaire, mais un saut qui se produit après la superposition de "faiblesse budgétaire + dilution du crédit + chocs externes".
Pourquoi le dollar doit-il nécessairement s'effondrer : trois chaînes de preuves sur le crédit, les finances publiques et la géopolitique
Du point de vue du crédit, le changement le plus évident est la dilution de la part des réserves et la réécriture discrète de la définition des "actifs sûrs".
Les COFER du FMI (composition des devises des réserves de change officielles) donnent la mesure la plus directe : la part du dollar dans les réserves de change mondiales a chuté de plus de 70 % à la fin des années 1990 à 57,74 % au premier trimestre 2025 ; les mêmes données montrent que le total des réserves de change mondiales a atteint 12,54 billions de dollars. Cela signifie que le monde continue de détenir d'énormes actifs en dollars, mais la préférence pour "parier sur le dollar" diminue à la marge.
Des changements plus importants se produisent dans les attributs politiques des "actifs sûrs". Après que les réserves de change de la Russie ont été gelées en 2022, les marchés émergents ont commencé à considérer les actifs en dollars comme un portefeuille d'actifs présentant des risques politiques, plutôt que comme un bien public absolument neutre. Selon les données du World Gold Council (WGC), en 2024, les banques centrales du monde entier ont acheté net 1045 tonnes d'or, dépassant pour la troisième année consécutive les 1000 tonnes. L'achat d'or n'est pas la fin de la dé-dollarisation, mais il reflète clairement que les banques centrales font la même chose : transférer une partie de leurs réserves de "crédit dollar" vers des "actifs de crédit non dollar".
Un détail facilement négligé : même si la part du dollar diminue, cela ne signifie pas un effondrement immédiat, mais cela modifiera de manière significative le comportement des "acheteurs marginaux". Une fois que les acheteurs marginaux sont plus dispersés, la stabilité du crédit dollar dépendra davantage de la prévisibilité des finances publiques et de la géopolitique, plutôt que de l'inertie historique de "sans risque naturel".
Du point de vue budgétaire, la courbe de la dette et les dépenses d'intérêts poussent le crédit dollar vers un chemin de fin difficilement inversable. Le CBO prédit dans (The Budget and Economic Outlook: 2024 to 2034) que la dette fédérale détenue par le public passera d'environ 99 % du PIB à la fin de 2024 à 116 % à la fin de 2034 ; les dépenses nettes d'intérêts atteindront environ 1,6 billion de dollars d'ici 2034 et continueront d'augmenter sur de plus longues périodes. En ce qui concerne le déficit, le CBO prévoit un déficit d'environ 2,6 billions de dollars en 2034 (environ 6,1 % du PIB).
Lorsque le coût des intérêts devient un "élément d'auto-croissance" dans la structure des dépenses, le crédit monétaire sera contraint de choisir l'une des trois mécanismes :
Augmentation de la charge fiscale (forte résistance politique)
Inflation/matérialisation (dilution du pouvoir d'achat)
Répression financière (régulation et contraintes sur le capital, réduisant le coût du financement de manière "invisible")
Les trois chemins sont différents, mais le résultat est le même : le pouvoir d'achat et la prime de crédit du dollar sont dilués à long terme, jusqu'à ce que le marché réévalue de manière concentrée l'"attribut sans risque des actifs en dollars". En d'autres termes, si la trajectoire budgétaire n'est pas inversée, la fin du crédit dollar est inscrite dans les contraintes budgétaires.
D'un point de vue géopolitique, l'armement financier pousse à la fragmentation du système, permettant aux chemins alternatifs de passer de "slogans" à un véritable "bâtiment de routes". Un des avantages passés du système dollar était "un bien public mondial" : vous n'avez pas besoin d'aimer les États-Unis pour utiliser le dollar. Les sanctions financières et le gel des actifs ont changé cette prémisse : détenir des actifs en dollars a commencé à comporter une prime de risque politique, et la motivation de dé-dollarisation est passée d'une idéologie à une survie stratégique.
Cela poussera les paiements et les règlements mondiaux vers "plusieurs voies parallèles". D'un côté, il y a l'effet réseau mondial de SWIFT/CHIPS, de l'autre, il y a les expériences techniques et l'expansion régionale des chemins alternatifs tels que CIPS et mBridge. Même à court terme, les remplaçants auront du mal à ébranler la liquidité profonde du dollar, mais la "fragmentation du système" elle-même augmentera la probabilité de sauts non linéaires dans des scénarios extrêmes.
Pourquoi cela ne s'effondrera pas du jour au lendemain : effet de réseau et "inertie des 12 billions de dollars de réserves".
Comprendre l'"effondrement inévitable" comme un "effondrement rapide" n'est pas rigoureux. La taille des réserves de change correspondant à COFER est de l'ordre de 12 billions de dollars, une position aussi massive ne peut pas être déplacée instantanément sans provoquer des fluctuations extrêmes des prix des actifs mondiaux. L'effet réseau du dollar signifie également : tant que le commerce, la dette et les dérivés sont encore largement libellés en dollars, la fonction pratique du dollar existera en parallèle avec sa volatilité relative.
Ainsi, ce que cet article souligne n'est pas "l'effondrement immédiat", mais "la fin inévitable + le chemin lent + le point d'inflexion non linéaire".
Quand l'effondrement se produit : donner une fenêtre temporelle plus vérifiable.
"L'effondrement" est généralement un saut plutôt qu'une extrapolation linéaire. En combinant la courbe budgétaire du CBO avec les tendances des parts de COFER, le jugement plus vérifiable est :
Scénario de référence : 2036-2045 est une fenêtre à haut risque (la dette/GDP et les dépenses d'intérêts entreront dans une zone sensible à la fin des années 2030, rendant plus facile le déclenchement d'une réévaluation du crédit).
Scénario anticipé : si entre 2030 et 2035, il y a une combinaison de "taux d'intérêt plus élevés pendant plus longtemps + conflits géopolitiques majeurs + événements de liquidité sur le marché des fonds du dollar américain", une rupture pourrait survenir plus tôt.
Scénario retardé : après 2045, si un rééquilibrage structurel des finances publiques se produit et renverse significativement la courbe de la dette, le temps de rupture pourrait être retardé, mais le coût serait la croissance et le coût politique.
Pour rendre les prévisions vérifiables, voici un ensemble de "conditions déclencheuses" plus spécifiques (plus il y en a, plus on se rapproche de la fenêtre de rupture) :
La part du dollar dans le COFER tombe rapidement en dessous de 50 %.
Les dépenses nettes d'intérêts des États-Unis continuent d'augmenter et l'espace budgétaire est absorbé par les intérêts.
La prime de risque politique des actifs en dollars augmente considérablement (l'achat d'or par les banques centrales et l'expansion rapide des corridors de règlement non dollar).
Les voies de règlement alternatives se mettent à l'échelle dans des scénarios "non régionaux" (passant des expérimentations aux normes).
Pourquoi le centre financier reste-t-il aux États-Unis : les cinq piliers de l'hégémonie des infrastructures.
Équivaloir "crédit dollar" et "centre financier américain" est une grande erreur. Un centre financier ressemble davantage à un système d'exploitation : il est déterminé par des garanties, des règlements, de la liquidité, des lois et des normes.
Le premier pilier est la "reine des garanties mondiales", les obligations américaines, et le marché de rachat qui les soutient, c'est le moteur de liquidité de tout le système. Les estimations des transactions sur le marché de rachat américain par l'OFR montrent : au troisième trimestre 2025, l'exposition quotidienne du marché de rachat américain est d'environ 12,6 billions de dollars. L'expansion du crédit mondial repose en grande partie sur la structure "s'appuyant sur les obligations américaines comme garanties". Tant que les obligations américaines restent l'actif collatéral le plus universel, le plus profond et le plus facile à gérer en matière de risque, les États-Unis conserveront la base de la liquidité.
Le deuxième pilier est que la vanne de règlement total est toujours entre les mains des livres de comptes américains, CHIPS non seulement a un volume énorme, mais est aussi extrêmement "économe en liquidité". CHIPS est le plus grand système de règlement net privé en dollars au monde, les documents publics et les études de secteur citent généralement son traitement quotidien à environ 19 000 milliards de dollars ; et environ 95 % des paiements CHIPS correspondent à des flux de capitaux transfrontaliers en dollars. Le niveau d'information peut être diversifié (SWIFT, CIPS, etc.), mais tant que le règlement final reste au niveau de règlement en dollars, les États-Unis conservent la "vanne totale" de la liquidité mondiale. Plus important encore, l'efficacité : The Clearing House a révélé que l'efficacité de la liquidité de CHIPS atteignait 29:1 en 2024, c'est-à-dire que chaque dollar de fonds sur un jour soutenait une valeur de règlement de 29 dollars ; son algorithme d'économie de liquidité a généré environ 5,14 milliards de dollars d'économies économiques en 2024. L'hégémonie des infrastructures n'est pas seulement une question de "taille", mais aussi de "structure de coût" : celui qui peut rendre les banques mondiales plus économes en liquidité sera plus difficile à remplacer.
Le troisième pilier est que l'effet réseau du dollar dans le système de paiement reste fort, comme le montre les données de SWIFT. Les parts de paiement divulguées par SWIFT montrent qu'en juillet 2025, le dollar représentait environ 47,94 % des paiements mondiaux ; si l'on exclut les paiements intra-zone euro, la part du dollar dans les paiements internationaux est d'environ 59,59 %. Cela signifie que même si la part des réserves diminue, l'effet réseau du dollar au niveau du règlement reste fort, et les remplaçants doivent reconstruire simultanément une combinaison de "liquidité + efficacité de règlement + attentes légales".
Le quatrième pilier est la liquidité de Wall Street et le pouvoir de tarification des dérivés, qui reste le centre par défaut de la gestion des risques mondiaux. Les écosystèmes de dérivés tels que les obligations, les devises, les swaps, les options, les CDS nécessitent une densité de capital élevée et un cadre juridique mature. New York n'est pas seulement un lieu de transaction, mais aussi le centre par défaut de la tarification et de la couverture des risques mondiaux. La liquidité a un effet d'auto-renforcement : les endroits avec la plus haute liquidité attirent le capital, et ce capital renforce à son tour la liquidité.
Le cinquième pilier est constitué par les standards juridiques, comptables, de conservation et d'information qui constituent les "infrastructures douces". La juridiction de New York, la logique de divulgation USGAAP, l'isolement en cas de faillite et le système de conservation, ainsi que le langage des données des indices et des notations, constituent la grammaire commune des décisions institutionnelles mondiales. Ce que le capital craint le plus, ce n'est pas la volatilité, mais l'incertitude des règles.
Pourquoi les voies alternatives sont-elles difficiles : ce n'est pas un manque de slogans, mais un manque de "système d'exploitation".
Les remplaçants n'existent pas, mais le goulot d'étranglement est structurel :
CIPS dépend encore beaucoup des messages SWIFT. Les documents publics et les recherches citent souvent : environ 80 % des transactions CIPS sont encore réalisées via des messages SWIFT. Le système peut grandir, mais si le niveau d'information et le niveau standard dépendent toujours des réseaux existants, le remplacement sera difficile à réaliser.
mBridge croît rapidement mais reste encore hautement concentré. Des rapports publics montrent que, à fin novembre 2025, le volume total des transactions de mBridge atteint environ 55,49 milliards de dollars, dont plus de 95 % sont en e-CNY. Cela montre que le chemin alternatif peut rapidement prendre de l'ampleur dans des corridors spécifiques, mais pour devenir une norme mondiale, il doit encore franchir les seuils de "confiance souveraine + profondeur des actifs + attentes légales".
Pourquoi la prochaine génération d'infrastructures financières est-elle plus susceptible d'être basée sur la blockchain, et reste-t-elle aux États-Unis ?
Un retournement clé est survenu : le crédit dollar s'affaiblit, mais les États-Unis accélèrent le transfert de l'"hégémonie des infrastructures" vers la blockchain.
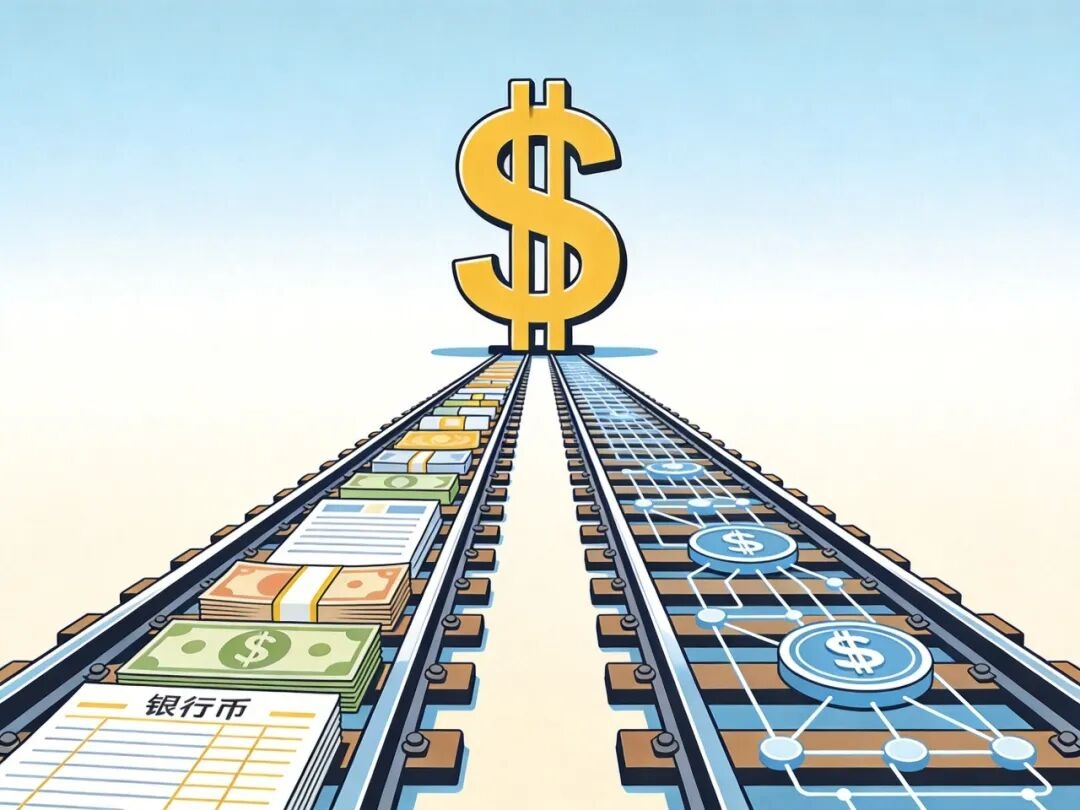
Premièrement, les stablecoins sont en train de "module" le règlement en dollars, créant une nouvelle voie dans la couche de paiement. Les données de marché et les rapports de recherche montrent qu'en 2025, la taille du marché des stablecoins est entrée dans une fourchette d'environ 280 à 310 milliards de dollars, et les stablecoins en dollars représentent la grande majorité du marché des stablecoins. Des statistiques d'institutions comme Artemis indiquent également qu'en août 2025, le taux de fonctionnement annualisé des paiements en stablecoins est d'environ 122 milliards de dollars, dont le secteur B2B est le plus important (environ 76 milliards de dollars sous différentes définitions ; des chiffres préliminaires montrent également un niveau d'environ 36 milliards de dollars). Ces données ne signifient pas que les stablecoins ont remplacé les banques, mais elles montrent qu'une nouvelle voie plus proche de la "couche de règlement" est en train de se former, et non seulement un outil de transport d'actifs spéculatifs.
Deuxièmement, la clé ne réside pas dans la technologie elle-même, mais dans la manière dont la réglementation s'approprie - le GENIUS Act a essentiellement réattacher le dollar à la chaîne aux obligations américaines. Les recherches sur le Web peuvent le vérifier : le GENIUS Act a été signé en loi le 18 juillet 2025, établissant un cadre de stablecoin de paiement au niveau fédéral, exigeant que les émetteurs maintiennent des actifs de réserve suffisants et appropriés (espèces, obligations américaines à court terme, rachats/reverse repos soutenus par des obligations américaines, etc.), et accordent aux détenteurs une priorité dans la récupération des actifs de réserve en cas de faillite. En d'autres termes : chaque dollar conforme sur la chaîne est institutionnellement lié en tant que distributeur de "demande d'obligations américaines". C'est le mécanisme clé de la "continuité de l'hégémonie des infrastructures" : plus le crédit dollar est faible, plus les États-Unis ont besoin de créer une demande marginale pour les obligations américaines ; et les stablecoins offrent un moyen de distribution de demande plus global et plus programmable.
Troisièmement, RWA et les obligations américaines tokenisées sont en train de mettre les garanties elles-mêmes sur la chaîne, complétant ainsi le niveau des garanties sur la chaîne. Lorsque les stablecoins deviennent le niveau de trésorerie sur la chaîne, les obligations tokenisées et les RWA constituent le niveau des garanties sur la chaîne. Une fois que les garanties et le niveau de trésorerie sont tous deux sur la chaîne, la blockchain ne sera plus simplement un outil technique, mais deviendra une partie des infrastructures financières. L'avantage des États-Unis est qu'ils possèdent à la fois la reine des garanties (les obligations américaines) et peuvent, par le biais de règles, lier le dollar sur la chaîne aux obligations américaines.
Conclusion : le dollar finira par s'effondrer, mais les États-Unis restent le centre financier
Si la trajectoire budgétaire américaine ne subit pas de changement structurel, l'ère du dollar en tant qu'ancre de crédit unipolaire prendra fin, et entre la fin des années 2030 et le milieu des années 2040, une réévaluation du crédit plus concentrée et institutionnelle se produira. Parallèlement, l'appartenance au centre financier dépendra des garanties, du règlement, de la liquidité et du réseau de règles. L'avantage des États-Unis évolue de "crédit dollar" vers "l'extension numérique des infrastructures en dollars" : alors que de plus en plus de règlements sont effectués sur la chaîne, mais que le dollar sur la chaîne reste verrouillé par les obligations américaines et le cadre juridique américain, les États-Unis pourraient toujours être le centre de la prochaine génération d'infrastructures financières.
Trois signaux observables (pour auto-vérification)
Le pourcentage du dollar dans COFER est-il en train d'accélérer vers la baisse et de tomber sous 50 %
Les réserves des stablecoins conformes se concentrent-elles davantage sur les obligations américaines à court terme et bénéficient-elles de canaux de banques centrales de niveau supérieur ?
La part des obligations américaines tokenisées dans le système de rachat/collatéral augmente-t-elle de manière significative ?
Si les trois éléments se produisent simultanément, la fin du crédit dollar et la continuité de l'hégémonie des infrastructures américaines seront plus proches de devenir une réalité au même moment.
Alors, une question très importante est de savoir si l'effondrement du dollar est inévitable, qui remplacera le dollar ?