


Studio d'options Sober × Derive.XYZ collaboration
Rédigé par l'analyste du studio d'options Sober Jenna @Jenna_w5
1. Panorama macroéconomique : Le véritable déclencheur de l'effondrement historique du BTC et du踩踏 de liquidité
1) De 120 000 à 60 000 : ce n'est pas un simple repli, mais un "effondrement structurel de la liquidité"
Au cours de la semaine dernière, Bitcoin est rapidement tombé d'un pic de 120 000 $ à environ 60 000 $, avec une baisse de près de 50 %. Ce n'est pas un repli cyclique au sens traditionnel, mais un effondrement non linéaire provoqué par un踩踏 de liquidité (Liquidity Cascade).
Pour comprendre cette chute, il faut sortir du cadre linéaire "nouvelles négatives → chute des prix" et comprendre à partir de la structure des produits dérivés, de la structure de levier financier et du cycle de rétroaction des comportements de couverture des options.
Déclencheur de premier niveau : le « moment de vide » de la liquidité.
Le krach boursier n'a pas été causé par un seul facteur négatif, mais plutôt par une « disparition collective des fournisseurs de liquidités ». Aux alentours de 120 000 $, trois structures de liquidités clés existaient sur le marché : 1) les fonds passifs détenant d'importants montants d'ETF au comptant ; 2) les positions d'arbitrage institutionnelles dans le carry trade (positions longues et courtes sur les contrats à terme au comptant) ; et 3) les fonds provenant de vendeurs d'options qui perçoivent des primes en vendant des options de vente.
Ces structures exercent une pression acheteuse soutenue pendant les cycles haussiers, mais une fois que les prix chutent en dessous des niveaux clés, le mécanisme s'inverse complètement : 1) les ETF commencent à subir des sorties nettes continues et les achats au comptant disparaissent ; 2) les profits des opérations de portage se réduisent, voire deviennent négatifs, obligeant les institutions à liquider leurs positions ; 3) les vendeurs à découvert d'options de vente sont confrontés à un delta qui s'élargit rapidement, les obligeant à vendre au comptant pour se couvrir.
Cela forme une boucle de rétroaction gamma négative typique : le prix baisse → les vendeurs sont obligés de vendre plus de biens physiques → le prix baisse encore → déclenchant davantage de ventes passives.
Cela conduit finalement à un « vide » de liquidités, forçant les prix à chuter pour trouver de nouveaux acheteurs.
C’est pourquoi le BTC pourrait être divisé par deux en peu de temps sans rebond significatif.
Déclencheur de second niveau : désendettement systémique des structures à effet de levier
Ce qui a véritablement accéléré la chute, ce n'est pas la pression à la vente sur le marché au comptant, mais le désendettement forcé sur le marché des produits dérivés. Les données relatives aux taux de financement des contrats à terme et aux positions ouvertes montrent qu'avant le krach : le taux de financement des contrats perpétuels est resté positif pendant une période prolongée, le marché dans son ensemble était en situation de « positionnement net long », et les fonds à effet de levier sont devenus les principaux acteurs de la fixation des prix.
Lorsque les prix franchissent à la baisse les principaux niveaux de support : les positions longues sont contraintes de se liquider, les teneurs de marché vendent au comptant pour la couverture gamma et les fonds à effet de levier passent de « fournisseurs de liquidités » à « consommateurs de liquidités ».
Cela forme une cascade de liquidation longue typique.
Historiquement, des structures similaires n'ont été observées que dans :
Crise liée à la COVID en mars 2020
LUNA s'est écrasée en 2022
Correction avant l'approbation de l'ETF en 2024
Il s'agit du plus important ETF depuis le début de l'ère des ETF.
Le troisième déclencheur : le « signal d’effondrement » émis à l’avance par le marché des options.
Les investisseurs les plus avisés avaient déjà utilisé le marché des options comme mécanisme de protection. Au cours de la semaine précédant le krach, trois signaux clés sont apparus sur ce marché :
L'asymétrie devient rapidement négative : la volatilité implicite des options de vente est nettement supérieure à celle des options d'achat.
Les fluctuations à court terme de la volatilité implicite augmentent sensiblement.
Des sommes importantes ont été utilisées pour acheter des options de vente hors de la monnaie (OTM Put).
Cela signifie que les fonds les plus professionnels du marché paient des primes d'assurance pour se prémunir contre les fortes baisses de prix. Les avantages des options de vente à long terme sont pleinement démontrés en ce moment :
La perte maximale est limitée (Premium)
Les rendements augmentent de façon non linéaire pendant les périodes de baisse.
Nous n'avons pas besoin de prédire le calendrier exact, nous avons seulement besoin de prédire l'existence du risque.
À l'inverse, les positions longues au comptant et les positions longues à effet de levier n'offrent pratiquement aucune protection face à une crise de liquidités. C'est pourquoi les options ne sont pas des « outils offensifs », mais plutôt des outils de survie.
Quatrième niveau : Il ne s'agit pas du début d'un marché baissier, mais plutôt d'une réévaluation des liquidités.
Il convient de préciser que le cœur de cette nouvelle vague de krach n'est pas la « perte de valeur à long terme du BTC », mais plutôt : le marché réévalue la prime de risque liée à la liquidité.
Autrement dit, il s'agit d'un assouplissement de la structure de l'endettement et d'une redistribution des risques, et non d'un effondrement des fondamentaux.
L'expérience historique montre qu'après chaque désendettement systémique, le marché entre dans un cycle structurel plus sain.
Cinquième niveau : Stratégie future – L’argent liquide est roi, il ne faut pas acheter aveuglément à la baisse.
À ce stade, le plus important n'est pas de prédire un rebond, mais de gérer les chances de survie. Le marché actuel présente trois caractéristiques :
IV reste élevé
La liquidité ne s'est pas entièrement rétablie.
L'incertitude macroéconomique demeure extrêmement élevée.
Il n'existe donc qu'une seule stratégie de base : la trésorerie est une position.
Logique d'allocation spécifique : augmenter le ratio de liquidités, attendre le rétablissement de la liquidité, éviter l'effet de levier, utiliser les options pour créer des rendements non directionnels et ne constituer que progressivement des positions structurées dans des environnements de volatilité implicite extrêmes.
Après une crise de liquidités, le plus grand risque n'est pas de rater la reprise, mais de se retrouver à court de capital au mauvais moment.
Le marché vous donnera toujours une seconde chance, mais seulement si vous êtes toujours présent.
2) 2026 : Des événements cygne noir se forment et la volatilité deviendra la norme.
Si cette forte baisse est due à un problème de structure de liquidité, alors le thème central de 2026 sera l'incertitude macroéconomique. Deux variables clés pourraient constituer les « cygnes noirs » qui détermineront la tendance à moyen terme du BTC.
Variable 1 : Décision de la Cour suprême des États-Unis concernant les tarifs douaniers
Le marché attend actuellement la décision finale de la Cour suprême américaine sur la légalité des politiques tarifaires de Trump. L'impact principal est très direct :
Si la décision est illégale :
Le gouvernement américain pourrait devoir rembourser les droits de douane aux entreprises.
Équivalent à la libération de liquidités budgétaires
Les actifs à risque (y compris le BTC) bénéficient
Si la décision tarifaire est légale :
Les pressions inflationnistes persistent
La marge de manœuvre de la Fed en matière de baisse des taux d'intérêt est limitée.
Les actifs risqués sous pression
Cela aura un impact direct sur le cycle de liquidité mondial. Or, le Bitcoin est, par essence, un actif à forte volatilité bénéficiant d'une liquidité mondiale.
Variable 2 : Incertitude entourant les politiques de Donald Trump et les élections de mi-mandat de 2026
Un nouveau thème de trading a émergé à Wall Street : Big MAC (Big Midterms Are Coming – les élections de mi-mandat approchent à grands pas). À l’approche de ces élections, l’incertitude politique s’est considérablement accrue : intervention accrue de l’État dans les affaires des entreprises, remise en cause de l’indépendance de la Réserve fédérale et possibles modifications des réglementations financières.
Ces facteurs auront une incidence directe sur : la liquidité du dollar, l'appétit pour le risque, la demande d'allocation d'actifs cryptographiques, etc.
Conclusion finale : Préparez-vous à la volatilité, ne pariez pas sur une direction.
Les événements imprévus de type cygne noir ne sont pas nécessairement néfastes pour le Bitcoin. Ils peuvent provoquer une chute ou une hausse brutale, mais une chose est sûre : la volatilité restera élevée.
Par conséquent, la stratégie optimale n'est pas le tout pour le tout, mais plutôt :
Gardez de l'argent liquide
Utilisation des options pour générer des flux de trésorerie (Stratégie de vente à découvert de primes)
Constituez progressivement des positions à long terme malgré la panique extrême.
À l'ère actuelle, le Bitcoin n'est plus un actif à appréciation linéaire, mais un actif volatil. Et les options sont le seul outil permettant de gérer cette volatilité.
II. Analyse approfondie des données du marché des options BTC et ETH
Après la crise de liquidités sans précédent de la semaine dernière, qui a vu le nombre de titres en circulation chuter de 120 000 à 60 000, le marché est entré cette semaine dans une phase de consolidation et de reprise tout à fait inhabituelle. L’analyse des données de volatilité fournies par Amberdata et Derive.XYZ permet de constater clairement que la panique s’est atténuée après avoir atteint son pic, mais aussi que les mécanismes de défense des prix sont profondément ancrés dans la structure actuelle des taux.
Asymétrie : l’inversion en forme de V du sentiment à court terme et l’« indifférence » à long terme
En observant le Delta 25 Skew (Volatilité implicite IV des options d'achat - Volatilité implicite IV des options de vente), l'ampleur négative de cet indicateur reflète la demande du marché pour une couverture contre le risque extrême de baisse.
Observation sur l'asymétrie : Après une stabilisation initiale des prix autour de 70 000, les ventes paniques se sont nettement atténuées. L'asymétrie globale s'est désormais redressée pour se situer aux alentours de -10. Le changement le plus notable s'est produit sur le très court terme (1 à 3 jours) : cet indicateur a brièvement franchi la ligne zéro et est passé en territoire positif cette semaine.
Analyse approfondie : Le passage du Skew à court terme au positif ne signifie pas le retour d’un marché haussier majeur, mais s’apparente plutôt à une manœuvre d’anticipation après la dissipation de la panique : les rachats de positions courtes et les fonds cherchant un rebond à court terme valorisent davantage les options d’achat à court terme. Cependant, les lignes à long terme, comme l’ATM 180, restent fermement ancrées près de zéro, indiquant que les grands fonds sont devenus extrêmement neutres et prudents quant au cycle macroéconomique. Ils ne croient pas à un retournement immédiat et ne cèdent pas à la panique. Cette divergence entre les positions longues et courtes est un signal typique de recherche d’un point bas.
BTC et ETH
Structure par terme : une inversion persistante de la tendance des prix
La structure par terme montre la distribution de la volatilité implicite (VI) pour différentes échéances.
Anomalie de configuration : Observez la comparaison entre la volatilité implicite (VI) actuelle (ligne pointillée grise) et la VI passée (ligne continue verte). Actuellement, la VI actuelle est toujours en déport, ce qui signifie que la VI à court terme est supérieure à la VI à long terme. Contrairement au déport marqué de la semaine dernière, où la VI à court terme avait fortement augmenté, cette semaine, le repli s'est ralenti et la courbe actuelle présente un déport aplati.
Analyse approfondie : Cette situation atypique indique que, malgré la dissipation de la panique soudaine de la semaine dernière, le marché reste extrêmement vigilant quant à la volatilité à court terme (1 à 30 jours). La volatilité implicite (VI) s’est quasiment stabilisée à court et moyen terme, reflétant la tendance de long terme. Ceci révèle une dure réalité : après avoir subi des pertes considérables la semaine dernière, les vendeurs ne sont plus disposés à brader la volatilité à court terme, tandis que les acheteurs hésitent à la vendre à découvert par crainte d’événements imprévus et majeurs, tels que des décisions tarifaires. Le marché est dans une impasse où la méfiance règne.
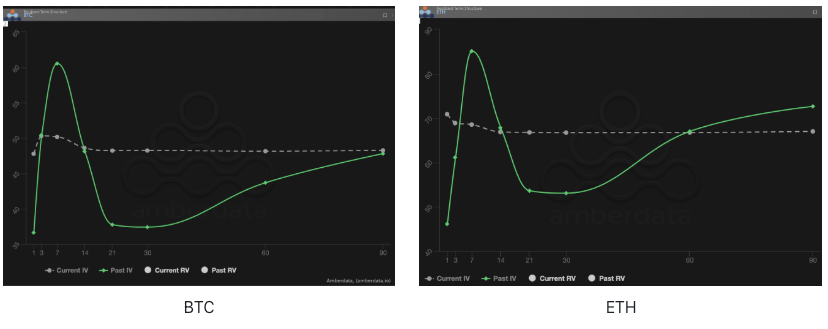
BTC et ETH
Prime de risque de volatilité (PRV) : l’heure la plus sombre pour les vendeurs et le bourbier des « primes négatives »
La prime de risque de volatilité (VRP = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour évaluer la pertinence du prix des options. Le marché est actuellement en phase de correction.
Durant le repli des marchés, la volatilité réalisée (RV) est restée élevée, tandis que la volatilité courante (IV) était faible. Le VRP projeté est demeuré en territoire négatif, autour de -12,88. Cela signifie que même après le krach boursier, les prix actuels des options restent trop bas pour couvrir le coût réel de la volatilité des actifs.
Analyse de marché : Le principal risque actuel réside dans le manque d’imagination des marchés. Le retard de la volatilité implicite (VI) par rapport à la volatilité implicite (VR) indique une pénurie de capitaux ou une crainte des investisseurs quant à de nouvelles baisses, les empêchant d’offrir des primes de valorisation plus élevées en prévision de rebonds ou d’une volatilité accrue. Dans ce contexte de VRP (Vega) négatif, se positionner uniquement en vendeur (position courte sur le gamma/Vega) revient à ramasser des pièces devant un rouleau compresseur.
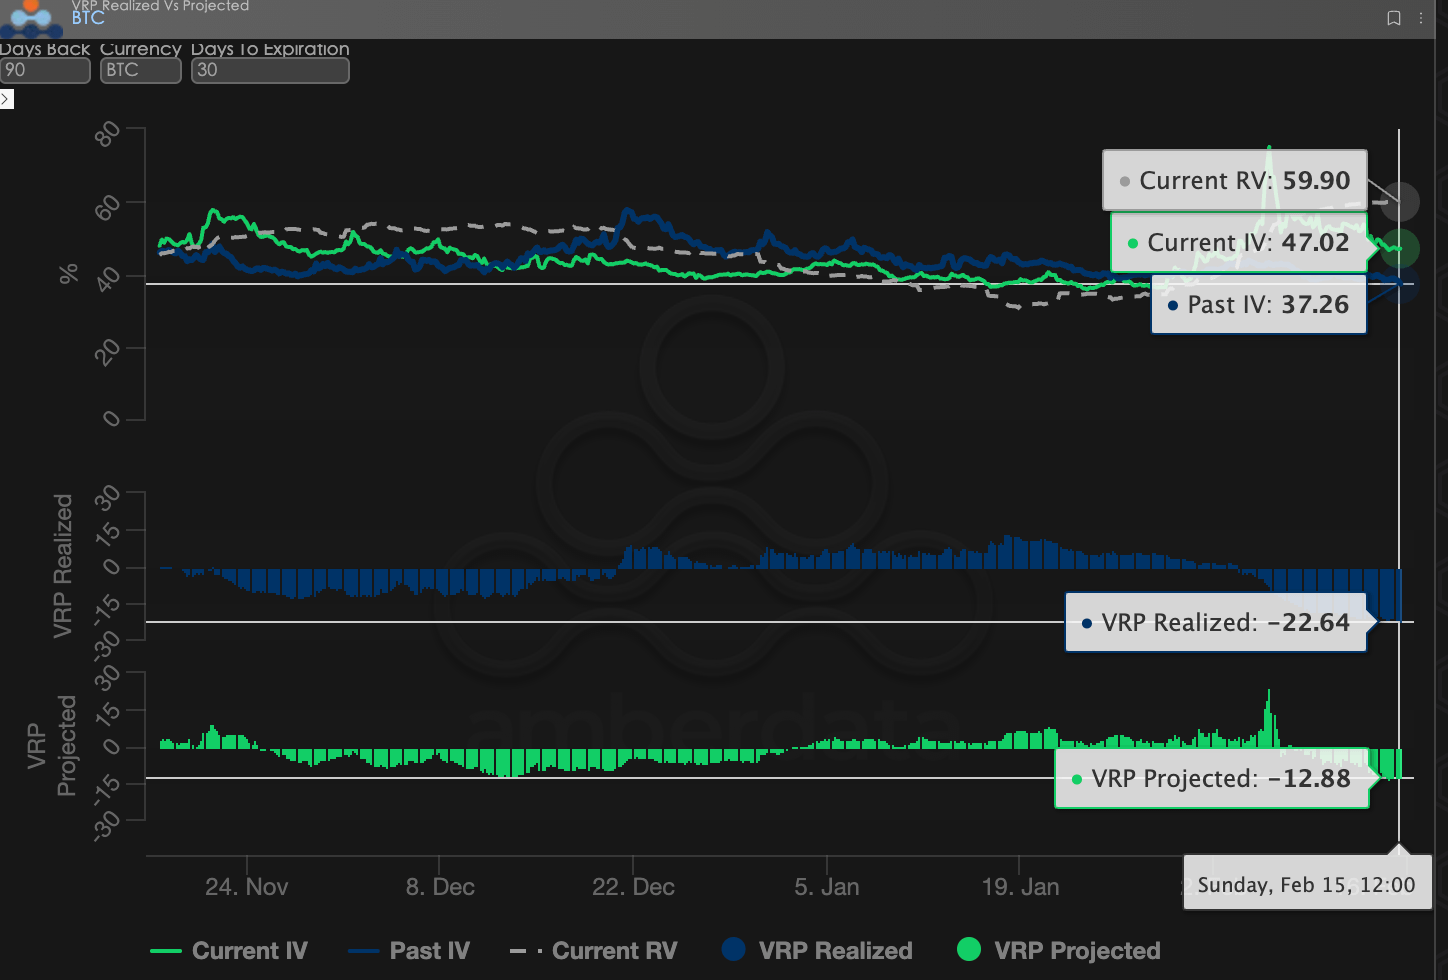
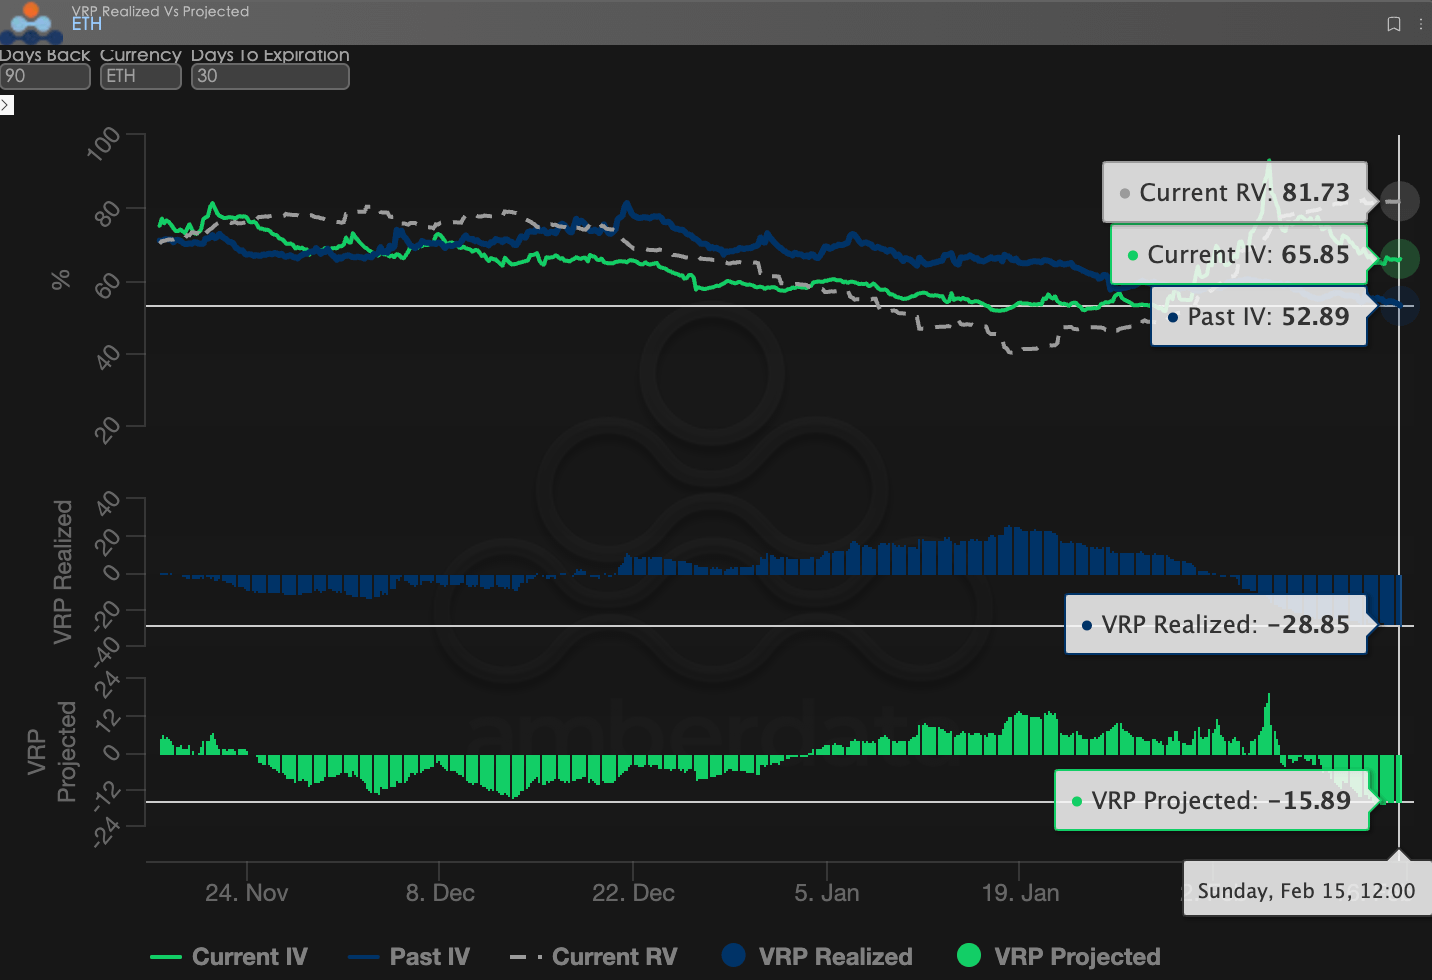
BTC et ETH
Données sur les options : le « troisième œil » du trader et le pouvoir de tarification multidimensionnel
Dans le contexte macroéconomique complexe de 2026, les simples variations de prix (prix au comptant) sont souvent en retard, tandis que les données sur les options constituent le « troisième œil » du trader, capable de voir au-delà des apparences pour atteindre les véritables limites défensives des fonds.
Les dimensions des données à observer devraient différer considérablement selon le style de trading :
Les traders à court terme (scalpers gamma) doivent surveiller de près la distribution de l'exposition gamma (GEX) sur un délai de 1 à 3 jours. Par exemple, lors de la volatilité qui a suivi le changement de direction de la Fed le 30 janvier, le prix d'exercice concentré du GEX a formé un support et une résistance physiques extrêmement forts, permettant aux fonds à court terme de sortir du marché juste avant que la liquidité ne s'assèche.
Pour les traders de tendance/swing : concentrez-vous sur le skew Delta 25 et le VRP projeté. Lorsque le skew reste à des valeurs négatives extrêmement basses tandis que le VRP reste élevé, cela indique souvent une panique excessive du marché et constitue un signal typique d’achat à la baisse.
Les investisseurs institutionnels/couvreurs à long terme (Hedgers) doivent analyser la volatilité implicite (Vega) à long terme au-delà de la structure par terme. Par exemple, en comparant l'écart entre la volatilité implicite actuelle et la moyenne sur 90 jours, ils peuvent déterminer si la couverture actuelle est trop onéreuse et ainsi décider d'acheter directement une option de vente (Put) ou de mettre en place une stratégie de portefeuille plus complexe.
Les données sur les options présentent une double dimension : la probabilité et le coût. Afin d’aider les investisseurs à mieux exploiter ces opportunités asymétriques, Sober Options Studio propose désormais un service personnalisé de suivi des données et de recherche sur les options, offrant des profils détaillés adaptés à vos positions et à votre profil de risque. N’hésitez pas à nous contacter pour toute question.
III. Stratégie d'options recommandée : Stratégie de couverture pour limiter le risque de baisse
Suite à la chute brutale des cours, passée de 120 000 à 60 000 points, la ressource la plus rare sur le marché est la trésorerie, et le capital, l'actif le plus précieux. Dans ce contexte, l'achat d'options de vente entraîne une dépréciation extrêmement rapide de leur valeur temps (thêta) et est également contraint par une volatilité implicite très élevée, ce qui rend les primes exorbitantes.
Pour concilier le besoin de protection et le coût du maintien des positions, la stratégie Collar est l'outil de couverture privilégié dans le contexte actuel d'incertitude.
3.1 Logique de construction de la stratégie
La stratégie du collier consiste essentiellement à mettre en place un « bouclier protecteur » sur vos transactions au comptant, en renonçant à la probabilité extrêmement faible de profits excessifs en échange d'une défense contre les creux à faible coût (voire à coût nul).
Position longue sous-jacente : supposons que vous déteniez des BTC ou des ETH sur le marché au comptant.
Achat d'une option de vente longue hors de la monnaie (option de vente longue hors de la monnaie) : établit un niveau de stop-loss physique pour éviter un autre effondrement de liquidité causé par un événement « cygne noir ».
Vente d'options d'achat hors de la monnaie (Short OTM Call) : Profitez du récent rebond de l'asymétrie à court terme et de la légère augmentation des prix des options d'achat pour vendre la prime au niveau de résistance supérieur, en l'utilisant pour compenser le coût de l'option de vente inférieure.
3.2 Recommandations pratiques concernant les paramètres (en prenant le BTC comme exemple)
Dans des conditions de marché extrêmes où la prime de risque de volatilité (VRP) est négative et la prime de risque de vibration (IV) reste inversée, la stratégie Collar doit trouver un équilibre précis entre « profondeur de couverture » et « couverture des coûts ». Voici des recommandations d’allocation pour les conditions de marché de mi-février 2026 :
Actif sous-jacent : 1 BTC (détention au comptant, coût approximatif de 65 000 à 70 000 USD)
Achetez une option de vente longue :
Prix d'exercice : 52 000 - 55 000 (Delta = -0,25)
Date d'expiration (DTE) : 30 à 45 jours
Logique : Limiter le « risque élevé » en dessous de 55 000. Même si la liquidité retombait à zéro, votre perte maximale resterait dans une fourchette acceptable.
Vente d'une option d'achat courte :
Prix d'exercice : 72 000 $ - 75 000 $ (Delta = 0,20)
Date d'expiration (DTE) : Identique à celle ci-dessus
Logique : Profiter de l’opportunité actuelle offerte par le rebond asymétrique à court terme pour vendre des options de vente avec un potentiel de hausse supérieur à 72 000. La prime perçue devrait couvrir intégralement les coûts d’assurance de ces options, permettant ainsi une couverture à coût nul.
Note opérationnelle : Si le prix du BTC ne fluctue pas significativement avant la date d’expiration, cette stratégie échouera. Vous perdrez uniquement les gains potentiels supérieurs à 72 000, mais vous serez épargné par la pression psychologique liée à la réduction de moitié de vos actifs au cours des 30 derniers jours.
3.3 Pourquoi choisir Collar plutôt que simplement Bear Spread maintenant ?
Bien que nous conservions des perspectives pessimistes pour 2026 au niveau macroéconomique, Collar présente deux avantages majeurs par rapport à Bear Put Spread dans l'environnement actuel :
Couverture à coût nul : Compte tenu de la reprise asymétrique actuelle à court terme, la prime perçue grâce à la vente d’une option d’achat couvre souvent intégralement le coût d’achat d’une option de vente. Il s’agit d’une assurance « à coût nul » pour les investisseurs ayant subi une perte de trésorerie lors de la forte baisse de la semaine dernière.
Se prémunir contre la chute de la volatilité implicite : face à la forte baisse actuelle de la volatilité implicite, si vous n’achetez que des options de vente, la volatilité implicite et le thêta doubleront le prix de vos primes dès que le marché entrera en phase de repli ou de volatilité. La stratégie du « collier », par l’achat et la vente, compense partiellement la pression à la baisse sur les actifs induite par cette chute de la volatilité implicite.
En 2026, année où la liquidité est reine, la stratégie Collar revient à souscrire une assurance « anti-sinistre » pour vos crypto-actifs. Vous utilisez les profits anticipés (ces rebonds imprévus) pour couvrir les coûts de fonctionnement. Tant que le marché ne descend pas en dessous du prix d'exercice de votre option de vente, vous conservez l'actif au comptant, en attendant le retour du cycle.
IV. Clause de non-responsabilité
Ce rapport s'appuie sur des données de marché publiques et des modèles théoriques d'options, dans le but de fournir aux investisseurs des informations de marché et des analyses professionnelles. Son contenu est fourni à titre indicatif et ne constitue en aucun cas un conseil en investissement. Le trading de cryptomonnaies et d'options comporte une volatilité et un risque extrêmement élevés, pouvant entraîner la perte totale du capital investi. Avant d'adopter une stratégie de trading, les investisseurs doivent parfaitement comprendre les caractéristiques et les risques des produits d'options, ainsi que leur propre tolérance au risque, et consulter un conseiller financier professionnel. Les analystes de ce rapport déclinent toute responsabilité en cas de pertes directes ou indirectes résultant de l'utilisation de son contenu. Les performances passées ne préjugent pas des performances futures ; prenez vos décisions en toute connaissance de cause.
Production conjointe : Sober Options Studio × Derive.XYZ