

 Cela fait longtemps que je n'ai pas écrit, aujourd'hui je vais parler de mes différentes perspectives sur la situation mondiale des stablecoins.
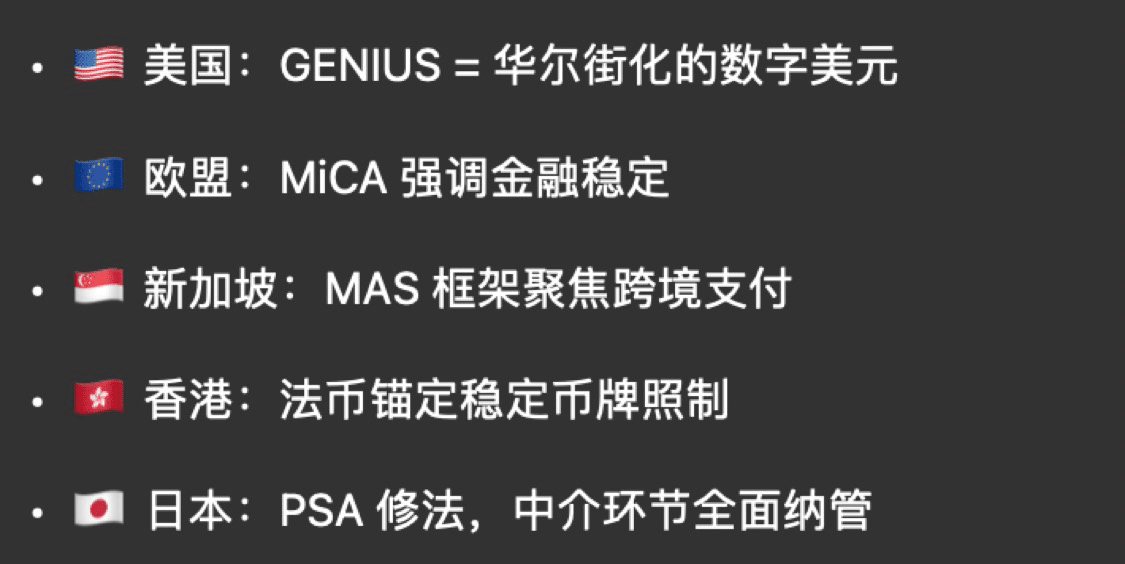
Après la "Semaine Crypto" de juillet 2025, la position des États-Unis sur les stablecoins a connu un changement de paradigme : passant d'"objet de réglementation par l'application de la loi" à "vecteur de numérisation du dollar soumis au cadre législatif fédéral". La Chambre des représentants a successivement adopté le (CLARITY Act) et le (Anti-CBDC Act), puis la Maison Blanche a signé le (GENIUS Act) le 18 juillet, établissant des règles clés telles que la licence fédérale pour les stablecoins de paiement, des réserves éligibles à 1:1, le rachat à valeur nominale, des divulgations régulières et le fait que "l'émetteur ne peut pas payer d'intérêts". Ce n'est pas simplement une question de "réglementation des cryptomonnaies", mais le point de départ de l'intégration du "dollar sur la chaîne" dans les infrastructures financières nationales, gérées de manière industrialisée par Wall Street.
一、美元体系的“链上迁移”:从架构到功能的完整复刻
战后美元霸权建立在三件事:SWIFT/CHIPS 跨境清算、深厚的美债池、OFAC 制裁与合规网络。稳定币把这套架构搬到了链上:7×24 秒级结算取代批处理跨境;储备锚定现金与短债,把全球的“美元需求”直接映射为对美债的需求;而公开可验证的链上数据与 KYC/制裁规则的可嵌入性,让监管对资金流的可视化、可执行性增强而非削弱。链上数据侧同样在印证使用结构:稳定币已成为多地区交易活动的主导资产类型,长期占比在 60%–80% 区间波动。
二、立法与产业分工:把“链上美元造币权”交给受监管的华尔街
(GENIUS Act)把“谁能发、如何发、发了怎么管”写进联邦法:许可路径覆盖银行与合规的非银发行人,强制 1:1 合格储备与面值赎回,定期审计与信息披露,发行人不得直接向持有人付息。法规落地后出现了一个关键博弈点:银行游说希望收紧“平台奖励/变相付息”的空间,理由是担心存款被链上美元分流;这恰好反证了“稳定币=链上存款替代”的政策威力。
三、全球渗透:数字美元的前哨战已经打响
在拉美与非洲,高通胀与外汇短缺把稳定币推上街头。从 2023H2 至 2024H1,拉美地区链上资金中稳定币比重显著攀升;非洲市场对 USDT 的使用自 2024 年以来持续走高,支付与保值用途并行,P2P 与本地支付应用把“美元现金”替换为“美元代币”。
在亚洲,跨境电商与自由职业者正在跳过 SWIFT,直接用链上美元收款与结算。TRON 网络 2025 年夏季的 日均 USDT 结算额超过 200 亿—240 亿美元区间,费用低、覆盖广,事实上的“新兴市场美元清算层”正在形成。
欧洲率先把稳定币写入统一法(MiCA 对 EMT/ART 的完整许可、储备与披露框架自 2024 年 6 月起生效),但从链上使用结构看,美元锚定稳定币仍压倒性主导,欧元稳定币在规模与网络效应上尚难与之抗衡。监管就绪≠自然形成货币网络效应,尤其当“美元稳定币—美债—美国合规体系”已经闭环时。
四、技术路线:从“多链”到“万链齐飞”的轨道
供给端正在加速重排。Tether 宣布对使用度低的遗留网络设定停赎时间表(Omni、Kusama、SLP、EOS、Algorand 等将于 2025-09-01 起不再承担赎回义务),聚焦高需求主链与新式比特币层;同时官宣把 USD₮ 带到 Bitcoin RGB,把“原生美元”推上比特币与闪电网络。
Circle 则走“广覆盖的原生发行”路线,截至 2025-06-24,USDC 已在 23 条链原生发行(以太坊、Solana、Base、Arbitrum、Stellar、Sui、ZKsync、XRP Ledger 等),策略是“哪里合规、哪里有真实支付,就把美元送到哪里”。这意味着稳定币将从几条主链的金融原语,演变为各类业务链的通用美元血液。
五、制度对冲:美国“市场主导的数字美元” vs. “央行直发的数字货币”
众院通过(Anti-CBDC Act)、白宫落地(GENIUS Act)的组合,等于明确了美国的数字货币路线:反对央行直达零售账户,改由市场与华尔街在强监管下发行与运营“链上美元”。这既避免了政府直连零售的隐私与权力争议,也发挥了美国资本市场与合规体系的长期优势。与之对照,中国以数字人民币为轴,同时在香港试点受牌稳定币,以期形成人民币的数字化外延,但官方亦承认与美元稳定币的全球网络效应相比仍处劣势。
六、宏观金融含义:美元循环的再闭环与国债需求的“新外延”
把稳定币看作“链上美元活期”,其储备主要锚定现金与 T-bills。于是形成了新的循环:美债 → 稳定币储备 → 全球支付/投资 → 资金回流美债。这条“数字美元循环”越壮大,对美国国债的边际需求越稳定;甚至连美国银行业也开始担心“变相付息”的平台奖励会触发存款外流,侧面印证稳定币的“链上存款替代”属性与政策影响力。
来看下数据对比
📍 欧洲:MiCA vs 数字美元
欧盟 MiCA 已上线,但欧元稳定币(如 EURC)的日交易量不到 USDT 的 1%。现实是,在欧洲 DeFi、OTC、跨境场景里,大家依旧优先用 美元稳定币。
这意味着,即便有监管框架,欧元的数字化竞争力远落后美元。
七、风险与不确定性
一是利息与分润:发行人禁息但平台可奖励的“灰区”如何被二次立法或监管口径收紧,直接决定稳定币与银行存款的边界。二是清算层竞争:TRON/以太坊/比特币层系与新兴高性能链的博弈,决定“链上美元”的成本曲线。三是跨法域一致性:美国(GENIUS)、欧盟(MiCA)、新加坡(MAS)、香港(牌照制)四套框架并行,跨境产品与托管安排需要“多司法辖区矩阵”。
将稳定币理解为“把美元的清算层与货币外延搬到链上”,比把它理解为“让加密合规”更贴近现实。立法落地意味着美国用制度把“链上美元”的造币与运营权分配给了华尔街;多链扩张与比特币层的原生化意味着美元清算网络正向“全球、实时、可编程”升级;而拉美、非洲、亚洲的使用场景已经把它变成新的国际美元基础设施。比特币是资产,以太坊是网络,稳定币是战略——这就是 2025 年之后数字货币地缘政治的基本面。