


Sober期权工作室 × Derive.XYZ présentation conjointe
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
Une absurdité, comment a-t-elle déclenché un point bas de panique de 60 000 $ ?
1.1 De « coffre-fort aléatoire » à « bitcoin fantôme » : un incident de risque opérationnel de niveau manuel
Le soir du 6 février, la principale bourse de cryptomonnaies en Corée, Bithumb, a connu une « erreur de bas niveau » qui mérite d'être inscrite dans les manuels de risque de l'industrie.
Ce soir à 19h00, Bithumb lancera une campagne marketing appelée « coffre-fort aléatoire ». Le design de l'événement n'est pas compliqué : les utilisateurs participent à un tirage au sort en utilisant des points, chaque personne ayant théoriquement un montant de gain entre 2000 et 50000 won coréens (environ 9,5 à 237 yuan). C'est un exemple typique de motivation des utilisateurs à faible montant.
Le véritable désastre s'est produit lors de la configuration des paramètres en arrière-plan - l'unité de récompense a été incorrectement entrée comme "bitcoins" au lieu de "wons".
Un total de 695 personnes ont utilisé des points pour participer à l'événement, dont 249 ont réussi à ouvrir le coffre ; les utilisateurs qui auraient dû recevoir une récompense de 620 000 wons ont en fait reçu 620 000 bitcoins, soit un airdrop moyen de 2490 BTC par personne.
En tenant compte du prix d'environ 98 millions de wons / 67 000 dollars pour le BTC avant l'incident, l'ampleur nominale de cette erreur d'airdrop s'élève à 41,5 milliards de dollars, soit environ 287,9 milliards de RMB ; en moyenne, pour chaque utilisateur, cela représente environ 160 millions de dollars / 1,156 milliard de RMB.
L'absurde ne s'arrête pas là.
Selon le dernier rapport trimestriel de Bithumb, à la fin du troisième trimestre de l'année dernière, la quantité totale de Bitcoin déposée par l'échange était de seulement 42 600. En d'autres termes, le nombre de BTC de cet "airdrop" dépasse plus de 14 fois sa quantité réelle détenue.
Cela a directement suscité des doutes sur les "bitcoins fantômes" du marché : comment ces BTC, qui n'existent pas dans le bilan, ont-ils été "distribués" ?
1.2 La période de vide de 20 minutes : comment le risque est-il amplifié en peu de temps ?
Bithumb a révélé dans son annonce de récapitulation post-incident une chronologie clé : 19h00 début de l'événement ; environ 20 minutes plus tard, une anomalie a été détectée en arrière-plan - "ce qui a été envoyé était des bitcoins" ; encore 15 minutes plus tard, des restrictions de trading/retrait ont été mises en place pour les comptes concernés ; 19h40, la gestion d'urgence a été complétée. Cette fenêtre de 35 à 40 minutes constitue la zone de risque clé de tout l'événement.
Heureusement, la plupart des actifs anormaux ont été interceptés avant d'entrer sur le marché. À la dernière mise à jour : parmi les 620 000 BTC d'envoi erroné, 618 212 ont été récupérés. Les actifs réellement entrés sur le marché et vendus équivalent à 1788 BTC, dont 93 % ont été récupérés. Il reste l'équivalent de 125 BTC qui n'ont pas été récupérés, évalués à environ 8,625 millions de dollars selon le dernier prix de 69 000 dollars.
En termes de montant absolu, cette "ampleur de sortie" n'est pas suffisante pour ébranler la logique de tarification à long terme du BTC.
Mais ce n'est pas le 1788 BTC lui-même qui a véritablement porté le choc au marché.
1.3 Pourquoi un accident de "mauvaise unité remplie" peut-il créer un point bas de panique temporaire ?
Malheureusement, cet incident s'est produit pendant une fenêtre de liquidité déjà fragile.
Au cours de la semaine de l'incident, le Bitcoin était en train de se corriger continuellement, et cette chute n'est pas survenue de manière isolée : l'indice Nasdaq a chuté de 1,59 % en un jour, l'or a chuté de 6,15 % en un jour. L'argent a plongé de 25,06 % en une seule journée.
Goldman Sachs a clairement indiqué dans une étude ultérieure :
Cette chute a été principalement alimentée par le nettoyage des positions longues sur le marché des dérivés, et non par une détérioration des fondamentaux.
En d'autres termes, le marché était déjà dans un état de haute levée + haute position + faible coussin avant la baisse.
Dans ce contexte, l'incident de Bithumb a joué le rôle de trois amplificateurs :
Choc d'incertitude plutôt que choc d'offre : le marché ne savait pas immédiatement "combien de BTC avaient été vendus", seulement que "l'échange a distribué des bitcoins bien au-delà des avoirs". Dans une situation d'extrême opacité, les traders choisissent la pire hypothèse pour la tarification.
Déclenchement de ventes passives plutôt que de jugements actifs : les longs à effet de levier élevés dans les contrats à terme et perpétuels, face à une chute rapide des prix, ne peuvent que liquider passivement leurs positions. Ces ventes ne sont pas basées sur des jugements d'information, mais sur une exécution mécanique du contrôle des risques.
Liquidité faible, profondeur de marché insuffisante : dans un environnement où les actifs mondiaux se corrigent simultanément, les achats marginaux de BTC sont clairement insuffisants. Une petite quantité d'ordres de vente au prix du marché suffit à briser des niveaux de support clés, amplifiant la volatilité.
Finalement, le BTC a été poussé à un point bas temporaire autour de 60 000 dollars vendredi soir. De nombreux traders, jusqu'à ce qu'ils reviennent sur l'événement par la suite, ont réalisé que cette vague de panique provenait d'une "erreur de remplissage d'unité de récompense".
1.4 Deux questions clés : ce n'est pas un "cygne noir", mais l'exposition à la vulnérabilité structurelle.
Question un : Pourquoi était-il possible de "distribuer" des BTC bien au-delà de la quantité réellement détenue ?
La réponse n'est pas mystérieuse, ni nouvelle - c'est un risque typique du système de livres de comptes internes des échanges centralisés. Les BTC que l'utilisateur voit sur son compte d'échange sont essentiellement un chiffre comptable, et non une représentation en temps réel des actifs sur la chaîne. Avant que le système interne n'interagisse avec les transferts réels sur la chaîne, un "crédit" incorrect peut être temporairement créé. C'est la raison pour laquelle les autorités de régulation sud-coréennes ont qualifié cet incident de "cas grave de vulnérabilité et d'exposition aux risques des actifs virtuels", et ont rapidement lancé une inspection sur site.
Question deux : Pourquoi le BTC était-il déjà en baisse avant cet incident ?
La réponse la plus importante se situe à un niveau macro. Au cours de la période récente, les actifs mondiaux ne connaissent pas une "hausse généralisée", mais entrent plutôt dans une phase de liquidité insuffisante après une différenciation élevée.
Les actions technologiques, les métaux précieux et les actifs cryptographiques ont déjà consommé une grande partie de leur budget de risque lors de la hausse précédente. Lorsque de nouvelles incertitudes apparaissent, le marché n'a pas de fonds marginaux suffisants pour absorber la volatilité des actifs risqués. Ainsi, un "accident" apparemment aléatoire évolue finalement vers un désengagement systémique.
1.5 De la "défense du marché baissier" à la "défense à haut niveau" : les stratégies doivent évoluer.
Lors des phases de marché baissier passées, réduire les positions, diminuer l'effet de levier, vendre à découvert ou rester en attente avec des actifs sont toutes des stratégies de survie efficaces.
Mais dans l'environnement de "haute volatilité + liquidité fragile" de 2026, les paris dans une seule direction voient leur risque augmenter rapidement.
Si les investisseurs souhaitent maintenir leur capacité défensive lors de futurs événements similaires, ce dont ils ont besoin est une couverture structurelle, et non des opérations émotionnelles.
C'est aussi pourquoi, à ce stade, des structures d'options représentées par le Bear Put Spread, qui ont à la fois un plafond et un plancher, redeviennent le choix défensif des fonds institutionnels. Cela sera développé plus loin dans la section sur les données et les stratégies d'options.
Deux, analyse approfondie des données de marché des options BTC & ETH
En combinant les données graphiques fournies par Amberdata & Derive.XYZ, la structure de volatilité de cette semaine présente une caractéristique très claire : il s'agit d'une situation typique où "la panique à court terme est rapidement tarifiée, mais les attentes à long terme ne sont pas hors de contrôle". Du Skew, de la structure des échéances à la VRP, le marché des options n'a pas considéré l'incident de Bithumb comme un risque systémique, mais l'a classé comme un événement de queue sous le choc de liquidité.
Skew : la réaction de la peur est intense, mais limitée à court terme.
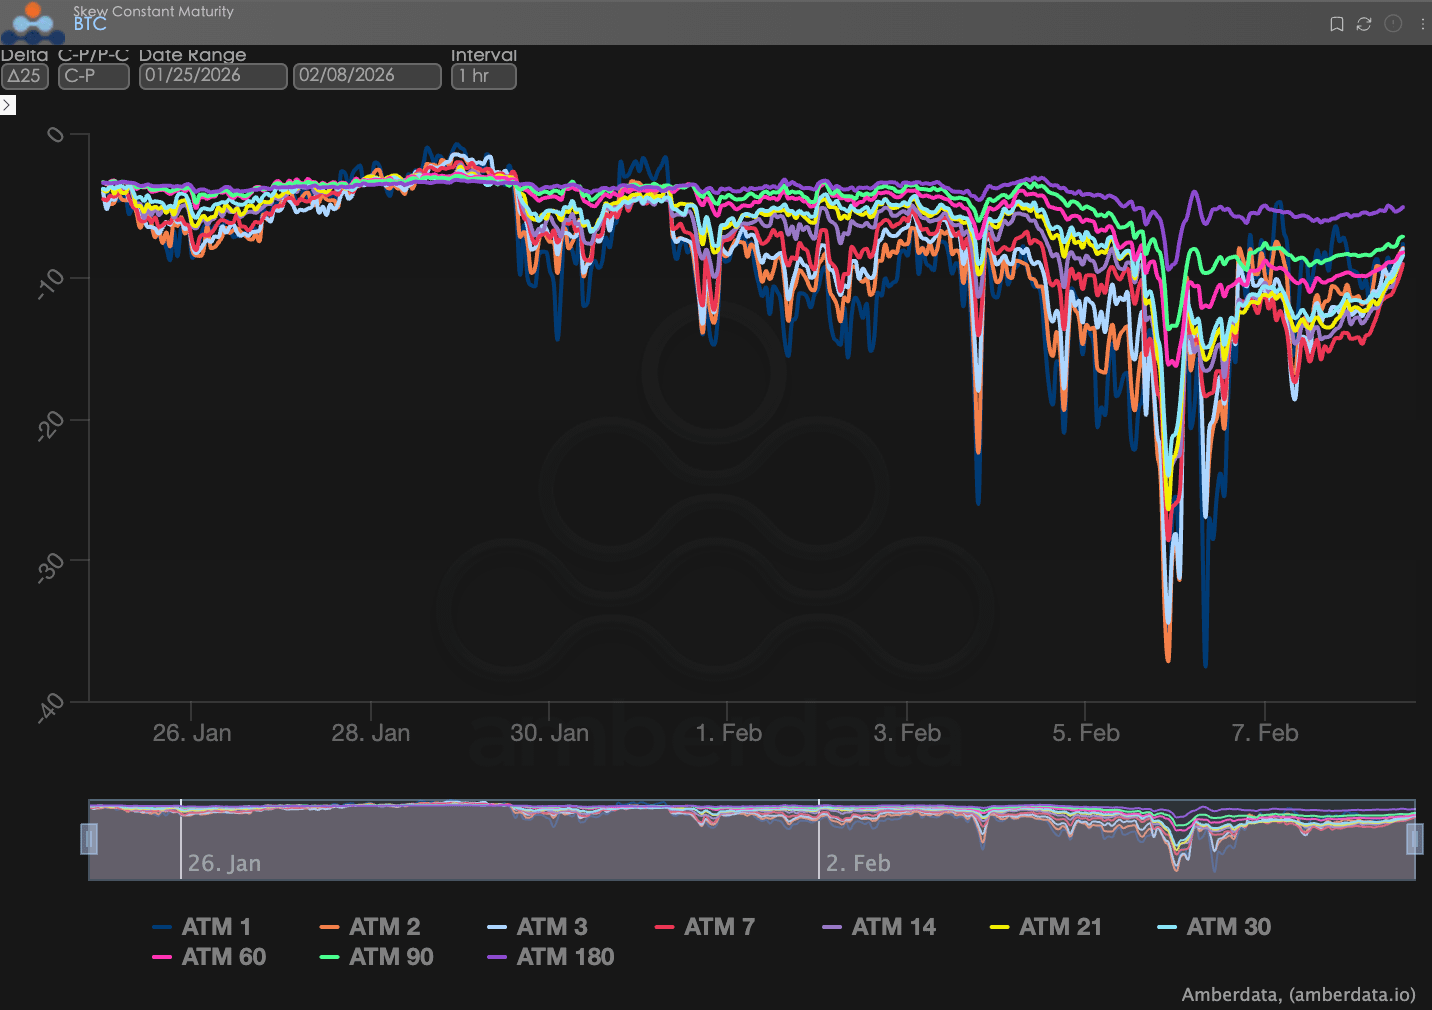
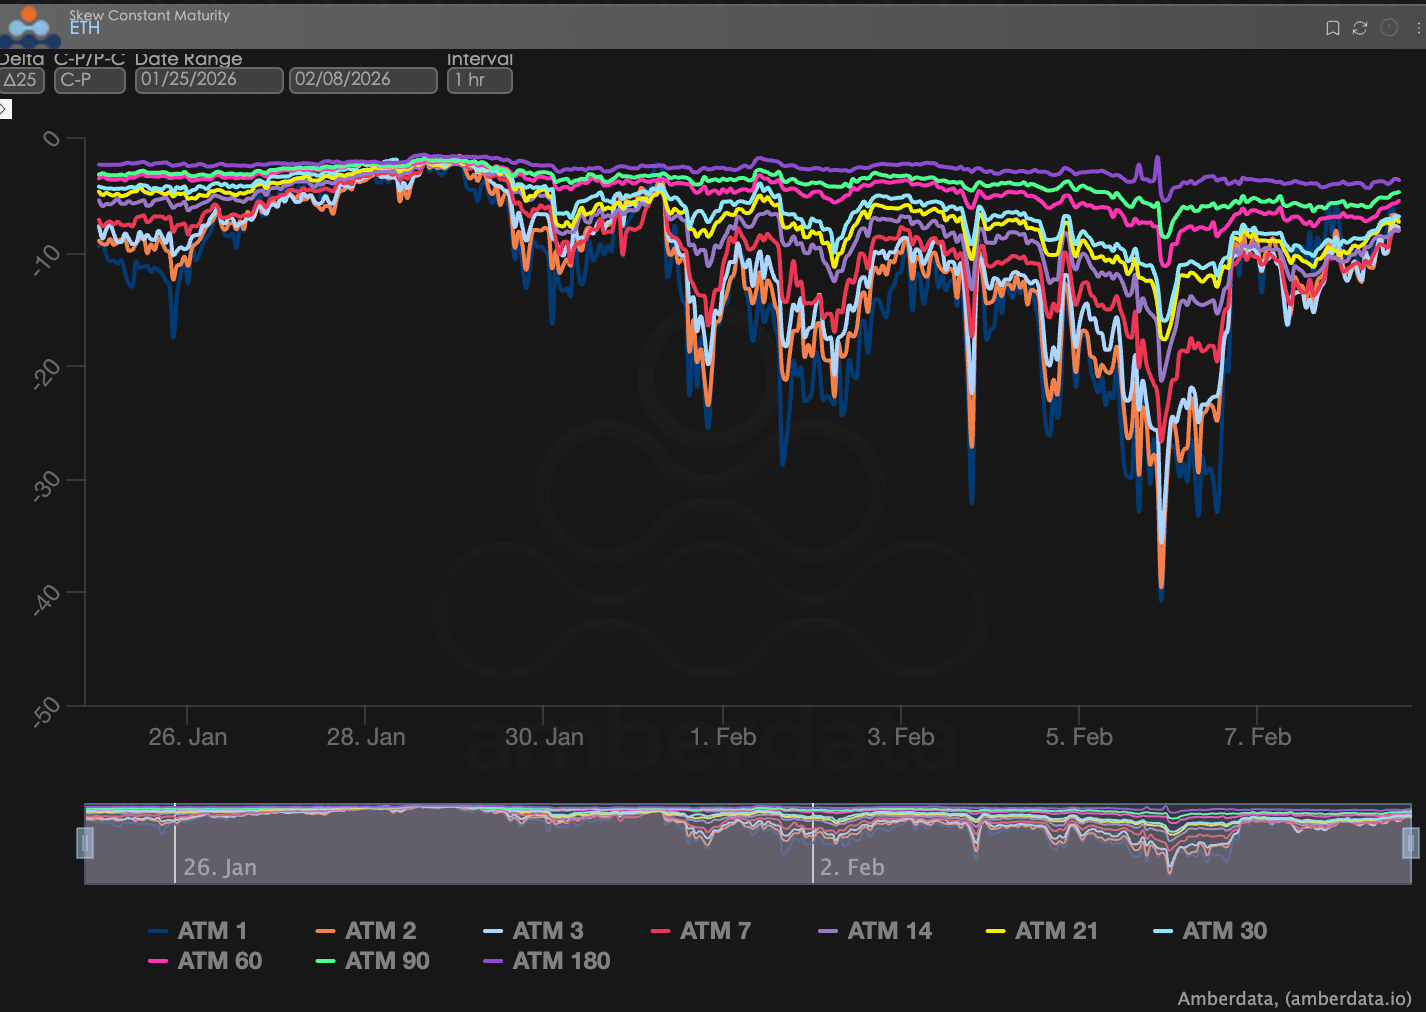
En observant le Delta 25 Skew (volatilité implicite IV des options d'achat - IV des options de vente), l'ampleur négative de cet indicateur reflète la demande de couverture contre les risques de queue baissière.
Observation du Skew : Pendant la phase de forte baisse des prix, le Skew à court terme a montré une détérioration significative. Lors de la chute, le Skew des contrats récents du BTC a plongé jusqu'à environ -20. Le Skew de l'ETH a réagi de manière relativement plus intense, atteignant environ -30 ; ce niveau est nettement supérieur à la plage de volatilité précédente, ce qui montre que le marché a concentré ses achats d'options de vente en peu de temps pour couvrir les risques de baisse.
Interprétation approfondie : Il convient de noter que les changements de Skew se concentrent principalement sur des échéances courtes : les contrats ATM de 1D à 7D montrent les fluctuations les plus intenses ; les ajustements de Skew pour les échéances supérieures à 30D sont clairement limités ; le Skew ATM à 180D reste essentiellement autour de l'axe 0, sans montrer de faiblesse synchronisée. Cette structure indique que le marché des options ne considère pas cette baisse comme un risque systémique à long terme, mais la qualifie de demande de couverture panique sous un choc d'événement à court terme.
BTC & ETH
Structure des échéances (Term Structure) : forme continuellement inversée.
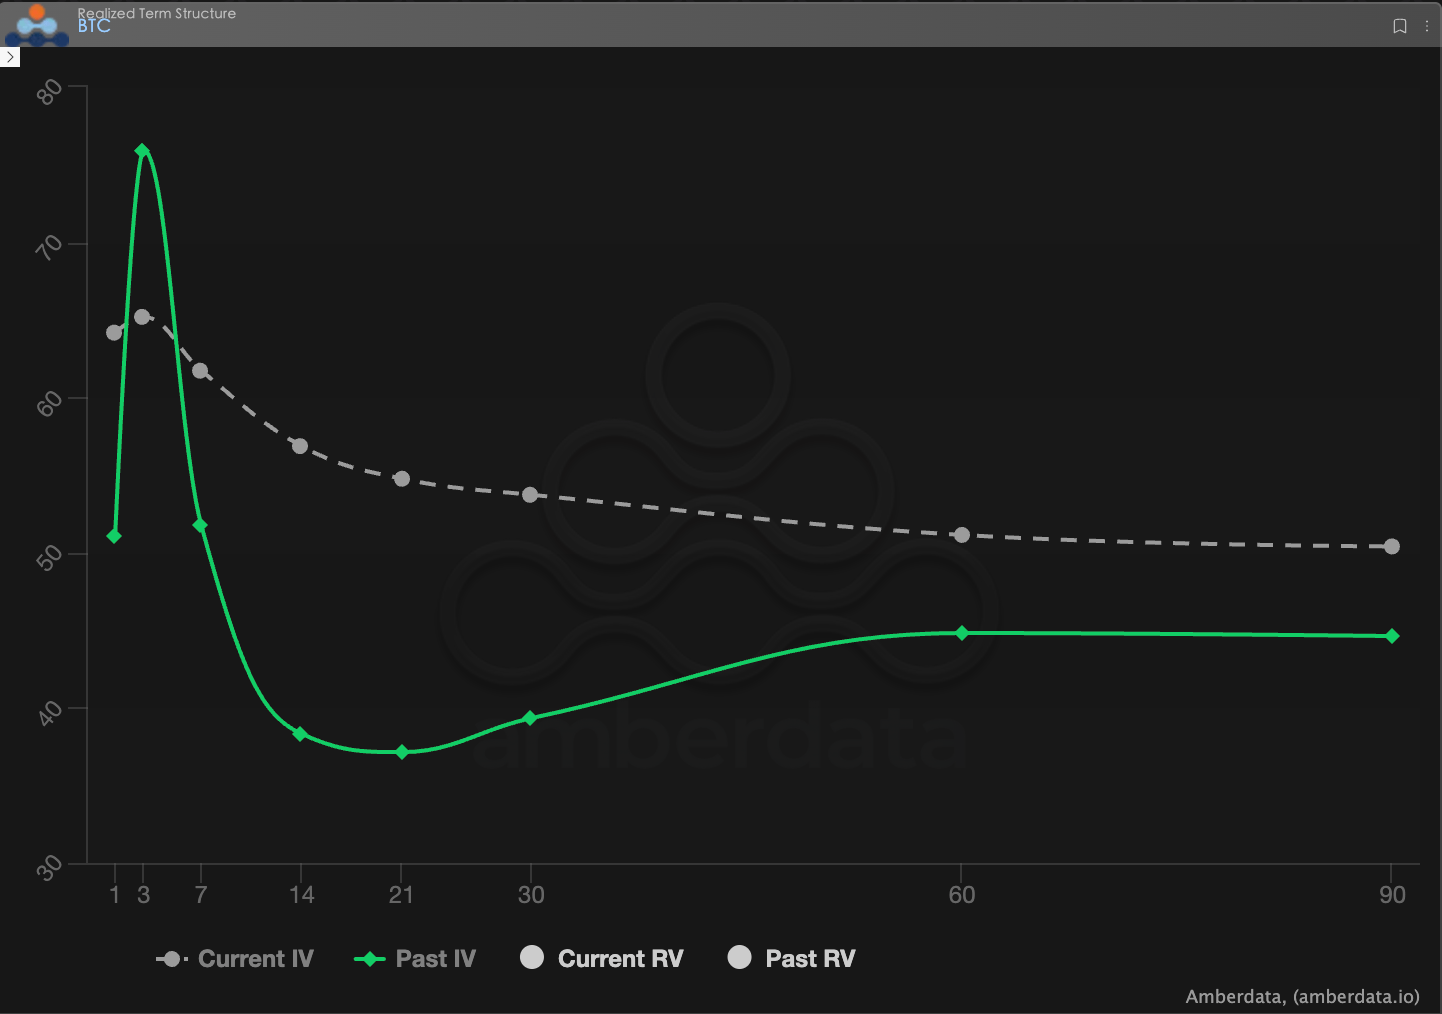
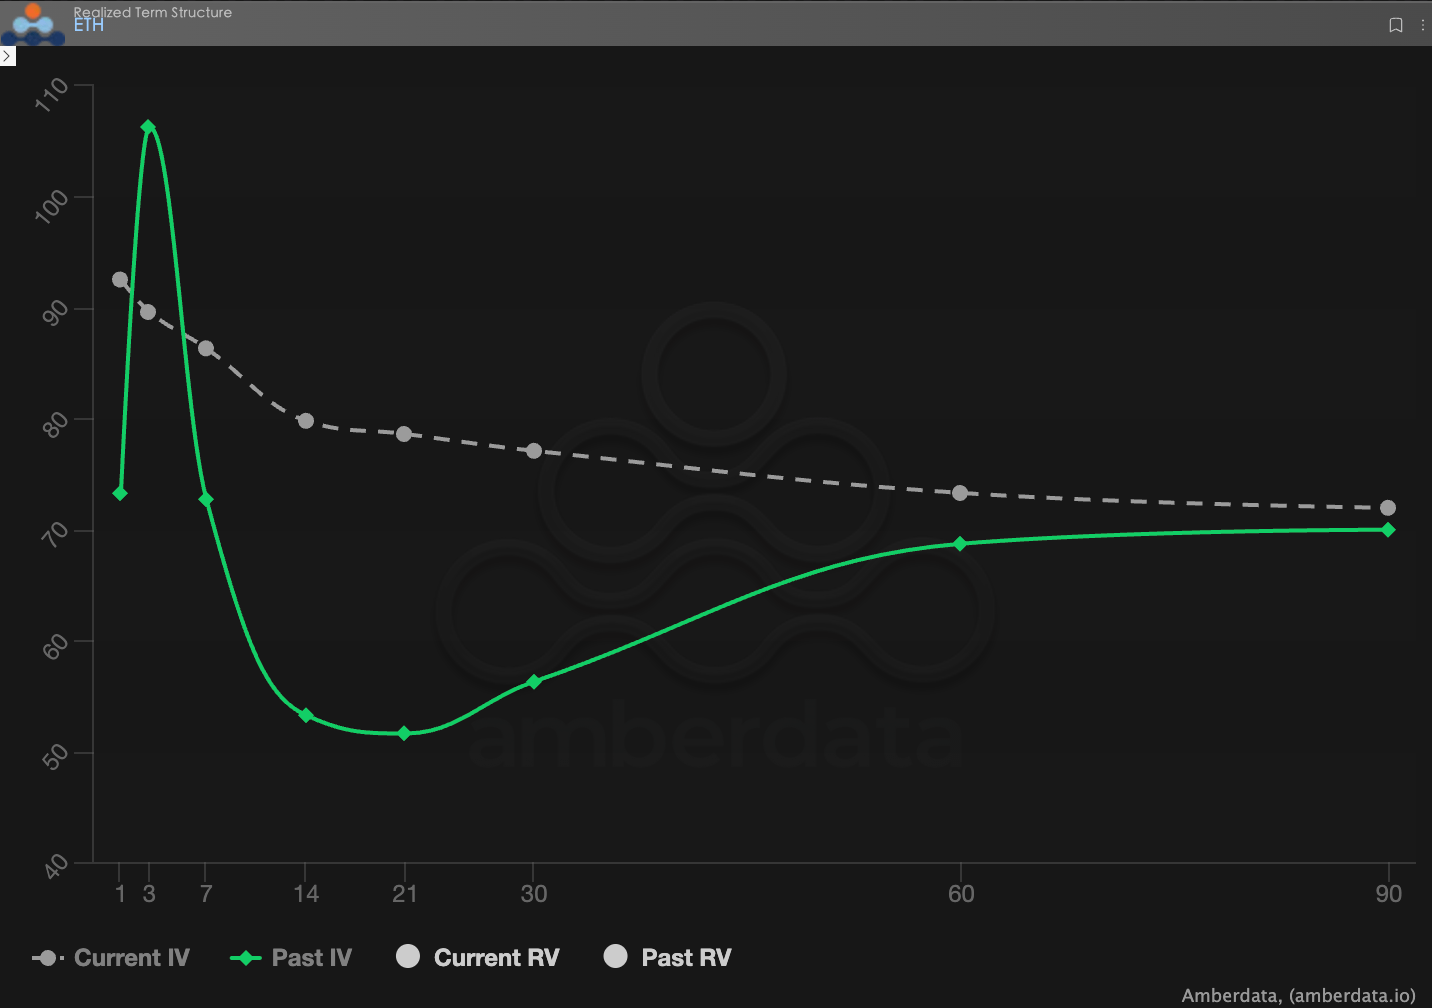
La structure des échéances (Term Structure) montre la distribution de la volatilité implicite (IV) pour différentes échéances.
Anomalies de forme : Actuellement, les courbes de Current IV du BTC et de l'ETH présentent une forme clairement inversée, c'est-à-dire que la volatilité implicite à court terme est nettement supérieure à celle à moyen et long terme, sans revenir à la structure typique de Contango (bas proche, haut éloigné). Par rapport à la semaine dernière, cette semaine, l'IV à court terme a de nouveau augmenté. Après une chute rapide des prix, l'IV à court terme du BTC et de l'ETH a généralement augmenté de plus de 10 vol par rapport avant l'événement, l'IV à court terme de l'ETH a atteint un pic à 110, et la courbe IV actuelle présente globalement une forme inversée de "haut proche, bas loin", similaire à la semaine précédente.
Interprétation approfondie : Cette structure signifie que le coût principal que le marché paie actuellement est concentré sur l'incertitude à court terme, les investisseurs s'inquiètent davantage de l'existence d'un second choc dans les jours ou semaines à venir, plutôt que d'une augmentation continue de la volatilité à moyen et long terme.
BTC & ETH
Prime de risque de volatilité (VRP) : passant d'une convergence à une forte valeur négative.
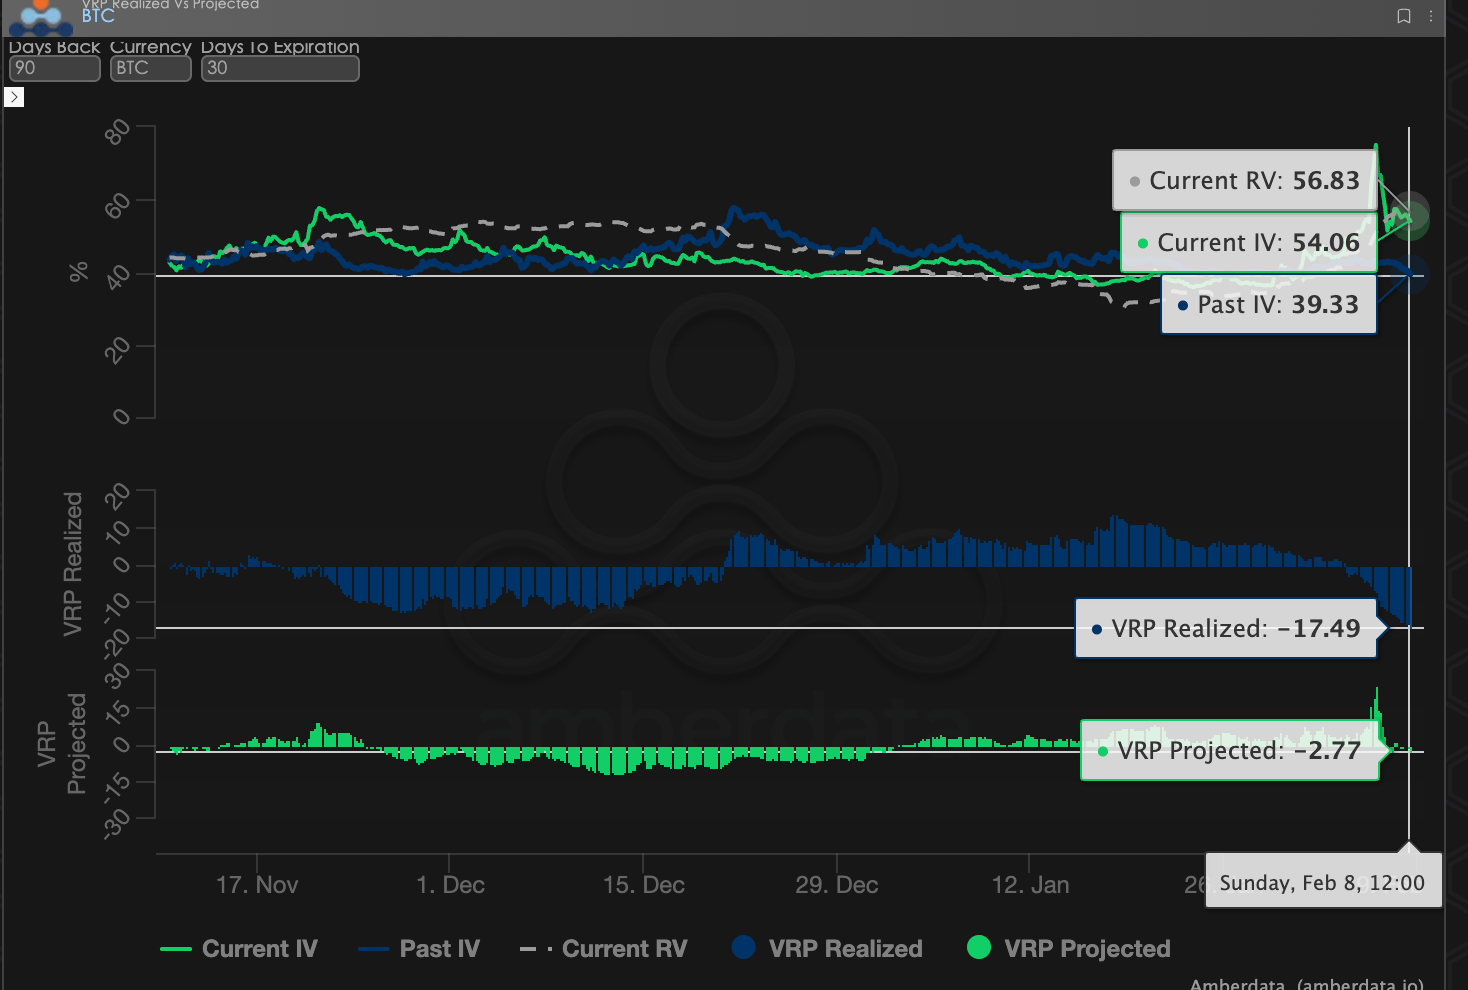
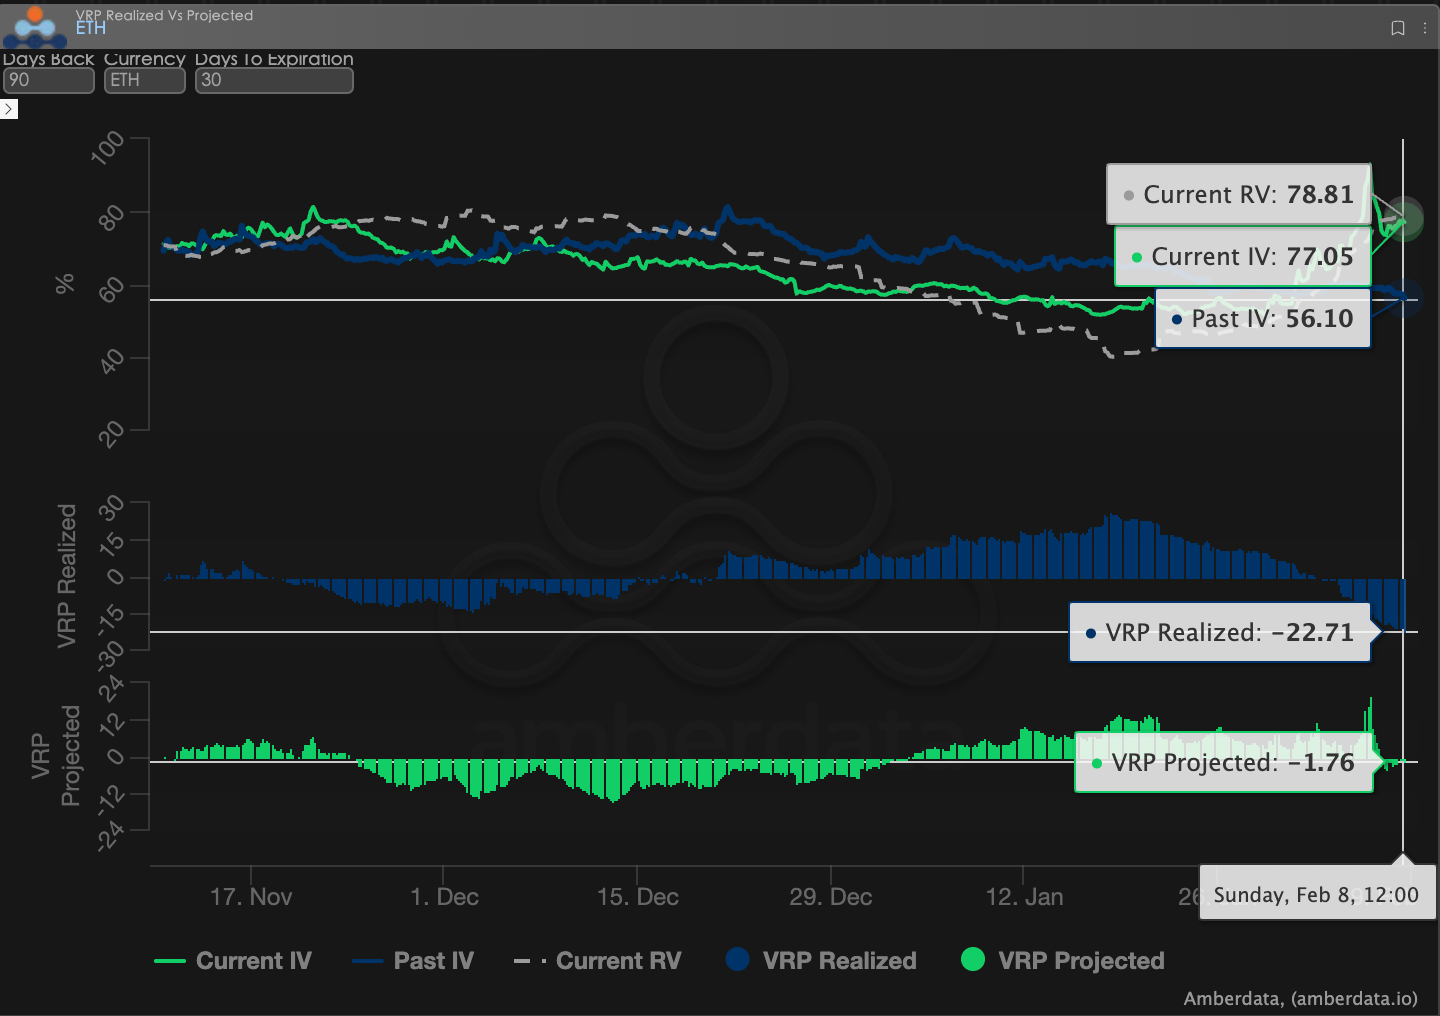
Le VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour évaluer si la tarification des options est raisonnable. Le marché est actuellement en période de correction.
Dynamique : Avant l'incident, le VRP du BTC et de l'ETH avait progressivement convergé vers des niveaux à un chiffre ; l'espace de profit du vendeur a continué à se réduire, et la compensation des risques a clairement diminué. Dans cette chute brutale, la volatilité réalisée (RV) a fortement augmenté ; le VRP réalisé a rapidement chuté à environ -20 ; indiquant que les positions vendant la volatilité avaient subi un retrait significatif en peu de temps.
Interprétation approfondie : Ce phénomène montre que lorsque le marché est en état de faible volatilité et de faible VRP, l'apparition d'événements inattendus amplifie rapidement la vulnérabilité des stratégies de vente. Dans le rapport hebdomadaire précédent, nous avons également mis en garde contre les risques de vente.
BTC & ETH
Données d'options : le "troisième œil" des traders et le pouvoir de tarification multidimensionnel
Dans l'environnement macro complexe de 2026, les simples mouvements de prix (Spot Price) sont souvent en retard, tandis que les données d'options constituent le "troisième œil" des traders, capable de percer les apparences et de voir les véritables limites de défense des fonds.
Pour différents styles de trading, les dimensions de données observées devraient présenter des différences significatives :
Les traders à court terme/journaliers (Gamma Scalpers) doivent surveiller de près la distribution de l'exposition Gamma (GEX) sur 1 à 3 DTE. Comme lors de la volatilité provoquée par le changement de direction de la Réserve fédérale le 30 janvier, le prix d'exercice concentré de GEX a constitué un support et une pression physique très forts, permettant aux fonds à court terme de se retirer précisément avant l'épuisement de la liquidité.
Les traders de tendance/à moyen terme (Swing Traders) doivent se concentrer sur le Skew Delta 25 et le VRP projeté. Lorsque le Skew reste à des valeurs négatives très faibles et que le VRP reste élevé, cela indique souvent une panique excessive sur le marché, ce qui constitue un signal typique de "contre-achat".
Les institutions/hedgers à long terme doivent percer la structure des échéances pour observer les variations de Vega à long terme. En comparant l'IV actuelle à l'écart par rapport à la moyenne sur 90 jours, on peut juger si l'"assurance" actuelle est trop chère, et décider d'acheter directement des puts ou de construire des stratégies plus complexes.
Les données d'options offrent une double dimension de "probabilité" et de "coût". Pour aider les investisseurs à mieux saisir ces opportunités asymétriques, le Sober Options Studio propose désormais un service de 【suivi de données d'options personnalisées】, fournissant des portraits approfondis adaptés à votre position spécifique et à votre tolérance au risque, n'hésitez pas à nous contacter.
Trois, recommandations de stratégie d'options : priorités de défense dans un environnement à forte volatilité - Bear Put Spread
Cette semaine, le marché a clairement pénétré une zone de tarification à forte volatilité et fortement influencée par des événements.
L'imprévisibilité de l'incident d'airdrop erroné de Bithumb, combinée à la tendance à la baisse du prix du BTC, a provoqué une forte augmentation de la volatilité réalisée (Realized Volatility, RV) ; simultanément, le marché des options a été contraint de redéfinir les risques de queue, entraînant une augmentation synchrone de la volatilité implicite (IV) sur toute la structure des échéances.
Dans cet environnement, les stratégies de vente défensives courantes (comme le Short Put ou le Short Strangle) font face à deux types de risques :
Le taux d'erreur dans le jugement de la direction de la volatilité a considérablement diminué : l'IV est déjà à un niveau élevé et reste dans une structure inversée, tout nouvel impact d'événement pourrait encore amplifier la volatilité.
Bien que le Skew ait été corrigé, la panique à long terme n'a pas complètement disparu : en particulier pour l'ETH, la prime de risque des puts à moyen et long terme existe toujours, et l'exposition à la vente à découvert des risques est trop élevée.
Par conséquent, l'objectif principal de la stratégie d'options actuelle ne devrait pas être de maximiser les revenus des primes, mais de revenir à des questions de gestion des risques plus fondamentales : avant que l'incertitude ne soit dissipée, comment couvrir les risques de baisse supplémentaires à un coût contrôlable.
Sur la base de ce contexte, nous préférons recommander le Bear Put Spread (écart de puts baissiers) plutôt que d'acheter isolément des options de vente (Long Put).
En tenant compte des caractéristiques des données d'options du BTC et de l'ETH cette semaine, l'idée de construction du Bear Put Spread peut être résumée en trois points :
Premièrement, la durée jusqu'à l'échéance (DTE) doit être principalement à court et moyen terme. Dans un contexte de structure des échéances encore inversée, l'IV à court terme est la plus sensible aux risques d'événements. Choisir des contrats avec un DTE de 14 à 30 jours aide à couvrir directement l'incertitude la plus concentrée à ce stade, plutôt que de payer excessivement pour des scénarios à plus long terme qui ne se sont pas encore produits.
Deuxièmement, la sélection Delta des Long Put se penche vers le moyen. Il est préférable de considérer les puts dans la plage de Delta -0,30 à -0,40, ce qui peut fournir une efficacité de protection suffisante lorsque le prix continue à baisser, évitant une dépendance excessive à la hausse de la volatilité implicite.
Troisièmement, le Short Put est utilisé pour "stop-loss plutôt que pour la spéculation". Le prix d'exercice des puts vendus doit être fixé dans une zone de support secondaire d'un point de vue technique ou de liquidité, même s'il est exercé, cela reste un risque acceptable. L'objectif n'est pas de réaliser des gains supplémentaires, mais de couvrir le coût élevé du Long Put.
Comparé à la simple détention d'actifs, le Bear Put Spread se distingue dans un marché en baisse et en consolidation. Si le prix du BTC reste en consolidation fin février (avant l'éventualité des élections de mi-mandat), la perte maximale de cette stratégie est limitée à la prime nette payée. Et une fois qu'un événement "cygne noir" provoque une forte correction, cette stratégie fournira une protection précieuse en termes de liquidité pour la position spot.
Quatre, avertissement légal.
Ce rapport est rédigé sur la base de données de marché publiques et de modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et une perspective d'analyse professionnelle, tout le contenu est uniquement à titre de référence et d'échange, ne constitue aucune forme de conseil en investissement. Le trading de cryptomonnaies et d'options présente une volatilité et des risques élevés, pouvant entraîner une perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent pleinement comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à supporter les risques, et consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez prendre des décisions rationnelles.
Produit en collaboration : Sober Options Studio × Derive.XYZ