


Auteur original : Alex Liu, Foresight News
Repris de : Oliver, Mars Finance
Les « stablecoins » ne sont que l'apparence d'Ethena. Retirons maintenant cette apparence :
Vous transférez des fonds dans une société de trading, qui a un hedge fund avec une neutralité au risque (ne perdra pas à cause des fluctuations de prix des actifs), offrant un rendement annualisé allant jusqu'à 10 % et une grande capacité de financement. La valeur nette de ce produit de fonds à son émission était de 1 dollar, accumulant des rendements à mesure que la valeur nette se met à jour. Vous pouvez acheter à tout moment, mais pour vendre via les canaux officiels, vous devez attendre 7 jours.
Cette société de trading s'appelle Ethena. Chaque fois que vous déposez 1 dollar de fonds, vous recevez 1 USDe comme preuve de dépôt. Le produit de fonds s'appelle sUSDe, qui a déjà émis plus de 4,6 milliards de parts, chaque part de sUSDe ayant une valeur nette de 1,19 dollar.
Envoyer tous les USDe et sUSDe des clients dans un portefeuille blockchain, enregistrés sur la blockchain, la société de trading se transforme en « protocole sur la chaîne ». USDe devient alors un stablecoin synthétique en dollars.
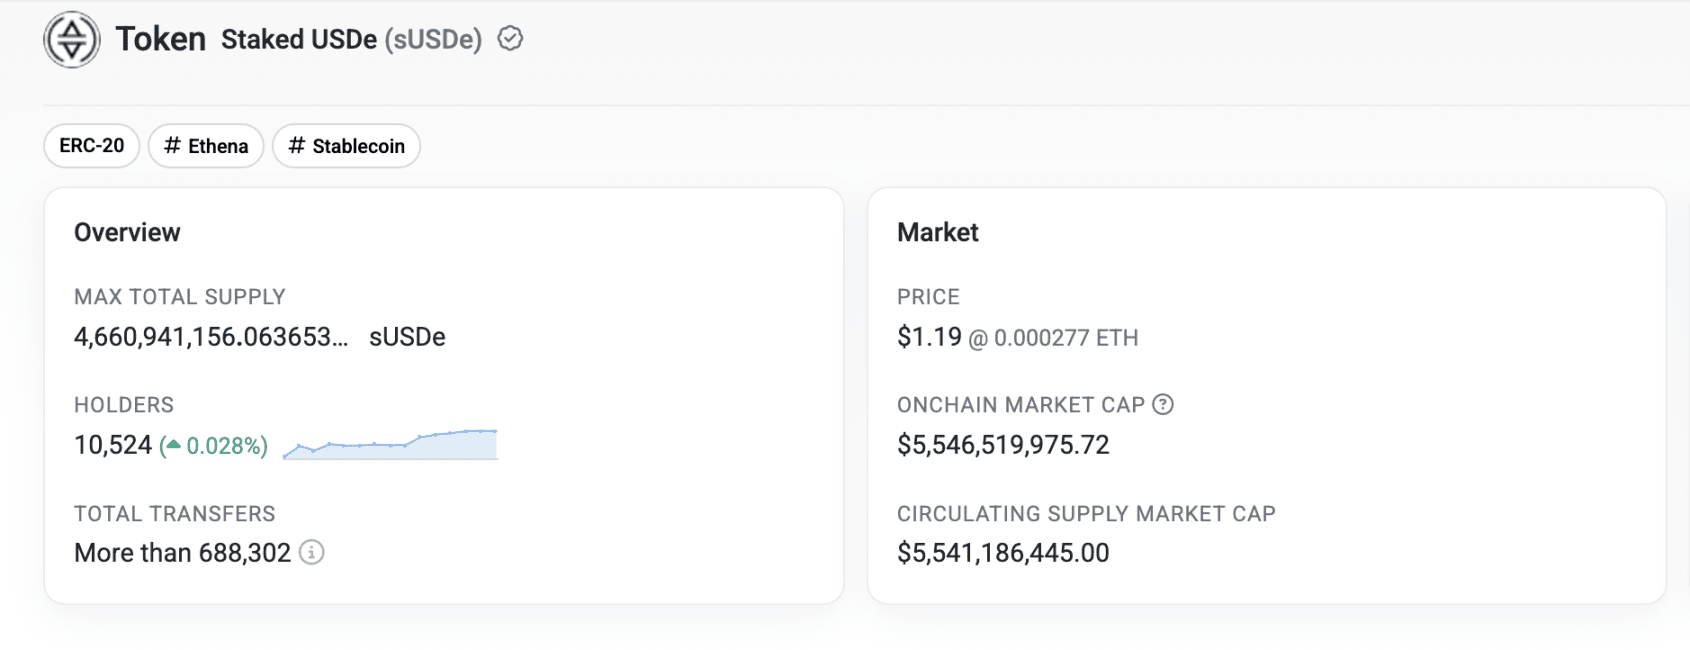
Le token sUSDe sur la chaîne principale Ethereum
Dans le contexte actuel où l'histoire des « stablecoins » est en plein essor, de plus en plus d'entreprises fonctionnant derrière des stablecoins, mais ayant des stratégies de trading à risque élevé, émergent, leurs produits sont souvent appelés « stablecoins adossés à des produits dérivés » (Stablecoins backed by derivatives).
Mais en réalité, par rapport aux stablecoins basés sur des obligations à court terme, les risques de ces stablecoins ne peuvent être comparés, et même la question de savoir s'ils sont vraiment « stables » doit être mise en doute. Par exemple, la stratégie de trading d'Ethena (qui sera développée plus loin) nécessite de déployer des fonds sur des bourses de contrats perpétuels - auparavant, la bourse centralisée Bybit a subi le vol de fonds ETH dépassant 1 milliard de dollars, tandis qu'Ethena a de nombreux fonds sur Bybit. Si l'échange fait face à un déficit de fonds et cesse les retraits, les garanties derrière USDe seront en fait insolvables.
Les obligations du gouvernement américain sont considérées comme l'investissement le plus sûr, le marché supposant presque leur « zéro risque ».
Pourquoi Ethena prend-elle un tel risque en utilisant des stratégies de trading emballées dans des stablecoins sur la blockchain ? Quels en sont les avantages ?
Tout d'abord, il y a la « prime du marché des cryptomonnaies », car si nous regardons Ethena uniquement du point de vue d'une société de trading, sa valorisation est « excessive ».
Une valorisation excessive ?
Ethena répond à tous les aspects du modèle « hedge fund », y compris son modèle de revenus.
Modèle de revenu
La principale source de revenus d'Ethena provient de l'« arbitrage des frais de financement ». Par exemple, Ethena achète une partie des stablecoins déposés par les utilisateurs pour les convertir en ETH, puis les stake et ouvre une position short équivalente sur l'échange. Les gains et pertes sur le marché au comptant et sur les contrats s'annulent, réalisant un Delta-Neutral (risque neutre, les gains ne dépendent pas des fluctuations de prix des actifs).
Ainsi, la position ETH au comptant peut générer un rendement de stakage d'environ 3 % par an, tandis que dans un environnement neutre ou haussier, la position short sur les contrats continuera à générer des frais de financement payés par les longs. Les stablecoins non utilisés peuvent également être déployés sur des protocoles comme Sky pour générer des rendements. Avec la superposition de plusieurs sources de revenu, cela pourrait amener un rendement annualisé de 18 % en 2024. Au 18 juillet, le rendement d'Ethena pour 2025 était de 7,1 %.
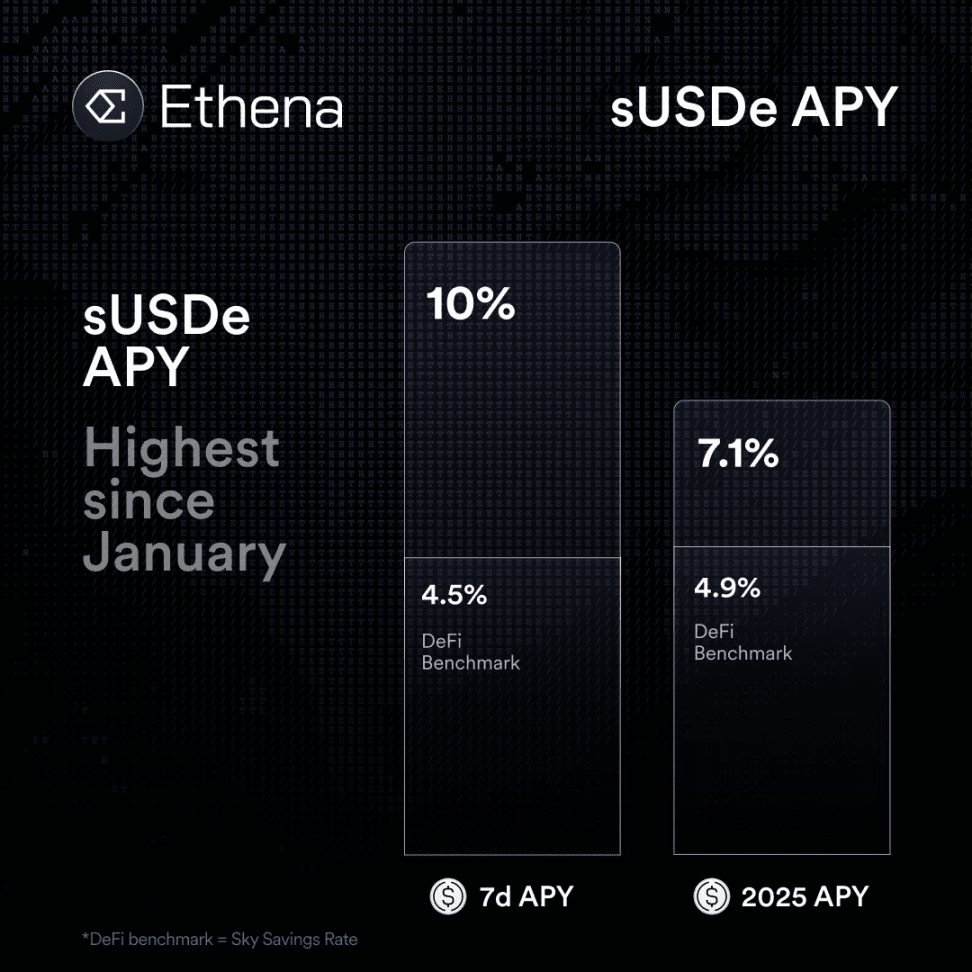
Ethena prend 20 % des revenus de stratégie comme frais de protocole, les 80 % restants étant des bénéfices pour sUSDe, ce qui équivaut à un tarif de 20 % de Performance Fee, très courant dans les fonds de couverture privés. Alors à quel prix évaluer Ethena avec ce modèle ?
Modèles de valorisation traditionnels
Les modèles de valorisation des sociétés de fonds de couverture privées (non cotées, comme Citadel, Two Sigma) sont généralement basés sur un multiple de 5 à 15 fois les revenus nets, la fourchette de multiples dépend de la stabilité des fonds et de la reproductibilité des stratégies. Dans le processus d'évaluation réel, les investisseurs se concentrent principalement sur quelques facteurs clés :
Le premier est la capacité, c'est-à-dire si le fonds a la capacité d'augmenter la taille de la gestion d'actifs (AUM) ; le deuxième est la stabilité, c'est-à-dire si des rendements annualisés stables peuvent être maintenus ; enfin, il y a la fidélité des investisseurs, y compris la durée de blocage des fonds et le taux de rétention à long terme. Le rendement annualisé d'Ethena est actuellement influencé par l'environnement du marché et n'est pas stable.
En termes de division spécifique, les revenus liés aux frais (Fee-related Earnings, FRE) sont généralement plus stables et prévisibles, ce qui justifie un multiple d'évaluation plus élevé de 10 à 15 fois ; tandis que les frais de performance (Performance Fees), en raison de leur volatilité, ne reçoivent généralement qu'un multiple faible de 2 à 5 fois. L'évaluation finale est souvent calculée à l'aide d'un modèle mixte, par exemple « FRE × 10 + Performance Fees × 3 ». Actuellement, le modèle de revenus d'Ethena ne comprend que des frais de performance, sans revenus de gestion.
De plus, si le fonds est en phase d'expansion rapide, par exemple, avec un AUM doublé chaque année, l'évaluation sera également augmentée par une prime de croissance (Growth Premium), ce qui augmentera encore le niveau d'évaluation global. Ethena a récemment connu une forte augmentation de sa TVL, ce qui constitue un point positif. Mais compte tenu de la capacité limitée de sa stratégie sous-jacente (limitée par la capitalisation du marché des actifs cryptographiques et la capacité correspondante des contrats perpétuels), il n'est pas prudent d'être trop optimiste quant à la croissance de sa stratégie de couverture.
La valeur totale verrouillée (TVL) actuelle d'Ethena est de 13 milliards, équivalente à un AUM de 13 milliards de dollars. Lors des acquisitions ou investissements dans le secteur, les sociétés de gestion d'actifs évaluent souvent selon 2 % à 6 % de l'AUM. Mais même en prenant 10 %, la valorisation n'atteindrait que 1,3 milliard de dollars, mais Ethena est une société de trading et non une société de gestion d'actifs, ce qui ne s'applique pas à cet indicateur.
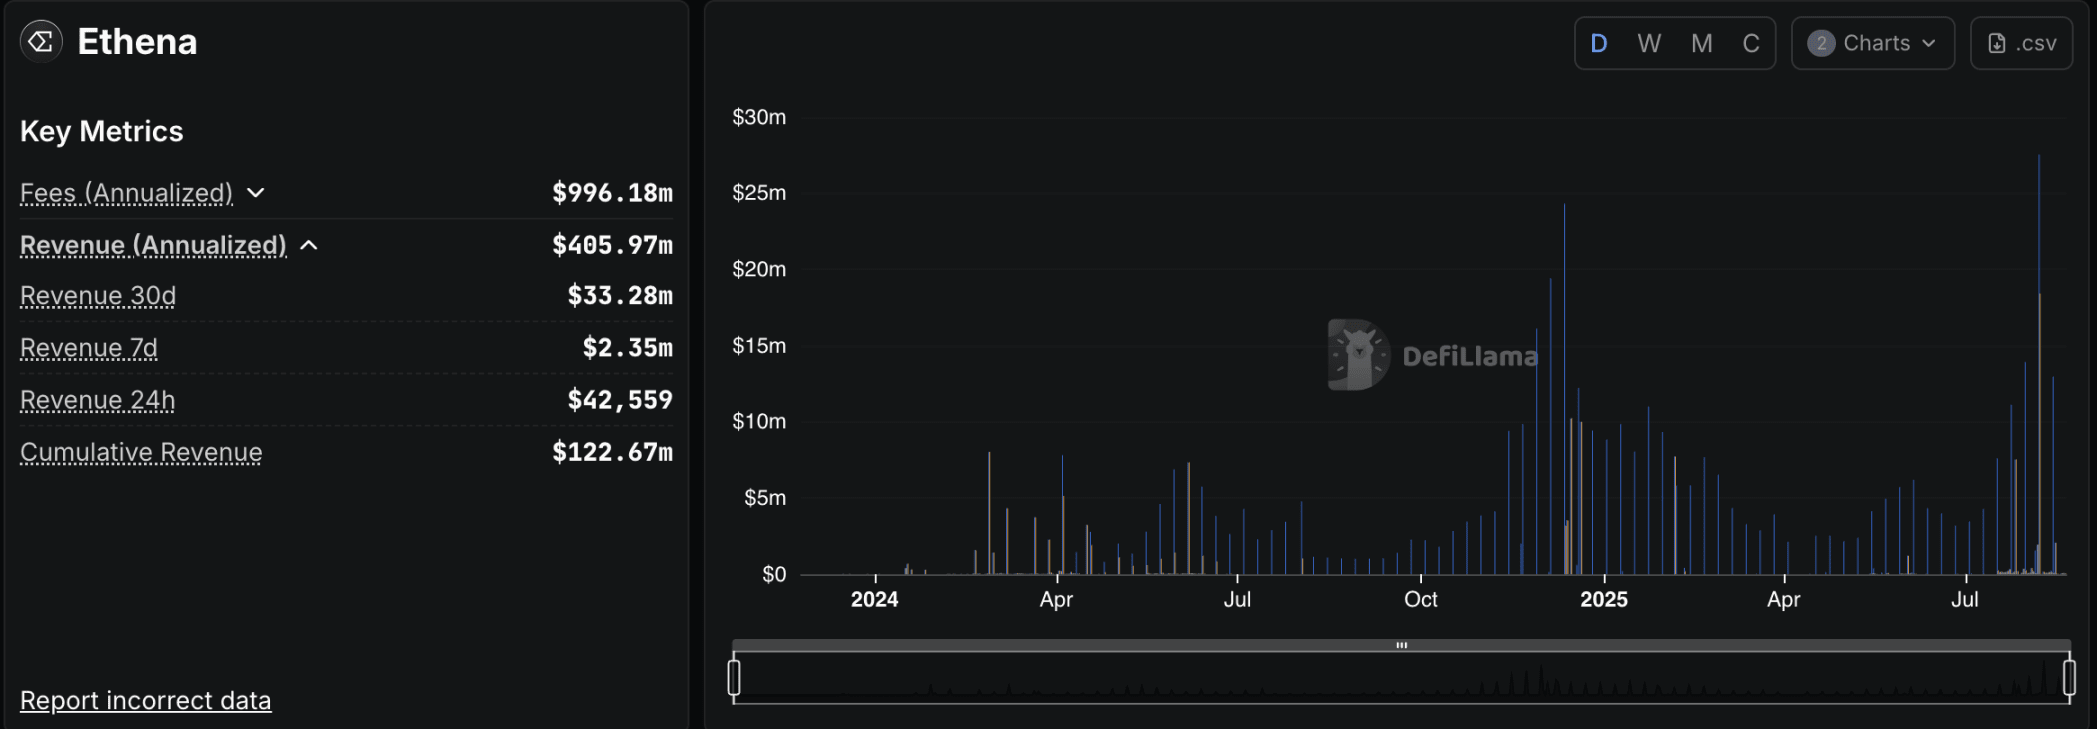
Le revenu annualisé d'Ethena est d'environ 400 millions de dollars, données : DeFiLlama
Selon les rendements des 30 derniers jours, le rendement annualisé d'Ethena est de 400 millions de dollars, en prenant un multiple élevé de 15, la valorisation devrait être de 6 milliards de dollars. Les données utilisées ici ne sont pas conservatrices, car Ethena ne pourra pas nécessairement maintenir l'actuel rendement annualisé et la courbe de croissance.
Et la capitalisation boursière entièrement diluée actuelle du token Ethena ENA est de 9,7 milliards de dollars, soit une prime de 60 % par rapport à ce qui a été calculé précédemment. Ce qui rend sa valorisation « excessive », c'est que son token n'a actuellement pas de « pouvoir d'émancipation » substantiel.
Capture de valeur des tokens
Actuellement, Ethena n'a pas activé le « Fee Switch, le commutateur de frais », ce qui signifie que tous les revenus du protocole ne sont pas liés aux détenteurs d'ENA.
Alors qu'est-ce qu'ENA peut faire maintenant ?
Staker des tokens ENA peut obtenir des tokens sENA (le dé-staking nécessite 7 jours), en plus du taux d'intérêt annualisé négligeable issu du staking, les tokens sENA peuvent également recevoir des récompenses en points Ethena et de nombreux projets écologiques. Tous ces projets ont promis une certaine quantité de leurs propres tokens aux stakers de sENA, y compris Ethereal (15 %), Derive (5 %), Echelon (5 %), Terminal (10 %), Strata (7,5 %), dont certains seront introduits plus tard.

sENA, en plus d'obtenir des points Ethena, peut également fournir un bonus de points Ethena gagnés avec USDe, renforçant l'accent sur les points. Ces points seront finalement échangés contre des tokens sENA lors de l'airdrop de la saison suivante d'Ethena, ce qui pourrait être considéré comme « s'auto-miner ». Cependant, l'offre totale de tokens est limitée, et le jeu des airdrops ne peut pas se poursuivre indéfiniment, le manque de soutien de la valeur sous-jacente est un problème qu'ENA doit affronter.
Mais heureusement, Ethena n'a pas négligé d'ouvrir le « commutateur de frais », partageant les revenus du protocole avec les détenteurs de tokens, mais a posé les conditions suivantes :
L'offre en circulation de USDe dépasse 6 milliards de dollars
Les revenus cumulés du protocole dépassent 250 millions de dollars
Parmi les cinq premières bourses centralisées en termes de volume de trading de produits dérivés, au moins quatre ont intégré USDe sur la plateforme CEX
Le fonds de réserve a augmenté jusqu'à 1 % ou plus de l'offre de USDe
Élargir l'écart de rendement entre le sUSDe APY et les références concurrentielles (par exemple, l'USDC d'Aave)
À ce jour, certains des indicateurs ci-dessus ont été réalisés. Le défi restant consiste à augmenter la taille du fonds de réserve et à améliorer l'écart de rendement annualisé relatif, afin de consolider la compétitivité de sUSDe par rapport à d'autres produits de rendement.
Mais les conditions d'intégration d'USDe par les échanges cachent aussi des subtilités. Actuellement, parmi les cinq premières bourses centralisées en volume de trading de produits dérivés, OKX et Binance n'ont pas encore intégré USDe. Le BFUSD lancé par Binance adopte une stratégie de couverture similaire à celle d'Ethena, ce qui en fait un concurrent direct, réduisant la probabilité qu'il intègre USDe. Et OKX n'a même pas encore lancé le trading au comptant du token ENA, son attitude envers Ethena pourrait ne pas être amicale.
Ainsi, la perspective selon laquelle le commutateur de frais d'ENA n'est pas aussi « proche » que certains pourraient l'espérer. Même si le commutateur de frais était activé, quel serait le rendement qu'il pourrait apporter aux stakers d'ENA ?
Le rendement potentiel de sENA
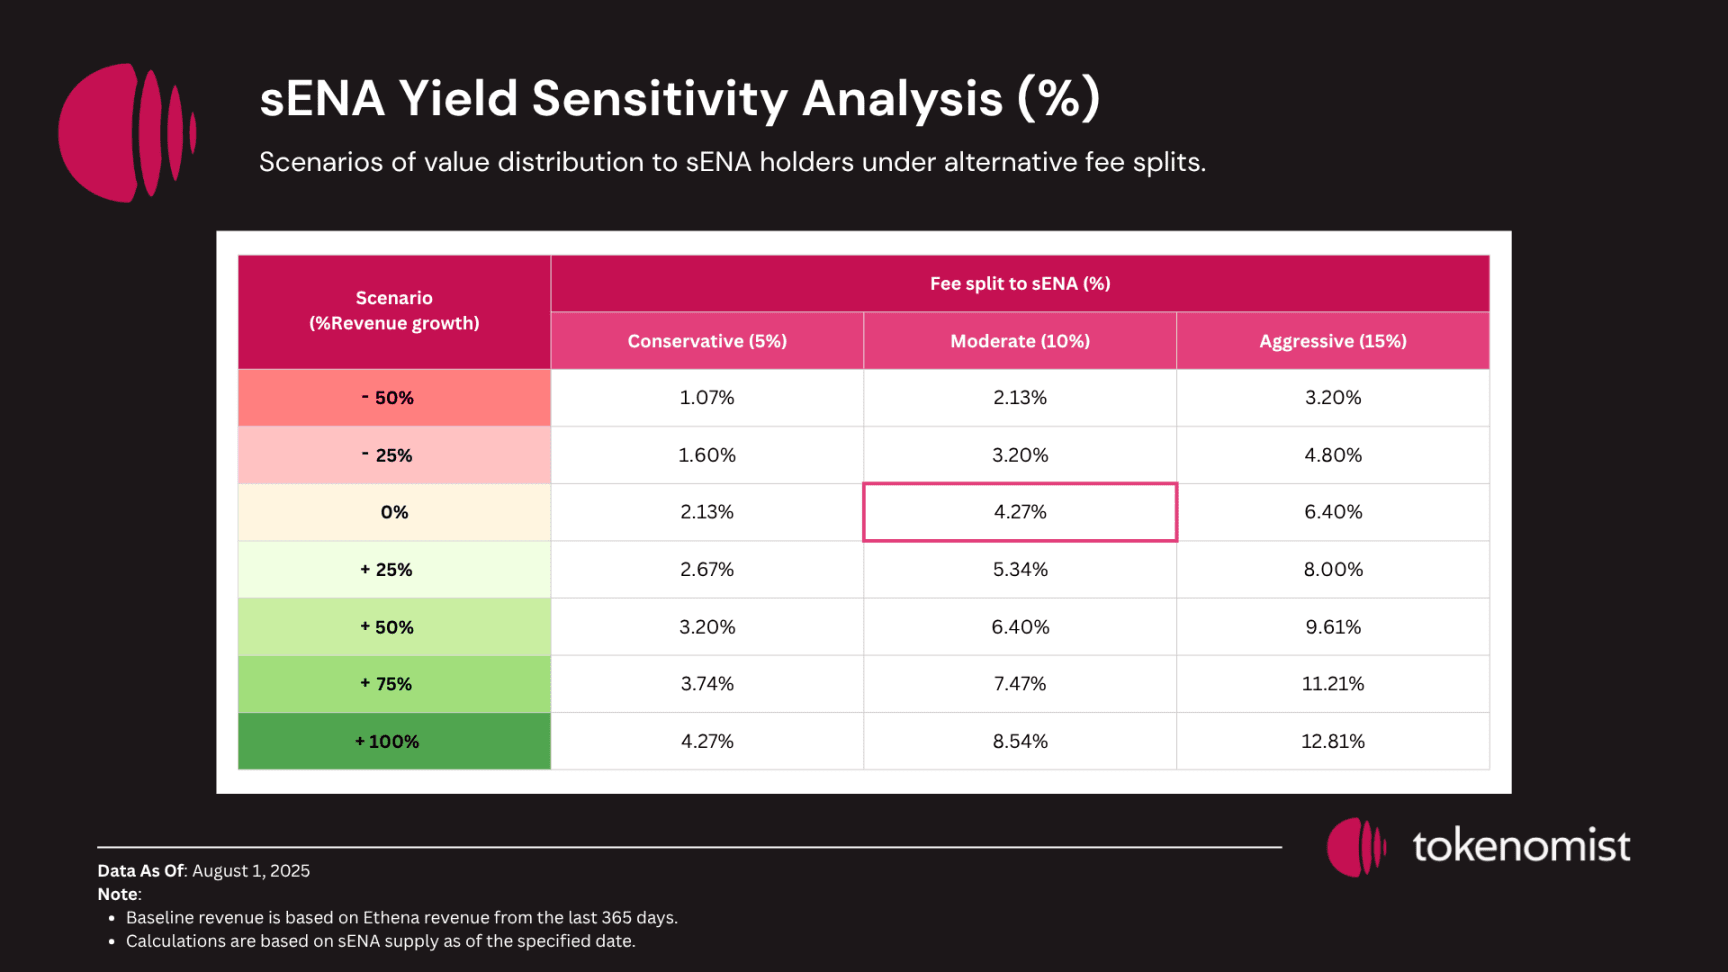
Le rendement potentiel de sENA est affecté par la croissance des revenus d'Ethena et le ratio réel de partage, selon les calculs de tokenomist, dans le pire des cas et le meilleur des cas, les rendements sont respectivement de 1,07 % et 12,81 %.
Si l'on considère ce taux de rendement de 1,07 % à 12,81 % du point de vue des dividendes, ce chiffre est en réalité satisfaisant. Alors pourquoi dire que la valorisation d'ENA est excessive ? Parce que ce taux de rendement repose sur un grand nombre de tokens ENA qui n'ont pas encore été déverrouillés et stakés.
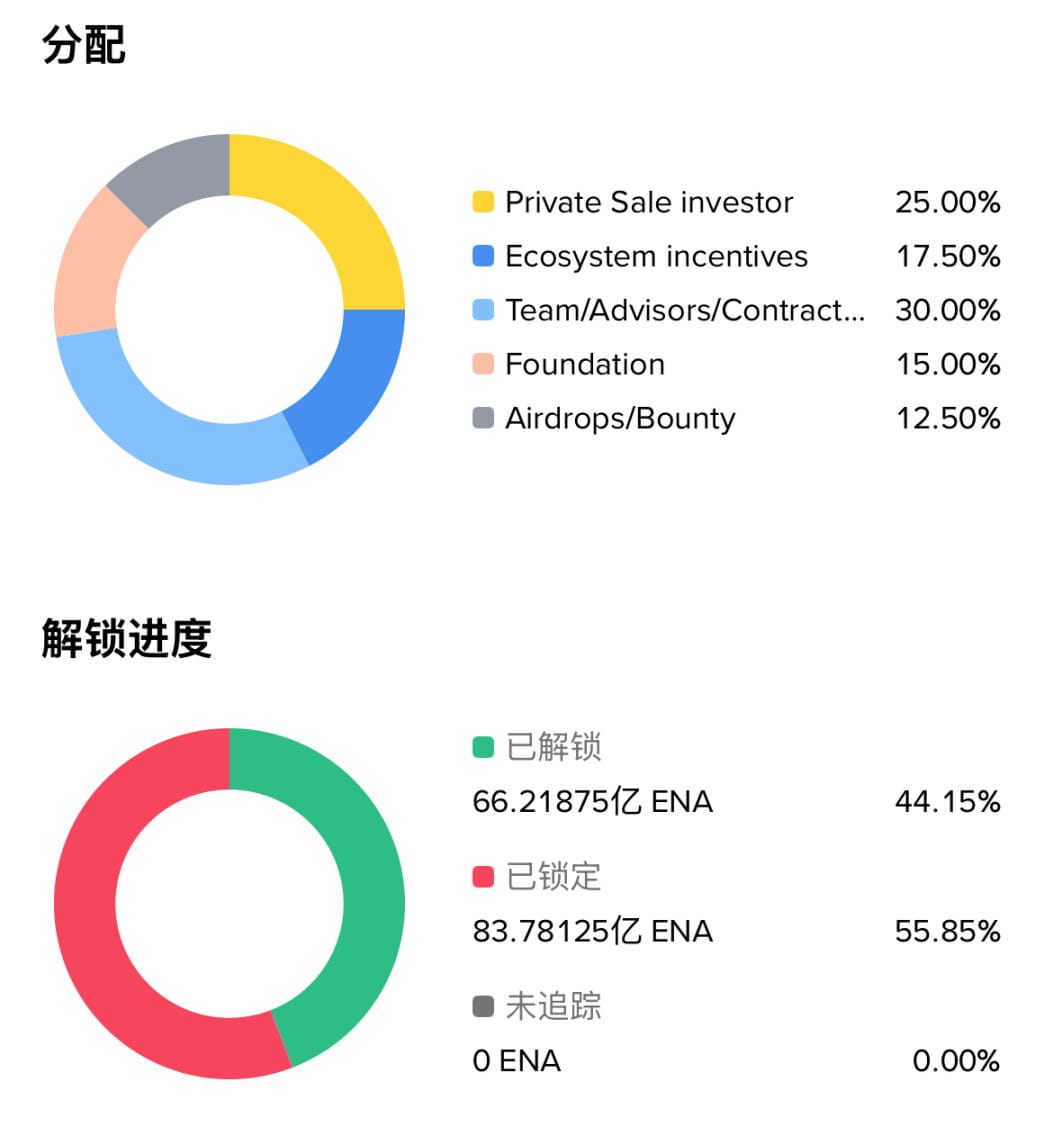
Le nombre total de tokens ENA est de 15 milliards, dont environ 6,6 milliards sont déverrouillés, tandis que la circulation actuelle de sENA n'est que de 910 millions. En plus de la dilution du rendement potentiel, cela soulève une autre question concernant ENA - la pression de vente due au déverrouillage.
Risques de déverrouillage
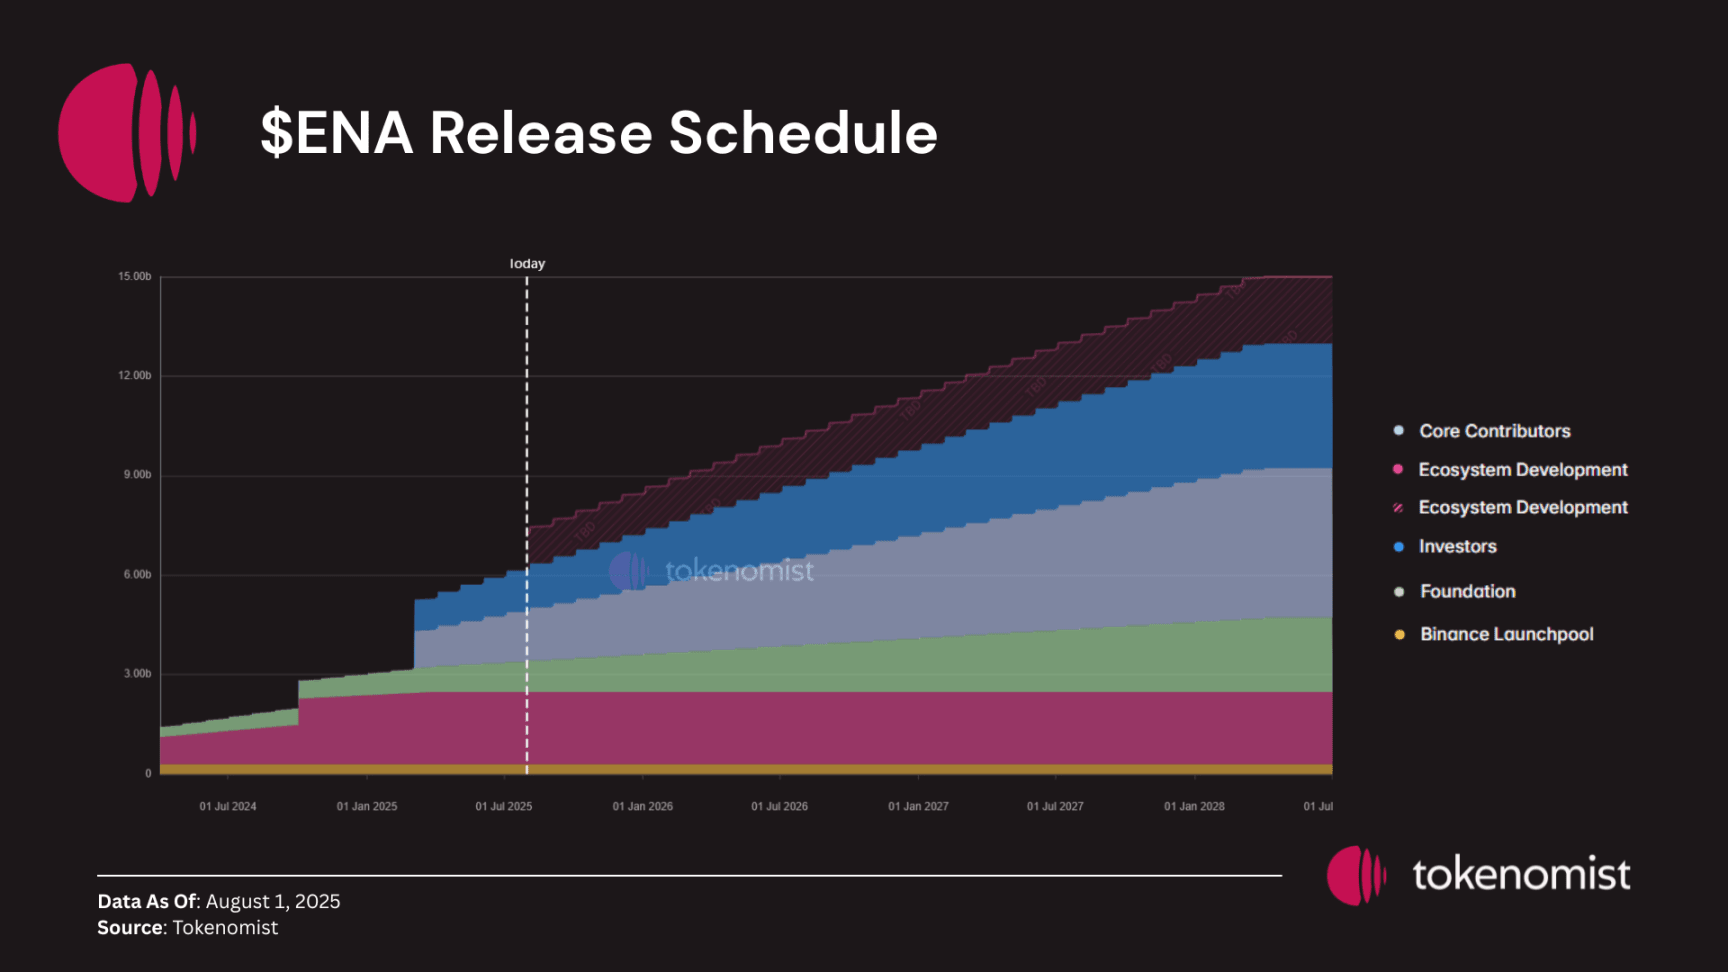
Au cours des 12 prochains mois, plus de 500 millions de dollars de tokens seront déverrouillés pour les investisseurs privés, et environ 650 millions de dollars de tokens seront attribués à l'équipe fondatrice et aux premiers contributeurs.
Parallèlement, le développement de l'écosystème vaste d'Ethena reste largement incertain. Actuellement, elle est dans la quatrième saison de ses activités d'airdrop (commencée en mars 2025), Ethena a distribué 2,25 milliards de tokens ENA au cours des trois premières saisons, 750 millions par saison. À mesure que la quatrième saison avance, et que 13,5 % de l'offre totale est réservée pour le développement futur de l'écosystème, Ethena fait face à plus de 1 milliard de dollars d'incertitude de distribution.
Le déverrouillage représente un potentiel de dilution des tokens déjà en circulation. La vitesse de déverrouillage des nouveaux tokens est bien plus rapide que celle à laquelle les revenus sont générés, l'impact sur le prix pourrait dépasser celui de tout commutateur de frais ou mécanisme de rachat.
Mais l'achat potentiel apporté par la société de trésorerie d'Ethena pourrait atténuer l'impact de l'offre correspondante, pour des raisons de longueur, je ne vais pas continuer.
Alors Ethena est-elle un fonds de couverture qui emprunte le concept de blockchain pour obtenir une prime de valorisation, où la valeur des tokens est floue et comporte des risques de déverrouillage ? Est-ce une bulle au soleil qui pourrait éclater à tout moment dans le futur ?
Non. Ce qu'Ethena souhaite construire, c'est en réalité un vaste écosystème CeDeFi. (CeDeFi, la fusion de la finance centralisée et décentralisée.)
De l'application à l'écosystème
sUSDe est une application reconnue par les utilisateurs, ayant PMF (Product Market Fit) mais elle atteint ses limites de développement. Ethena a pris conscience de cela et a choisi de construire un écosystème vaste autour de cette application centrale, cherchant à raconter une histoire plus grande.
Ethena n'est pas le seul projet à suivre un chemin « de l'application à l'écosystème ». Des exemples similaires incluent Hyperliquid, qui après avoir lancé l'application de trading de contrats perpétuels décentralisée HyperCore, a ensuite lancé le composant de blockchain publique L1 HyperEVM, attirant de nombreuses équipes de haute qualité pour construire des projets dans l'écosystème.
La feuille de route 2025 d'Ethena s'appelle Convergence, un terme qui signifie intersection, rassemblement, fusion, convergence, et plus tard, Converge est devenu le nom de la blockchain lancée en collaboration avec Secruritize. Les ambitions d'Ethena sont énormes : créer un CeDeFi - un pont entre CeFi (finance centralisée) et DeFi (finance décentralisée) pour amener TradFi (finance traditionnelle) d'une valeur de milliers de milliards de dollars sur la blockchain.
Converge est en effet le premier pas dans cette direction.
Converge
Converge est le réseau blockchain annoncé par Ethena en collaboration avec la plateforme de tokenisation d'actifs Securitize, conçu spécifiquement pour les investisseurs institutionnels, visant à créer une « couche de règlement pour la finance traditionnelle et le dollar numérique », afin de fournir aux institutions financières traditionnelles une infrastructure qui satisfait à la fois des exigences de conformité strictes sans sacrifier les performances techniques.
Ethena prévoit de migrer l'ensemble de son écosystème vers une nouvelle chaîne et d'émettre des stablecoins natifs USDe, USDtb soutenu par le fonds BUIDL de BlackRock, ainsi qu'un iUSDe conçu pour les institutions de gestion d'actifs ; Securitize déploiera son système de gestion et d'émission de titres tokenisés sur Converge, couvrant diverses classes d'actifs telles que les actions, les obligations, l'immobilier, etc., et explorant activement de nouveaux scénarios d'application tels que le trading d'actions sur la chaîne.
Le réseau Converge soutiendra deux modes de fonctionnement parallèles - d'une part, garantissant le développement libre d'applications DeFi entièrement sans autorisation, et d'autre part, créant des produits conformes pour les institutions financières traditionnelles. Par exemple, les titres tokenisés émis par Securitize peuvent non seulement servir de garanties sur la chaîne pour participer à un marché monétaire personnalisé, mais leur conception conforme offre également aux investisseurs institutionnels une entrée fiable.
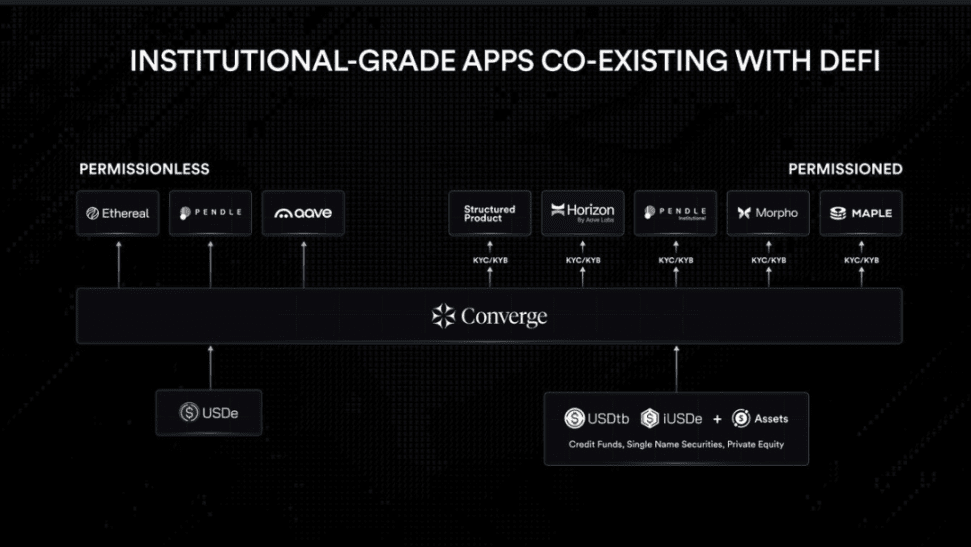
Converge introduit des mesures de conformité strictes, y compris la vérification KYC/KYB, des services de garde de niveau institutionnel (fournis par des institutions comme Anchorage, Fireblocks, etc.) et des nœuds de validation nécessitant une autorisation. Les validateurs du réseau doivent staker le token de gouvernance d'Ethena ENA (pour donner du pouvoir à ENA, en passant d'une simple application à un token de blockchain). De plus, USDe et USDtb seront les tokens natifs de Gas du réseau.
La blockchain publique n'est que le point de départ, Ethena prépare également la création de sa propre bourse décentralisée - Ethereal.
Ethereal
Ethereal est une bourse décentralisée dont l'actif central est USDe, autour duquel elle construira une bourse au comptant, une bourse de contrats perpétuels, des prêts et dépôts, des RWA (actifs du monde réel) et une série de fonctionnalités, créant une super application « tout-en-un » pour alléger l'expérience fragmentée de DeFi (nécessitant plusieurs applications pour réaliser ces fonctionnalités). Ethereal permettra de gagner des revenus sur les marges tout en tradant, utilisant USDe comme marge d'ouverture de position, augmentant ainsi les cas d'utilisation d'USDe et soutenant la croissance d'Ethena.
Sur le plan de la mise en œuvre, Ethereal a choisi de devenir une chaîne d'application L3 fonctionnant sur Converge (bien que Converge utilise la pile L2 d'Arbitrum et choisisse Celestia pour la disponibilité des données, il n'a pas ouvertement annoncé qu'il est une L2), et a déclaré que ce n'était pas une décision motivée par la mode technologique, mais que le produit lui-même nécessite que cette solution technique offre les meilleures performances, la meilleure combinabilité et l'espace de bloc dédié nécessaire pour l'échange.
En exécutant la stratégie de couverture d'Ethena sur une chaîne publique conforme à son propre écosystème, cela peut atténuer en partie les risques de sécurité des fonds liés à l'emplacement des transactions. L'utilisation d'USDe sur Ethereal aide également Ethena à améliorer l'efficacité des fonds et à réduire les pertes de transaction.
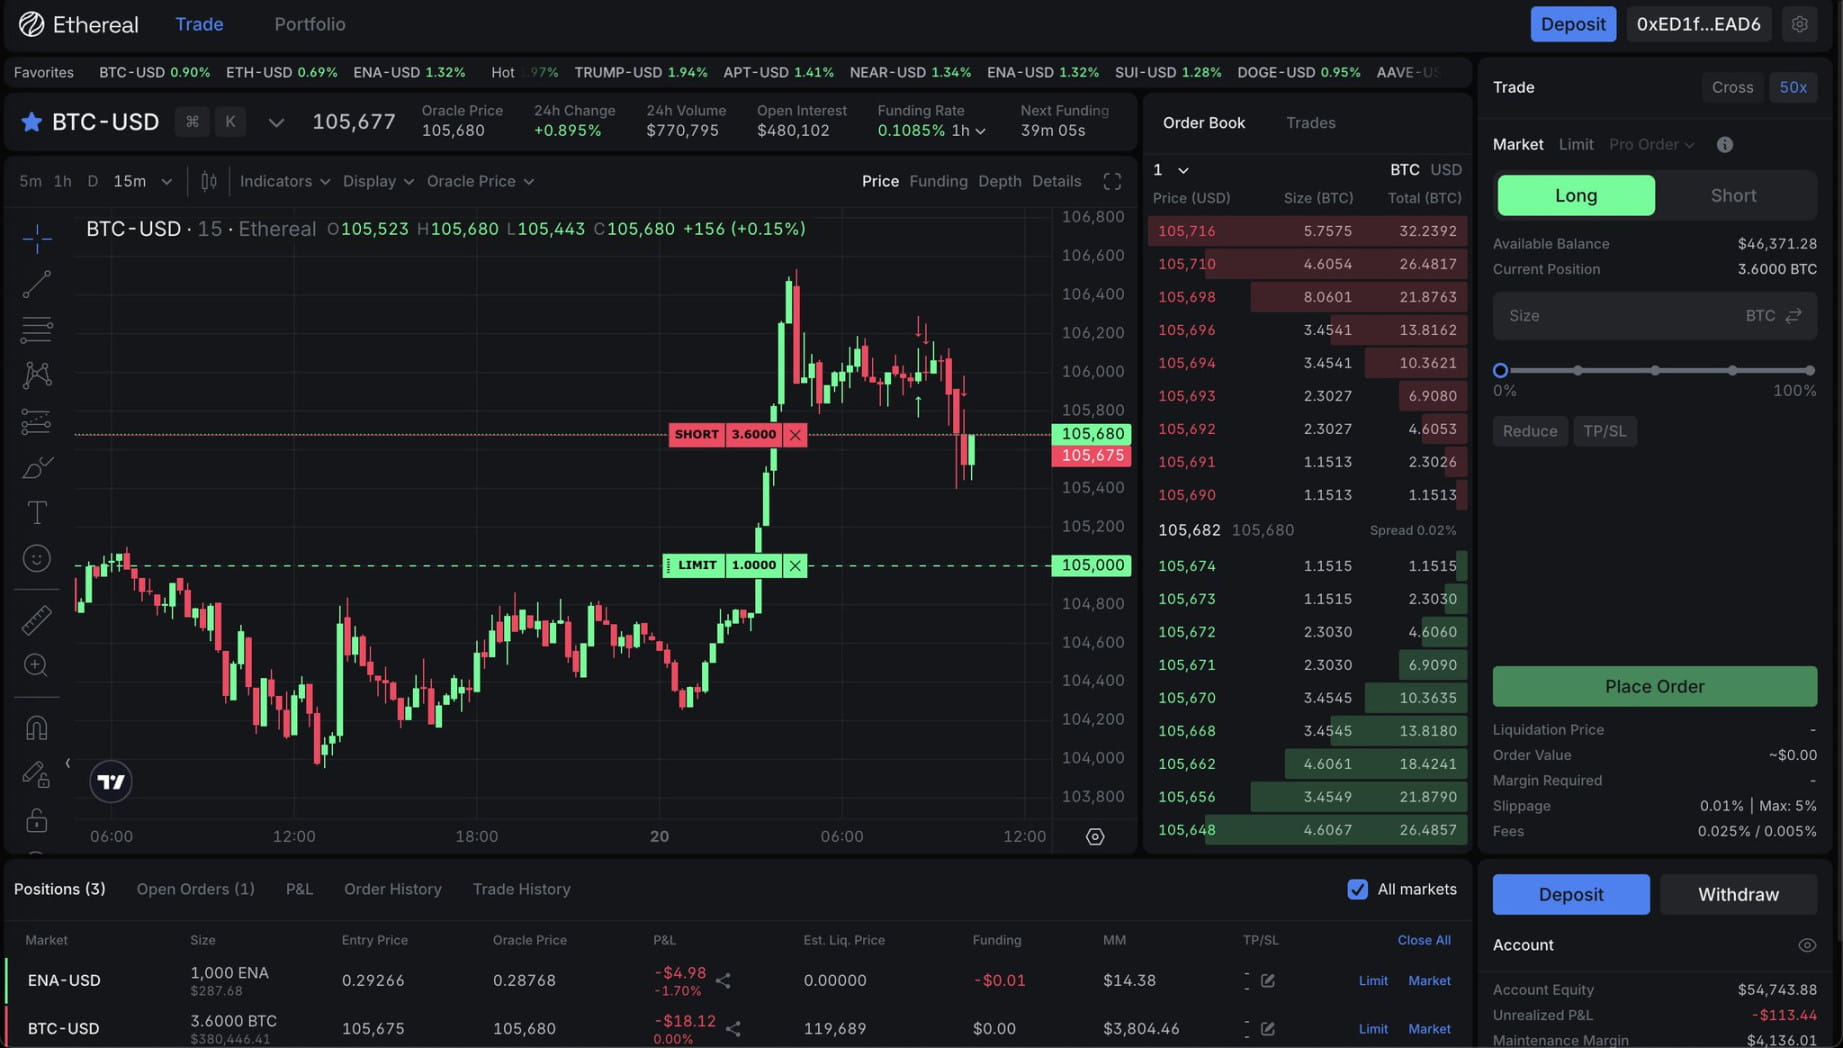
Ethereal est actuellement en phase de test de réseau. Précédemment, un dépôt anticipé a été lancé, en déposant USDe, vous pouvez obtenir des points d'airdrop pour Ethereal et Ethena, la TVL (valeur totale verrouillée) a atteint jusqu'à 1,25 milliard de dollars, mais actuellement, en raison de l'expiration des pools Pendle et de la fin de la saison 0 et de la capture des points, ainsi que du début de la saison 1, elle est retombée à 300 millions de dollars.
Cependant, Ethereal n'est pas la seule bourse sur Converge, un autre concurrent Terminal vise une autre voie.
Terminal
Contrairement à Ethereal qui se concentre sur une « plateforme DeFi d'application super », Terminal Finance se concentre davantage sur le marché institutionnel. Son positionnement est celui d'un pivot de liquidité de l'écosystème Converge, se concentrant sur le trading d'actifs institutionnels et de dollars numériques.
La question posée par Terminal est : l'actuel « stablecoin à revenu » représenté par sUSDe manque d'un marché secondaire efficace, ce qui entraîne des problèmes de liquidité pour les transactions importantes. Par conséquent, Terminal vise à construire un DEX au comptant centré sur sUSDe, fournissant un canal de trading efficace entre les stablecoins et les actifs institutionnels.
Sur le plan produit, Terminal sera divisé en deux parties :
Premièrement, une plateforme d'échange décentralisée complètement ouverte, où tout le monde peut trader et fournir de la liquidité ;
Deuxièmement, une plateforme d'échange avec autorisation destinée aux institutions, soutenant les exigences de conformité et le trading tokenisé des RWA (actifs du monde réel).
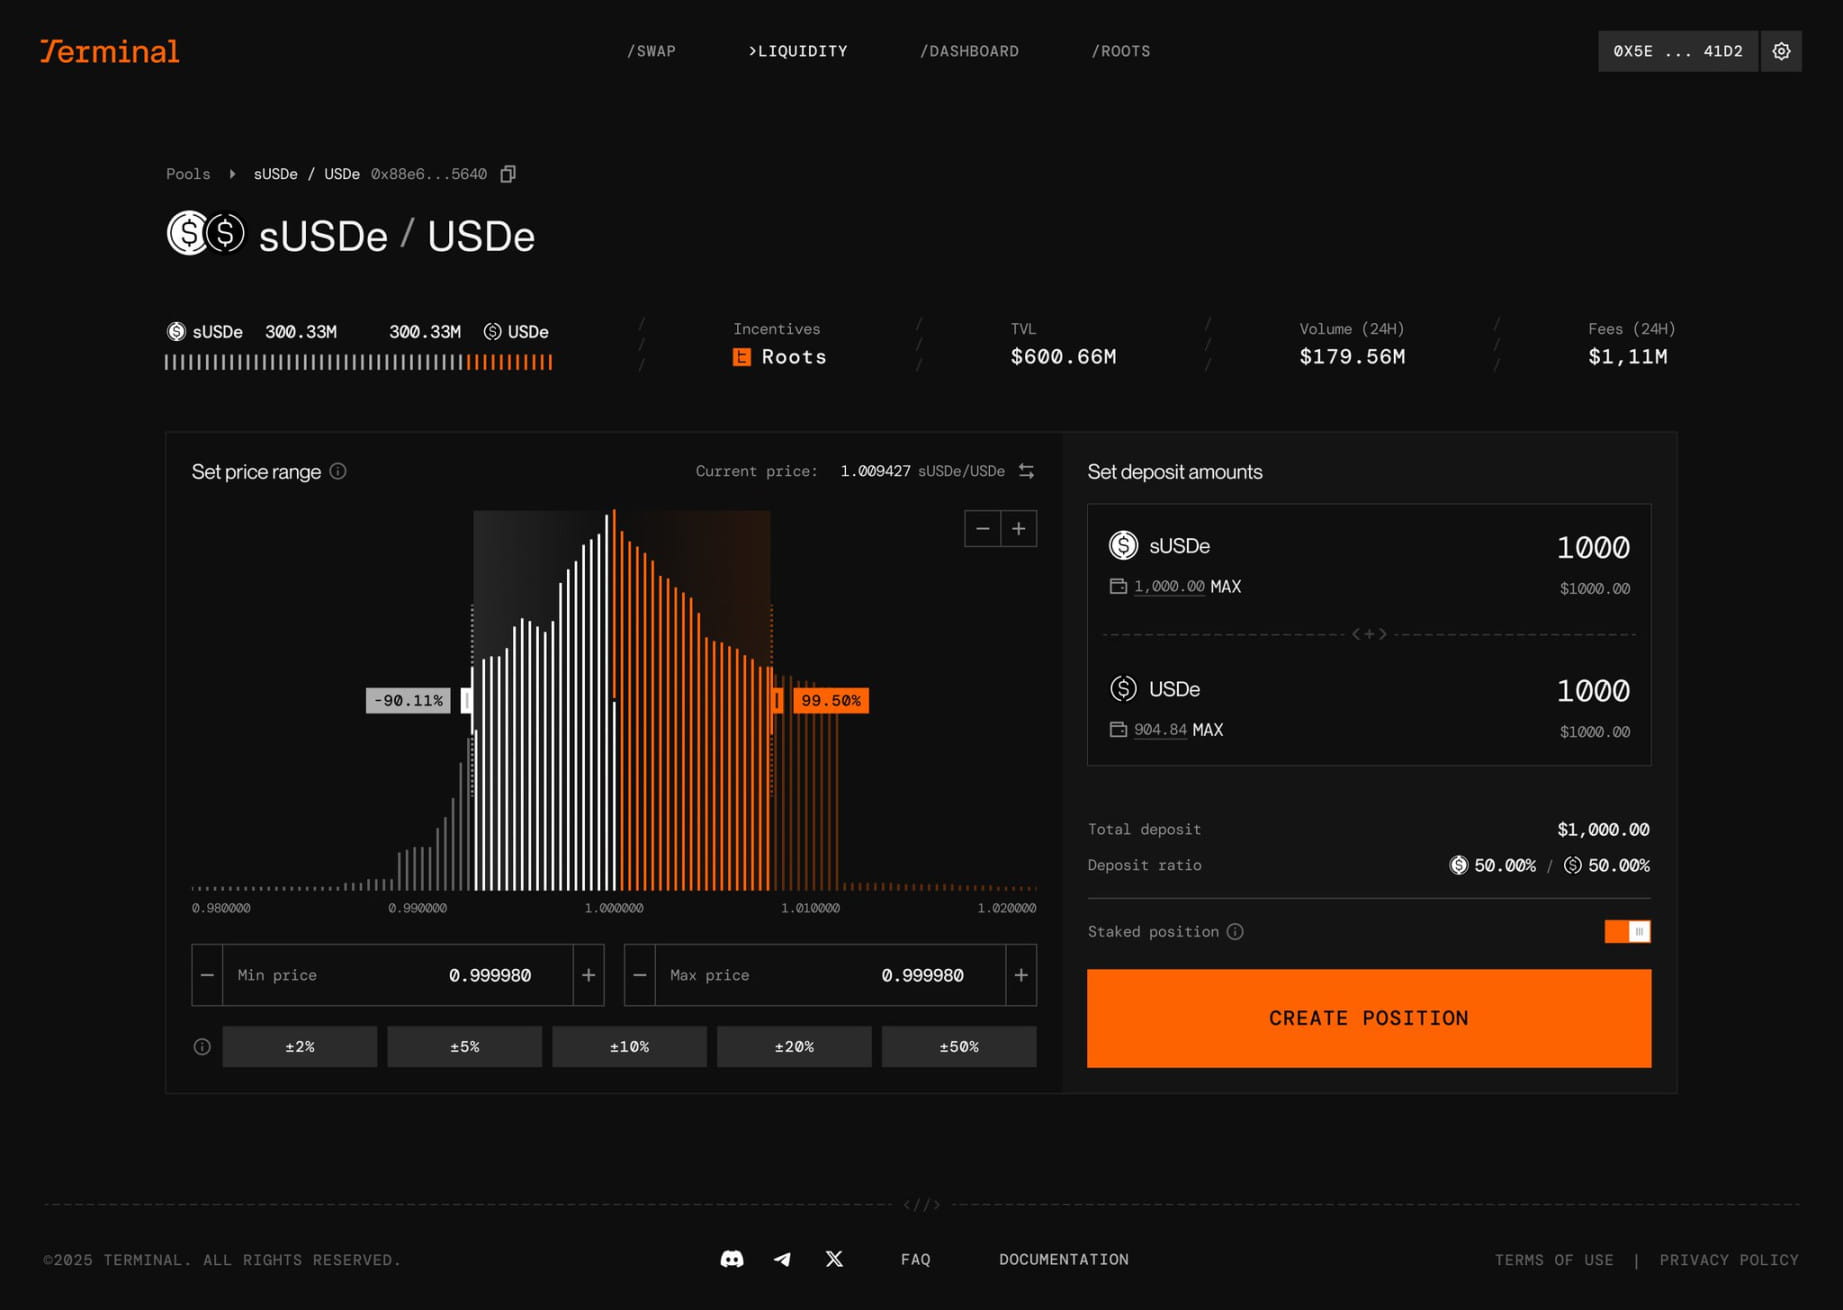
En termes de conception de mécanisme, Terminal adopte un modèle d'« actif à rendement récupérable ». À titre d'exemple, le rendement de sUSDe sera extrait (skimmed), garantissant ainsi sa stabilité par rapport au dollar tout en étant une monnaie de base fiable pour le protocole.
Le dépôt anticipé de Terminal est également en cours, en déposant USDe, vous pouvez obtenir des points d'airdrop pour vous et Ethena, en déposant WETH, vous recevrez des points pour vous-même et ether.fi, en déposant WBTC, vous recevrez des points pour Terminal lui-même.
Strata
Ethena est si réussie que des projets imitant son modèle émergent partout. Certains projets se basent sur le mécanisme d'Ethena et y apportent des « micro-innovations » pour s'approprier une part de marché, comme Resolv Labs (éditeur de l'USR). Le mécanisme d'Ethena est déjà mature et ne devrait pas être modifié directement, mais les projets écologiques peuvent ramener ces innovations à USDe. Le mécanisme de Strata est similaire à celui de Resolv.
Strata est un protocole de tranchage de risque (risk tranching) basé sur Ethena, visant à restructurer les rendements des stablecoins à revenu comme USDe pour répondre aux besoins des investisseurs ayant différentes préférences en matière de risque. Il fonctionnera également sur Converge.
Plus précisément, Strata divise les rendements d'USDe en deux catégories de tokens :
Strata USDe (stUSDe) : En tant que produit de priorité (senior), il offre des rendements plus stables et une protection du capital, adapté aux investisseurs conservateurs. Ses rendements proviennent de sUSDe, tout en garantissant un APY minimum et possédant une certaine exposition à la hausse.
Strata Junior Liquidity Pool (stJLP) : En tant que produit junior (junior), il assume des risques supplémentaires et absorbe la volatilité de sUSDe, mais peut obtenir des rendements plus élevés, adapté aux utilisateurs prêts à prendre des risques.
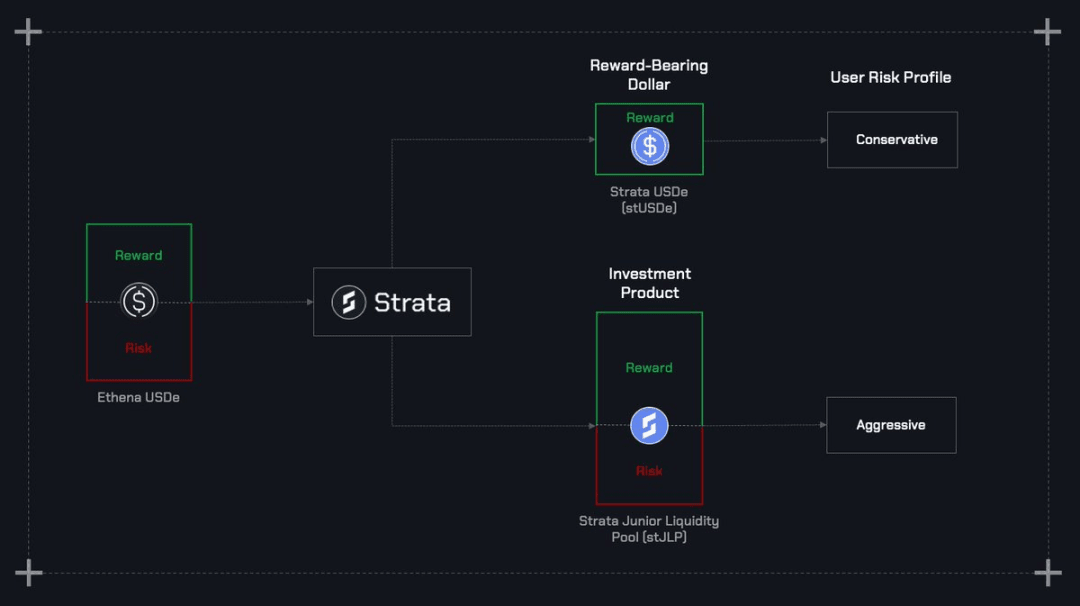
Ce modèle est similaire aux produits de gestion structurée dans la finance traditionnelle, où les rendements et les risques sont clairement stratifiés, afin de fournir aux investisseurs institutionnels et aux particuliers des choix d'exposition au risque.
Pour les fonds conservateurs, le stUSDe de Strata offre un rendement stable et prévisible faiblement corrélé aux taux d'intérêt traditionnels ; tandis que pour les investisseurs ayant un appétit pour le risque plus élevé, le stJLP offre la possibilité de rendements avec levier. Si Ethereal et Terminal résolvent les problèmes de trading et de liquidité, Strata complète davantage le puzzle de la « gestion des risques ».
Dans le contexte de la fusion entre DeFi et TradFi, l'émergence de Strata comble le vide de la « conception de produits institutionnels ». La finance traditionnelle entrant dans la DeFi souligne souvent le rendement ajusté en fonction du risque, tandis que Strata répond à cette demande avec des produits structurés tokenisés.
La saison d'airdrop 0 de Strata est en cours, le dépôt d'USDe / eUSDe (USDe pré-dépôt dans Ethereal) permet non seulement d'obtenir des points d'airdrop pour vous-même et Ethena, mais aussi d'obtenir simultanément des points d'airdrop d'Ethereal. Les trois protocoles de l'écosystème Ethena intégrés à Pendle, Euler, Morpho et autres protocoles DeFi permettent une multitude d'options de collecte de points via LP, YT leverage, PT loans circulaires, recommandant aux lecteurs d'explorer par eux-mêmes.
Innovation de modèle
L'histoire d'Ethena est vraiment bien racontée. Après avoir compris l'immense écosystème qu'elle est en train de construire, il est difficile de considérer son comportement d'adopter un modèle commercial de société de trading sous l'égide de la « crypto » comme uniquement destiné à obtenir une prime de valorisation, comme une arnaque pour la hausse de valorisation, cela pousse même à se demander si cette approche pourrait vraiment être considérée comme une « innovation de modèle » ?
Pour moi, la réponse est oui.
CeDeFi
Lorsque les soldes des clients d'Ethena, les parts de fonds de couverture (USDe, sUSDe) sont enregistrés sur la blockchain, elle se transforme effectivement de CeFi en « CeDeFi », ayant les avantages inhérents à DeFi, tels que Permissionless (sans autorisation) - les fonds de couverture privés sont généralement ouverts aux institutions et aux utilisateurs à haute valeur nette, avec un seuil pouvant atteindre un million de dollars, et peuvent encore nécessiter de fournir diverses informations d'identité pour répondre aux exigences de conformité ; mais sur la chaîne, aucune authentification d'identité n'est nécessaire, juste des frais de Gas, que ce soit 10 dollars, 100 dollars, 1000 dollars... peu importe combien, vous pouvez acheter via DEX quand vous le souhaitez, sans qu'aucune personne n'ait à donner son accord.
L'accessibilité de DeFi bénéficie à de nombreuses personnes auparavant isolées du système financier traditionnel. Un citoyen d'un pays instable d'Afrique, qui n'a même pas de banque de confiance à proximité, peut néanmoins faire fructifier ses actifs grâce à Internet et à des logiciels de portefeuille crypto, accédant ainsi aux rendements offerts par des institutions de couverture de premier ordre.
Ces avantages inhérents à DeFi, par rapport à CeFi, représentent effectivement une innovation de modèle. Car pour de nombreux investisseurs individuels, cela représente une opportunité d'investissement allant de rien à quelque chose, la blockchain permet à la finance avancée d'atteindre le grand public, offrant aux investisseurs individuels davantage d'options d'investissement.
Alors la puissance actuelle du token Ethena ENA est un amplificateur d'airdrop, le modèle « s'auto-miner » est toujours un peu scabreux, n'est-ce pas ? En réalité, il existe aussi un autre aspect.
Marketing des tokens
Utiliser des incitations par token (airdrop) pour promouvoir la croissance du protocole est peut-être aussi une innovation en matière de distribution de produits. Car cela fonctionne effectivement, USDe est l'actif en dollars qui a atteint le plus rapidement 10 milliards d'offre, et l'effet des airdrops ENA sur les 4 trimestres a été indéniable.
Il convient de noter que sUSDe est lui-même un produit utilitaire ayant PMF (Product Market Fit) - il existe déjà une demande de rendement, et l'ajout de points d'airdrop permet de bénéficier de plusieurs avantages, pourquoi ne pas en profiter ? Le marketing des tokens a renforcé sa croissance, mais lorsque les incitations prendront fin, il est peu probable que la tendance de développement de sUSDe soit inversée.
Et pour les entreprises et produits en forte croissance, ne pas distribuer de dividendes et utiliser les fonds pour préparer le développement futur est tout à fait normal. De nombreuses actions technologiques cotées au Nasdaq fonctionnent de cette manière.
Une fois le produit mature, les tokens auront toujours un pouvoir d'émancipation. Même des tokens de gouvernance qui existent depuis des années comme UNI préparent l'ouverture du commutateur de frais. Que ce soit par un mécanisme de rachat ou un partage des revenus, les tokens ayant acquis du pouvoir représentent une certaine « propriété » sur les produits sous-jacents, équivalente à des actions dans le monde Web2. Utiliser des incitations basées sur des actions pour encourager les utilisateurs à utiliser le produit ? Cela n'aurait pas pu se produire dans la finance traditionnelle, c'est la blockchain qui permet cela.
Remettre le produit à l'utilisateur, c'est le principe fondamental du Web3, ainsi que l'« innovation du modèle » de la distribution de la propriété.
Ethena est un produit qui amplifie l'innovation des modèles blockchain, et pourrait devenir un grand écosystème CeDeFi omniprésent.
Déclaration : L'auteur de cet article détient des tokens ENA, dont la valeur atteint le seuil de divulgation.