

Dans le sillage des cryptomonnaies, les stablecoins sont considérés comme un ‘refuge’ contre la volatilité du marché, tandis que les stablecoins algorithmiques étaient autrefois l'expérience financière la plus ambitieuse : ils tentaient de créer une monnaie numérique ‘absolument stable’ uniquement par le biais de code mathématique et non par une garantie en or ou en dollars.
Cet expérience a traversé un cycle complet allant de l'engouement technologique à la mise en œuvre de la réglementation, sa trajectoire de prospérité et de déclin est non seulement un reflet de l'économie cryptographique, mais révèle également le jeu éternel entre l'innovation financière et le contrôle des risques.
I. Origines et expériences précoces : exploration des mécanismes et exposition aux risques (2014-2020)
En 2014, le premier stablecoin algorithmique NuBits (NBT) a tenté de maintenir l'ancrage à 1 dollar en ajustant l'offre et la demande par algorithme : lorsque le prix dépasse l'ancrage, des jetons sont émis, et lorsqu'il est inférieur, des rachat et destructions sont effectués. Cependant, en raison du manque de réserves réelles, le projet s'est effondré lors d'une ruée bancaire, devenant le premier cas d'échec, validant la vulnérabilité du ‘modèle algorithmique sans réserve’.
En 2019, Ampleforth (AMPL) a lancé un mécanisme de ‘supply elastic’, ajustant automatiquement les soldes de tous les portefeuilles des utilisateurs en fonction des fluctuations des prix. Par exemple, lorsque le prix dépasse 1,05 dollar, tous les soldes des détenteurs augmentent proportionnellement ; s'il descend en dessous de 0,95 dollar, il est contraint de diminuer. Bien que nominalement il maintienne l'ancrage, sa volatilité a souvent dépassé 30 %, étant critiqué comme ‘pseudo-stable’.
Un certain institut de recherche a souligné : les modèles précoces dépendaient trop des jeux d'arbitrage de marché, et en cas de manque de liquidité, ils tombaient facilement dans la ‘spirale de la mort’ : la baisse des prix déclenche des ventes, les ventes exercent une pression supplémentaire sur les prix, formant un cycle vicieux.
II. Période d'expansion et de spéculation : L'ivresse des modèles économiques et l'explosion des défauts (2020-2021)
La vague DeFi de 2020 a engendré une bulle spéculative autour des stablecoins algorithmiques. Le modèle à trois jetons de Basis Cash (BAC) est devenu un exemple typique :
BAC (stablecoin)
BAH (jeton obligataire, utilisé pour récupérer le surplus de BAC)
BAS (jeton de gouvernance, bénéficiant des revenus d'émission)
Le projet a d'abord attiré les utilisateurs avec de fortes récompenses BAS, ce qui a conduit à une surémission et à une dévaluation des jetons de gouvernance. Lorsque les investisseurs ont réalisé que le BAS manquait de soutien en valeur réelle, la vente panique a fait chuter le prix du BAC à 0,3 dollar, avant que le projet ne cesse finalement ses activités fin 2021.
Le FEI Protocol, qui a émergé au même moment, a tenté d'utiliser un ‘mécanisme de pénalité’ pour freiner les ventes : une partie du capital était retenue pour les vendeurs. Cependant, ce design a sérieusement diminué l'intention de transaction, entraînant une liquidité épuisée et exacerbant le dépeg. Iron Finance (IRON) a adopté un modèle partiellement adossé (50 % USDC + 50 % jeton de gouvernance TITAN), et lorsque le prix du TITAN a chuté de 80 % en une journée, la ruée des utilisateurs a conduit à son effondrement total.
III. Effondrement systémique : l'événement UST et l'effondrement de la confiance (2022)
En mai 2022, l'effondrement de TerraUSD (UST), d'une capitalisation boursière de 18,7 milliards de dollars, est devenu un tournant dans l'histoire des stablecoins algorithmiques. L'UST maintenait l'équilibre d'arbitrage en brûlant/mintant le jeton sœur LUNA : 1 UST pouvait toujours être échangé contre 1 dollar de LUNA.
L'élément déclencheur direct de l'effondrement a été la hausse des taux d'intérêt de la Réserve fédérale qui a provoqué une panique sur le marché, une institution ayant vendu plus de 1 milliard de dollars d'UST en une seule journée, entraînant l'échec de l'arbitrage algorithmique. Lorsque le prix de l'UST est tombé en dessous de 0,9 dollar, les utilisateurs ont vendu LUNA de manière frénétique, son prix passant de 80 dollars à 0,0001 dollar, avec une capitalisation boursière évaporée de plus de 40 milliards de dollars (selon les données du rapport d'événements de la SEC américaine de 2023).
Des défauts fondamentaux exposés : les stablecoins algorithmiques manquent de couverture d'actifs physiques, leur stabilité dépend entièrement de la confiance du marché. Une fois que la panique brise l'équilibre d'arbitrage, la ‘spirale de la mort’ devient irréversible.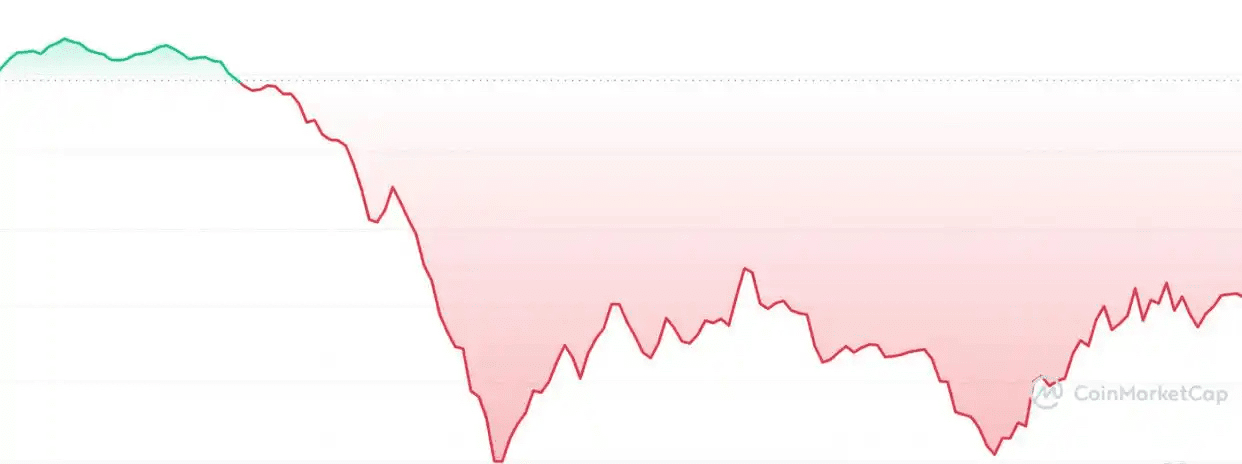
IV. Établissement d'un cadre réglementaire mondial et reconstruction du marché (2023-2025)
L'effondrement de l'UST a accéléré la mise en œuvre de la réglementation mondiale :
États-Unis (loi GENIUS) (adoptée en juin 2025)
Interdire les stablecoins algorithmiques non adossés
Exiger que les stablecoins fiat aient 100 % de réserves en liquidités ou en obligations d'État à court terme
L'émetteur doit détenir une licence de banque fédérale, les contrevenants risquent une amende de 200 000 dollars par jour et des responsabilités pénales.
Hong Kong (règlement sur les stablecoins) (en vigueur en août 2025)
L'émetteur doit demander une licence auprès de l'autorité de régulation, avec un capital d'enregistrement de 100 millions de dollars HK
Les actifs de réserve doivent être entièrement déposés dans des banques licenciées localement (comme HSBC, Bank of China Hong Kong).
Règlement MiCA de l'UE
Classer les stablecoins algorithmiques comme ‘jetons de référence d'actifs à haut risque’
Exiger la divulgation quotidienne de la composition des réserves.
La réglementation pousse directement à la restructuration du marché :
Les stablecoins centralisés dominent : USDT et USDC détiennent 90 % de parts grâce à des réserves transparentes ;
L'émergence des devises décentralisées adossées : DAI se tourne vers une garantie multi-actifs (ETH + obligations d'État), USDC adopte la ‘stratégie de vitrine’ pour publier les détails des réserves.
V. Évolution technologique : survie par le modèle hybride et conformité (2024 à aujourd'hui)
Dans le contexte où le modèle purement algorithme a été rejeté par les régulateurs, la conception hybride ‘partiellement adossée + couverture algorithme’ est devenue la norme :
L'innovation révolutionnaire du crvUSD (2025) :
Algorithme LLAMMA : transforme la liquidation des collatéraux en un processus progressif. Lorsque le prix de l'ETH baisse, le système convertit par étapes les collatéraux en stablecoins, évitant une vente massive qui aggraverait la volatilité du marché ;
PegKeeper : ajuste dynamiquement le poids du pool de liquidité, injectant des fonds automatiquement lorsque l'écart d'ancrage dépasse 0,5 %.
Ethena USDe combine le collatéral d'ETH spot avec la couverture des contrats perpétuels, générant un ‘dollar synthétique’. Les utilisateurs déposent de l'ETH, puis le protocole vend à découvert des contrats à terme ETH équivalents pour verrouiller la valeur en dollars, puis utilise Pendle pour scinder les droits de revenus et élargir l'échelle, franchissant 6 milliards de dollars de valeur totale verrouillée (TVL) en six mois.
Les stablecoins algorithmiques font face à trois défis de survie :
Au niveau des mécanismes : le modèle purement algorithmique ne peut jamais résoudre le paradoxe ‘la confiance est une réserve’, manquant de moyens de dernier recours lors d'événements de cygne noir.
Au niveau réglementaire : les principaux marchés mondiaux le définissent comme un produit dérivé à haut risque, les États-Unis (loi GENIUS) fermant totalement l'espace des modèles non adossés, Hong Kong exigeant que les stablecoins hybrides soient gérés sur une base de réserves complètes.
Sur le plan économique : l'interdiction des paiements d'intérêts limite l'attrait des conceptions génératrices de revenus, les utilisateurs préférant les stablecoins avec des réserves transparentes.
Les risques potentiels du modèle hybride doivent encore être surveillés :
Le crvUSD repose sur des composants DeFi, des conditions extrêmes pourraient percer le tampon de liquidation LLAMMA ;
Le contrat perpétuel de l'USDe fait face à des risques de fluctuations des taux de financement, ayant enregistré un retrait d'un jour de 15 % en mars 2024.
Les dix dernières années des stablecoins algorithmiques ont été un retour rationnel de ‘l'utopie du code’ vers ‘l'innovation limitée dans un cadre réglementaire’. Son héritage n'est pas l'extinction, mais l'intégration dans la logique de conception des nouvelles générations de stablecoins : explorer de nouvelles possibilités pour les mécanismes de confiance à l'ère numérique sur la corde raide entre efficacité et stabilité, décentralisation et conformité.
Je suis Ah Yue, me concentrant sur l'analyse et l'enseignement, un mentor et ami sur votre chemin d'investissement ! Puissent tous ceux qui investissent sur le marché naviguer en douceur. En tant qu'analyste, il est fondamental de pouvoir aider tout le monde à gagner de l'argent. Je suis là pour résoudre votre confusion, vos positions, vos conseils d'opération, parlant avec force. Quand vous êtes perdu et ne savez pas quoi faire, suivez Ah Yue pour vous indiquer la direction.