


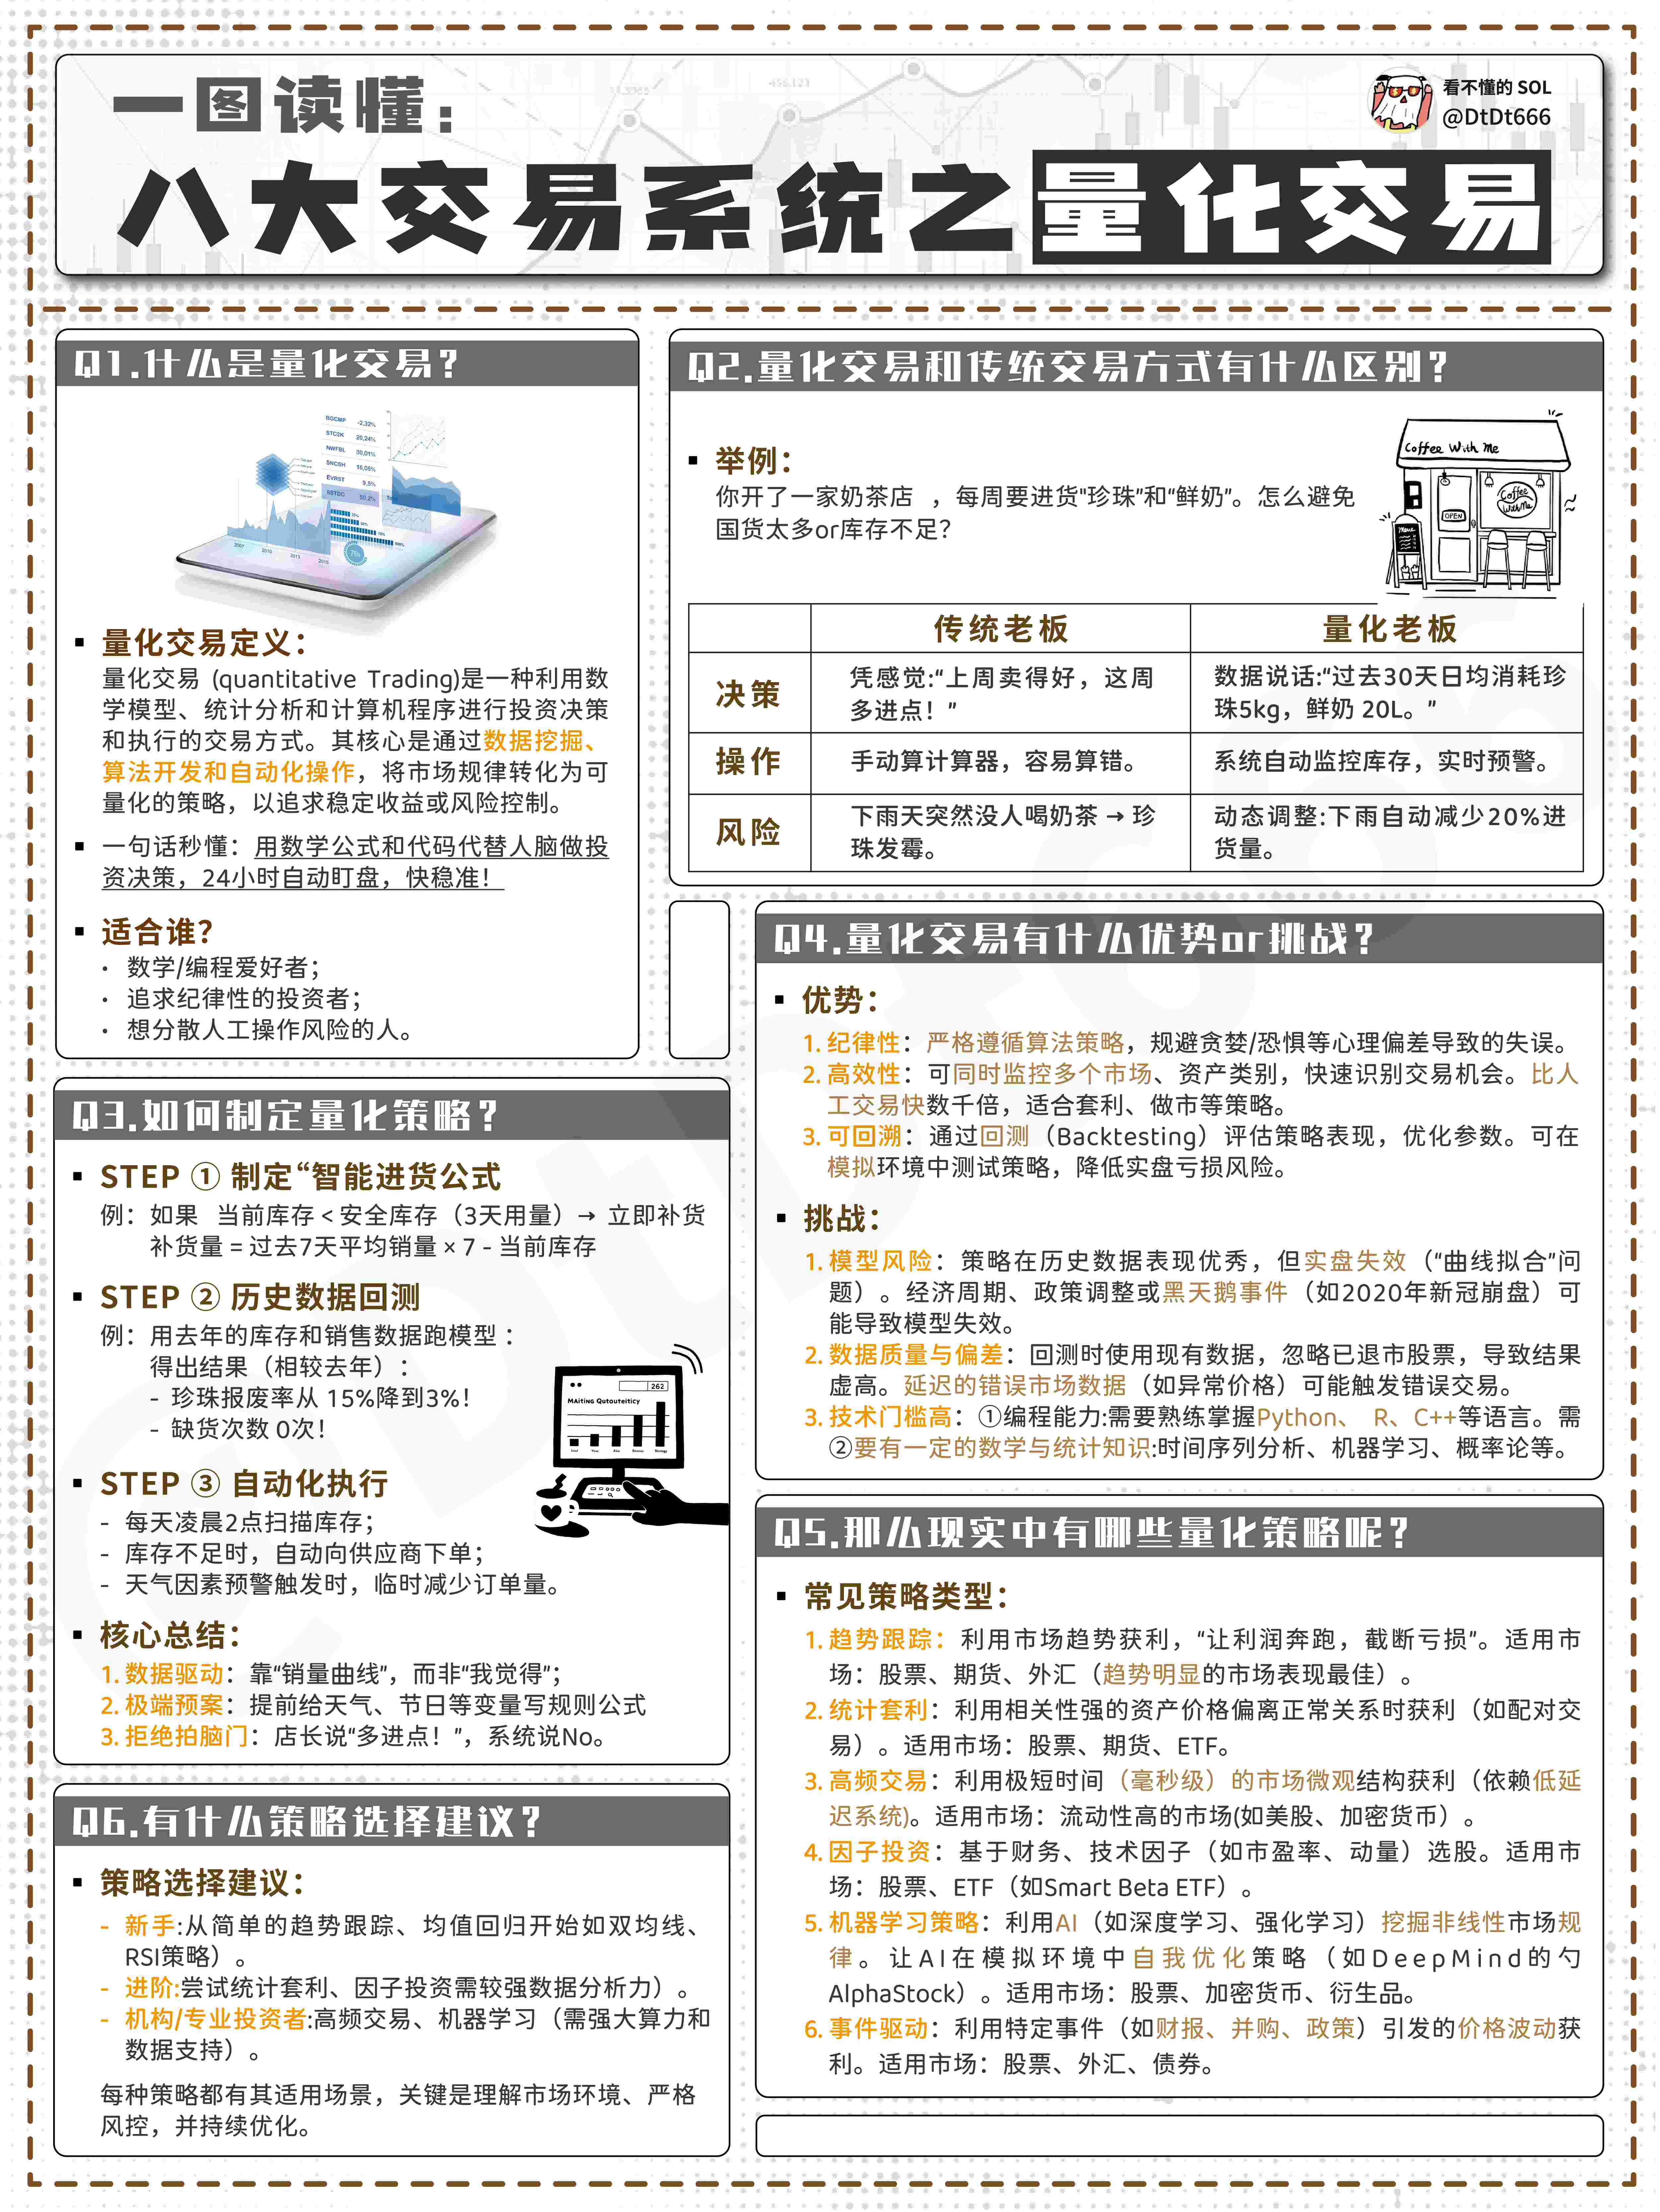
Alors, qu'est-ce que le quantitatif ?
Trading traditionnel : des pêcheurs expérimentés jugent où se trouvent les poissons (en regardant les graphiques K/écoutant les nouvelles)
Trading quantitatif : utiliser des sonars pour scanner le fond marin (modèles mathématiques), déployer et récupérer automatiquement les filets (trading programmatique)
Avantages : y compris la discipline, la systématique, l'actualité, la diversification, etc.
Inconvénients : y compris l'erreur d'échantillonnage et le biais d'échantillonnage, la résonance des stratégies, l'attribution erronée, la boîte noire, etc.
01、Pourquoi a-t-on besoin du trading quantitatif ?
Les méthodes d'investissement traditionnelles dépendent souvent de l'expérience et de l'intuition, mais les gens sont facilement influencés par leurs émotions, comme la peur et la cupidité, et il ne faut pas gérer les actifs selon ses propres sentiments.
Le trading quantitatif, quant à lui, analyse une grande quantité de données et de modèles pour trouver des régularités sur le marché, réduisant ainsi l'interférence des facteurs subjectifs, identifiant les actifs à investir, établissant des stratégies d'investissement réutilisables et optimisables, et guidant le processus de prise de décision d'investissement.
En termes d'application, l'investissement quantitatif couvre presque tout le processus d'investissement, y compris la sélection d'actions quantitatif, le timing quantitatif, l'arbitrage d'indices boursiers, l'arbitrage de matières premières, l'arbitrage statistique, le trading algorithmique, l'allocation d'actifs, le contrôle des risques, et bien sûr, le marché des cryptomonnaies, etc.
02、Avantages du trading quantitatif
Discipline
L'investissement traditionnel est souvent influencé par des émotions humaines telles que la cupidité et la peur, ce qui rend parfois difficile le maintien de la discipline dans l'exécution des transactions.
En général, les instructions d'investissement fournies par le modèle quantitatif sont strictement suivies, sans être modifiées de manière aléatoire en fonction des fluctuations émotionnelles des investisseurs, ce qui garantit une discipline de trading relativement stricte.
Systématique
Les caractéristiques systématiques du quantitatif incluent principalement des modèles quantitatifs à plusieurs niveaux, des observations sous différents angles et un traitement de données massives.
Les modèles multi-niveaux comprennent principalement des modèles d'allocation d'actifs de classe, des modèles de sélection sectorielle, des modèles d'actions sélectionnées, etc.
Les observations sous différents angles comprennent l'analyse de plusieurs aspects tels que les cycles macroéconomiques, la structure du marché, l'évaluation des entreprises, la croissance et la qualité des bénéfices, ainsi que le sentiment du marché.
Le traitement de données massives signifie que l'investissement quantitatif peut obtenir par ordinateur des capacités de traitement de données et d'informations qui dépassent de loin celles du cerveau humain, capturant ainsi davantage d'opportunités d'investissement.
Actualité
Il peut suivre rapidement et en temps réel les changements du marché, découvrant continuellement de nouveaux modèles statistiques capables d'offrir des rendements excédentaires et cherchant de nouvelles opportunités de trading. Le quantitatif est justement en constante recherche de sous-évaluations, en scannant de manière exhaustive et systématique pour saisir les opportunités créées par un mauvais prix ou une mauvaise évaluation.
Diversification
La diversification du trading quantitatif peut également être considérée comme une victoire par la probabilité.
Cela se manifeste sous deux aspects :
D'une part, il s'agit de découvrir des régularités à partir de données historiques, ces régularités historiques étant souvent des stratégies ayant eu une forte probabilité de succès dans le passé ;
D'autre part, il s'agit de s'appuyer sur des combinaisons d'actions/de monnaies pour gagner, plutôt que de miser sur une seule action ou monnaie. D'un point de vue de portefeuille d'investissement, il s'agit également de capturer des actions/de monnaies avec une forte probabilité de succès, plutôt que de parier sur une seule action/de monnaie.
03、Inconvénients du trading quantitatif
Erreur d'échantillonnage et biais d'échantillonnage
De nombreuses stratégies quantitatives dépendent fortement des données historiques, mais ces données peuvent manquer de diversité suffisante et d'accumulation sur une période suffisamment longue, de sorte que l'échantillonnage peut introduire des erreurs en raison d'un nombre insuffisant, ou des biais en raison d'un échantillonnage non aléatoire.
Les régularités de corrélation obtenues sur cette base peuvent devenir invalides dès qu'elles s'éloignent de la portée de l'échantillon, perdant ainsi leur pertinence.
Résonance des stratégies
De nombreuses stratégies quantitatives, similaires aux stratégies d'analyse technique, voient leur efficacité diminuer une fois qu'une stratégie est prouvée valide, car avec l'augmentation des utilisateurs, la résonance de la stratégie affaiblit son efficacité.
Attribution erronée
Dans les stratégies quantitatives multi-facteurs largement appliquées, on déduit la cause à partir des résultats des données. Tant qu'on construit suffisamment de facteurs, il est très probable d'atteindre un résultat connu particulier.
Cependant, lorsque la stratégie quantitative construite sur cette combinaison multi-facteurs est utilisée dans des transactions réelles, elle peut échouer en raison d'une attribution erronée. En effet, remonter des résultats pour en déduire les causes ne permet pas de distinguer avec précision les facteurs aléatoires des facteurs causaux déterminants.
Boîte noire
Diverses stratégies quantitatives, y compris celles à haute fréquence, de couverture ou d'arbitrage, n'ont souvent pas de relations causales intrinsèques, et leur efficacité est principalement fondée sur des corrélations fortes dans les données historiques. La logique de la stratégie repose sur le fait que si 55 % ou plus des probabilités s'avèrent efficaces selon les données historiques, tant que les données sont répétées suffisamment, les chances de succès s'accumulent.
04、Comment fonctionne le trading quantitatif ?
Collecte de données
Collecter des données historiques sur des produits financiers tels que des actions, des monnaies, des obligations, des contrats à terme, etc., comme les prix, les volumes de transactions, les états financiers des entreprises, etc.
Développement de modèles
Découvrir des régularités à partir des données, par exemple, "une certaine monnaie augmente souvent après 15 heures, les ordres d交易, les volumes d'ordres, les taux de financement, etc." Transformer ces régularités en modèles mathématiques, comme une certaine formule ou règle.
Backtesting des stratégies
Tester ces règles avec des données historiques pour voir si elles sont efficaces et vérifier si cette méthode aurait permis de gagner de l'argent dans le passé.
Exécution des transactions
Utiliser des programmes informatiques pour automatiser l'exécution des transactions, par exemple, passer automatiquement un ordre lorsque les règles sont respectées.
05、Deux approches pour construire des stratégies
L'une consiste à faire de l'exploration de données, à découvrir une structure stable à partir d'un ensemble de données par des méthodes statistiques et inductives, la plupart des analyses techniques sont de ce type. Étant donné que les données de prix fluctuent de manière aléatoire, il est peu probable qu'il existe une structure stable et continue, nécessitant des itérations et des optimisations constantes, mais les nouvelles données sont rares, ce qui rend difficile de découvrir de nouvelles structures stables dans un petit ensemble de données. Ainsi, lorsque les régularités statistiques des données historiques deviennent invalides, la stratégie perd également pratiquement toute sa valeur.
Le chemin de développement de cette stratégie est d'abord d'avoir des données, puis de découvrir des régularités, et enfin d'optimiser et d'itérer en permanence.
La deuxième consiste en une démonstration logique, en tirant une conclusion par déduction mathématique, par exemple, la théorie de l'arbitrage par parité, par calcul, une frontière d'arbitrage sera obtenue, tant que le prix dépasse cette frontière, une opportunité d'arbitrage existe, peu importe comment le prix fluctue, tant qu'il dépasse la frontière d'arbitrage, il y a une opportunité d'arbitrage.
Le chemin de développement de cette stratégie est d'abord de déduire logiquement les régularités, puis de choisir des conditions de base, par exemple, les variations des taux d'intérêt, les variations des coûts de stockage, qui donneront des résultats de calcul différents, attendant de nouvelles opportunités de trading déclenchées par des prix.
Demain, je vais publier une vidéo pour voir comment les meilleurs traders de Wall Street utilisent l'arbitrage quantitatif pour gagner des milliards !