Auteur original : Mason Nystrom
Traduit par : White55, Mars Finance
Offrir aux fondateurs des aperçus sur l'état du financement en crypto-monnaies, ainsi que quelques prédictions personnelles sur l'avenir du capital-risque en crypto.
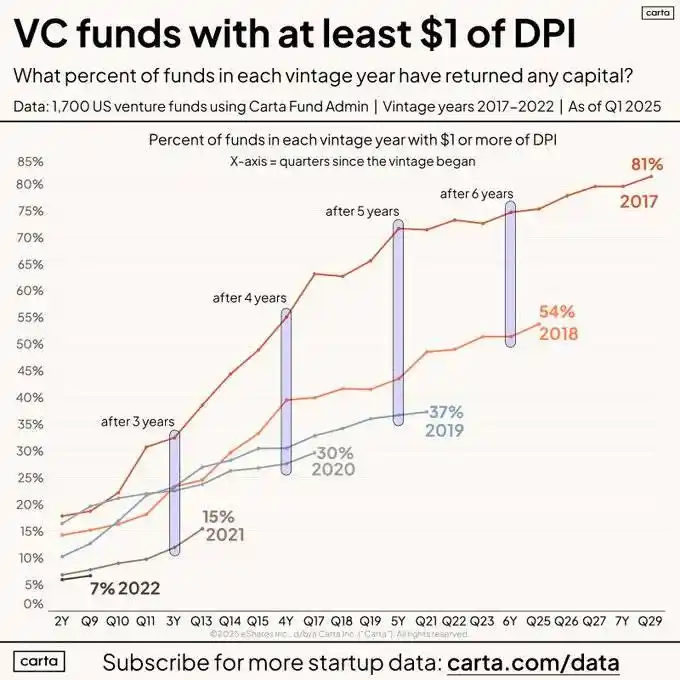
Pour être clair : l'environnement de financement est difficile en raison des défis de financement en amont du DPI (indice pondéré par la capitalisation boursière pour suivre la performance des actifs DeFi sur le marché des crypto-monnaies) et des LP. Dans l'ensemble du domaine du capital-risque, les fonds retournent moins de capital aux LP sur la même période qu'auparavant.
Cela entraîne une diminution du capital net obtenu par les VC existants et nouveaux, rendant l'environnement de financement des fondateurs plus difficile.
Qu'est-ce que cela signifie pour les entreprises de crypto ?
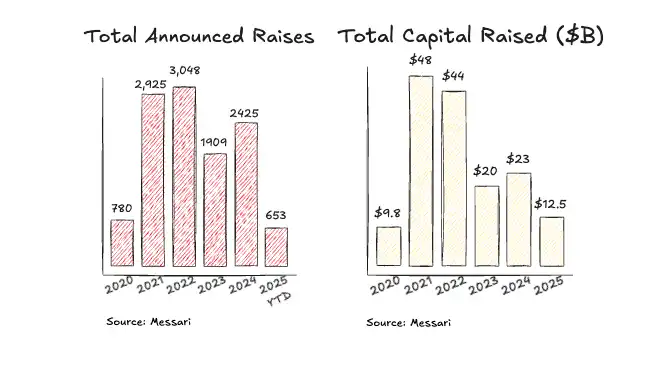
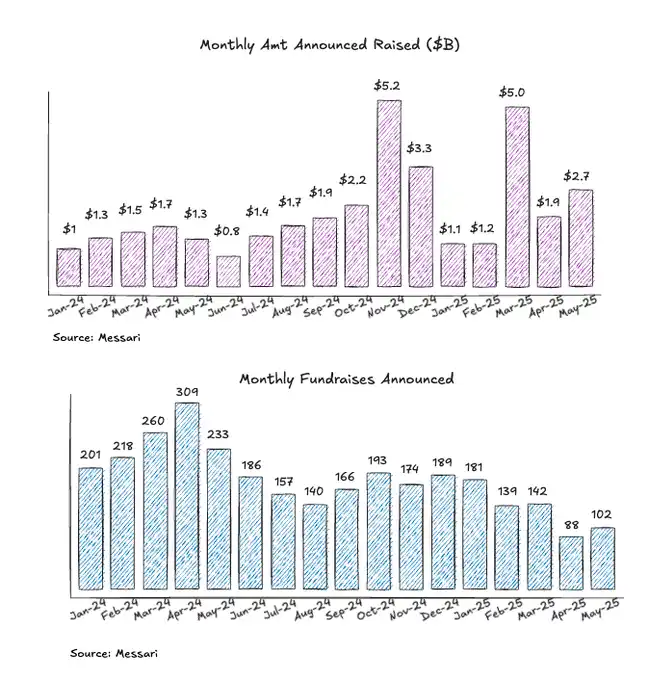
Le ralentissement des transactions en 2025, mais s'aligne sur le rythme de déploiement du capital de 2024.
· Le ralentissement du nombre de transactions peut être lié à de nombreux VC approchant de la fin de leur fonds, avec moins de fonds disponibles pour le déploiement.
· Certaines grandes transactions sont encore réalisées par de grands fonds, donc le rythme de déploiement des capitaux reste stable par rapport aux deux années précédentes.
Au cours des deux dernières années, les transactions de fusion et d'acquisition en crypto-monnaies se sont améliorées, ce qui préfigure un bon développement de la liquidité et des opportunités de sortie. Des transactions de grande envergure récentes, y compris NinjaTrader, Privy, Bridge, Deribit, HiddenRoaad, signalent de bons présages pour l'intégration et la souscription de davantage de placements en capital-risque en crypto.
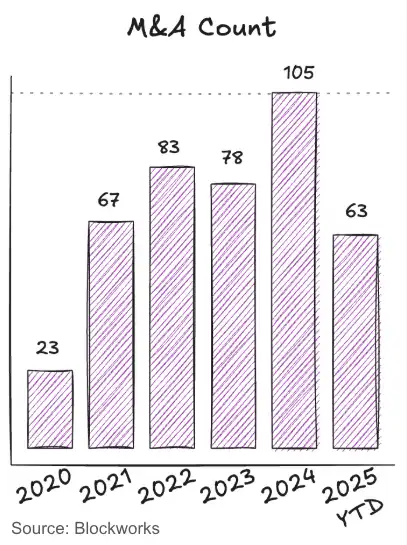
Au cours de l'année écoulée, le nombre de transactions est resté relativement stable, avec quelques transactions de grande envergure et en phase avancée complétées (ou annoncées) au quatrième trimestre 2024 et au premier trimestre 2025. Cela est principalement dû au fait que davantage de transactions appartiennent aux phases précoces de Pre-seed, seed et d'accélérateurs, où les fonds sont toujours relativement abondants.
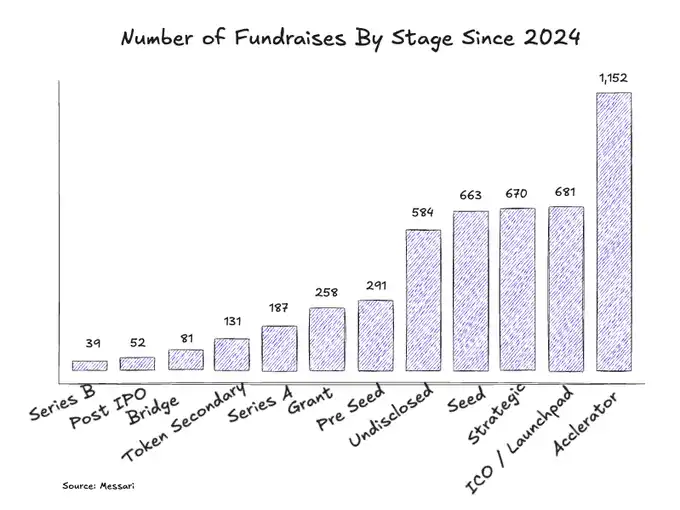
Les accélérateurs et les plateformes de lancement mènent le nombre de transactions à tous les stades
Depuis 2024, un grand nombre d'accélérateurs et de plateformes de lancement ont émergé sur le marché, ce qui peut refléter un environnement de capital plus difficile et des fondateurs choisissant de lancer des tokens plus tôt.
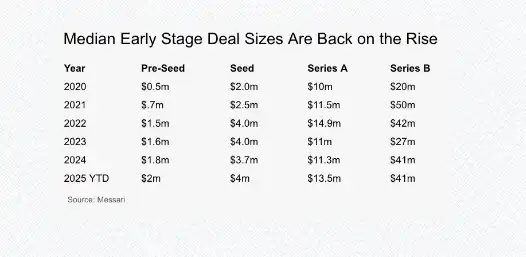
Rebond du volume médian des transactions au stade précoce
Le volume de financement Pre-seed continue d'augmenter d'année en année, ce qui indique que le marché dispose encore de fonds suffisants à un stade précoce. Les médianes des financements seed, A et B sont proches ou ont rebondi aux niveaux de 2022.
Prévisions sur les étapes futures du capital-risque en crypto
1 : Les tokens deviendront le principal mécanisme d'investissement
Passer d'une structure à double actif de tokens et d'équité à une structure unifiée de valorisation d'un seul actif. Un actif, une histoire de valorisation.
Lien vers le tweet original : https://x.com/MorphoLabs/status/1930973177691189423
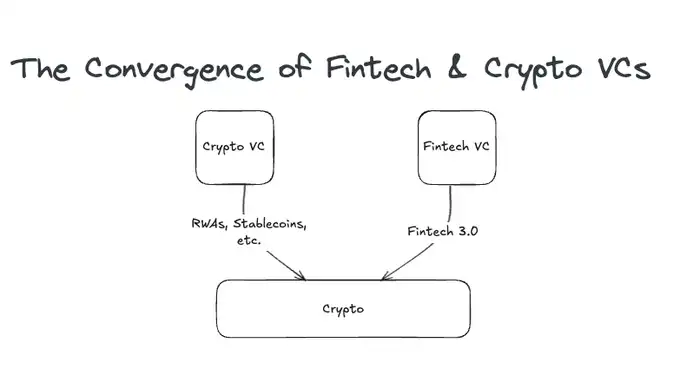
2 : La fusion de la fintech et du capital-risque en crypto
Chaque investisseur en fintech se transforme en investisseur en crypto-monnaies, car il souhaite investir dans le prochain réseau de paiements, les nouvelles banques et les plateformes tokenisées, toutes basées sur la technologie des crypto-monnaies. La concurrence pour le capital-risque en crypto est imminente, et de nombreux VC en crypto qui n'ont pas encore investi dans les stablecoins/le domaine des paiements auront du mal à rivaliser avec des VC en fintech expérimentés.
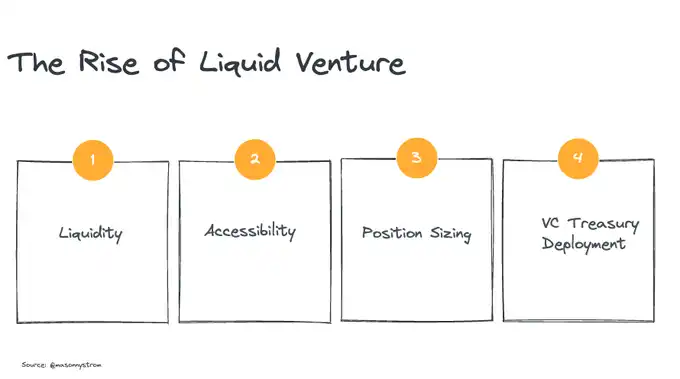
3 : L'émergence du capital-risque en liquidité
« Capital-risque en liquidité » - opportunités de capital-risque sur le marché des tokens de liquidité.
· Liquidité - La liquidité des actifs/tokens publics signifie une liquidité plus rapide.
· Accessibilité - Dans le capital-risque privé, obtenir un accès n'est pas facile, tandis que le capital-risque en liquidité signifie que les investisseurs n'ont pas toujours besoin de gagner des transactions, ils peuvent acheter des actifs directement. Des options de gré à gré sont également disponibles.
· Ajustement des positions - Avec les entreprises émettant des tokens plus tôt, cela signifie que les petits fonds peuvent toujours établir des positions significatives, et les grands fonds peuvent également être déployés de manière similaire dans des actifs de liquidité à plus grande capitalisation.
· Allocation de capitaux - De nombreux VC ayant obtenu les meilleures performances ont historiquement maintenu leurs fonds de risque en tant que tokens tels que BTC et ETH, qui ont généré des rendements excessifs. Je pense personnellement que pendant les cycles de marché baissiers, les VC appelleront davantage de fonds à l'avance, et cette situation deviendra plus normale.
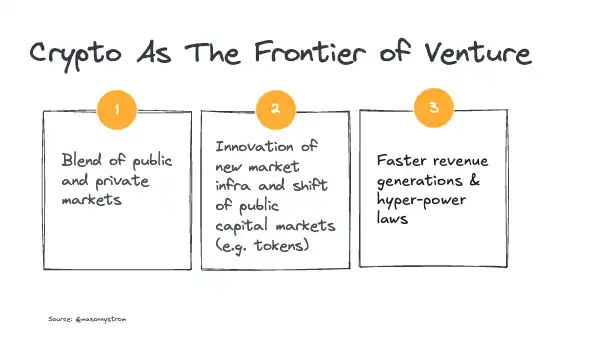
Les crypto-monnaies continueront de mener la charge des VC
La fusion des marchés de capitaux publics et privés est la direction de développement du capital-risque, alors que les entreprises retardent leur introduction en bourse, de plus en plus de VC traditionnels choisissent d'investir sur le marché de la liquidité (outils détenus après IPO) ou sur le marché secondaire. Les crypto-monnaies sont à l'avant-garde du capital-risque. Les crypto-monnaies continuent d'innover dans la formation de nouveaux marchés de capitaux. De plus, à mesure que de plus en plus d'actifs sont transférés sur la chaîne, davantage d'entreprises se concentreront sur la formation de capitaux prioritairement sur la chaîne.
Enfin, les rendements des crypto-monnaies sont souvent plus puissants que ceux du capital-risque traditionnel, les meilleurs actifs en crypto-monnaie rivalisent pour devenir des monnaies numériques souveraines et les fondations de la nouvelle économie financière. Cette décentralisation sera plus grande, mais la super-puissance et la volatilité des crypto-monnaies continueront d'attirer des capitaux dans le domaine du capital-risque en crypto, à la recherche de rendements asymétriques.