

Le rollover des contrats à terme fait référence à l'utilisation de la partie bénéficiaire de la position existante pour ouvrir plus de positions, augmentant ainsi la valeur de la position, ce processus est appelé rollover, et peut être compris comme une boule de neige qui grossit de plus en plus.

Cela semble simple, mais en pratique, les utilisateurs novices rencontrent divers problèmes, par exemple :
Comment le margin call et le prix de liquidation sont-ils calculés après avoir ajouté une position?
Pourquoi la liquidation arrive-t-elle plus rapidement après avoir ajouté des positions ?
Si liquidation il y a, est-ce que cela se produit en même temps ou d'abord pour ceux qui ont ouvert en premier ?
Cet article de tutoriel répondra aux questions ci-dessus avec moi !
Avant de comprendre le rollover, examinons d'abord la méthode de calcul du prix de liquidation, car la méthode de calcul varie selon le mode d'ouverture (tous les calculs suivants ne prennent pas en compte le taux de marge d'entretien et les frais) :
I. Mode de marge individuelle
Dans le mode de marge individuelle, les positions seront allouées à un certain montant de marge, cette marge est indépendante du solde du trader. Cela permet au trader de contrôler le risque du compte, la perte maximale à supporter lors de la liquidation est la marge de la position correspondante.
La formule de calcul est la suivante : (le cas concerne un contrat à terme, basé sur U, les cas suivants ne concernent que des scénarios longs, les scénarios courts peuvent être calculés par vous-même)
Lorsque les pertes de la position > marge de la position, cela déclenche la liquidation, c'est-à-dire
(Prix d'ouverture - prix de liquidation) * nombre de positions > marge initiale + marge supplémentaire
Supposons qu'un contrat à terme BTC ait une valeur de 0.01 BTC, l'utilisateur A a acheté 10 contrats pour aller long lorsque le prix était de 20,000 USDT, avec un effet de levier de 20 fois, si aucune marge supplémentaire n'est fournie, alors
(Prix d'ouverture : 20,000 USDT - prix de liquidation) * nombre de positions (0.01 BTC * 10 contrats) > marge initiale (100 USDT)
Calculé : prix de liquidation < 19,000 USDT, c'est-à-dire que le prix des cryptomonnaies doit tomber à 19,000 USDT pour être liquidé.
Si l'utilisateur A ajoute ensuite 500 USDT comme marge après avoir ouvert la position, alors
(Prix d'ouverture 20,000 USDT - prix de liquidation) * nombre de positions (0.01 BTC * 10 contrats) > marge initiale (100 USDT) + marge supplémentaire (500 USDT)
Calculé : prix de liquidation < 14,000 USDT, c'est-à-dire que le prix des cryptomonnaies doit tomber à 14,000 USDT pour être liquidé.
D'après les calculs ci-dessus, nous pouvons également voir que le margin call supplémentaire peut retarder le moment de la liquidation.
Dans le mode de marge individuelle, les gains latents ne peuvent pas être utilisés pour ajouter des positions, de nombreux novices se demandent pourquoi leurs gains latents ne peuvent pas être utilisés pour le rollover, cela est dû au fait que vous utilisez le mode de marge individuelle, seuls les gains latents du mode de marge totale, qui seront discutés ci-dessous, peuvent être utilisés pour ajouter des positions.
II. Mode de marge totale
Comparé au mode de marge individuelle (prix de liquidation fixe), le prix de liquidation dans le mode de marge totale peut changer continuellement, car le solde disponible sera affecté par d'autres positions.
Dans le mode de marge totale, la marge initiale occupée par chaque position est indépendante du solde du compte, mais le solde restant est partagé entre toutes les positions, le solde disponible sera affecté par les gains et pertes non réalisés de toutes les positions existantes.
Exemple 1
Dans le mode de marge totale, supposons que le trader A souhaite utiliser un effet de levier de 50 fois pour ouvrir une position longue de 1 BTC à un prix de 20,000 USDT. Le solde disponible actuel est de 2,000 USDT.
Dans le cas d'une perte totale soutenable de 2,000 USDT, le prix de liquidation de la position est de 18,000 USDT.
Le trader A accepte ce niveau de risque et ouvre une position. Le système occupera 400 USDT de son solde disponible comme marge initiale pour l'ouverture.
Solde disponible = 2,000 - 400 = 1,600 USDT
Exemple 2
Après un certain temps, le prix augmente à 22,000 USDT, les gains non réalisés de la position du trader A s'élèvent à 2,000 USDT.
Perte totale soutenable = solde disponible + marge initiale + gains non réalisés
= 1,600 + 400 + 2,000
= 4,000 USDT
Dans le cas d'une perte totale soutenable de 4,000 USDT, le prix de liquidation de la position est de 18,000 USDT.
Selon la logique ci-dessus, nous pouvons déduire la formule de calcul du prix de liquidation comme suit (scénario long) :
Il y a des bénéfices non réalisés :
(Prix d'ouverture - prix de liquidation) * nombre de positions = solde disponible + marge initiale
Il y a des pertes non réalisées :
(Prix de marquage actuel - prix de liquidation) * nombre de positions = solde disponible + marge initiale
Les deux formules ci-dessus révèlent une vérité : les gains latents n'affectent pas le prix de liquidation de la position existante, mais les pertes latentes rapprochent le prix de liquidation du prix de marquage.
Après avoir compris le calcul du prix de liquidation dans le mode de marge totale, examinons comment différentes additions de positions affectent le prix de liquidation, y compris les scénarios de couverture complète, de couverture incomplète et de différentes positions de contrats.
Voici un exemple de calcul du prix de liquidation dans le mode de marge totale (sans inclure les frais).
Exemple 1 (couverture complète)
Dans le mode de marge totale, la couverture complète ne peut être effectuée que lorsque le même nombre de contrats identiques est détenu. Par exemple, un trader dans le mode de marge totale détient une position longue BTCUSDT de 1 BTC et une position courte BTCUSDT de 1 BTC.
Une position complètement couverte ne sera pas liquidée, car les gains non réalisés d'une position compenseront les pertes non réalisées de l'autre position.
Exemple 2 (couverture partielle)
Supposons que le trader B détienne les deux positions suivantes avec un effet de levier de 50 fois, le solde disponible actuel est de 5,000 USDT. Le prix de marquage actuel est de 20,000 USDT.

Dans cet exemple, la position courte ne sera jamais liquidée, car le nombre de positions longues est supérieur à celui des positions courtes. Lorsque le prix augmente, les gains non réalisés des positions longues resteront toujours supérieurs aux pertes non réalisées des positions courtes.
Pour les positions longues, lors du calcul du prix de liquidation, il suffit de considérer l'exposition nette des positions : abs(long - court) = abs(2 BTC - 1 BTC) = 1 BTC.
Marge initiale = (1 × 22,000) / 50 = 440 USDT
Solde disponible = 5,000 USDT
(Prix de marquage actuel 20,000 USDT - prix de liquidation) * nombre de positions (1 BTC) = solde disponible (5,000 USDT) + marge initiale (440 USDT)
Prix de liquidation = 14,560 USDT
Exemple 3 (positions de contrats différents)
Le trader C détient actuellement les deux positions suivantes, et le solde disponible du compte est de 2,500 USDT.

Pour la position BTCUSDT,
(Prix de marquage actuel : 19,500 USDT - prix de liquidation) * nombre de positions (1 BTC) = solde disponible (2,500 USDT) + marge initiale (200 USDT)
Donc, le prix de liquidation de la position BTC = 16,800 USDT
Pour la position ETHUSDT,
(Prix de liquidation - prix de marquage actuel : 2,000 USDT) * nombre de positions (10 ETH) = solde disponible (2,500 USDT) + marge initiale (400 USDT)
Donc, le prix de liquidation de la position ETH = 2,290 USDT
Supposons que le trader C ouvre une position courte ARBUSDT. Les détails de la position sont les suivants :
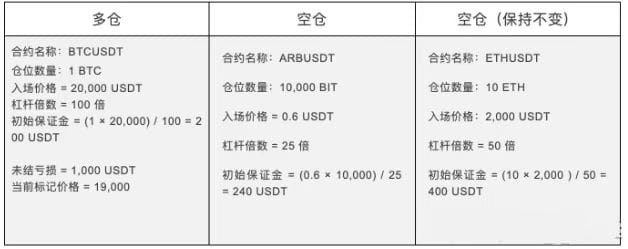
Nouveau solde disponible = 2,500 - 500 (perte non réalisée supplémentaire de la position longue BTCUSDT) - 240 USDT (marge initiale ARBUSDT) = 1,760 USDT
Le nouveau prix de liquidation de chaque position sera calculé comme suit :
Pour la position longue BTCUSDT,
(Prix de marquage actuel : 19,000 USDT - prix de liquidation) * nombre de positions (1 BTC) = solde disponible (1,760 USDT) + marge initiale (200 USDT)
Donc, le prix de liquidation de la position BTC = 17,040 USDT
Pour la position ARBUSDT,
(Prix de liquidation - prix d'ouverture : 0.6) * nombre de positions (10,000 ARB) = solde disponible (1,760 USDT) + marge initiale (240 USDT)
Donc, le prix de liquidation de la position ARB = 1.1 USDT
Pour la position ETHUSDT,
(Prix de liquidation - prix d'ouverture : 2,000 USDT) * nombre de positions (10 ETH) = solde disponible (1,760 USDT) + marge initiale (400 USDT)
Donc, le prix de liquidation de la position ETH = 2,200 USDT
Comparons maintenant les prix de liquidation de BTC et ETH avant et après l'ajout de positions :

Il est évident que lorsque plusieurs positions utilisent le même actif (USDT) comme marge dans le mode de marge totale, chaque fois que les pertes non réalisées d'une position déficitaire augmentent, le prix de liquidation de la position se rapprochera du prix de marquage, ce qui signifie que toutes les positions sont plus susceptibles d'être liquidées.
La raison de cette situation est que le solde disponible partagé sera utilisé pour compenser les pertes non réalisées des positions déficitaires, donc le solde disponible diminuera.
Lorsque le solde disponible est de 0, les prix de liquidation des deux positions ne changeront plus, car la marge initiale de la position est ce qui maintient la position, cette marge ne sera pas partagée entre les positions.
Restez à l'écoute :$NXPC $ASR $AAVE