


Chers amis des crypto-monnaies, aujourd'hui, parlons de l'application de la stratégie de calendrier d'écart. Le calendrier d'écart (Calendar Spread) est une stratégie d'arbitrage d'options courante, adaptée à un environnement de marché où la structure de volatilité a une certaine inclinaison. Elle est principalement utilisée pour l'arbitrage de volatilité, profitant du fait que l'IV à long terme est supérieure à l'IV à court terme.
Arbitrage de la structure de volatilité et du calendrier d'écart
La structure de volatilité décrit la relation entre les volatilités implicites (IV) des options avec différentes dates d'échéance. En général :
Structure de terme en contango : l'IV à long terme est supérieur à l'IV à court terme, ce qui signifie que le marché s'attend à une augmentation de la volatilité future.
Structure de terme inverse (Backwardation) : l'IV à long terme est inférieur à l'IV à court terme, ce qui signifie que le marché s'attend à une diminution de la volatilité future.
La stratégie de calendrier d'écart utilise cette différence de volatilité pour arbitrer, divisée principalement en Long Calendar Spread et Short Calendar Spread.
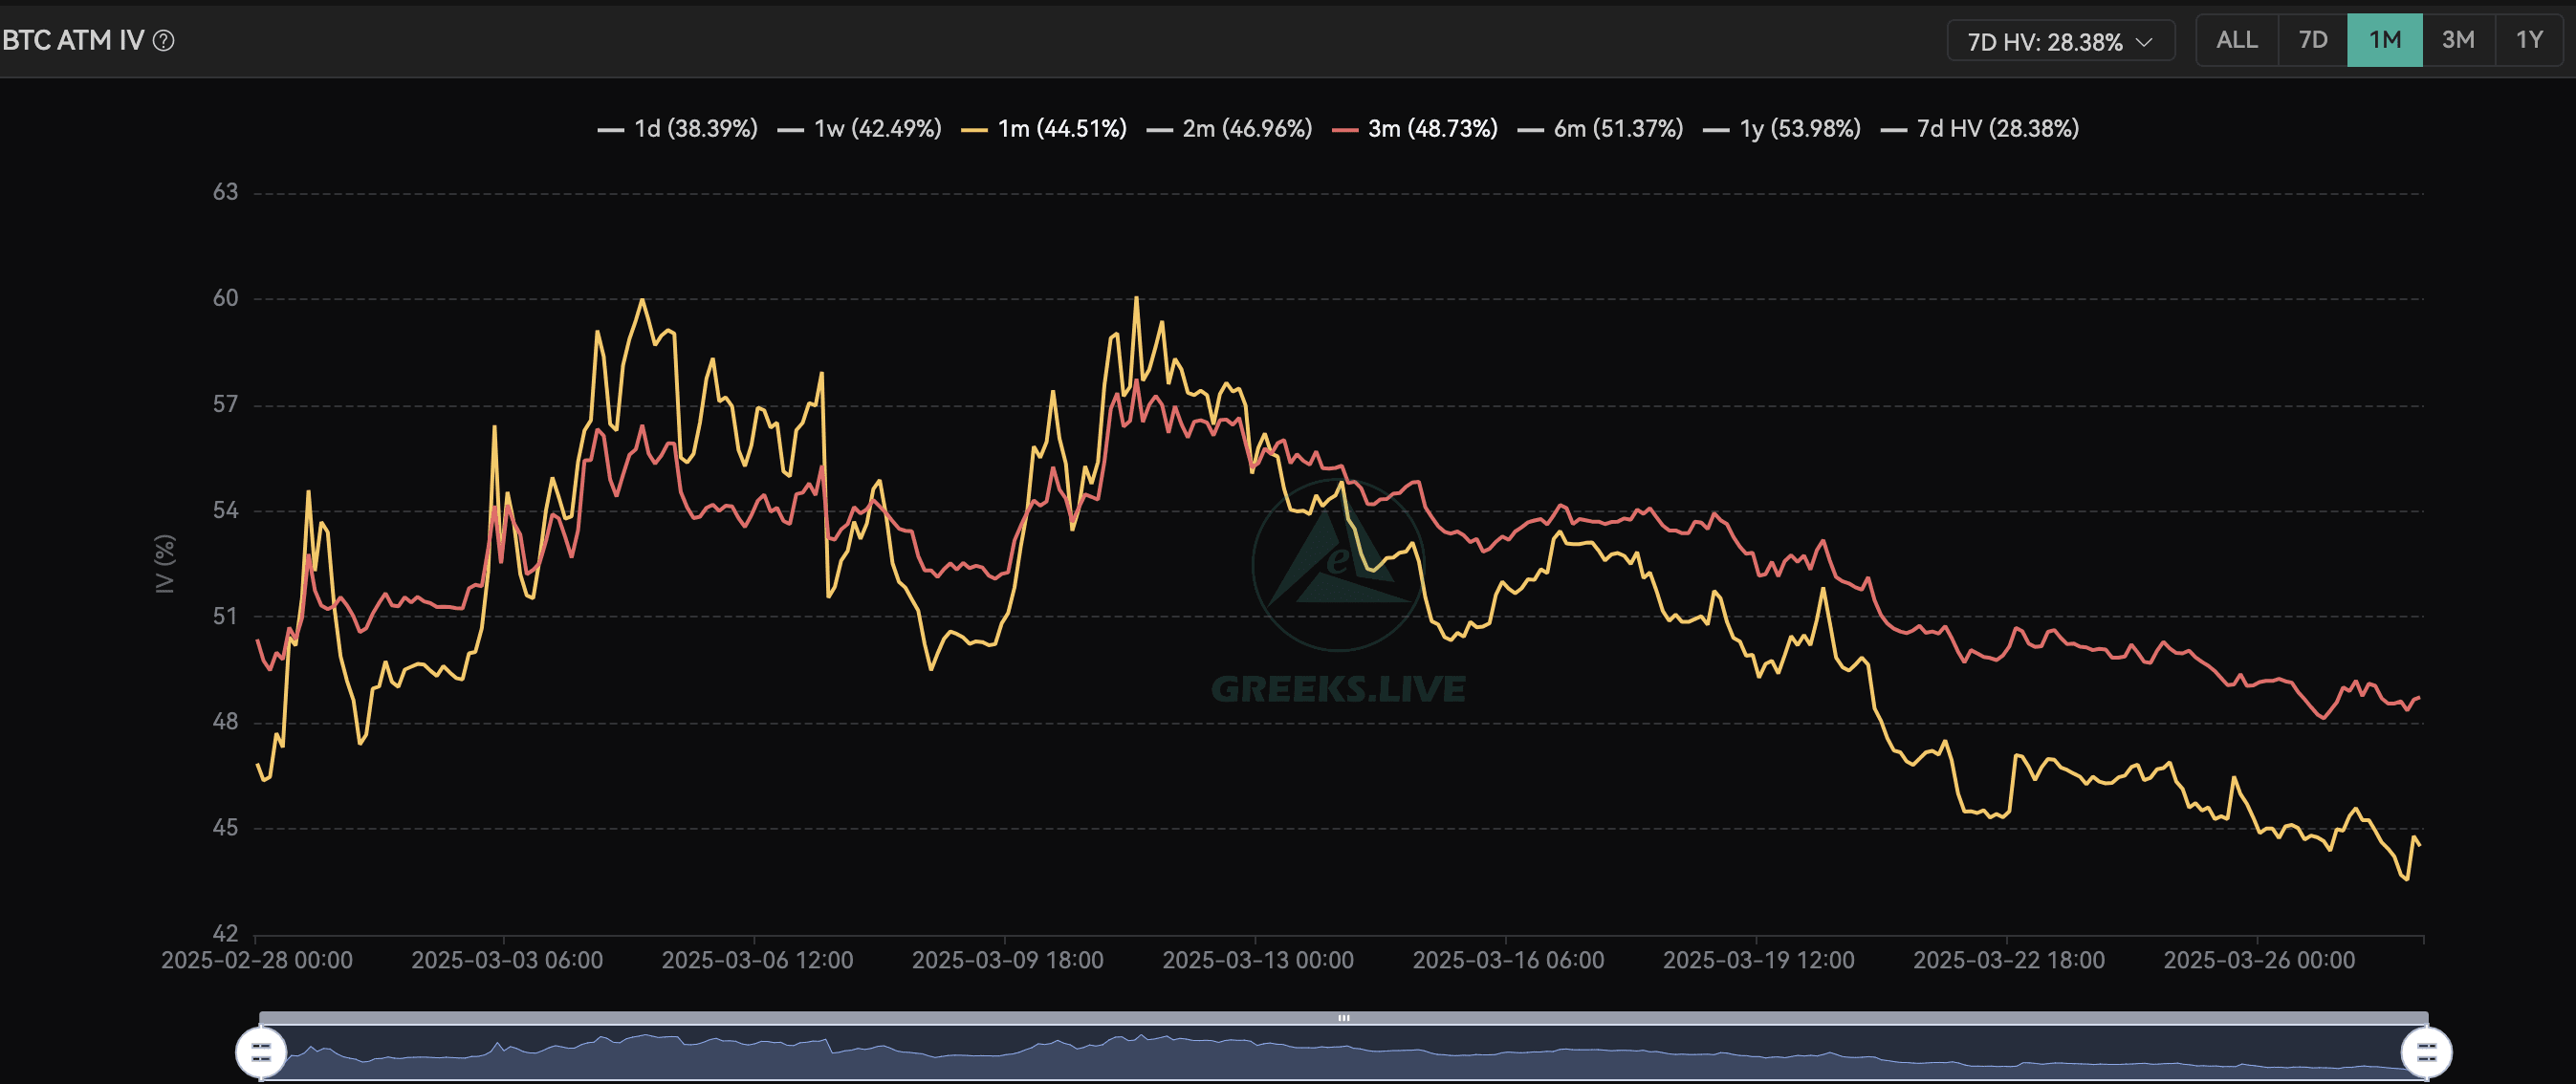
Long Calendar Spread (Position longue sur le calendrier) - adapté à une structure de terme en contango
Logique de trading :
Acheter des options à échéance à long terme (IV élevé)
Vendre des options à courte échéance avec le même prix d'exercice (IV bas)
Adapté à une structure de terme en contango, c'est-à-dire lorsque l'IV à long terme est supérieur à l'IV à court terme.
Principe de l'arbitrage :
Les options à courte échéance se déprécient plus rapidement sous l'effet de la dépréciation du temps (Theta Decay).
Une IV à long terme plus élevée signifie que si la volatilité du marché diminue, les options à long terme pourraient se déprécier plus lentement, voire s'apprécier.
Mode de profit :
Si la volatilité du marché augmente : la valeur IV des options à long terme augmente, tandis que les options à court terme ont déjà expiré ou se déprécient plus rapidement, la stratégie est profitable.
Si le marché est stagnant ou en faible mouvement : la valeur temps des options à court terme s'effondre rapidement, tandis que les options à long terme conservent leur valeur, la stratégie est profitable.
Vente d'un calendrier d'écart (Short Calendar Spread) - adapté à une structure de terme inverse
Logique de trading :
Vendre des options à échéance à long terme (IV bas)
Acheter des options à courte échéance avec le même prix d'exercice (IV élevé)
Adapté à une structure de terme inverse (Backwardation), c'est-à-dire lorsque l'IV à long terme est inférieur à l'IV à court terme.
Principe de l'arbitrage :
L'IV à court terme est élevée, ce qui peut être dû à des événements à court terme (comme les résultats financiers, les données CPI, les réunions du FOMC, etc.) entraînant une augmentation de la volatilité.
L'IV à long terme est relativement faible, ce qui signifie que la volatilité à long terme revient à la normale, le marché s'attendant à une diminution de la volatilité future.
Mode de profit :
Si la volatilité du marché diminue : l'IV des options à court terme diminue, tandis que l'IV des options à long terme reste stable ou augmente légèrement, la stratégie est profitable.
Si le marché est stable : l'impact de la dépréciation du temps sur les options à long terme est moindre, la stratégie est profitable.
Les facteurs de risque de l'arbitrage de calendrier d'écart
Risque de Gamma : les options à court terme ont un Gamma élevé, ce qui peut entraîner des pertes si le prix du marché fluctue fortement.
Risque de volatilité : la volatilité implicite ne change pas forcément comme prévu, par exemple, l'IV à long terme n'augmente pas ou l'IV à court terme n'est pas en baisse mais augmente.
Risque de liquidité : un marché insuffisamment profond peut entraîner un glissement important, affectant le rendement de l'arbitrage.
Risque d'événement : des événements tels que les publications de résultats financiers, de données macroéconomiques, etc., peuvent entraîner une augmentation anormale de la volatilité à court terme, impactant la performance de la stratégie.
Exemple pratique
Supposons que l'indice SPX se négocie à 4500 points, avec une structure de volatilité en contango :
IV à court terme (1 mois) = 15%
IV à long terme (3 mois) = 20%
Vous pouvez construire un long calendrier d'écart :
Acheter un Call SPX 4500, échéance dans 3 mois (IV = 20%)
Vendre un Call SPX 4500, échéance dans 1 mois (IV = 15%)
Si le marché reste stable ou que l'IV à long terme augmente, votre position sera rentable.
Résumé
Faire un long calendrier d'écart (acheter à long terme, vendre à court terme) est adapté à une structure de terme en contango, pariant sur une augmentation de l'IV à long terme ou sur la stabilité du marché.
Faire un court calendrier d'écart (vendre à long terme, acheter à court terme) est adapté à une structure de terme inverse, pariant sur une baisse de l'IV à court terme ou sur une diminution de la volatilité.
Lors du trading, il faut prêter attention au Gamma, Theta, Vega, ainsi qu'à la gestion des risques d'événements clés.
Si vous êtes intéressé par cette stratégie, vous pouvez la tester avec des actifs sous-jacents spécifiques (comme SPX, options sur Bitcoin) pour des analyses de backtesting et en temps réel.