



La Banque du Canada poursuit la monnaie numérique de la banque centrale (CBDC) dans sa quête visant à créer un système de paiement utilisable à l’échelle mondiale, ce qui est une tâche semée d’embûches. La Banque du Canada a publié un document de discussion qui explore les questions complexes entourant l'inclusion financière et les énormes difficultés liées à la conception d'une CBDC inclusive.
Le document identifie trois dimensions essentielles de l’inclusion nécessaires à un mode de paiement universellement accessible : l’inclusion financière, l’inclusion numérique et l’accessibilité pratique. Les auteurs de l’article soulignent les obstacles importants qui persistent, soulignant que « le nombre de personnes confrontées à des obstacles ou à l’exclusion est beaucoup plus important qu’on ne le pensait auparavant ».
Fracture numérique : combler le fossé en matière de culture et d'accès au numérique
Une partie considérable de la population risque d’être laissée dans l’ombre de l’exclusion financière parce que les institutions financières privées ne sont peut-être pas suffisamment incitées à répondre aux besoins des personnes mal desservies, ce qui relève d’une vérité évidente.
Notre analyse suggère que le nombre de personnes confrontées à des obstacles ou à l’exclusion est beaucoup plus important qu’on ne le pensait auparavant.
Un aspect clé de ce défi réside dans la disparité géographique. Par exemple, les membres des Premières Nations du Canada sont confrontés à un écart de distance considérable par rapport aux institutions financières par rapport aux autres Canadiens, avec une moyenne de 25 kilomètres contre 1,9 kilomètres. Leur inclusion financière dépendrait donc fortement de l’inclusion numérique.
PHOTO
Toutefois, l’accès au numérique n’est pas synonyme de maîtrise du numérique. Les jeunes des Premières Nations, par exemple, pourraient avoir accès au numérique, mais pourraient être à la traîne en matière de compétences en technologie numérique par rapport à leurs pairs non autochtones. De plus, des craintes infondées concernant la sécurité numérique dissuadent certains Canadiens d’adopter la technologie numérique, ce qui souligne l’importance de répondre aux préoccupations en matière de littératie numérique et de sécurité.
L’âge joue également un rôle central, les segments plus âgés de la population manifestant moins d’enthousiasme pour la technologie financière numérique. À mesure que la population vieillit, les problèmes liés à la charge cognitive et à la convivialité devraient devenir plus prononcés. Selon une enquête, une partie importante de la population ne possède pas de compétences Internet avancées, ce qui nécessite une exploration plus approfondie de la conception de l'accessibilité cognitive.
De plus, les personnes handicapées au Canada sont confrontées à des défis supplémentaires, notamment un accès limité à Internet. Cela crée un impératif pour garantir que la CBDC soit conçue pour être véritablement accessible à tous, quelles que soient leurs limitations physiques ou numériques.
Il est intéressant de noter que les auteurs du document de discussion soulignent que les défis résident dans la prestation de services plutôt que dans la nature même de la CBDC. Pour surmonter ces défis aux multiples facettes, les banques centrales doivent s’attaquer à des problèmes qui dépassent leur compétence traditionnelle, soulignant l’ambition requise pour rendre les CBDC véritablement inclusives.
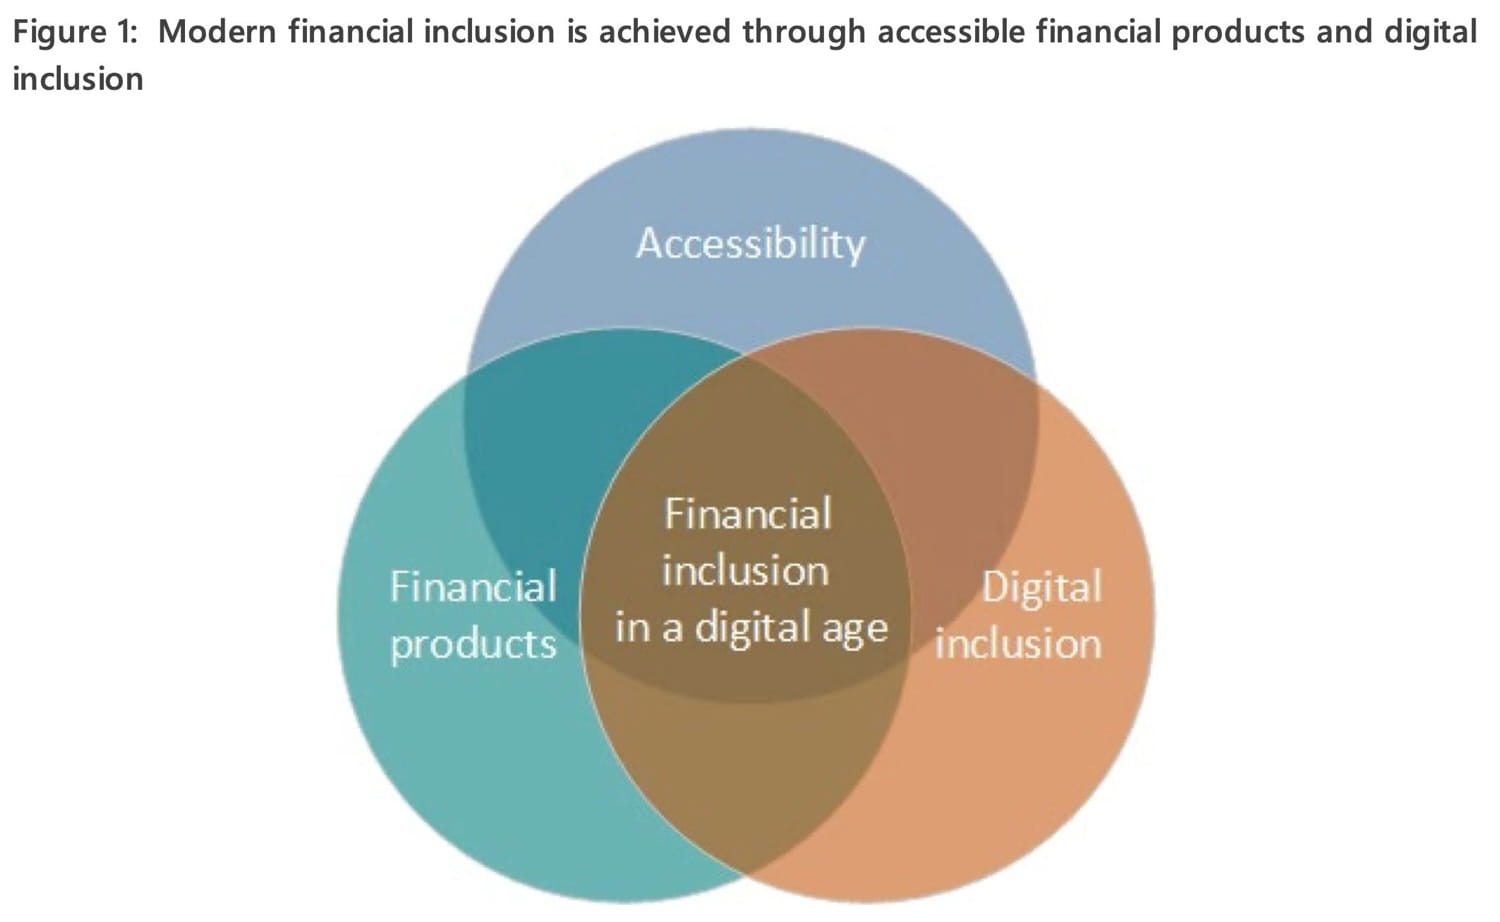 Source: Bank of Canada
Dans le cadre d'une démarche proactive visant à impliquer le public, la Banque du Canada a lancé l'initiative#HaveYourSayen mai 2023. L'initiative sollicite les commentaires des Canadiens sur la perspective d'une CBDC numérique en dollars canadiens et ses caractéristiques. La période de consultation, ouverte jusqu'au 19 juin, encourage le public à faire part de ses opinions et de ses idées.
Ce parcours ambitieux de la Banque du Canada résume les subtilités de la modernisation des systèmes financiers tout en garantissant l’inclusivité, reconnaissant que la route vers les CBDC doit être pavée de solutions qui répondent aux divers besoins de la population. Il s’agit d’un voyage qui non seulement transforme le paysage financier, mais qui recèle également le potentiel de remodeler la dynamique sociétale.
L’article Les obstacles du Canada : inclusion financière limitée et scepticisme des CBDC apparaît en premier sur Todayq News.