

#japanyields
japanyields
5,037 vues
32 mentions
Populaire
Récents

·
--
Sur le marché des obligations japonaises, le rendement des obligations d’État japonaises à 10 ans est récemment fortement monté de 8 points de base, pour atteindre directement 3,055 %, un plus haut depuis septembre 1996. En tant que référence mondiale d’un environnement durable de politique monétaire très accommodante et de taux bas, le rendement des obligations d’État de référence du Japon a franchi ce pic historique d’environ trente ans, déclenchant immédiatement de larges discussions parmi les traders macro à l’échelle mondiale.
Cette affaire mérite d’être prise au sérieux, car la normalisation de la politique monétaire de la Banque du Japon modifie profondément la tarification mondiale des capitaux. Depuis longtemps, le yen est la principale source de fonds utilisée pour les opérations de carry trade à grande échelle dans le monde. Alors que les rendements des obligations japonaises continuent de grimper, la motivation des capitaux en yens — qui étaient auparavant orientés vers des actifs à plus haut rendement à l’étranger — à revenir vers le pays s’intensifie progressivement. Cela entre en partie en collision avec les attentes du marché concernant une transition fluide des liquidités.
Du point de vue des marchés financiers traditionnels, les variations marquées des rendements des obligations japonaises se transmettent généralement aux marchés du dollar US et des devises mondiales via les taux de change et les écarts de taux souverains. Les variations du centre de gravité des taux sans risque mondiaux influencent non seulement directement l’évolution du dollar et du yen, mais peuvent aussi conduire à une revalorisation et à un recalibrage des actifs entre marchés. Dans le même temps, la volatilité des actifs refuges et des matières premières augmente également.
Pour le marché des cryptomonnaies, la modification du contexte de liquidité macro est depuis toujours l’un des facteurs clés. La pression potentielle de clôture des positions liées au carry trade en yens pourrait peser sur l’appétit pour le risque global. Toutefois, la volatilité du système des monnaies fiduciaires à l’échelle mondiale pousse aussi certains investisseurs à continuer de s’intéresser aux propriétés de refuge et de couverture d’actifs décentralisés tels que $BTC . Dans un contexte où les facteurs haussiers et baissiers s’entremêlent, le flux global des fonds reste en mode d’observation ; la dynamique à venir dépendra encore de l’évolution plus poussée des liquidités macro à l’échelle mondiale.🌊
#JapanYields #GlobalMacro #CryptoLiquidity
54

Le rendement de l’obligation d’État japonaise à 10 ans (JGB) a bondi de 8 points de base pour atteindre 3,055 %, son plus haut niveau depuis septembre 1996. Cette flambée spectaculaire marque une étape majeure de plusieurs décennies, signalant que les marchés mondiaux de la dette souveraine connaissent un changement structurel de régime.
Cette rupture est importante car elle reflète l’intensification de la normalisation de la politique monétaire japonaise après des décennies d’assouplissement agressif et de taux ultra-bas. À mesure que des forces inflationnistes nationales prennent racine, la dette japonaise se réévalue rapidement, modifiant ainsi le repère mondial des rendements sans risque.
Dans la finance classique, des rendements de JGB plus élevés exercent une pression à la hausse sur les obligations américaines (US Treasuries) et les obligations européennes tout en ravivant les inquiétudes liées au dénouement de la célèbre stratégie de carry trade en yens. Des rendements domestiques attrayants incitent de grands investisseurs institutionnels japonais à rapatrier des capitaux dans le pays, siphonnant ainsi la liquidité mondiale.
Pour la crypto, le resserrement des conditions de liquidité mondiale et des rendements souverains élevés agissent comme des vents contraires pour l’appétit spéculatif, maintenant une pression sur $BTC à court terme. À mesure que le capital macro se réalloue, les actifs numériques devraient faire face à une volatilité accrue jusqu’à ce que les marchés obligataires retrouvent des bases stables.
#JapanYields #MacroEconomy #BondMarket
59
·
--
Le rendement des obligations du Trésor japonais (JGB) à 10 ans a récemment enregistré une hausse spectaculaire de 8 points de base, atteignant le seuil de 3,055 % — son plus haut niveau depuis septembre 1996. Ce jalon historique marque un changement décisif dans la structure des coûts du capital de la quatrième économie mondiale, après plusieurs décennies de maintien d’un environnement monétaire ultra-accommodant.
Le fait que les rendements des JGB aient franchi un sommet proche de trois décennies montre que la pression en faveur d’une normalisation de la politique de la Banque du Japon (BOJ) s’accélère plus vite que prévu. Les marchés obligataires mondiaux, qui s’appuyaient sur un financement en yens à un coût extrêmement faible, sont désormais contraints de réévaluer le risque, alors que le rendement domestique du Japon est devenu nettement plus attractif.
Cette évolution a un impact direct sur les flux de liquidité internationaux. La hausse des rendements stimule le rapatriement des capitaux japonais, exerce une pression sur le rétrécissement de l’écart de taux avec les États-Unis et crée une pression de renversement sur les opérations de Yen Carry Trade. Lorsque le coût du capital bon marché disparaît, les actifs financiers traditionnels et les marchés actions mondiaux risquent de faire face à une vague de retraits nets ou à un réajustement de grande ampleur des portefeuilles.
Pour le marché crypto, en particulier le $BTC, le déplacement des flux liés au carry trade demeure un facteur de risque potentiel de baisse de la liquidité à court terme. Par le passé, des resserrements soudains venus du Japon ont déjà déclenché de fortes corrections, sous l’effet de la pression de ventes et du dénouement de positions sur des actifs risqués, obligeant les investisseurs à conserver une posture prudente. 📉
#JapanYields #MacroEconomics #CryptoLiquidity
Le rendement des obligations du Trésor japonais (JGB) à 10 ans a récemment enregistré une hausse spectaculaire de 8 points de base, atteignant le seuil de 3,055 % — son plus haut niveau depuis septembre 1996. Ce jalon historique marque un changement décisif dans la structure des coûts du capital de la quatrième économie mondiale, après plusieurs décennies de maintien d’un environnement monétaire ultra-accommodant.
Le fait que les rendements des JGB aient franchi un sommet proche de trois décennies montre que la pression en faveur d’une normalisation de la politique de la Banque du Japon (BOJ) s’accélère plus vite que prévu. Les marchés obligataires mondiaux, qui s’appuyaient sur un financement en yens à un coût extrêmement faible, sont désormais contraints de réévaluer le risque, alors que le rendement domestique du Japon est devenu nettement plus attractif.
Cette évolution a un impact direct sur les flux de liquidité internationaux. La hausse des rendements stimule le rapatriement des capitaux japonais, exerce une pression sur le rétrécissement de l’écart de taux avec les États-Unis et crée une pression de renversement sur les opérations de Yen Carry Trade. Lorsque le coût du capital bon marché disparaît, les actifs financiers traditionnels et les marchés actions mondiaux risquent de faire face à une vague de retraits nets ou à un réajustement de grande ampleur des portefeuilles.
Pour le marché crypto, en particulier le $BTC , le déplacement des flux liés au carry trade demeure un facteur de risque potentiel de baisse de la liquidité à court terme. Par le passé, des resserrements soudains venus du Japon ont déjà déclenché de fortes corrections, sous l’effet de la pression de ventes et du dénouement de positions sur des actifs risqués, obligeant les investisseurs à conserver une posture prudente. 📉
#JapanYields #MacroEconomics #CryptoLiquidity
181
·
--

Article
Le Changement de Liquidité du Yen : Pourquoi le Rendement Élevé du Japon de 29 Ans Compte pour la CryptoLe "Père de l'Argent Pas Cher" se réveille, et les marchés mondiaux ressentent la pression.
Depuis le 13 mai 2026, le rendement des Obligations d'État Japonaises à 10 ans (JGB) a atteint 2,59 %—un niveau non vu depuis 1997. Pour la communauté crypto, ce n'est pas juste une statistique du marché obligataire ; c'est un changement fondamental dans la liquidité mondiale qui pourrait impacter Bitcoin, Ethereum, et le marché plus large des altcoins.
1. Le Désengagement du "Yen Carry Trade"
Depuis des décennies, les investisseurs empruntent des Yen à des taux d'intérêt proches de zéro pour financer des investissements à haut risque dans la crypto et la tech (le "Carry Trade").
Le Changement de Liquidité du Yen : Pourquoi le Rendement Élevé du Japon de 29 Ans Compte pour la Crypto
Le "Père de l'Argent Pas Cher" se réveille, et les marchés mondiaux ressentent la pression.
Depuis le 13 mai 2026, le rendement des Obligations d'État Japonaises à 10 ans (JGB) a atteint 2,59 %—un niveau non vu depuis 1997. Pour la communauté crypto, ce n'est pas juste une statistique du marché obligataire ; c'est un changement fondamental dans la liquidité mondiale qui pourrait impacter Bitcoin, Ethereum, et le marché plus large des altcoins.
1. Le Désengagement du "Yen Carry Trade"
Depuis des décennies, les investisseurs empruntent des Yen à des taux d'intérêt proches de zéro pour financer des investissements à haut risque dans la crypto et la tech (le "Carry Trade").
107

·
--
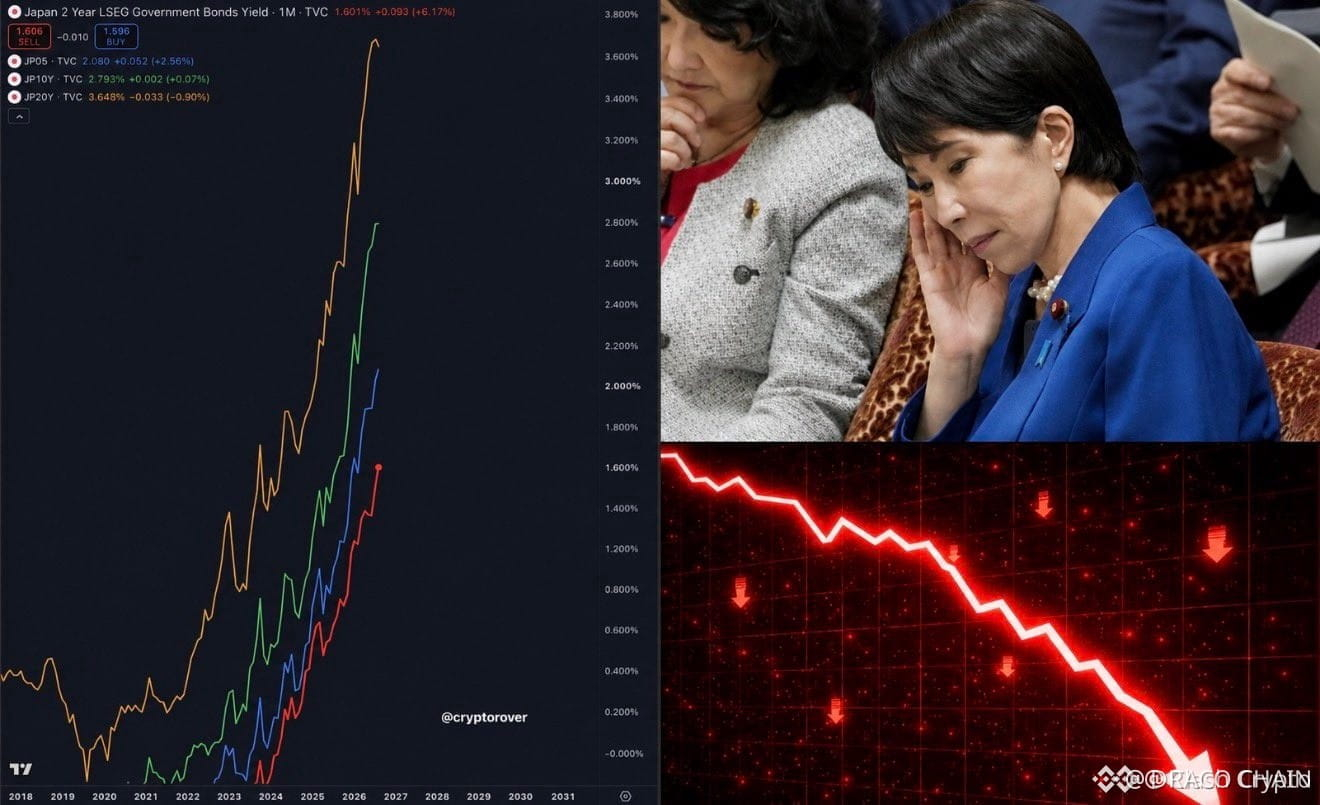
🔴 $BTC RISK-OFF ALERT : LES RENDEMENTS DES OBLIGATIONS JAPONAISES EXPLOSENT À LA HAUSSE ! 📉
Le rendement du JGB à 2 ans vient de franchir une résistance vieille de plusieurs décennies, et ce n’est pas un simulacre. 📉 Quand les marchés des obligations souveraines deviennent paroxystiques, le capital mondial est réévalué en quelques secondes. Les actifs risqués—en particulier la crypto—ressentent d’abord le vide de liquidité. Ce type de choc laisse les carnets d’ordres chaotiques et provoque des mouvements violents.
L’argent intelligent réduit déjà le risque, visant la cible. Surveillez les balayages de liquidité sous les supports clés sur $ETH et $BNB avant la moindre stabilisation. 📊 L’horloge macro tourne, et les prochaines 48 heures nous diront s’il s’agit d’une pause ou d’une réévaluation complète. 💭 Vous réduisez votre exposition maintenant, ou attendez-vous que la cascade de stops alimente un retournement ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #RiskOff #JapanYields #CryptoMarket #Macro
🦈 📉
19
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#NFPWatch
10.5M vues
17,784 mentions
2
#BitcoinFundingRateTriplesTo10%
3,655 vues
147 mentions
3
#BitcoinSurpasses$86KUp2.99%
1,451 vues
26 mentions
4
#ZcashFalls21%FromSeptemberPeak
11,245 vues
220 mentions
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
2,246 vues
81 mentions
6
#XRPPostsFirstThreeGreenMonthsInQ3
12,499 vues
288 mentions
7
#BNBChainTokenizedStocksTop$1BAt30%Share
102 vues
23 mentions
8
#BitcoinRisesToward$85K
52,605 vues
115 mentions
9
#AmazonPlansToSell$8BNvidiaChips
5,851 vues
78 mentions
10
#NEARFallsToAround$4.70Down14%
39,806 vues
102 mentions