

#facturafiscal
facturafiscal
171 vues
2 mentions
Populaire
Récents
·
--
Article
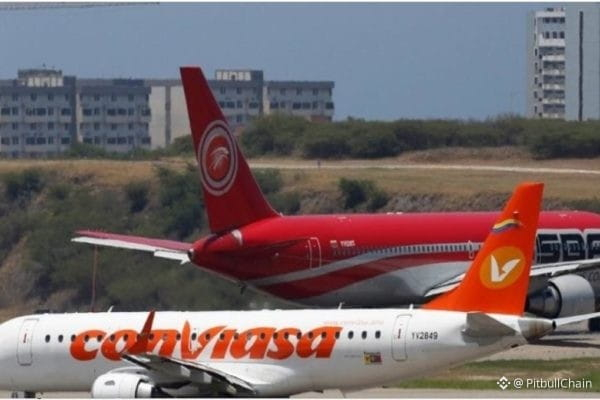
Le Seniat aux compagnies aériennes : la facture fiscale n’est plus négociable pour les billetsLe Service national intégré de l’administration douanière et fiscale (Seniat) a mis fin à un débat qui durait depuis un certain temps dans le secteur du tourisme : le billet d’avion, à lui seul, n’est pas un document fiscal. Par la disposition administrative SNAT/2026/000093, l’organisme a clairement indiqué que les compagnies aériennes, les agences de voyages et tout intermédiaire vendant des billets — nationaux ou internationaux — sont tenus de remettre une facture officielle, soumise à des exigences supplémentaires à celles du régime général.
Le Seniat aux compagnies aériennes : la facture fiscale n’est plus négociable pour les billets
Le Service national intégré de l’administration douanière et fiscale (Seniat) a mis fin à un débat qui durait depuis un certain temps dans le secteur du tourisme : le billet d’avion, à lui seul, n’est pas un document fiscal. Par la disposition administrative SNAT/2026/000093, l’organisme a clairement indiqué que les compagnies aériennes, les agences de voyages et tout intermédiaire vendant des billets — nationaux ou internationaux — sont tenus de remettre une facture officielle, soumise à des exigences supplémentaires à celles du régime général.
394
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinSlipsBelow$80KAgain
67 vues
12 mentions
2
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
0 vues
2 mentions
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
2,659 vues
64 mentions
4
#BitmineAdds10452ETH
24,521 vues
456 mentions
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
16,187 vues
375 mentions
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
12,681 vues
228 mentions
7
#RippleWinsFullApprovalAsNationalTrustBank
14,506 vues
234 mentions
8
#AkashSelectsSolanaAsMigrationTarget
9,104 vues
119 mentions
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
486 vues
22 mentions
10
#AnthropicTTMRevenueGrewAbout1200%
66,514 vues
653 mentions