

#bankanalysis
bankanalysis
351 vues
12 mentions
Populaire
Récents
·
--
Haussier
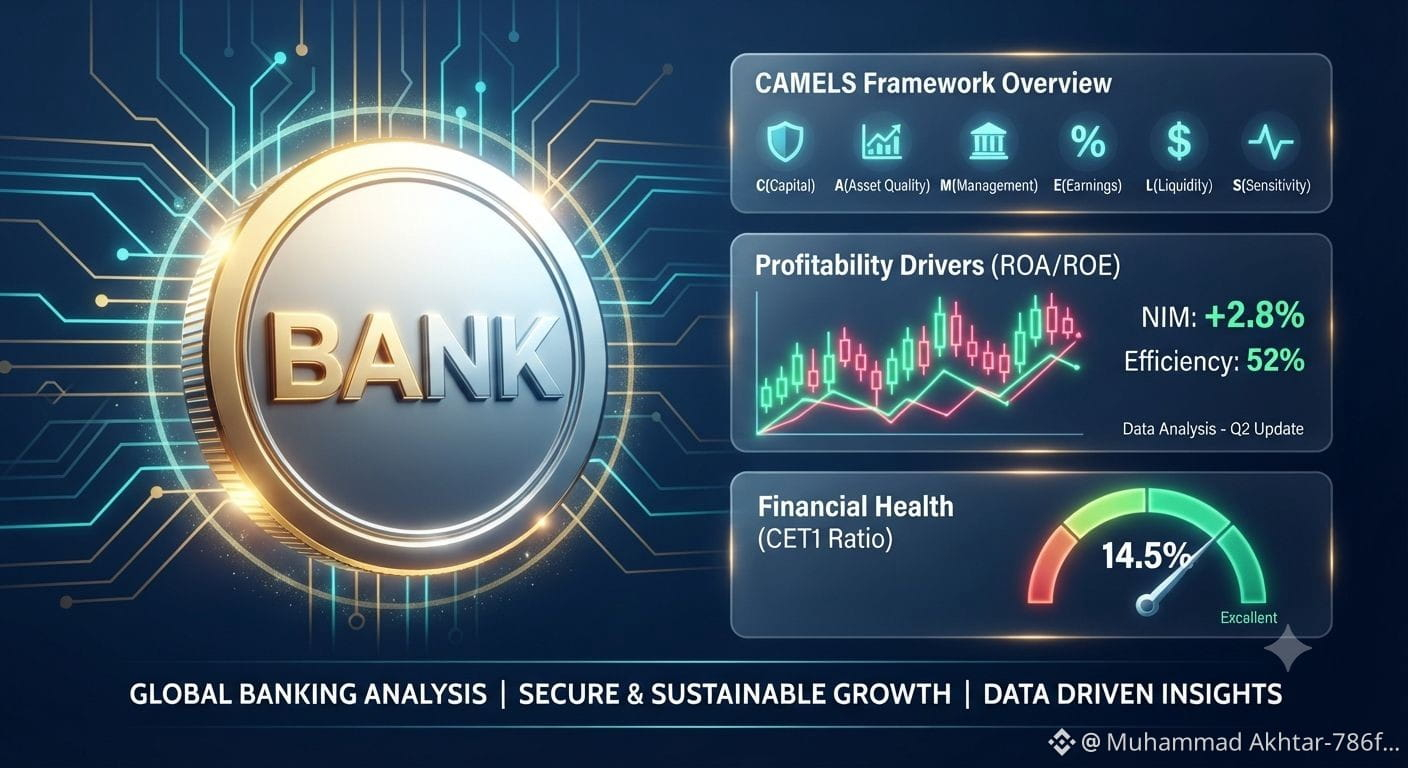
1. Le cadre d’analyse central (CAMELS)
Les régulateurs et les analystes financiers utilisent le cadre CAMELS pour évaluer la santé globale d’une banque :
C – Adéquation des fonds propres : mesure la capacité d’une banque à absorber des pertes inattendues. Les indicateurs clés incluent le ratio Core Equity Tier 1 (CET1) et le ratio total de fonds propres. Des ratios plus élevés indiquent une institution plus sûre.
A – Qualité des actifs : évalue le risque inhérent au portefeuille de prêts et aux investissements de la banque. Les analystes examinent les prêts non performants (NPL) par rapport aux prêts totaux et l’adéquation des provisions pour pertes sur prêts.
M – Capacités de gestion : évalue les capacités administratives, les contrôles internes, la conformité et l’exécution de la stratégie, au moyen d’évaluations qualitatives de la gouvernance et du leadership.
E – Performance des résultats : analyse la qualité et la durabilité des profits d’une banque. Les indicateurs importants incluent le rendement des actifs (ROA) et le rendement des capitaux propres (ROE).
L – Liquidité : détermine si la banque peut satisfaire facilement ses obligations de trésorerie à court terme auprès des déposants et des emprunteurs. Les indicateurs clés incluent le ratio de couverture de liquidité (LCR) et le ratio prêt-dépôt.
S – Sensibilité au risque de marché : mesure à quel point les résultats et les fonds propres de la banque sont vulnérables aux variations des taux d’intérêt, des taux de change et des prix des matières premières (le risque de taux d’intérêt étant le plus critique).
2. États financiers clés & moteurs
Structure du bilan
Actifs : se composent principalement de prêts (qui génèrent des revenus d’intérêts) et de titres d’investissement (obligations d’État, dette d’entreprise).
Passifs : dominés par les dépôts (épargne, comptes courants et dépôts à terme) qui représentent la source de financement la moins coûteuse de la banque, ainsi que par des emprunts de gros à court terme.
Boîte de niveaux clés :
Tendance : Poursuite haussière
Zone de support : $0.225 – $0.235
Objectif : $0.28 → $0.34
.34
Pied de page : Analyste : Akhtar | NFA / DYOR
#BANKAnalysis
#MétriquesFinancières
#CAMELS
#BankingSector
#BanqueMondiale
#AkhtarAnalysis
188
·
--
$BANK
acheter 0.03 (fourchette la plus basse)
Vendre 0.04-0.05 Fourchette
n'oubliez qu'une chose : ça ne va pas exploser comme le mois dernier, essayez de viser des profits à court terme#BANKAnalysis
#bankcoinupdate
{spot}(BANKUSDT)
$BANK
acheter 0.03 (fourchette la plus basse)
Vendre 0.04-0.05 Fourchette
n'oubliez qu'une chose : ça ne va pas exploser comme le mois dernier, essayez de viser des profits à court terme#BANKAnalysis
#bankcoinupdate
acheter 0.03 (fourchette la plus basse)
Vendre 0.04-0.05 Fourchette
n'oubliez qu'une chose : ça ne va pas exploser comme le mois dernier, essayez de viser des profits à court terme#BANKAnalysis
#bankcoinupdate
81

·
--
Haussier
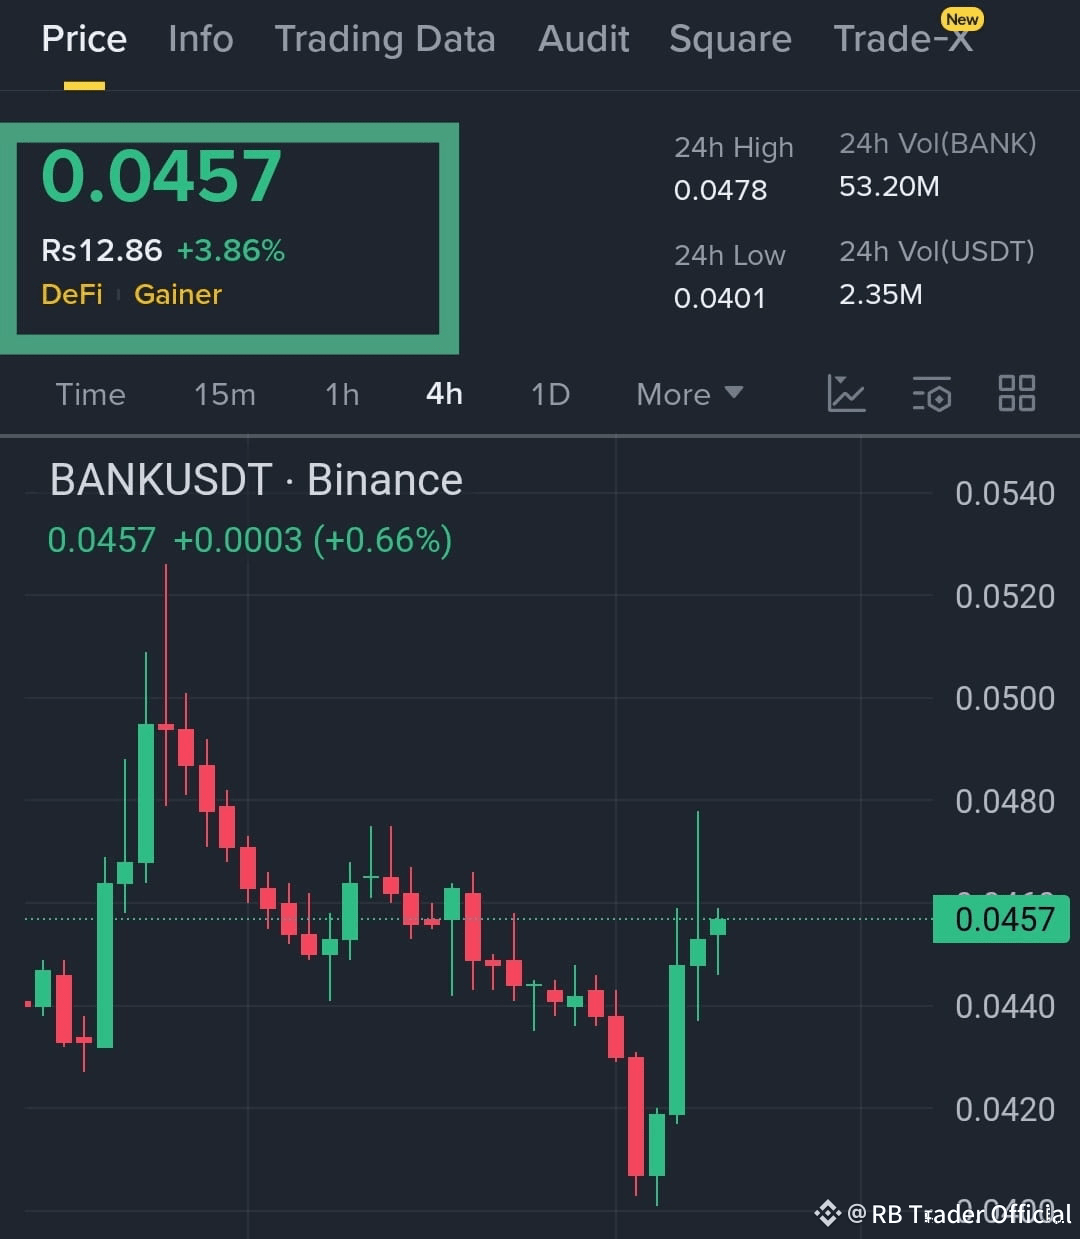
$BANK blllCONFIGURATION DE COMMERCE LONGUE
$BANK commence à montrer des signes précoces de force après avoir repris le support avec une poussée haussière propre. Les bougies récentes mettent en évidence une forte absorption de la part des acheteurs, transformant ce qui semblait être une rupture en une phase de récupération. Le prix forme maintenant une structure de plus bas plus élevé sur le graphique de 4H, suggérant que l'élan pourrait se déplacer en faveur des taureaux.
Le rebond de la zone inférieure montre une demande claire, et si les acheteurs maintiennent ce support récupéré, $BANK a de la place pour s'étendre vers le haut. Une montée régulière avec des bougies contrôlées indique que les acheteurs interviennent avec confiance, sans agressivité - un signe positif pour un mouvement soutenu.
Zone d'entrée : 0.0452 – 0.0458
Cible 1 : 0.0478
Cible 2 : 0.0495
Stop Loss : 0.0438
Gestion des risques : Évitez les entrées précoces ; attendez un support stable. Gardez le risque étroit et visez des profits partiels à la première cible pour sécuriser les gains.
#BankAnalysis #CryptoTrading
1
101
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinancePick
2.9M vues
148,830 mentions
2
#EarningsSeason
5.1M vues
25,408 mentions
3
#AnthropicTTMRevenueGrewAbout1200%
6,276 vues
188 mentions
4
#AnthropicS1ExpectedToday
9,523 vues
184 mentions
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
18,136 vues
329 mentions
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
24,978 vues
447 mentions
7
#StrategyMSTRSurpassesNasdaqInMarketCap
19,180 vues
330 mentions
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
870 vues
32 mentions
9
#ElectrumWalletBugLetRogueServersStealFunds
22,616 vues
416 mentions
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
34,356 vues
511 mentions