

#amznb
amznb
12,643 vues
145 mentions
Populaire
Récents
$AMZNB ne change pas de trajectoire
Continue sa progression dans les hauteurs
Restant toujours sur ses appuis.
Il poursuit sa cours dans ce marché devenue difficile
#AMZNB progresse encore plus fort
$AMZNB ne change pas de trajectoire
Continue sa progression dans les hauteurs
Restant toujours sur ses appuis.
Il poursuit sa cours dans ce marché devenue difficile
#AMZNB progresse encore plus fort
Continue sa progression dans les hauteurs
Restant toujours sur ses appuis.
Il poursuit sa cours dans ce marché devenue difficile
#AMZNB progresse encore plus fort
69
·
--
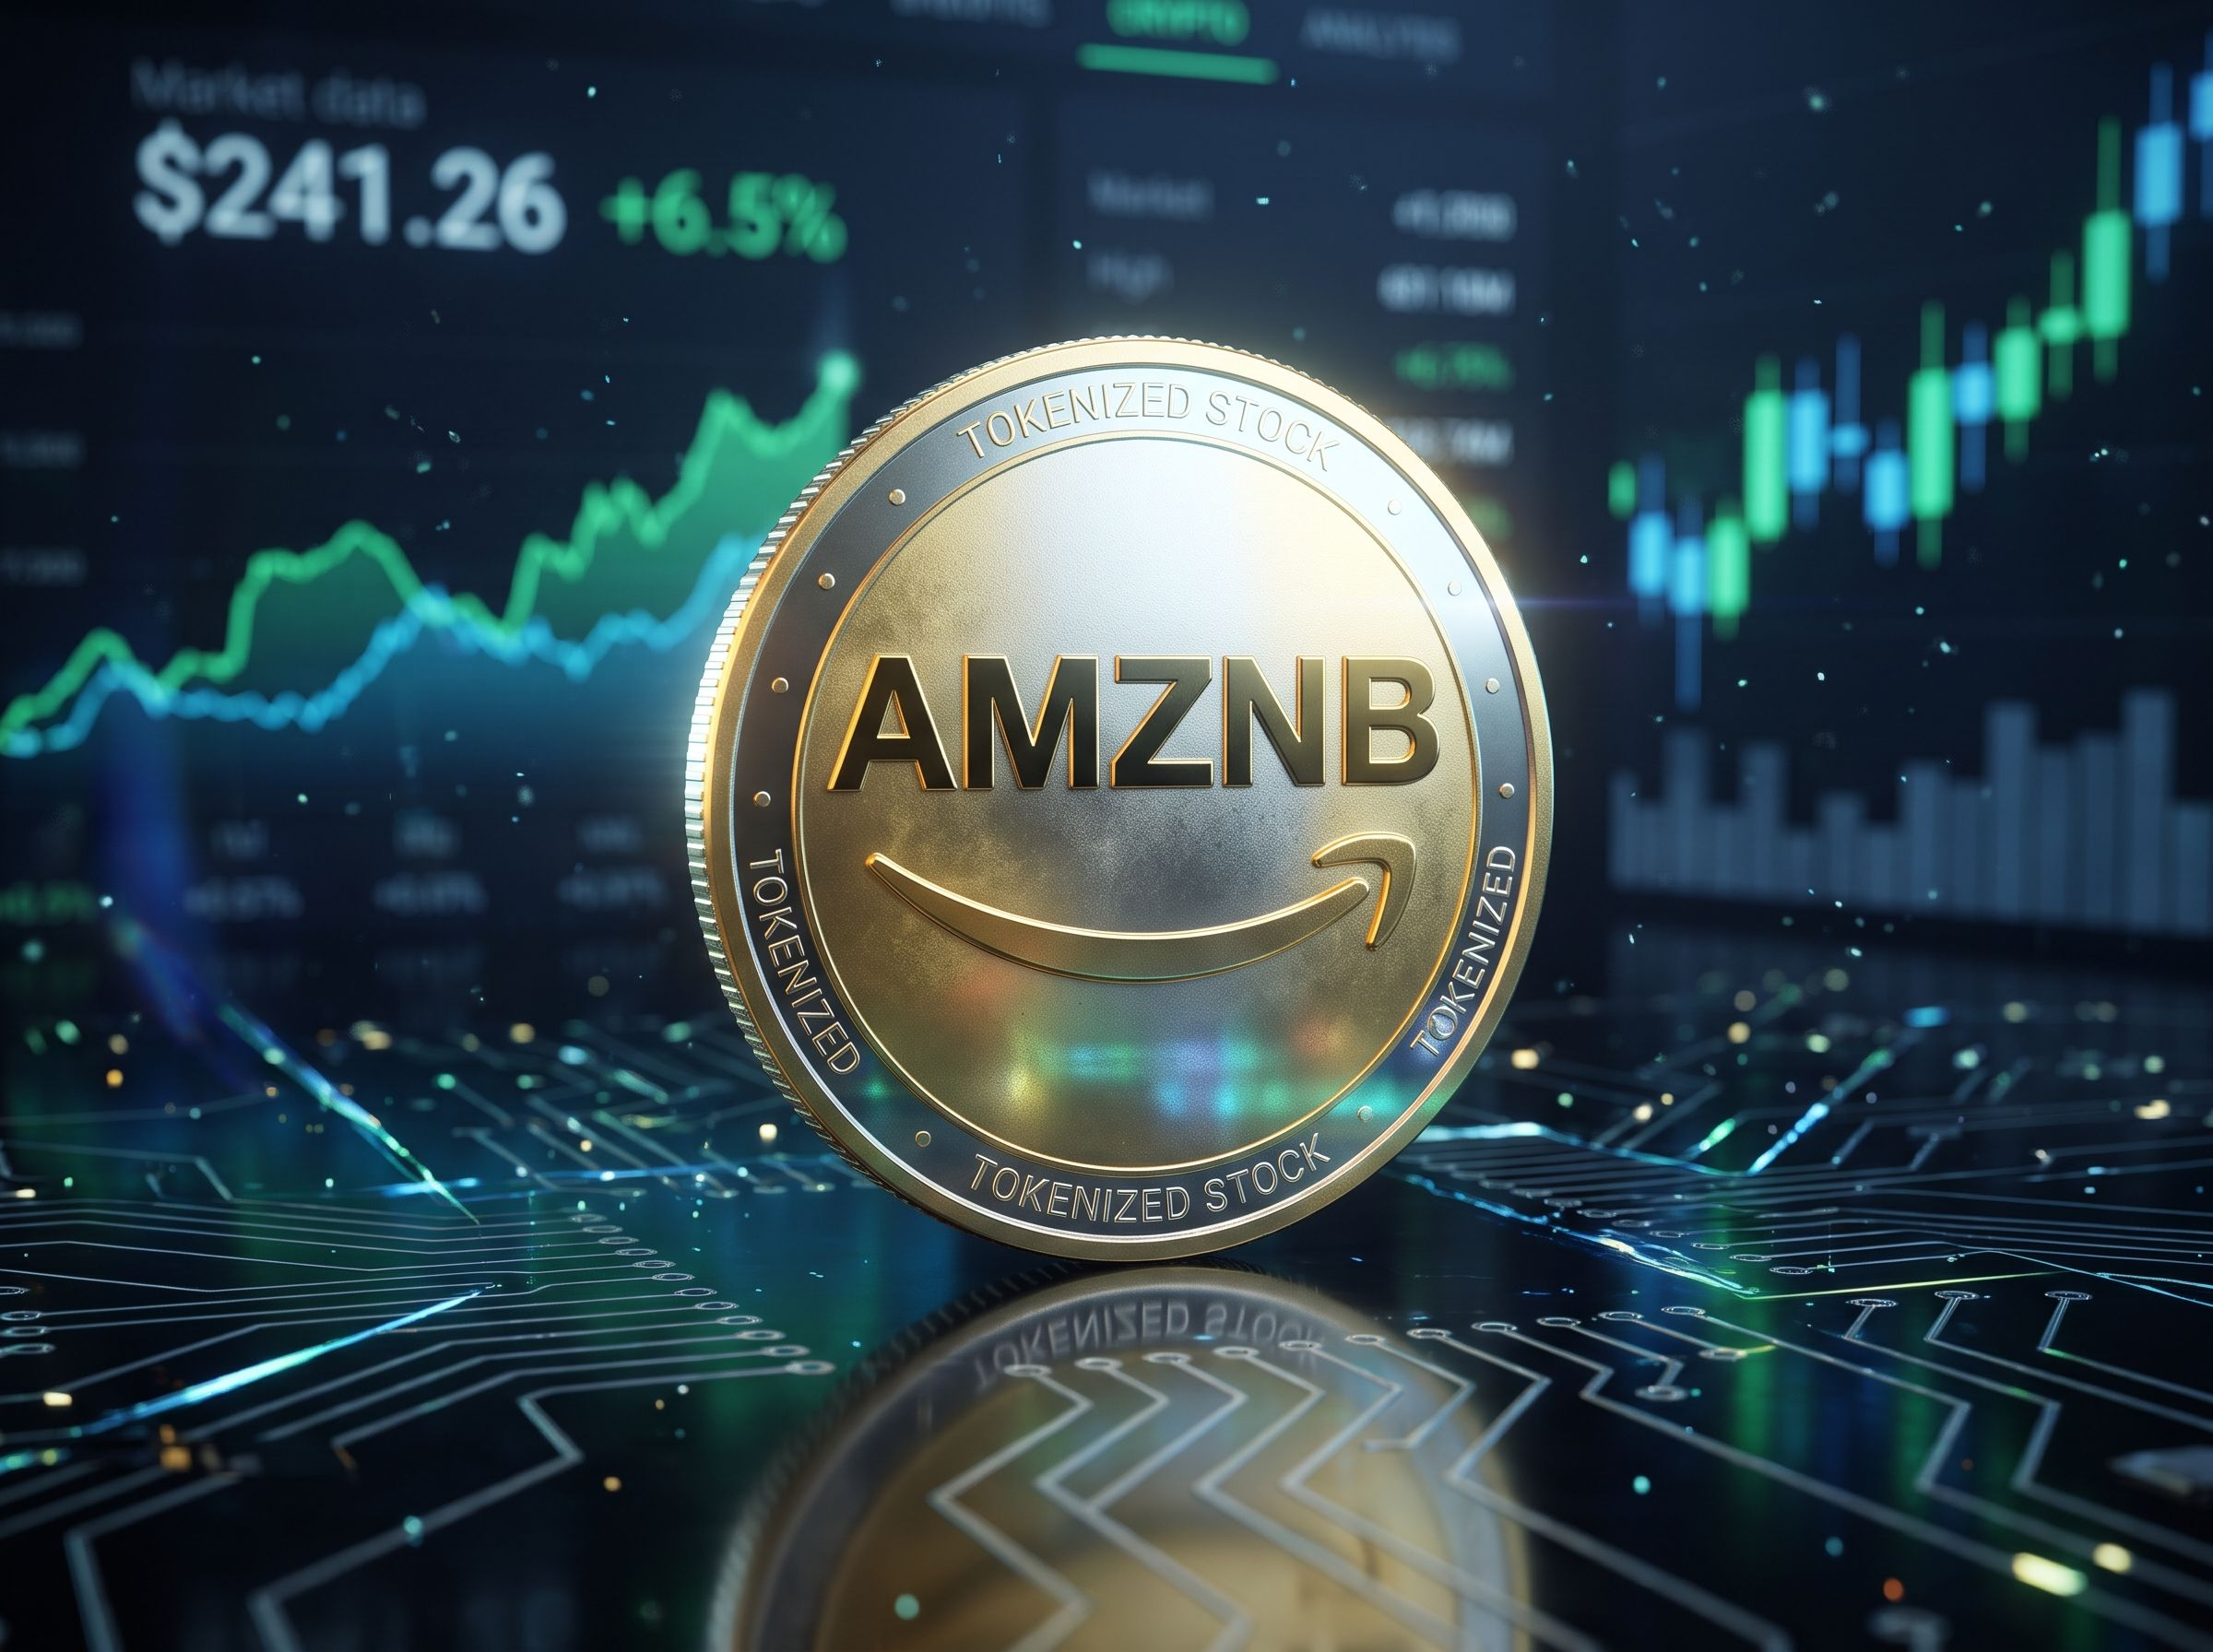
$AMZNB ⚡ Le jeton AMZNB s'envole alors que les actifs du monde réel gagnent en dynamisme
NEW YORK — L'Amazon Tokenized bStock (AMZNB) fait aujourd'hui la une alors que le marché des actifs du monde réel (RWA) est en plein essor. S'échangeant à environ 241,26 $, AMZNB a enregistré une forte hausse de 6,5 % au cours des dernières 24 heures, portée par une augmentation de 100 % du volume quotidien des échanges, qui a dépassé 3,7 M$.
Conçu pour faire le lien entre les marchés boursiers traditionnels et la DeFi, ce jeton basé sur BSC offre à ses détenteurs une exposition numérique à l'évolution du cours de l'action Amazon. Fort de l'intérêt croissant des institutions pour les actifs tokenisés, AMZNB s'impose comme l'un des principaux RWA à suivre cette saison. Regardons l'image générée pour cette actualité :
#AMZNB #cryptouniverseofficial #Binance #Square
{spot}(AMZNBUSDT)
$AMZNB ⚡ Le jeton AMZNB s'envole alors que les actifs du monde réel gagnent en dynamisme
NEW YORK — L'Amazon Tokenized bStock (AMZNB) fait aujourd'hui la une alors que le marché des actifs du monde réel (RWA) est en plein essor. S'échangeant à environ 241,26 $, AMZNB a enregistré une forte hausse de 6,5 % au cours des dernières 24 heures, portée par une augmentation de 100 % du volume quotidien des échanges, qui a dépassé 3,7 M$.
Conçu pour faire le lien entre les marchés boursiers traditionnels et la DeFi, ce jeton basé sur BSC offre à ses détenteurs une exposition numérique à l'évolution du cours de l'action Amazon. Fort de l'intérêt croissant des institutions pour les actifs tokenisés, AMZNB s'impose comme l'un des principaux RWA à suivre cette saison. Regardons l'image générée pour cette actualité :
#AMZNB #cryptouniverseofficial #Binance #Square
2
·
--
$AMZNB +6.21% | $SOPH +6.13% | $RSR +6.05%
#AMZNB s’échange à $241.01, en hausse de +6.21% avec un volume de $2.1 M. Les flux modestes laissent penser que le rallye pourrait être porté par quelques ordres importants.
#SOPH a atteint $0.00173000, grimpant de +6.13% avec un volume conséquent de $10.5 M. Cet intérêt marqué pour les achats pourrait donner un peu d’élan à court terme à cette micro-capitalisation.
#RSR se situe à $0.00140300, en hausse de +6.05% avec un volume de $2.5 M. En tant que jeton ERC-20 qui sous-tend la surcollatéralisation dans le protocole Reserve, son évolution de prix concorde avec le regain de discussions autour des réserves de stablecoins.
👀 Surveillez si la hausse du volume de SOPH se traduit par une pression haussière durable sur les deux autres jetons.
#Write2Earn #Binance
1
·
--
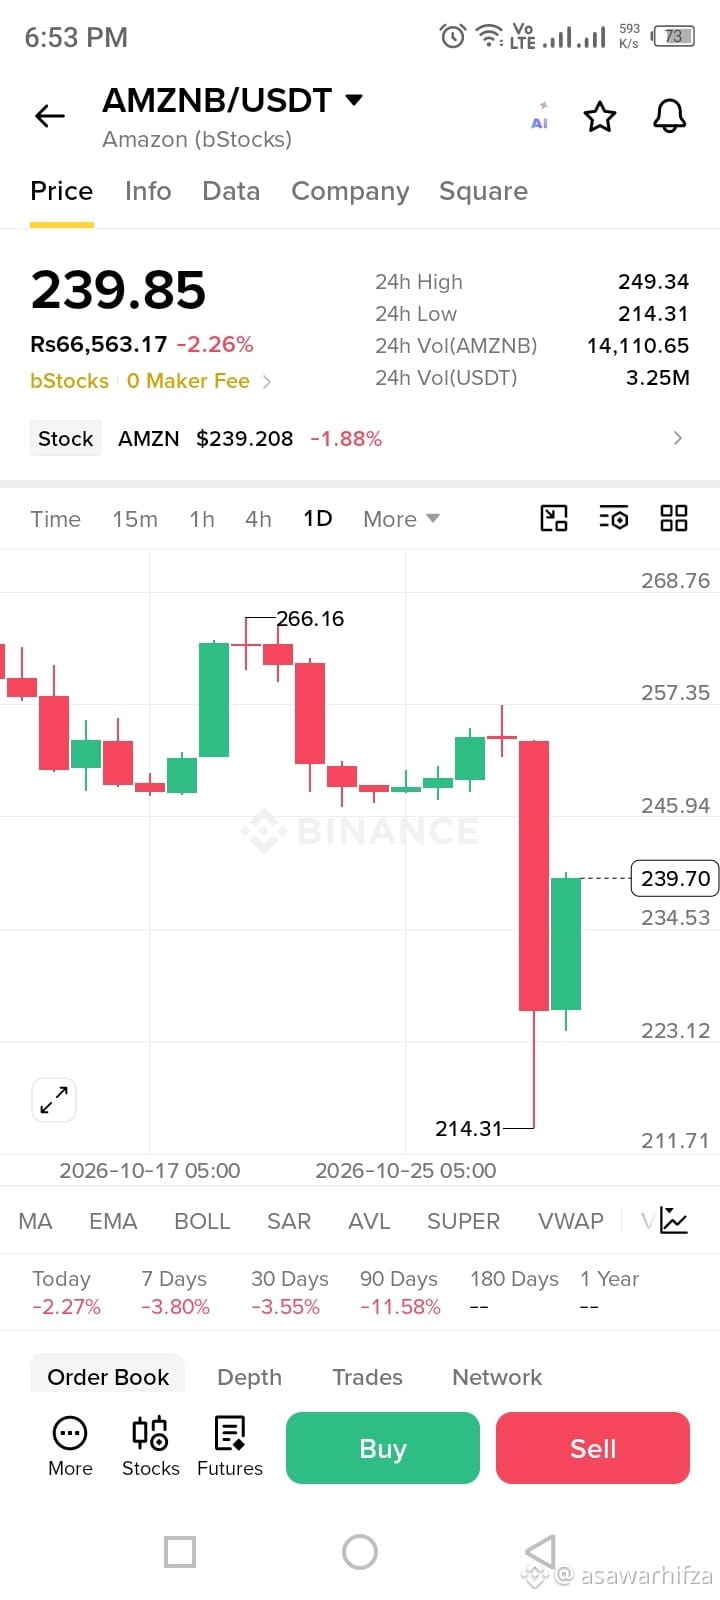
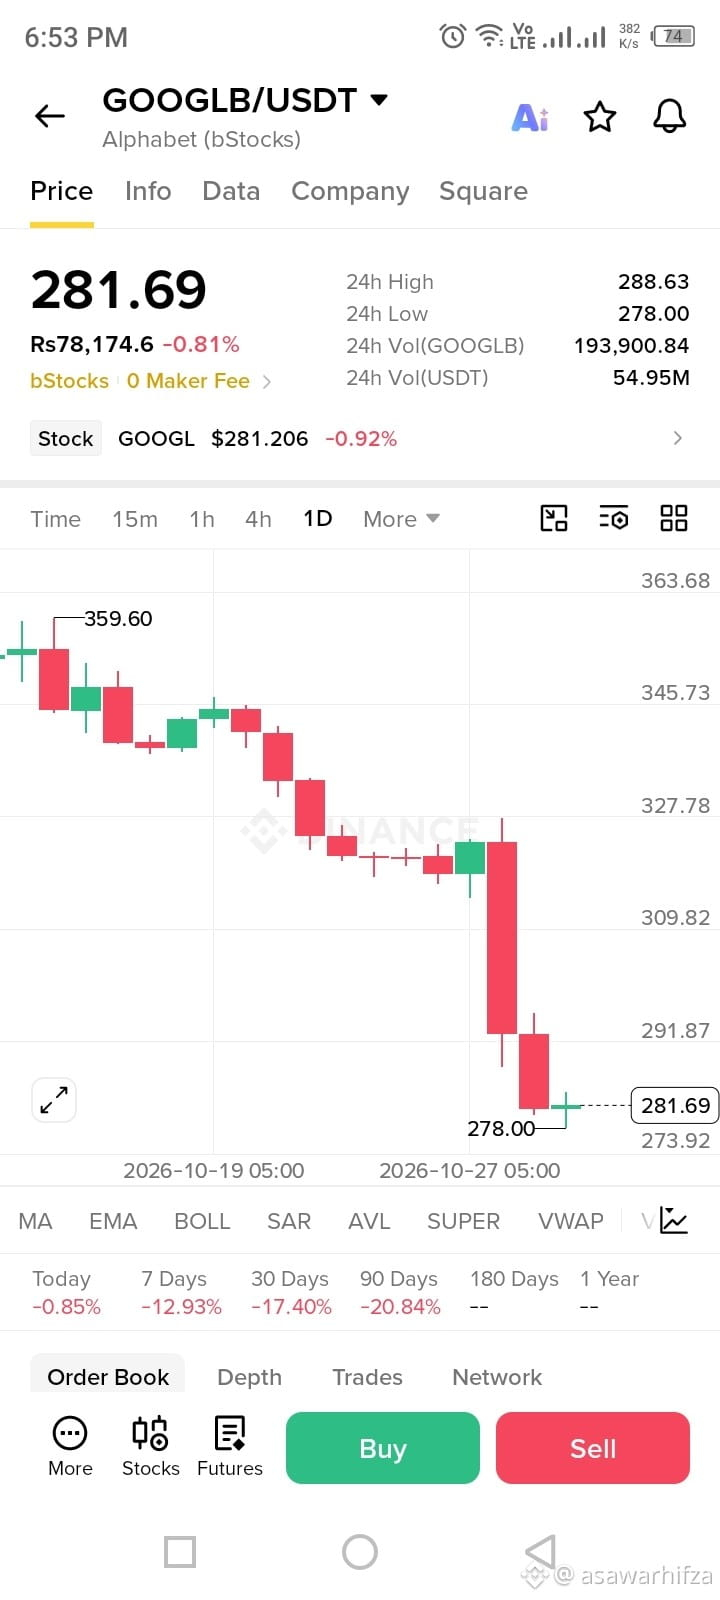
📉 $AMZNB AMZNB 239.85** a rebondi sur la mèche à 214, avec une résistance à 246. $GOOGLB GOOGLB 281.69 suit une tendance baissière régulière, avec un support clé à 278 et une résistance à 292.
⚠️ Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
{spot}(GOOGLBUSDT)
{spot}(AMZNBUSDT)
#AMZNB #GOOGLB #bStocks #Binance #crypto $GOOGLB
📉 $AMZNB AMZNB 239.85** a rebondi sur la mèche à 214, avec une résistance à 246. $GOOGLB GOOGLB 281.69 suit une tendance baissière régulière, avec un support clé à 278 et une résistance à 292.
⚠️ Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
#AMZNB #GOOGLB #bStocks #Binance #crypto $GOOGLB
⚠️ Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
#AMZNB #GOOGLB #bStocks #Binance #crypto $GOOGLB
1
78

Le retour de la croissance d’AWS à 39 % ne suffit pas à faire grimper AMZNB en Bourse : cette fois, le marché regarde le tableau des amortissements, pas celui des revenus.
39 %, c’est une victoire du côté des revenus ; les amortissements, eux, sont la facture du côté des bénéfices. L’argent consacré aux infrastructures d’IA est dépensé d’abord, puis amorti au fil du temps. Plus la durée d’amortissement s’allonge, plus la pression se reporte sur les trimestres suivants. Ainsi, « reprise de la croissance » et « érosion des bénéfices » peuvent parfaitement coexister, et il est même probable que cela dure un certain temps. Pour un actif comme AMZNB, adossé à un seul sous-jacent, ce qu’il faut vraiment évaluer, c’est le moment où ces deux courbes se croisent : la reprise des marges portée par la nouvelle accélération des revenus du cloud peut-elle dépasser le rythme auquel les dépenses d’investissement se transforment en amortissements ? La date de ce croisement compte bien plus que le chiffre de 39 % en lui-même.
Regardons maintenant les résultats. Brent Thill, de Jefferies, estime qu’ils sont inférieurs aux attentes ; il est probable que la déception concerne les prévisions de marge ou le niveau des dépenses, et non la croissance d’AWS. Cette combinaison de « bons revenus, bénéfices décevants » est la configuration la plus difficile pour un actif synthétique adossé à un seul sous-jacent : les haussiers mettent en avant les 39 %, les baissiers les dépenses ; les deux camps ont des arguments, et la prime directionnelle s’érode. Dans ce type de marché, les pertes viennent souvent des stop-loss déclenchés à répétition dans les deux sens, plutôt que d’une mauvaise anticipation de la tendance.
Un autre signal mérite l’attention du côté du sentiment. Les publications très populaires sur la place, avec 48 mentions J’aime et 50 commentaires, portent désormais sur des thèmes comme « le marché haussier des cryptos est trop court, je me réoriente progressivement vers les actions américaines », et vont même jusqu’à affirmer que « les altcoins finiront par disparaître ». Cela montre que l’attention se déplace d’un marché à l’autre. AMZNB répond en réalité au besoin de ces personnes d’« exprimer leurs opinions sur l’IA des actions américaines sur la blockchain ». Cela favorise son activité de trading, pas ses fondamentaux. Les positions peuvent arriver en premier, mais les flux de trésorerie ne suivent pas immédiatement : ce décalage est la principale source de volatilité de cet actif.
Sur le marché, autour de la publication des résultats, le taux de financement des contrats perpétuels est l’indicateur à surveiller en priorité ; le prix lui-même peut attendre. Avant la publication, le coût de détention des positions directionnelles augmente nettement pour les actifs sensibles aux événements. Au cours des un ou deux premiers jours de cotation après les résultats, le taux connaît souvent un retournement rapide, tandis que le coût des positions longues et courtes est réévalué. Ce mouvement précède généralement la réaction des prix et renseigne mieux sur le camp choisi par les gros investisseurs. Il en va de même pour l’évolution de l’intérêt ouvert : une hausse accompagnée d’une augmentation des positions et une hausse accompagnée d’une réduction des positions sont deux phénomènes de nature totalement différente.
Les risques se concentrent en trois points. Premièrement, les règles comptables d’amortissement : si l’entreprise modifie la durée d’utilisation de ses actifs, toutes les projections précédentes devront être recalculées. Deuxièmement, la capacité de la demande en IA à se traduire réellement dans la marge opérationnelle d’AWS, plutôt qu’à rester cantonnée à la croissance du chiffre d’affaires. Troisièmement, la divergence entre « reprise de la croissance » et « cours de l’action freiné » pourrait persister : le marché peut refuser de croire à cette histoire pendant plusieurs trimestres d’affilée. Si l’un de ces trois points pose problème, la logique de valorisation actuelle s’en trouvera fragilisée.
Mon avis est plutôt d’observer que de poursuivre la hausse : avant la publication des données sur les marges, la progression d’AMZNB relève davantage d’un rebond du sentiment que d’une confirmation des fondamentaux. Si vous voulez vous positionner, mieux vaut attendre que le taux de financement après les résultats indique une direction, plutôt que de parier avant la publication.
Le maillon le plus fragile de ce raisonnement est la méthode d’amortissement ; évitez de concentrer votre position sur une seule hypothèse.
#AMZNB #Crypto
7
$AMZN
{future}(AMZNUSDT)
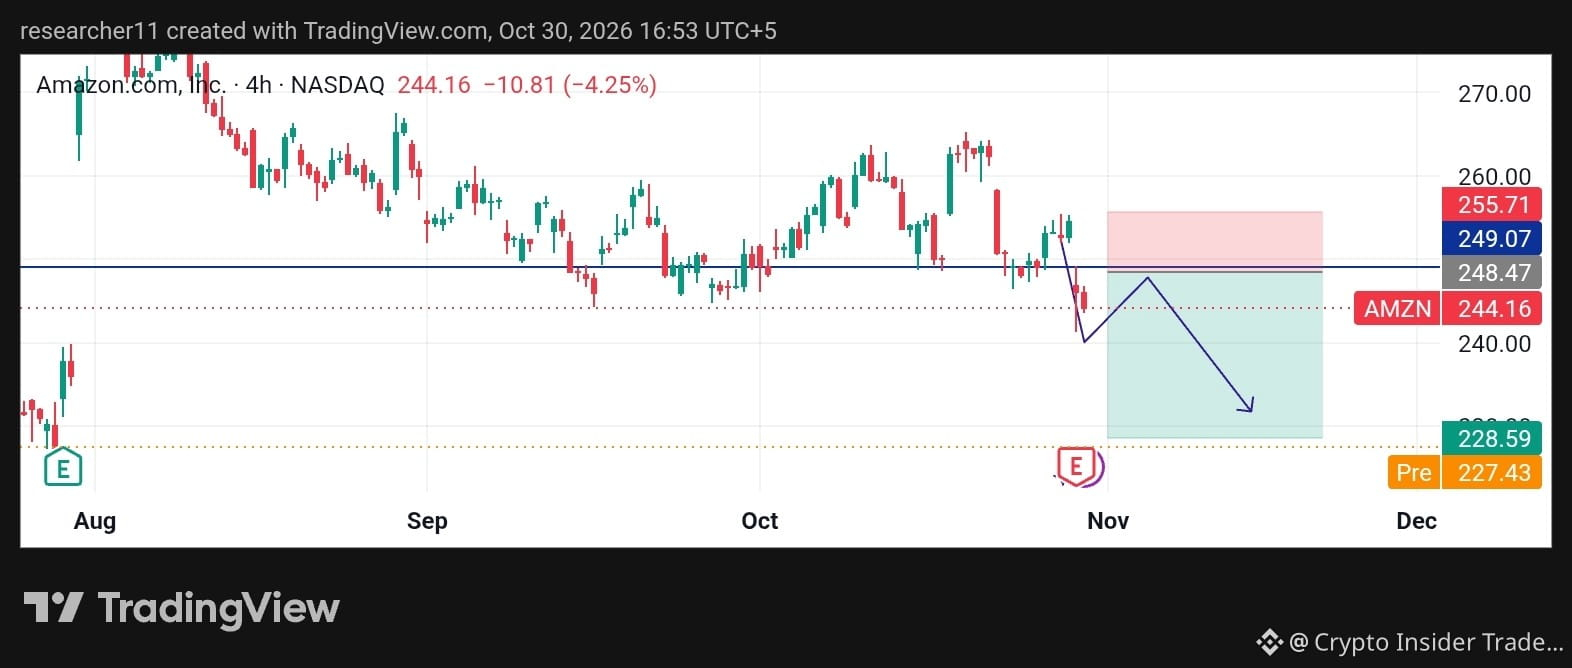
Baisse de 4 % : la résistance reprend le contrôle
Aperçu du marché
Amazon (AMZN) s’échange autour de 244.16 sur le graphique en 4H, en baisse d’environ 4.25 % après un net mouvement. Après avoir échoué à conserver ses gains fin octobre, les vendeurs ont fait passer le cours sous la fourchette dans laquelle il évoluait depuis plusieurs semaines, et la volatilité s’est accentuée.
━━━━━━━━━━━━━━━
Analyse technique
La zone des 248–249, qui faisait auparavant office de support, est devenue une résistance. Le cours évolue désormais en dessous, ce qui est un signe baissier. Un repli visant à retester cette zone avant une éventuelle nouvelle baisse serait un schéma courant.
Le premier support se situe à 240, puis le niveau plus important de 228.59. Le cours proche de 227.43 en préouverture montre que la pression baissière reste présente. À la hausse, 255.71 correspond au niveau qui invaliderait la structure baissière.
Les fortes bougies vendeuses observées pendant la baisse suggèrent que les vendeurs sont actifs, mais un rebond rapide au-dessus de 249 remettrait cette analyse en question.
━━━━━━━━━━━━━━━
Analyse des scénarios
🔴 Scénario baissier : le cours reteste la zone 248.47–249.07, est rejeté et repart vers 240 puis 228.59.
🟢 Scénario haussier : une clôture en 4H au-dessus de 249.07 permettrait de reconquérir le terrain perdu, avec 255.71 comme prochain niveau à tester.
⚪ Scénario neutre : une évolution du cours entre 240 et 248 serait signe d’indécision.
━━━━━━━━━━━━━━━
Niveaux clés
🔺 Résistance : R1 248.47 | R2 255.71
🔻 Support : S1 240.00 | S2 228.59
━━━━━━━━━━━━━━━
Conclusion
AMZN est sous pression, mais l’essentiel sera d’observer le comportement du cours lors du nouveau test de la zone 248–249. Un rejet à ce niveau renforcerait le scénario baissier, tandis qu’une reconquête ferait repasser la dynamique du côté des acheteurs.
Ceci constitue une analyse de marché, et non un conseil financier. Faites toujours vos propres recherches.
#AMZNB
#KOSPIFalls3.53%BackBelow6000 #AmazonSharesFallAbout7%InPremarketTrading #USMidtermElections #TwoAddressesHoldingAbout1.28BUSDTFrozen
$AMZN
Baisse de 4 % : la résistance reprend le contrôle
Aperçu du marché
Amazon (AMZN) s’échange autour de 244.16 sur le graphique en 4H, en baisse d’environ 4.25 % après un net mouvement. Après avoir échoué à conserver ses gains fin octobre, les vendeurs ont fait passer le cours sous la fourchette dans laquelle il évoluait depuis plusieurs semaines, et la volatilité s’est accentuée.
━━━━━━━━━━━━━━━
Analyse technique
La zone des 248–249, qui faisait auparavant office de support, est devenue une résistance. Le cours évolue désormais en dessous, ce qui est un signe baissier. Un repli visant à retester cette zone avant une éventuelle nouvelle baisse serait un schéma courant.
Le premier support se situe à 240, puis le niveau plus important de 228.59. Le cours proche de 227.43 en préouverture montre que la pression baissière reste présente. À la hausse, 255.71 correspond au niveau qui invaliderait la structure baissière.
Les fortes bougies vendeuses observées pendant la baisse suggèrent que les vendeurs sont actifs, mais un rebond rapide au-dessus de 249 remettrait cette analyse en question.
━━━━━━━━━━━━━━━
Analyse des scénarios
🔴 Scénario baissier : le cours reteste la zone 248.47–249.07, est rejeté et repart vers 240 puis 228.59.
🟢 Scénario haussier : une clôture en 4H au-dessus de 249.07 permettrait de reconquérir le terrain perdu, avec 255.71 comme prochain niveau à tester.
⚪ Scénario neutre : une évolution du cours entre 240 et 248 serait signe d’indécision.
━━━━━━━━━━━━━━━
Niveaux clés
🔺 Résistance : R1 248.47 | R2 255.71
🔻 Support : S1 240.00 | S2 228.59
━━━━━━━━━━━━━━━
Conclusion
AMZN est sous pression, mais l’essentiel sera d’observer le comportement du cours lors du nouveau test de la zone 248–249. Un rejet à ce niveau renforcerait le scénario baissier, tandis qu’une reconquête ferait repasser la dynamique du côté des acheteurs.
Ceci constitue une analyse de marché, et non un conseil financier. Faites toujours vos propres recherches.
#AMZNB
#KOSPIFalls3.53%BackBelow6000 #AmazonSharesFallAbout7%InPremarketTrading #USMidtermElections #TwoAddressesHoldingAbout1.28BUSDTFrozen
64

·
--
Haussier
Vérifié
$AMZN
{future}(AMZNUSDT)
🚨🗣 PDG d’Amazon
« Nous pensons que les dépenses d’investissement en 2027 seront nettement plus élevées, de façon significative.
« La demande pour notre puce Trainium explose. Nos clients nous poussent à la rendre disponible en dehors d’AWS — et nous prévoyons de le faire d’ici fin 2027.
$AMZN.US
{stock_us}(AMZN.US)
« S’attend à ce que la croissance des ventes publicitaires rebondisse pour atteindre le haut de la fourchette des dix pour cent au T4.
$AMZNB
{spot}(AMZNBUSDT)
#AMZNB #Market_Update
$AMZN
🚨🗣 PDG d’Amazon
« Nous pensons que les dépenses d’investissement en 2027 seront nettement plus élevées, de façon significative.
« La demande pour notre puce Trainium explose. Nos clients nous poussent à la rendre disponible en dehors d’AWS — et nous prévoyons de le faire d’ici fin 2027.
$AMZN.US
« S’attend à ce que la croissance des ventes publicitaires rebondisse pour atteindre le haut de la fourchette des dix pour cent au T4.
$AMZNB
#AMZNB #Market_Update
AMZNUS-1,50%
AMZNB+0,50%
3
1.9k
Coin AMZNB : explorer l'avenir des actifs tokenisés$AMZNB Coin AMZNB : explorer l'avenir des actifs tokenisés
AMZNB est un actif tokenisé associé à Amazon, l'une des principales entreprises mondiales de technologie et de commerce en ligne. Il vise à relier les marchés financiers traditionnels à la technologie blockchain, en permettant aux utilisateurs éligibles de s'exposer à Amazon grâce à un jeton numérique.
Qu'est-ce qu'AMZNB ?
AMZNB, également connu sous le nom d'Amazon (bStocks Tokenized Stock), est conçu pour suivre la valeur des actions liées à Amazon au moyen d'un produit financier tokenisé. Il peut être échangé contre de l'USDT sur les plateformes d'échange de cryptomonnaies prises en charge, sous réserve de la disponibilité régionale et des conditions d'éligibilité.
Coin AMZNB : explorer l'avenir des actifs tokenisés
$AMZNB Coin AMZNB : explorer l'avenir des actifs tokenisés
AMZNB est un actif tokenisé associé à Amazon, l'une des principales entreprises mondiales de technologie et de commerce en ligne. Il vise à relier les marchés financiers traditionnels à la technologie blockchain, en permettant aux utilisateurs éligibles de s'exposer à Amazon grâce à un jeton numérique.
Qu'est-ce qu'AMZNB ?
AMZNB, également connu sous le nom d'Amazon (bStocks Tokenized Stock), est conçu pour suivre la valeur des actions liées à Amazon au moyen d'un produit financier tokenisé. Il peut être échangé contre de l'USDT sur les plateformes d'échange de cryptomonnaies prises en charge, sous réserve de la disponibilité régionale et des conditions d'éligibilité.
67

·
--
Haussier
🛒 Action tokenisée Amazon ($AMZNB ) Dernière mise à jour 📊
💵 Prix : environ 249,82 $.
{spot}(AMZNBUSDT)
Variation sur 24 heures : en baisse d’environ 4,87 %.
💰 Volume de trading : environ 4 millions de dollars.
🔗 De quoi s’agit-il : $AMZNB est une version tokenisée de l’action Amazon, disponible sur une plateforme crypto.
#AMZNB #crypto #trade
🛒 Action tokenisée Amazon ($AMZNB ) Dernière mise à jour 📊
💵 Prix : environ 249,82 $.
Variation sur 24 heures : en baisse d’environ 4,87 %.
💰 Volume de trading : environ 4 millions de dollars.
🔗 De quoi s’agit-il : $AMZNB est une version tokenisée de l’action Amazon, disponible sur une plateforme crypto.
#AMZNB #crypto #trade
💵 Prix : environ 249,82 $.
Variation sur 24 heures : en baisse d’environ 4,87 %.
💰 Volume de trading : environ 4 millions de dollars.
🔗 De quoi s’agit-il : $AMZNB est une version tokenisée de l’action Amazon, disponible sur une plateforme crypto.
#AMZNB #crypto #trade
32
Cette semaine, le pouvoir de fixer le prix d’AMZNB n’est pas entre les mains de Powell, mais dans la bouche des dirigeants lors de la conférence téléphonique sur les résultats d’Amazon. Le marché a déjà intégré dans les cours une baisse de 25 points de base. Pour un actif comme AMZNB, adossé à une seule valeur, une baisse des taux agit sur le dénominateur de la formule de valorisation, tandis que la croissance du cloud AWS agit sur le numérateur : les effets marginaux sur le dénominateur sont entièrement absorbés en une semaine, alors qu’une surprise sur les anticipations concernant le numérateur peut redessiner toute la fourchette de prix d’un trimestre.
Voici quelques points que je surveille.
Premièrement, le décalage dans les facteurs de valorisation. Le marché a déjà largement intégré une baisse de 25 pb. Cela signifie que, le jour de la décision, la véritable source de volatilité ne sera pas « baisse ou pas », mais la trajectoire future suggérée par le graphique à points et la formulation du communiqué. Mais même si cette trajectoire est accommodante, sa transmission à AMZNB sera ponctuelle et réversible ; en revanche, savoir si la croissance d’AWS atteint 18 % ou 22 % déterminera le multiple des ventes que le marché acceptera d’attribuer à cette activité au cours des quatre prochains trimestres. Le chiffre d’affaires annualisé d’AWS se situe déjà autour de 100 milliards de dollars. Un écart d’un point de pourcentage de croissance entraîne une variation de valorisation bien supérieure à celle provoquée par une baisse de 25 pb du taux d’actualisation. Mon ordre d’analyse est donc très clair : d’abord le cloud, ensuite les taux.
Deuxièmement, les variations des taux de financement et des positions sur le marché sont plus révélatrices que le prix lui-même. Quand les résultats et la décision de politique monétaire tombent la même semaine, le scénario le plus probable est que les acheteurs se positionnent en avance. Si, avant la décision, le taux de financement d’AMZNB reste positif et augmente progressivement, tandis que l’intérêt ouvert progresse en parallèle, cela signifie que les acheteurs à effet de levier misent sur un « double catalyseur positif ». Dans cette configuration, même de bons chiffres risquent fort d’être déjà intégrés dans les cours dès leur publication, avec une probabilité de hausse suivie d’un repli supérieure à celle d’une percée durable à la hausse. À l’inverse, si le taux est ramené près de zéro, voire devient négatif, tandis que l’intérêt ouvert augmente, cela indique que les vendeurs renforcent leurs positions à effet de levier pour faire pression sur le marché. Si les chiffres d’AWS dépassent les attentes, une vague de rachats de positions vendeuses pourrait alors s’ensuivre. Ces deux configurations appellent des stratégies totalement opposées : ne vous contentez donc pas de regarder les chandeliers.
Troisièmement, le récit des dépenses d’investissement dans l’IA relève au fond de la comptabilité, pas du sentiment. Microsoft et Amazon publient leurs résultats à tour de rôle cette semaine. La question n’est pas de savoir qui fait le plus de bruit, mais qui convertit le plus efficacement ses dépenses d’investissement en revenus du cloud. Amazon a fortement augmenté l’intensité de ses investissements ces deux dernières années. À présent, le marché ne cherche pas à savoir « combien a été investi », mais si « l’argent investi se traduit par des revenus pour AWS ». Si cette thèse est invalidée, ce sont les multiples de valorisation qui seront sanctionnés, pas les bénéfices de la période en cours.
Quatrièmement, il faut exposer clairement les risques. Le chevauchement de deux événements majeurs au cours de la même semaine signifie que le prix peut monter sous l’effet d’une baisse des taux, puis chuter à la publication des résultats, le tout au cours d’une même journée. La volatilité sera amplifiée dans les deux sens, et la liquidité du carnet d’ordres ainsi que le slippage risquent de se dégrader autour de la décision. Par ailleurs, AMZNB étant un actif tokenisé, il faut aussi surveiller sa prime ou sa décote par rapport à l’action AMZN au comptant, ainsi que l’écart créé par la cotation autonome du token pendant la fermeture des marchés au comptant le week-end. Cet écart se résorbe souvent rapidement à l’ouverture du lundi, et ceux qui achètent au plus haut risquent d’en faire les frais.
Voici ma stratégie : ne pas courir après le cours avant la publication des résultats et garder des cartouches pour une fois que le chiffre de croissance d’AWS sera connu. Si le taux de financement est déjà très élevé et que la croissance est simplement moyenne, c’est la pire combinaison. Si le taux est faible et que la croissance est forte, alors la configuration mérite d’être suivie. À vous de gérer vos positions ; dans une semaine où deux événements majeurs se télescopent, l’effet de levier est le coût le plus élevé.
#美联储降息周期 #股票财报季 #Crypto #AMZNB
50
·
--
LuckyStar_
·
--
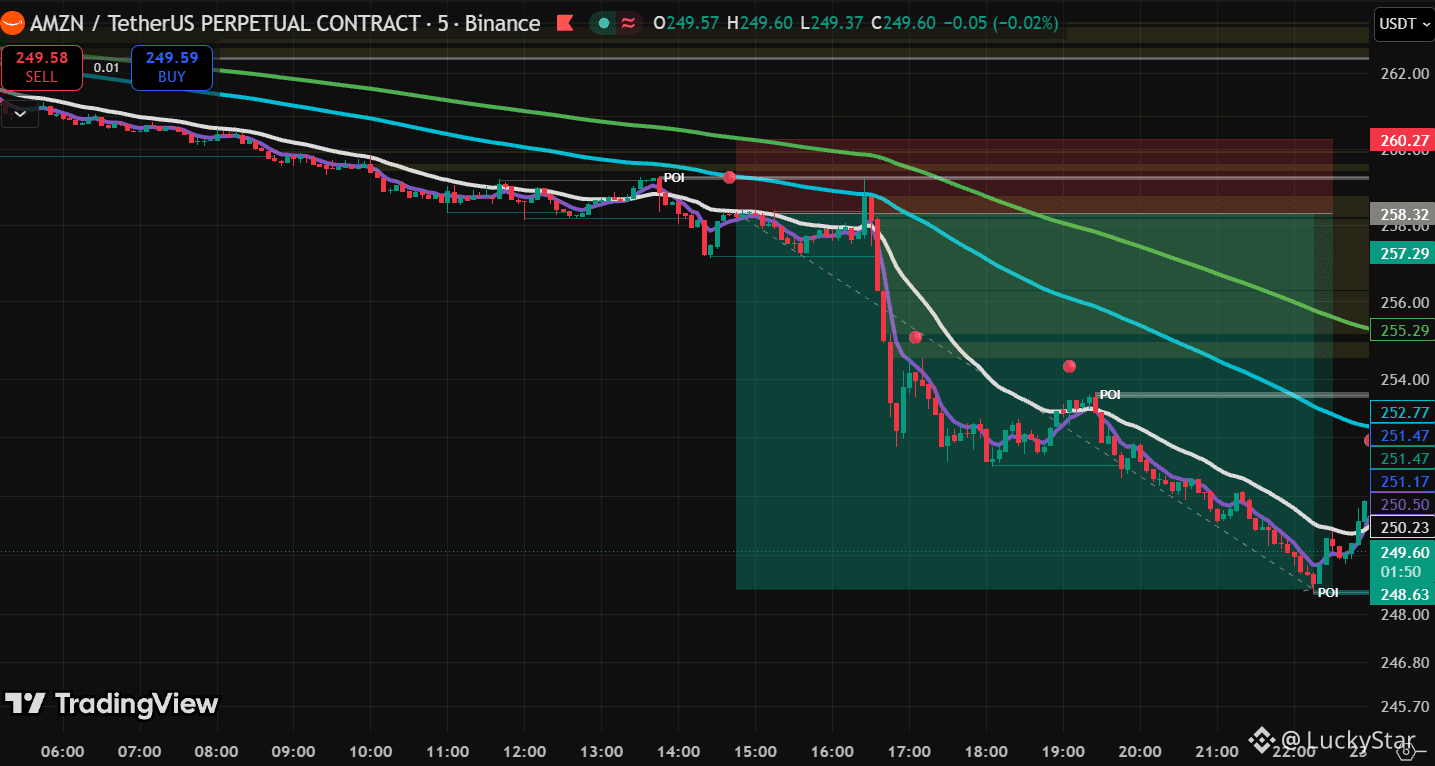
$AMZN
CONFIGURATION À LA VENTE
🚀 Le prix approche d’un moment qui pourrait marquer un tournant.
La structure actuelle du graphique indique que les vendeurs dominent.
Si la dynamique se maintient, le prix pourrait continuer à baisser.
Il est probable que les vendeurs rencontrent une résistance aux niveaux actuels.
Si le rejet se poursuit, le prix pourrait repartir à la baisse vers le support.
#AMZNUSDT #short #trading #AMZNTrade
101
·
--
$COCOS +3.44% | $AMZNB +3.37% | $OPEN +3.34%
#COCOS a progressé jusqu’à 1,75 $, en hausse de +3.44% avec un volume de 1,5 M $. Ces flux modestes suggèrent que le rallye pourrait être porté par des achats à court terme plutôt que par un changement plus général.
#AMZNB a atteint 263,95 $, en hausse de +3.37% avec 1,3 M $ échangés. La dynamique est respectable, mais le volume inférieur à celui de ses pairs pourrait limiter sa progression.
#OPEN a légèrement progressé jusqu’à 0,0927 $, en hausse de +3.34% avec un solide volume de 2,9 M $. Un carnet d’ordres plus profond pourrait donner un peu plus de tenue à ce mouvement.
📈 Surveillez si l’avantage de volume d’OPEN se traduit par une cassure durable, contrairement aux flux plus resserrés de COCOS et AMZNB.
#Write2Earn #Binance
6
·
--
$AMZNB +3.57% | $COCOS +3.44% | $ZRO +3.43%
#AMZNB a progressé jusqu’à 262,58 $, en grimpant de +3,57 % avec un volume de 1,3 M $. Cette activité modeste laisse penser que le mouvement pourrait être un rebond à court terme plutôt qu’une cassure durable.
#COCOS est monté à 1,75 $, gagnant +3,44 % avec 1,5 M $ échangés. Son évolution suit le rythme du rallye plus général des actifs à moyenne capitalisation, même si le volume n’est pas nettement supérieur à la normale.
#ZRO a atteint 1,90 $, en hausse de +3,43 % avec un volume solide de 11,2 M $. Ces flux importants laissent entrevoir un réel intérêt acheteur, susceptible de maintenir le jeton sous les projecteurs.
👀 Surveillez si le volume élevé de ZRO peut se traduire par une pression haussière durable, ou s’il ne reflète qu’un pic temporaire.
#Write2Earn #Binance
8

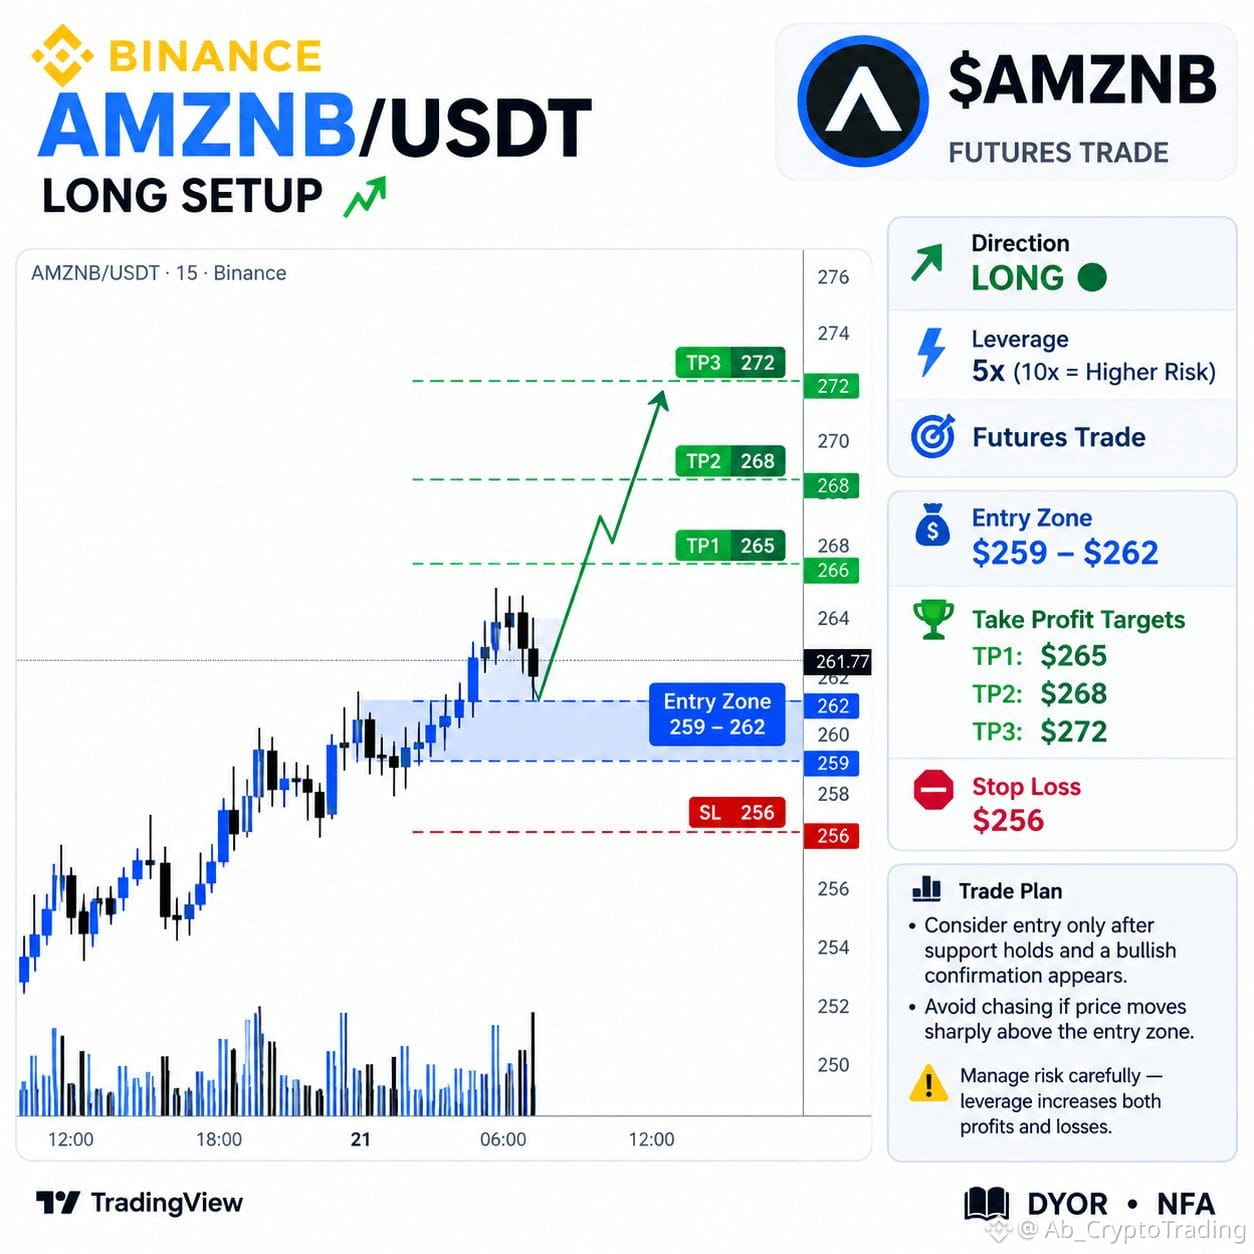
🟢 $AMZNB /USDT — CONFIGURATION LONG 📈
🪙 Jeton : $AMZNB
📈 Direction : LONG 🟢
⚡ Effet de levier : 5x (10x = risque plus élevé)
🎯 Trade sur contrats à terme
━━━━━━━━━━━━━━
💰 Prix en temps réel : $262
🎯 Zone d’entrée : $259 – $262
🏆 Objectifs de prise de profit :
TP1 : $265
TP2 : $268
TP3 : $272
🛑 Stop-loss : $256
━━━━━━━━━━━━━━
📊 Plan de trade : Envisagez une entrée uniquement après que le support a tenu et qu’une confirmation haussière est apparue. Évitez de courir après le cours s’il dépasse brusquement la zone d’entrée.
⚠️ Gérez le risque avec précaution — l’effet de levier amplifie les gains comme les pertes.
📚 Faites vos propres recherches • Ceci ne constitue pas un conseil financier
#AMZNB #TradingSetup #cryptotrading #Write2Earn #EarningsSeason
2
99
AMZNB : une nouvelle opportunité sur le marché des cryptomonnaies$AMZNB suscite l’intérêt des passionnés de cryptomonnaies. Les traders suivent l’évolution de son cours et les tendances du marché afin de repérer des opportunités potentielles. Avant d’investir, il est important de se renseigner sur le projet, d’analyser le graphique et de comprendre les risques encourus. Le marché des cryptomonnaies peut être très volatil : prenez donc toujours des décisions éclairées et gérez votre risque avec prudence. N’investissez jamais plus que ce que vous pouvez vous permettre de perdre.#AMZNB
AMZNB : une nouvelle opportunité sur le marché des cryptomonnaies
$AMZNB suscite l’intérêt des passionnés de cryptomonnaies. Les traders suivent l’évolution de son cours et les tendances du marché afin de repérer des opportunités potentielles. Avant d’investir, il est important de se renseigner sur le projet, d’analyser le graphique et de comprendre les risques encourus. Le marché des cryptomonnaies peut être très volatil : prenez donc toujours des décisions éclairées et gérez votre risque avec prudence. N’investissez jamais plus que ce que vous pouvez vous permettre de perdre.#AMZNB
74
·
--
$AMZNB +4.06% | $SYRUP +3.94% | $牛来 +3.91%
#AMZNB transactions à 263,61 $, en hausse de +4.06% avec un volume de 1,3 M $. Cette légère progression laisse penser que le sentiment haussier récent pourrait s’étendre au-delà du rallye à court terme.
#SYRUP s’établit à 0,1979 $, en hausse de +3.94% avec le même volume échangé de 1,3 M $. Ce mouvement parallèle laisse entrevoir une possible pression acheteuse corrélée sur des actifs de niche.
#牛来 grimpe à 0,0603 $, en hausse de +3.91% avec un volume plus important de 2,9 M $. Ce volume supérieur pourrait conférer un peu plus de résilience à ce jeton si la tendance se maintient. 🔎
Les gains similaires en pourcentage des trois actifs, malgré des volumes différents, pourraient signaler une hausse plus générale du marché, même si la pérennité de chaque mouvement reste incertaine.
#Write2Earn #Binance
25
Article
$AMZNB L’avenir du monde$AMZNB L’avenir
Description de l’affiche (pour AMZNB Crypto)
Imaginez une affiche à l’esthétique spatiale, mêlant des violets profonds, des bleus électriques et des touches dorées. Le design met l’accent sur le potentiel futur et la connectivité mondiale.
Tout en haut, en lettres sans empattement épurées et modernes, figure le titre : « LIBÉRER LE FUTUR DU COMMERCE ».
Au centre de l’affiche se trouve l’élément principal : une grande pièce dorée tridimensionnelle en rotation. Sa surface arbore le logo AMZNB : un « A » majuscule avec une flèche incurvée intégrée en dessous, symbole de mouvement, de rapidité et d’efficacité. De subtils motifs de circuits numériques pulsent dans l’or de la pièce, qui semble émettre une douce lueur bleue. Derrière elle, une grille stylisée de réseaux interconnectés s’étend sur un globe et met en valeur les grandes villes.
$AMZNB L’avenir du monde
$AMZNB L’avenir
Description de l’affiche (pour AMZNB Crypto)
Imaginez une affiche à l’esthétique spatiale, mêlant des violets profonds, des bleus électriques et des touches dorées. Le design met l’accent sur le potentiel futur et la connectivité mondiale.
Tout en haut, en lettres sans empattement épurées et modernes, figure le titre : « LIBÉRER LE FUTUR DU COMMERCE ».
Au centre de l’affiche se trouve l’élément principal : une grande pièce dorée tridimensionnelle en rotation. Sa surface arbore le logo AMZNB : un « A » majuscule avec une flèche incurvée intégrée en dessous, symbole de mouvement, de rapidité et d’efficacité. De subtils motifs de circuits numériques pulsent dans l’or de la pièce, qui semble émettre une douce lueur bleue. Derrière elle, une grille stylisée de réseaux interconnectés s’étend sur un globe et met en valeur les grandes villes.
89

·
--
Haussier
📦 ACTION AMAZON : SURVEILLEZ LES CHIFFRES !
Ne prenez pas de position sur la base des seuls titres d’actualité. $AMZN.US
{stock_us}(AMZN.US)
Examinez ces facteurs clés : 📊 Performances du commerce en ligne ☁️ Croissance du cloud AWS 💰 Marges opérationnelles et flux de trésorerie 📈 Prévisions de bénéfices par rapport aux attentes du marché Pour une opération à court terme, associez une analyse fondamentale à une configuration technique claire. Qu’est-ce qui pèsera le plus dans le prochain mouvement d’Amazon : la croissance d’AWS ou la rentabilité du commerce de détail ? #amazon #AMZNB #StocksToWatch #StockTrading
📦 ACTION AMAZON : SURVEILLEZ LES CHIFFRES !
Ne prenez pas de position sur la base des seuls titres d’actualité. $AMZN.US
Examinez ces facteurs clés : 📊 Performances du commerce en ligne ☁️ Croissance du cloud AWS 💰 Marges opérationnelles et flux de trésorerie 📈 Prévisions de bénéfices par rapport aux attentes du marché Pour une opération à court terme, associez une analyse fondamentale à une configuration technique claire. Qu’est-ce qui pèsera le plus dans le prochain mouvement d’Amazon : la croissance d’AWS ou la rentabilité du commerce de détail ? #amazon #AMZNB #StocksToWatch #StockTrading
AMZNUS-1,50%
1
179
Article
🚀 MISE À JOUR AMZNB : l’action Amazon tokenisée sous pression sur le marché | 15 octobre 2026📊 $AMZNB (Amazon Tokenized bStocks) s’échange autour de 249,89 $, en baisse d’environ 3,46 % sur 24 heures, selon les données de marché de Binance.
🌐 Ce jeton relie les transactions fondées sur la blockchain à une exposition aux titres liés à Amazon.
💹 Son volume d’échanges déclaré sur 24 heures s’élève$AMZNB à environ 2,8 millions de dollars, reflétant une activité continue sur le marché.
⚠️ Les traders surveillent les mouvements de prix, la liquidité et les performances de l’action Amazon sous-jacente à la recherche d’autres signaux du marché.$BTC
🔎 À retenir : les actions tokenisées renforcent les liens entre la finance traditionnelle et la blockchain, mais la volatilité et les risques propres à chaque produit restent importants.
🚀 MISE À JOUR AMZNB : l’action Amazon tokenisée sous pression sur le marché | 15 octobre 2026
📊 $AMZNB (Amazon Tokenized bStocks) s’échange autour de 249,89 $, en baisse d’environ 3,46 % sur 24 heures, selon les données de marché de Binance.
🌐 Ce jeton relie les transactions fondées sur la blockchain à une exposition aux titres liés à Amazon.
💹 Son volume d’échanges déclaré sur 24 heures s’élève$AMZNB à environ 2,8 millions de dollars, reflétant une activité continue sur le marché.
⚠️ Les traders surveillent les mouvements de prix, la liquidité et les performances de l’action Amazon sous-jacente à la recherche d’autres signaux du marché.$BTC
🔎 À retenir : les actions tokenisées renforcent les liens entre la finance traditionnelle et la blockchain, mais la volatilité et les risques propres à chaque produit restent importants.
64
·
--
Baissier
📦 AMAZON : la croissance du cloud peut-elle entraîner le prochain grand mouvement ?
Amazon permet de s’exposer au commerce en ligne, à la publicité et au cloud grâce à AWS.
📈 Catalyseurs potentiels à surveiller :
• La croissance du chiffre d’affaires d’AWS et ses marges opérationnelles.
• L’efficacité du commerce de détail et les performances publicitaires.
• Les prévisions de bénéfices à venir.
• La réaction du marché après la publication des résultats.
🔻 Risques : des dépenses d’investissement élevées, la concurrence, la faiblesse de la consommation et une valorisation élevée peuvent limiter le potentiel de hausse.
💡 N’achetez pas simplement parce que l’entreprise est populaire. Vérifiez d’abord les chiffres, le prix et le risque de baisse.
Ajouteriez-vous $AMZN.US
{stock_us}(AMZN.US)
à votre liste de suivi avant la prochaine publication de ses résultats ?
#AMZNB #amazon #cloudcomputing #GrowthStocks #BinanceSquare
📦 AMAZON : la croissance du cloud peut-elle entraîner le prochain grand mouvement ?
Amazon permet de s’exposer au commerce en ligne, à la publicité et au cloud grâce à AWS.
📈 Catalyseurs potentiels à surveiller :
• La croissance du chiffre d’affaires d’AWS et ses marges opérationnelles.
• L’efficacité du commerce de détail et les performances publicitaires.
• Les prévisions de bénéfices à venir.
• La réaction du marché après la publication des résultats.
🔻 Risques : des dépenses d’investissement élevées, la concurrence, la faiblesse de la consommation et une valorisation élevée peuvent limiter le potentiel de hausse.
💡 N’achetez pas simplement parce que l’entreprise est populaire. Vérifiez d’abord les chiffres, le prix et le risque de baisse.
Ajouteriez-vous $AMZN.US
à votre liste de suivi avant la prochaine publication de ses résultats ?
#AMZNB #amazon #cloudcomputing #GrowthStocks #BinanceSquare
AMZN+0,34%
AMZNUS-1,50%
1
95
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceRestoresWithdrawalsForMultipleNetworksAndAssets
687 vues
36 mentions
2
#BinanceRestoresWithdrawalsForEthereumNetwork&BNBSmartChain
3,728 vues
67 mentions
3
#BinanceUpdatesProofofReservesAddresses
22,094 vues
536 mentions
4
#BinanceToResumePhaseOneOfWithdrawals
51,518 vues
828 mentions
5
#BinanceHadAlreadyCovered$6BofHackLoss
3,359 vues
87 mentions
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
26,129 vues
98 mentions
7
#BinanceSAFUFundTransferCompleted7499BTC
122,212 vues
1,707 mentions
8
#CZDismissesClaimsBinanceHackWasPredicted
17,076 vues
342 mentions
9
#BinanceRecovery90% of stolen assets
258,040 vues
252 mentions
10
#YiHe:ProofOfReserves:10TokensAt100%Backing
235,134 vues
1,398 mentions