

#micronsharesrise10
micronsharesrise10
1,071 vues
9 mentions
Populaire
Récents

·
--
Haussier
Partiellement vrai
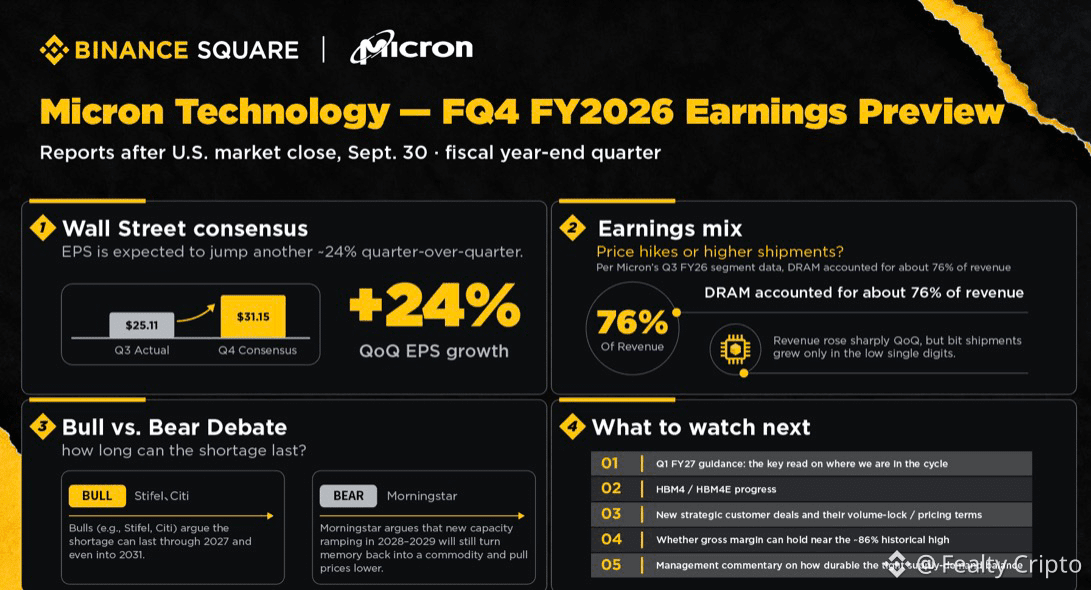
Tout le monde va regarder le résultat de Micron demain.
Mais je pense que le chiffre le plus important N’EST PAS le chiffre d’affaires.
C’est la marge.
Le propre plan $MUB a projeté environ :
50 milliards de dollars de chiffre d’affaires
≈86% de marge brute
≈31 dollars de bénéfice par action
C’est choquant pour une entreprise qui, pendant longtemps, a été traitée comme un fabricant « cyclique » de mémoire.
Et voici pourquoi :
L’IA n’a pas seulement besoin de GPU.
Elle a besoin de BEAUCOUP de mémoire.
La HBM est devenue une pièce essentielle pour alimenter les puces d’IA en données assez rapidement.
C’est pour cela que, pour moi, le résultat de demain va répondre à une question plus grande que :
« Micron a dépassé ou non le consensus ? »
La question, c’est :
ce supercycle de la mémoire arrive-t-il vraiment à continuer ?
Si Micron livre une marge proche ou au-dessus des 86% et montre encore une forte demande pour la HBM, la thèse selon laquelle l’IA modifie structurellement le marché de la mémoire prend davantage de poids.
Mais il existe un risque que je n’ignorerais pas :
$MUB a déjà beaucoup augmenté, et les attentes sont aussi énormes.
Quand tout le monde s’attend à un résultat exceptionnel, parfois « exceptionnel » ne suffit plus.
Je veux surtout voir :
la marge
les perspectives
la demande en HBM
et le montant que l’entreprise prévoit d’investir pour augmenter la capacité.
Parce qu’un résultat solide raconte le passé.
Les perspectives racontent ce que l’entreprise voit devant elle.
$MUB #EarningsSeason #AIStocks #MicronSharesRise10
Et pour vous, le supercycle de la mémoire ne fait que commencer… ou le marché a déjà mis trop d’attentes dans le prix ?
{spot}(MUBUSDT)
Tout le monde va regarder le résultat de Micron demain.
Mais je pense que le chiffre le plus important N’EST PAS le chiffre d’affaires.
C’est la marge.
Le propre plan $MUB a projeté environ :
50 milliards de dollars de chiffre d’affaires
≈86% de marge brute
≈31 dollars de bénéfice par action
C’est choquant pour une entreprise qui, pendant longtemps, a été traitée comme un fabricant « cyclique » de mémoire.
Et voici pourquoi :
L’IA n’a pas seulement besoin de GPU.
Elle a besoin de BEAUCOUP de mémoire.
La HBM est devenue une pièce essentielle pour alimenter les puces d’IA en données assez rapidement.
C’est pour cela que, pour moi, le résultat de demain va répondre à une question plus grande que :
« Micron a dépassé ou non le consensus ? »
La question, c’est :
ce supercycle de la mémoire arrive-t-il vraiment à continuer ?
Si Micron livre une marge proche ou au-dessus des 86% et montre encore une forte demande pour la HBM, la thèse selon laquelle l’IA modifie structurellement le marché de la mémoire prend davantage de poids.
Mais il existe un risque que je n’ignorerais pas :
$MUB a déjà beaucoup augmenté, et les attentes sont aussi énormes.
Quand tout le monde s’attend à un résultat exceptionnel, parfois « exceptionnel » ne suffit plus.
Je veux surtout voir :
la marge
les perspectives
la demande en HBM
et le montant que l’entreprise prévoit d’investir pour augmenter la capacité.
Parce qu’un résultat solide raconte le passé.
Les perspectives racontent ce que l’entreprise voit devant elle.
$MUB #EarningsSeason #AIStocks #MicronSharesRise10
Et pour vous, le supercycle de la mémoire ne fait que commencer… ou le marché a déjà mis trop d’attentes dans le prix ?
3
2.3k
Article
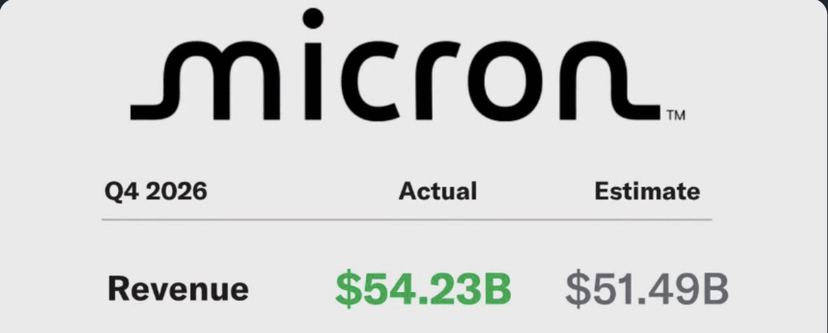
🔥 MICRON LIVRE UNE FORTE MISE À JOUR DU MARCHÉ !📊 Micron a dépassé le consensus sur chaque ligne publiée au T4 et a orienté le chiffre d’affaires du T1 vers 60 à 63 Md$, bien au-dessus des 56,77 Md$ attendus.
💰 Indications du point médian : 61,5 Md$
📈 Cela implique environ 13 % de croissance séquentielle par rapport à 54,23 Md$.
L’histoire la plus importante, ce sont les perspectives — suggérant que Micron s’attend à ce que les prix de la mémoire et la demande restent solides au cours du trimestre en cours.
👀 Les investisseurs suivront de près la conférence sur les résultats pour obtenir des mises à jour concernant les prix, la demande et la capacité.
🔥 MICRON LIVRE UNE FORTE MISE À JOUR DU MARCHÉ !
📊 Micron a dépassé le consensus sur chaque ligne publiée au T4 et a orienté le chiffre d’affaires du T1 vers 60 à 63 Md$, bien au-dessus des 56,77 Md$ attendus.
💰 Indications du point médian : 61,5 Md$
📈 Cela implique environ 13 % de croissance séquentielle par rapport à 54,23 Md$.
L’histoire la plus importante, ce sont les perspectives — suggérant que Micron s’attend à ce que les prix de la mémoire et la demande restent solides au cours du trimestre en cours.
👀 Les investisseurs suivront de près la conférence sur les résultats pour obtenir des mises à jour concernant les prix, la demande et la capacité.
49
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#US10YearYieldNears5.3%
2,576 vues
98 mentions
2
#BitcoinETFsTake$6.34BillionInQ3
234 vues
14 mentions
3
#KoreaProposesTokenizingStocksAndBonds
24,454 vues
361 mentions
4
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
92,764 vues
1,071 mentions
5
#MicronBeatsEarningsLiftsGuidance
52,764 vues
817 mentions
6
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
36,745 vues
668 mentions
7
#BitcoinClears$85200
40,727 vues
368 mentions
8
#AltcoinSeasonIndexHoldsAbove60For5Days
190,897 vues
2,276 mentions
9
#USADPAdds90000JobsInSeptember
90,923 vues
1,295 mentions
10
#USCorePCEEasesTo3%InAugust
64,312 vues
834 mentions