
Wanli一本万莉168
4k Publications
Wanli一本万莉168
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
最早广场直播建设者,加密圈学习者,活到老学到老,现布局Web3新赛道。北京时间每天15:00直播,欢迎来直播间一起探讨:共建广场、共建社区。喜欢的可加我币安聊天室:wanli168

Détenteur pour BNB
Trade régulièrement
2.9 an(s)
654 Suivis
88.6K+ Abonnés
90.8K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
PINNED
·
--
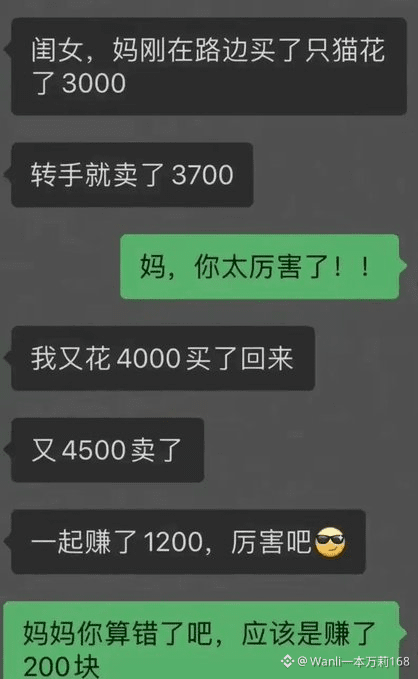
Combien la mère de cet internaute a-t-elle gagné au juste ?
Combien la mère de cet internaute a-t-elle gagné au juste ?
152
91
228.1k
PINNED
·
--
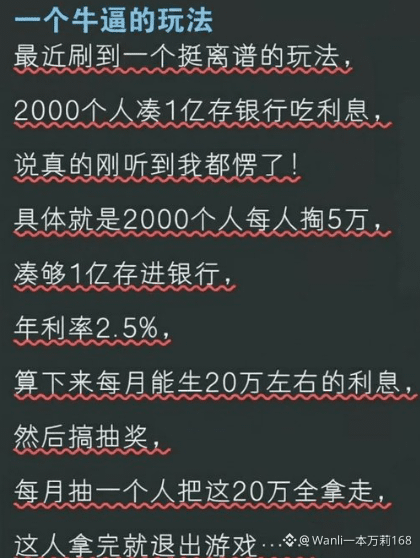
C’est vraiment génial !
Quel génie a imaginé cette façon de jouer ?
C’est vraiment génial !
Quel génie a imaginé cette façon de jouer ?
Quel génie a imaginé cette façon de jouer ?
101
3
128
269.6k
·
--
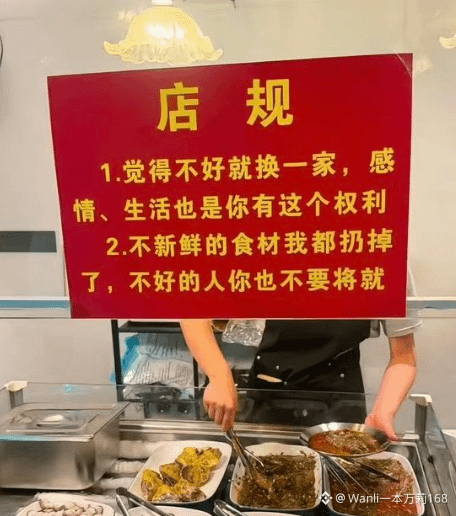
L’un n’est pas avide d’argent, l’autre n’est pas porté sur le sexe
L’un n’est pas avide d’argent, l’autre n’est pas porté sur le sexe
4
2
2k
·
--
Le véritable facteur baissier, ce n’est pas un gros acteur, c’est le dollar. Il vient de repasser au-dessus de sa moyenne mobile sur 200 semaines.
La chute de cette fois fait beaucoup parler dans le milieu. Certains disent qu’elle est due aux ventes massives d’une plateforme, d’autres à une entreprise qui vend ses cryptos. Pour être honnête, tout ça, ce sont des détonateurs, pas la charge explosive.
La charge explosive, c’est la macroéconomie.
La semaine dernière, l’indice du dollar a clôturé à 103,41. Sa moyenne mobile sur 200 semaines se situe à 102,11. C’est la première fois depuis avril 2025 qu’il clôture clairement au-dessus de cette ligne en données hebdomadaires. Il a gagné 1,11 % sur la semaine.
Le même jour, le BTC est passé sous sa propre moyenne mobile sur 200 semaines. L’un franchit la ligne vers le haut, l’autre vers le bas. Cette configuration s’est déjà produite une fois, fin 2021. Les anciens savent ce qui s’est passé ensuite.
Pourquoi ? L’IPC d’octobre a été plus élevé que prévu. L’inflation annuelle des prix à la production a atteint 6,5 %, son niveau le plus élevé depuis novembre 2022. Le rendement des bons du Trésor à deux ans a bondi de 35 points de base en une semaine, sa plus forte hausse depuis plus de deux ans. Celui à dix ans a clôturé à 5,15 %. À présent, le marché a pratiquement entièrement intégré une hausse des taux en décembre.
Attention : une hausse des taux, pas une baisse. Dès que ces anticipations changent, les actifs risqués du monde entier doivent être réévalués. Le BTC n’est pas une valeur refuge. C’est désormais un actif risqué à bêta élevé. Quand le dollar se renforce, il a du mal à respirer.
Alors, arrêtez de scruter les chandeliers tous les jours pour trouver un coupable. Gardez deux choses à l’œil : l’indice du dollar et la réunion de décembre sur les taux.
Tant que le dollar ne se retourne pas et que les conditions de liquidité ne s’assouplissent pas, les rebonds ne sont que des reprises, pas des retournements de tendance. Je l’ai dit maintes fois cette année, et j’ai eu de plus en plus raison à chaque fois.
Que faire maintenant ? Réduisez vos positions à un niveau qui vous permette de dormir tranquille. N’utilisez pas l’effet de levier pour essayer de deviner le creux. Le véritable creux ne se devine pas : c’est la macroéconomie qui le façonne.
Je sais que ce n’est pas très stimulant à entendre. Mais ceux qui survivent longtemps sur les marchés ne gagnent pas d’argent en cherchant des sensations fortes.
Le véritable facteur baissier, ce n’est pas un gros acteur, c’est le dollar. Il vient de repasser au-dessus de sa moyenne mobile sur 200 semaines.
La chute de cette fois fait beaucoup parler dans le milieu. Certains disent qu’elle est due aux ventes massives d’une plateforme, d’autres à une entreprise qui vend ses cryptos. Pour être honnête, tout ça, ce sont des détonateurs, pas la charge explosive.
La charge explosive, c’est la macroéconomie.
La semaine dernière, l’indice du dollar a clôturé à 103,41. Sa moyenne mobile sur 200 semaines se situe à 102,11. C’est la première fois depuis avril 2025 qu’il clôture clairement au-dessus de cette ligne en données hebdomadaires. Il a gagné 1,11 % sur la semaine.
Le même jour, le BTC est passé sous sa propre moyenne mobile sur 200 semaines. L’un franchit la ligne vers le haut, l’autre vers le bas. Cette configuration s’est déjà produite une fois, fin 2021. Les anciens savent ce qui s’est passé ensuite.
Pourquoi ? L’IPC d’octobre a été plus élevé que prévu. L’inflation annuelle des prix à la production a atteint 6,5 %, son niveau le plus élevé depuis novembre 2022. Le rendement des bons du Trésor à deux ans a bondi de 35 points de base en une semaine, sa plus forte hausse depuis plus de deux ans. Celui à dix ans a clôturé à 5,15 %. À présent, le marché a pratiquement entièrement intégré une hausse des taux en décembre.
Attention : une hausse des taux, pas une baisse. Dès que ces anticipations changent, les actifs risqués du monde entier doivent être réévalués. Le BTC n’est pas une valeur refuge. C’est désormais un actif risqué à bêta élevé. Quand le dollar se renforce, il a du mal à respirer.
Alors, arrêtez de scruter les chandeliers tous les jours pour trouver un coupable. Gardez deux choses à l’œil : l’indice du dollar et la réunion de décembre sur les taux.
Tant que le dollar ne se retourne pas et que les conditions de liquidité ne s’assouplissent pas, les rebonds ne sont que des reprises, pas des retournements de tendance. Je l’ai dit maintes fois cette année, et j’ai eu de plus en plus raison à chaque fois.
Que faire maintenant ? Réduisez vos positions à un niveau qui vous permette de dormir tranquille. N’utilisez pas l’effet de levier pour essayer de deviner le creux. Le véritable creux ne se devine pas : c’est la macroéconomie qui le façonne.
Je sais que ce n’est pas très stimulant à entendre. Mais ceux qui survivent longtemps sur les marchés ne gagnent pas d’argent en cherchant des sensations fortes.
La chute de cette fois fait beaucoup parler dans le milieu. Certains disent qu’elle est due aux ventes massives d’une plateforme, d’autres à une entreprise qui vend ses cryptos. Pour être honnête, tout ça, ce sont des détonateurs, pas la charge explosive.
La charge explosive, c’est la macroéconomie.
La semaine dernière, l’indice du dollar a clôturé à 103,41. Sa moyenne mobile sur 200 semaines se situe à 102,11. C’est la première fois depuis avril 2025 qu’il clôture clairement au-dessus de cette ligne en données hebdomadaires. Il a gagné 1,11 % sur la semaine.
Le même jour, le BTC est passé sous sa propre moyenne mobile sur 200 semaines. L’un franchit la ligne vers le haut, l’autre vers le bas. Cette configuration s’est déjà produite une fois, fin 2021. Les anciens savent ce qui s’est passé ensuite.
Pourquoi ? L’IPC d’octobre a été plus élevé que prévu. L’inflation annuelle des prix à la production a atteint 6,5 %, son niveau le plus élevé depuis novembre 2022. Le rendement des bons du Trésor à deux ans a bondi de 35 points de base en une semaine, sa plus forte hausse depuis plus de deux ans. Celui à dix ans a clôturé à 5,15 %. À présent, le marché a pratiquement entièrement intégré une hausse des taux en décembre.
Attention : une hausse des taux, pas une baisse. Dès que ces anticipations changent, les actifs risqués du monde entier doivent être réévalués. Le BTC n’est pas une valeur refuge. C’est désormais un actif risqué à bêta élevé. Quand le dollar se renforce, il a du mal à respirer.
Alors, arrêtez de scruter les chandeliers tous les jours pour trouver un coupable. Gardez deux choses à l’œil : l’indice du dollar et la réunion de décembre sur les taux.
Tant que le dollar ne se retourne pas et que les conditions de liquidité ne s’assouplissent pas, les rebonds ne sont que des reprises, pas des retournements de tendance. Je l’ai dit maintes fois cette année, et j’ai eu de plus en plus raison à chaque fois.
Que faire maintenant ? Réduisez vos positions à un niveau qui vous permette de dormir tranquille. N’utilisez pas l’effet de levier pour essayer de deviner le creux. Le véritable creux ne se devine pas : c’est la macroéconomie qui le façonne.
Je sais que ce n’est pas très stimulant à entendre. Mais ceux qui survivent longtemps sur les marchés ne gagnent pas d’argent en cherchant des sensations fortes.
BTC-0,74%
IEFETF+0,08%
2
526
·
--
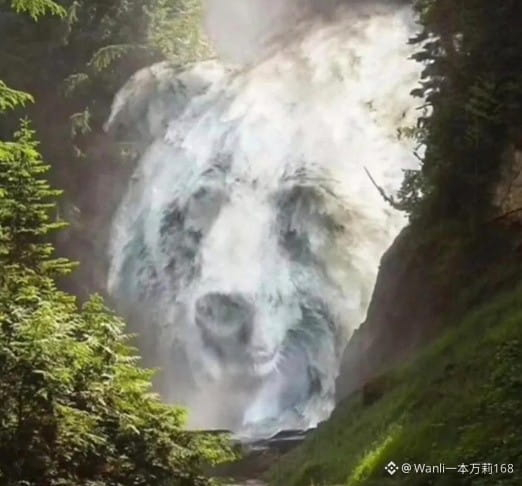
Ceux qui voient un cheval sont du type cerveau gauche
Ceux qui voient un oiseau sont du type cerveau droit
Ceux qui voient un cheval sont du type cerveau gauche
Ceux qui voient un oiseau sont du type cerveau droit
Ceux qui voient un oiseau sont du type cerveau droit
20
7
7.1k
·
--
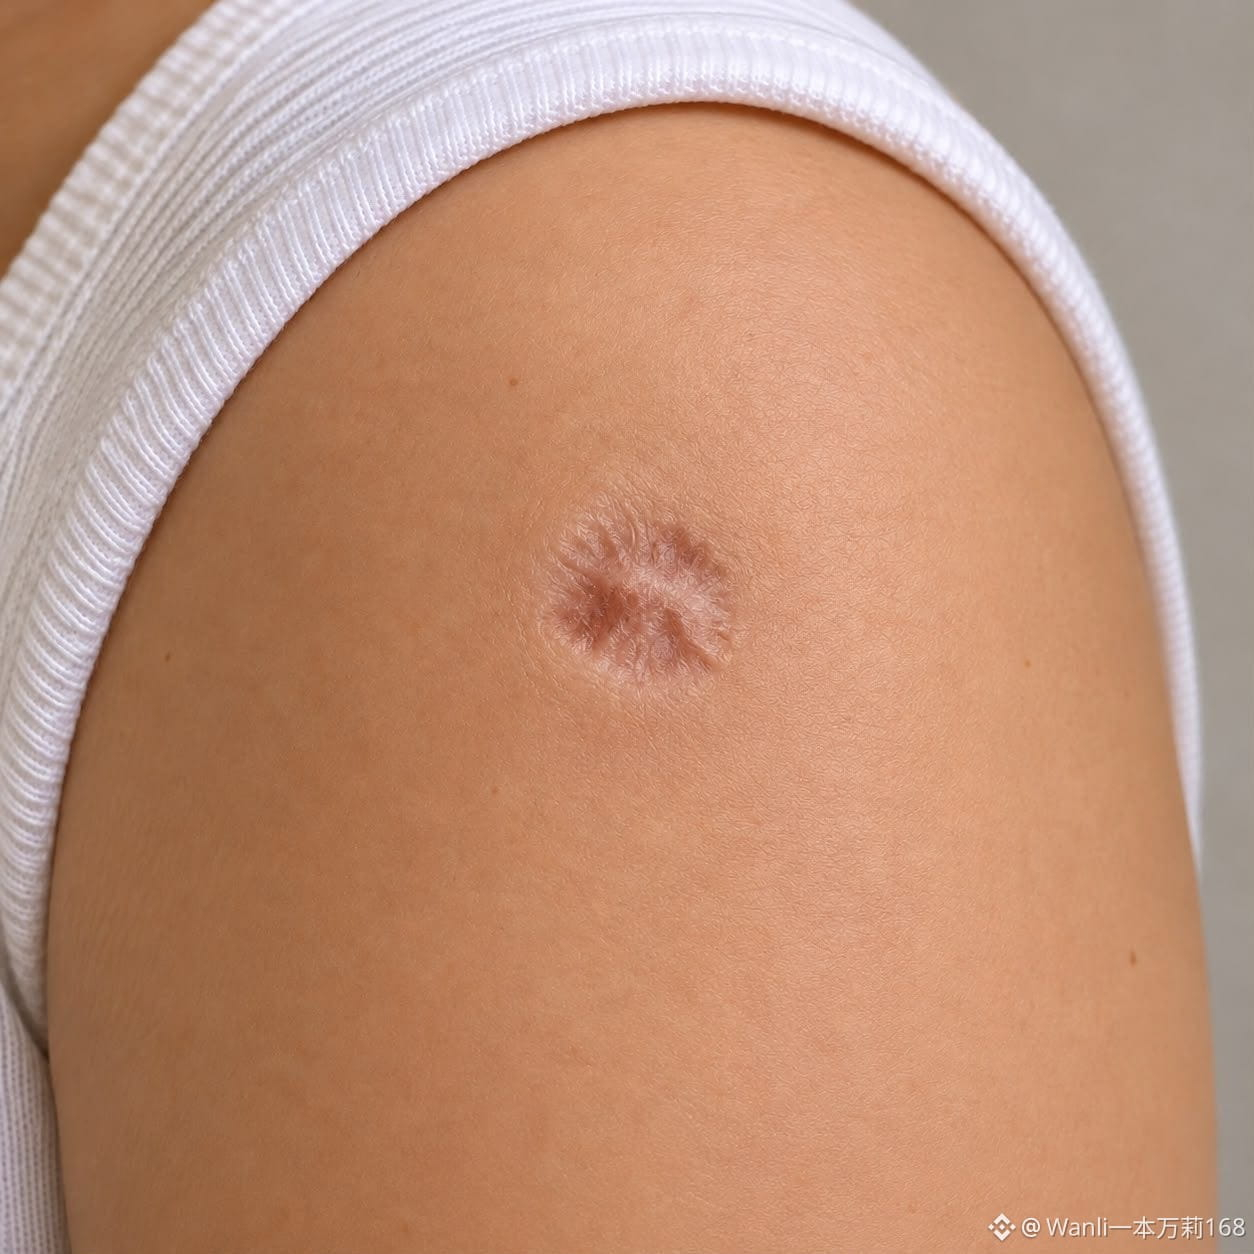
Je me demande pourquoi tant de personnes ont exactement la même marque circulaire sur le bras. Quelqu’un sait pourquoi ???
Je me demande pourquoi tant de personnes ont exactement la même marque circulaire sur le bras. Quelqu’un sait pourquoi ???
96
45
72k
·
--
Prouver sa bonne foi sans dévoiler sa liste de clients : c’est possible
Le plus délicat, pour une institution qui se lance, c’est de vouloir prouver sa bonne foi sans pour autant remettre sa liste de clients. Aujourd’hui, il y a essentiellement deux façons de procéder : soit transmettre les adresses et l’historique des transactions à une société d’analyse on-chain pour qu’elle les évalue — autrement dit, dévoiler son jeu à un tiers —, soit créer une liste blanche de Merkle, qui permet seulement de prouver qu’une adresse appartient à un ensemble, mais pas que l’ensemble lui-même est irréprochable. J’ai essayé une troisième approche, via la voie des données privées de SXT : placer la liste interne et la liste publique des adresses soumises à restrictions dans la même table, puis faire renvoyer à la requête une valeur booléenne accompagnée d’une preuve. À l’extérieur, on ne révèle que le résultat, sans divulguer la moindre entrée. Les possibilités de cette approche sont bien plus vastes que la plupart des gens ne le pensent : on peut ainsi prouver les réserves, effectuer des vérifications liées aux sanctions, voire déterminer si les actifs d’un client dépassent un certain seuil. Dans tous les cas, on ne révèle qu’une réponse par oui ou par non. En pratique, la vraie difficulté technique, c’est l’actualité des données. Les listes changent tous les jours, et les preuves doivent être régénérées en conséquence ; sinon, vous prouvez que vous étiez irréprochable la semaine dernière. J’ai fait cette erreur une fois : j’ai utilisé une ancienne preuve pour vérifier une nouvelle liste, et le contrat m’a dit que tout était en ordre. J’en ai eu froid dans le dos. Depuis, j’ai appris à inclure le hachage de la version des données dans la preuve ; si la version ne correspond pas, la vérification échoue immédiatement. Le véritable obstacle n’est pas la cryptographie, mais la liste elle-même. Qui la gère, à quelle fréquence elle est mise à jour, si l’historique des modifications peut être audité : ce sont des questions opérationnelles, et tout le reste ne sert à rien si elles sont mal traitées. En outre, la reconnaissance juridique des preuves cryptographiques reste une zone grise, et les responsables de la conformité préfèrent toujours consulter un rapport portant un tampon officiel. Par rapport à la preuve de réserves de Chainlink, cette solution est plus flexible : elle permet d’exécuter n’importe quelle requête SQL, et pas seulement d’additionner des soldes. En contrepartie, il faut assumer soi-même tout le travail d’ingénierie nécessaire aux preuves. À mon avis, cette approche sera d’abord adoptée par les acteurs de la RWA et les dépositaires, car ce qui leur manque le plus, c’est précisément ce moyen de prouver leur conformité sans rien divulguer. Pour aller vraiment loin, il faudra aussi combiner les preuves à divulgation nulle de connaissance sur les plages de valeurs et les preuves agrégées. On pourrait, par exemple, prouver à la fois que l’exposition totale est inférieure à une limite et qu’aucune contrepartie unique ne dépasse son plafond. Il n’existe pas encore d’outil prêt à l’emploi pour ce genre de cas : il faut assembler soi-même les pièces. Une fois cette couche bien rodée, le discours commercial des institutions changera : au lieu de dire « notre gestion des risques est très stricte », elles diront « vous pouvez le vérifier vous-même ». #sxt $SXT @SpaceandTimeDB
Prouver sa bonne foi sans dévoiler sa liste de clients : c’est possible
Le plus délicat, pour une institution qui se lance, c’est de vouloir prouver sa bonne foi sans pour autant remettre sa liste de clients. Aujourd’hui, il y a essentiellement deux façons de procéder : soit transmettre les adresses et l’historique des transactions à une société d’analyse on-chain pour qu’elle les évalue — autrement dit, dévoiler son jeu à un tiers —, soit créer une liste blanche de Merkle, qui permet seulement de prouver qu’une adresse appartient à un ensemble, mais pas que l’ensemble lui-même est irréprochable. J’ai essayé une troisième approche, via la voie des données privées de SXT : placer la liste interne et la liste publique des adresses soumises à restrictions dans la même table, puis faire renvoyer à la requête une valeur booléenne accompagnée d’une preuve. À l’extérieur, on ne révèle que le résultat, sans divulguer la moindre entrée. Les possibilités de cette approche sont bien plus vastes que la plupart des gens ne le pensent : on peut ainsi prouver les réserves, effectuer des vérifications liées aux sanctions, voire déterminer si les actifs d’un client dépassent un certain seuil. Dans tous les cas, on ne révèle qu’une réponse par oui ou par non. En pratique, la vraie difficulté technique, c’est l’actualité des données. Les listes changent tous les jours, et les preuves doivent être régénérées en conséquence ; sinon, vous prouvez que vous étiez irréprochable la semaine dernière. J’ai fait cette erreur une fois : j’ai utilisé une ancienne preuve pour vérifier une nouvelle liste, et le contrat m’a dit que tout était en ordre. J’en ai eu froid dans le dos. Depuis, j’ai appris à inclure le hachage de la version des données dans la preuve ; si la version ne correspond pas, la vérification échoue immédiatement. Le véritable obstacle n’est pas la cryptographie, mais la liste elle-même. Qui la gère, à quelle fréquence elle est mise à jour, si l’historique des modifications peut être audité : ce sont des questions opérationnelles, et tout le reste ne sert à rien si elles sont mal traitées. En outre, la reconnaissance juridique des preuves cryptographiques reste une zone grise, et les responsables de la conformité préfèrent toujours consulter un rapport portant un tampon officiel. Par rapport à la preuve de réserves de Chainlink, cette solution est plus flexible : elle permet d’exécuter n’importe quelle requête SQL, et pas seulement d’additionner des soldes. En contrepartie, il faut assumer soi-même tout le travail d’ingénierie nécessaire aux preuves. À mon avis, cette approche sera d’abord adoptée par les acteurs de la RWA et les dépositaires, car ce qui leur manque le plus, c’est précisément ce moyen de prouver leur conformité sans rien divulguer. Pour aller vraiment loin, il faudra aussi combiner les preuves à divulgation nulle de connaissance sur les plages de valeurs et les preuves agrégées. On pourrait, par exemple, prouver à la fois que l’exposition totale est inférieure à une limite et qu’aucune contrepartie unique ne dépasse son plafond. Il n’existe pas encore d’outil prêt à l’emploi pour ce genre de cas : il faut assembler soi-même les pièces. Une fois cette couche bien rodée, le discours commercial des institutions changera : au lieu de dire « notre gestion des risques est très stricte », elles diront « vous pouvez le vérifier vous-même ». #sxt $SXT @SpaceandTime
Le plus délicat, pour une institution qui se lance, c’est de vouloir prouver sa bonne foi sans pour autant remettre sa liste de clients. Aujourd’hui, il y a essentiellement deux façons de procéder : soit transmettre les adresses et l’historique des transactions à une société d’analyse on-chain pour qu’elle les évalue — autrement dit, dévoiler son jeu à un tiers —, soit créer une liste blanche de Merkle, qui permet seulement de prouver qu’une adresse appartient à un ensemble, mais pas que l’ensemble lui-même est irréprochable. J’ai essayé une troisième approche, via la voie des données privées de SXT : placer la liste interne et la liste publique des adresses soumises à restrictions dans la même table, puis faire renvoyer à la requête une valeur booléenne accompagnée d’une preuve. À l’extérieur, on ne révèle que le résultat, sans divulguer la moindre entrée. Les possibilités de cette approche sont bien plus vastes que la plupart des gens ne le pensent : on peut ainsi prouver les réserves, effectuer des vérifications liées aux sanctions, voire déterminer si les actifs d’un client dépassent un certain seuil. Dans tous les cas, on ne révèle qu’une réponse par oui ou par non. En pratique, la vraie difficulté technique, c’est l’actualité des données. Les listes changent tous les jours, et les preuves doivent être régénérées en conséquence ; sinon, vous prouvez que vous étiez irréprochable la semaine dernière. J’ai fait cette erreur une fois : j’ai utilisé une ancienne preuve pour vérifier une nouvelle liste, et le contrat m’a dit que tout était en ordre. J’en ai eu froid dans le dos. Depuis, j’ai appris à inclure le hachage de la version des données dans la preuve ; si la version ne correspond pas, la vérification échoue immédiatement. Le véritable obstacle n’est pas la cryptographie, mais la liste elle-même. Qui la gère, à quelle fréquence elle est mise à jour, si l’historique des modifications peut être audité : ce sont des questions opérationnelles, et tout le reste ne sert à rien si elles sont mal traitées. En outre, la reconnaissance juridique des preuves cryptographiques reste une zone grise, et les responsables de la conformité préfèrent toujours consulter un rapport portant un tampon officiel. Par rapport à la preuve de réserves de Chainlink, cette solution est plus flexible : elle permet d’exécuter n’importe quelle requête SQL, et pas seulement d’additionner des soldes. En contrepartie, il faut assumer soi-même tout le travail d’ingénierie nécessaire aux preuves. À mon avis, cette approche sera d’abord adoptée par les acteurs de la RWA et les dépositaires, car ce qui leur manque le plus, c’est précisément ce moyen de prouver leur conformité sans rien divulguer. Pour aller vraiment loin, il faudra aussi combiner les preuves à divulgation nulle de connaissance sur les plages de valeurs et les preuves agrégées. On pourrait, par exemple, prouver à la fois que l’exposition totale est inférieure à une limite et qu’aucune contrepartie unique ne dépasse son plafond. Il n’existe pas encore d’outil prêt à l’emploi pour ce genre de cas : il faut assembler soi-même les pièces. Une fois cette couche bien rodée, le discours commercial des institutions changera : au lieu de dire « notre gestion des risques est très stricte », elles diront « vous pouvez le vérifier vous-même ». #sxt $SXT @SpaceandTime
1
31
31.4k
·
--
L’ETH est passé sous les 2 000, mais 910 000 ETH font la queue pour être mis en staking
Ethereum a défendu le seuil des 2 000 pendant longtemps. Aujourd’hui, il l’a cédé.
Cours actuel : 1 989. Par rapport au sommet historique de 4 946, le recul atteint 60 %.
Au même moment, ce qui se passe sur la chaîne est tout à fait à l’opposé.
Le taux de staking a atteint un record historique de 36,3 %. Plus de 41 millions d’ETH sont bloqués dans la Beacon Chain, tandis que 911 938 attendent d’y entrer et 264 211 attendent d’en sortir. Le solde net des entrées est d’environ 650 000 ETH. Au rythme actuel, il faudra plus de dix jours pour traiter la file d’attente.
D’un côté, le cours s’effondre ; de l’autre, certains se précipitent pour bloquer leurs jetons pendant trois ans. Ce n’est pas contradictoire : ceux qui vendent ne sont pas les mêmes que ceux qui bloquent leurs jetons.
Les vendeurs, ce sont les ETF. Au cours des quatre dernières séances, les ETF spot sur l’ETH ont enregistré des sorties nettes de 339 millions de dollars. Les capitaux passifs ne s’intéressent pas aux récits, seulement à la valeur liquidative.
Ceux qui bloquent leurs jetons détiennent des positions à long terme. Un taux de 36,3 % signifie que l’offre en circulation diminue réellement. En outre, la Fondation a déjà proposé de fixer le plafond du taux de staking à 50 % et de cesser l’émission de récompenses au-delà de ce seuil. C’est une mesure défensive pour préserver le rendement du staking.
Autre détail : trois adresses soupçonnées d’être liées à Erik Voorhees ont acheté 23 091 ETH en une journée, pour 47,36 millions de dollars, au prix moyen de 2 051. Elles ont acheté pendant la baisse, pas pendant le rebond.
À mon avis, le problème de l’ETH actuellement n’est pas son récit, mais la liquidité. C’est l’un des actifs risqués les plus sensibles au bêta dans ce cycle. Dès que Nvidia tousse, l’ETH attrape le rhume en premier.
Mais le record du taux de staking mérite d’être retenu. Il ne fera pas monter le cours demain, mais il réduira la pression vendeuse lors de la prochaine hausse.
Deux points à surveiller : l’ETH/BTC parviendra-t-il à repasser au-dessus de 0,029 ? La file d’attente des sorties va-t-elle brusquement s’allonger ?
Si la file des sorties passe de 260 000 à 600 000, là, on pourra parler de panique.
L’ETH est passé sous les 2 000, mais 910 000 ETH font la queue pour être mis en staking
Ethereum a défendu le seuil des 2 000 pendant longtemps. Aujourd’hui, il l’a cédé.
Cours actuel : 1 989. Par rapport au sommet historique de 4 946, le recul atteint 60 %.
Au même moment, ce qui se passe sur la chaîne est tout à fait à l’opposé.
Le taux de staking a atteint un record historique de 36,3 %. Plus de 41 millions d’ETH sont bloqués dans la Beacon Chain, tandis que 911 938 attendent d’y entrer et 264 211 attendent d’en sortir. Le solde net des entrées est d’environ 650 000 ETH. Au rythme actuel, il faudra plus de dix jours pour traiter la file d’attente.
D’un côté, le cours s’effondre ; de l’autre, certains se précipitent pour bloquer leurs jetons pendant trois ans. Ce n’est pas contradictoire : ceux qui vendent ne sont pas les mêmes que ceux qui bloquent leurs jetons.
Les vendeurs, ce sont les ETF. Au cours des quatre dernières séances, les ETF spot sur l’ETH ont enregistré des sorties nettes de 339 millions de dollars. Les capitaux passifs ne s’intéressent pas aux récits, seulement à la valeur liquidative.
Ceux qui bloquent leurs jetons détiennent des positions à long terme. Un taux de 36,3 % signifie que l’offre en circulation diminue réellement. En outre, la Fondation a déjà proposé de fixer le plafond du taux de staking à 50 % et de cesser l’émission de récompenses au-delà de ce seuil. C’est une mesure défensive pour préserver le rendement du staking.
Autre détail : trois adresses soupçonnées d’être liées à Erik Voorhees ont acheté 23 091 ETH en une journée, pour 47,36 millions de dollars, au prix moyen de 2 051. Elles ont acheté pendant la baisse, pas pendant le rebond.
À mon avis, le problème de l’ETH actuellement n’est pas son récit, mais la liquidité. C’est l’un des actifs risqués les plus sensibles au bêta dans ce cycle. Dès que Nvidia tousse, l’ETH attrape le rhume en premier.
Mais le record du taux de staking mérite d’être retenu. Il ne fera pas monter le cours demain, mais il réduira la pression vendeuse lors de la prochaine hausse.
Deux points à surveiller : l’ETH/BTC parviendra-t-il à repasser au-dessus de 0,029 ? La file d’attente des sorties va-t-elle brusquement s’allonger ?
Si la file des sorties passe de 260 000 à 600 000, là, on pourra parler de panique.
Ethereum a défendu le seuil des 2 000 pendant longtemps. Aujourd’hui, il l’a cédé.
Cours actuel : 1 989. Par rapport au sommet historique de 4 946, le recul atteint 60 %.
Au même moment, ce qui se passe sur la chaîne est tout à fait à l’opposé.
Le taux de staking a atteint un record historique de 36,3 %. Plus de 41 millions d’ETH sont bloqués dans la Beacon Chain, tandis que 911 938 attendent d’y entrer et 264 211 attendent d’en sortir. Le solde net des entrées est d’environ 650 000 ETH. Au rythme actuel, il faudra plus de dix jours pour traiter la file d’attente.
D’un côté, le cours s’effondre ; de l’autre, certains se précipitent pour bloquer leurs jetons pendant trois ans. Ce n’est pas contradictoire : ceux qui vendent ne sont pas les mêmes que ceux qui bloquent leurs jetons.
Les vendeurs, ce sont les ETF. Au cours des quatre dernières séances, les ETF spot sur l’ETH ont enregistré des sorties nettes de 339 millions de dollars. Les capitaux passifs ne s’intéressent pas aux récits, seulement à la valeur liquidative.
Ceux qui bloquent leurs jetons détiennent des positions à long terme. Un taux de 36,3 % signifie que l’offre en circulation diminue réellement. En outre, la Fondation a déjà proposé de fixer le plafond du taux de staking à 50 % et de cesser l’émission de récompenses au-delà de ce seuil. C’est une mesure défensive pour préserver le rendement du staking.
Autre détail : trois adresses soupçonnées d’être liées à Erik Voorhees ont acheté 23 091 ETH en une journée, pour 47,36 millions de dollars, au prix moyen de 2 051. Elles ont acheté pendant la baisse, pas pendant le rebond.
À mon avis, le problème de l’ETH actuellement n’est pas son récit, mais la liquidité. C’est l’un des actifs risqués les plus sensibles au bêta dans ce cycle. Dès que Nvidia tousse, l’ETH attrape le rhume en premier.
Mais le record du taux de staking mérite d’être retenu. Il ne fera pas monter le cours demain, mais il réduira la pression vendeuse lors de la prochaine hausse.
Deux points à surveiller : l’ETH/BTC parviendra-t-il à repasser au-dessus de 0,029 ? La file d’attente des sorties va-t-elle brusquement s’allonger ?
Si la file des sorties passe de 260 000 à 600 000, là, on pourra parler de panique.
1
5
16.8k
·
--
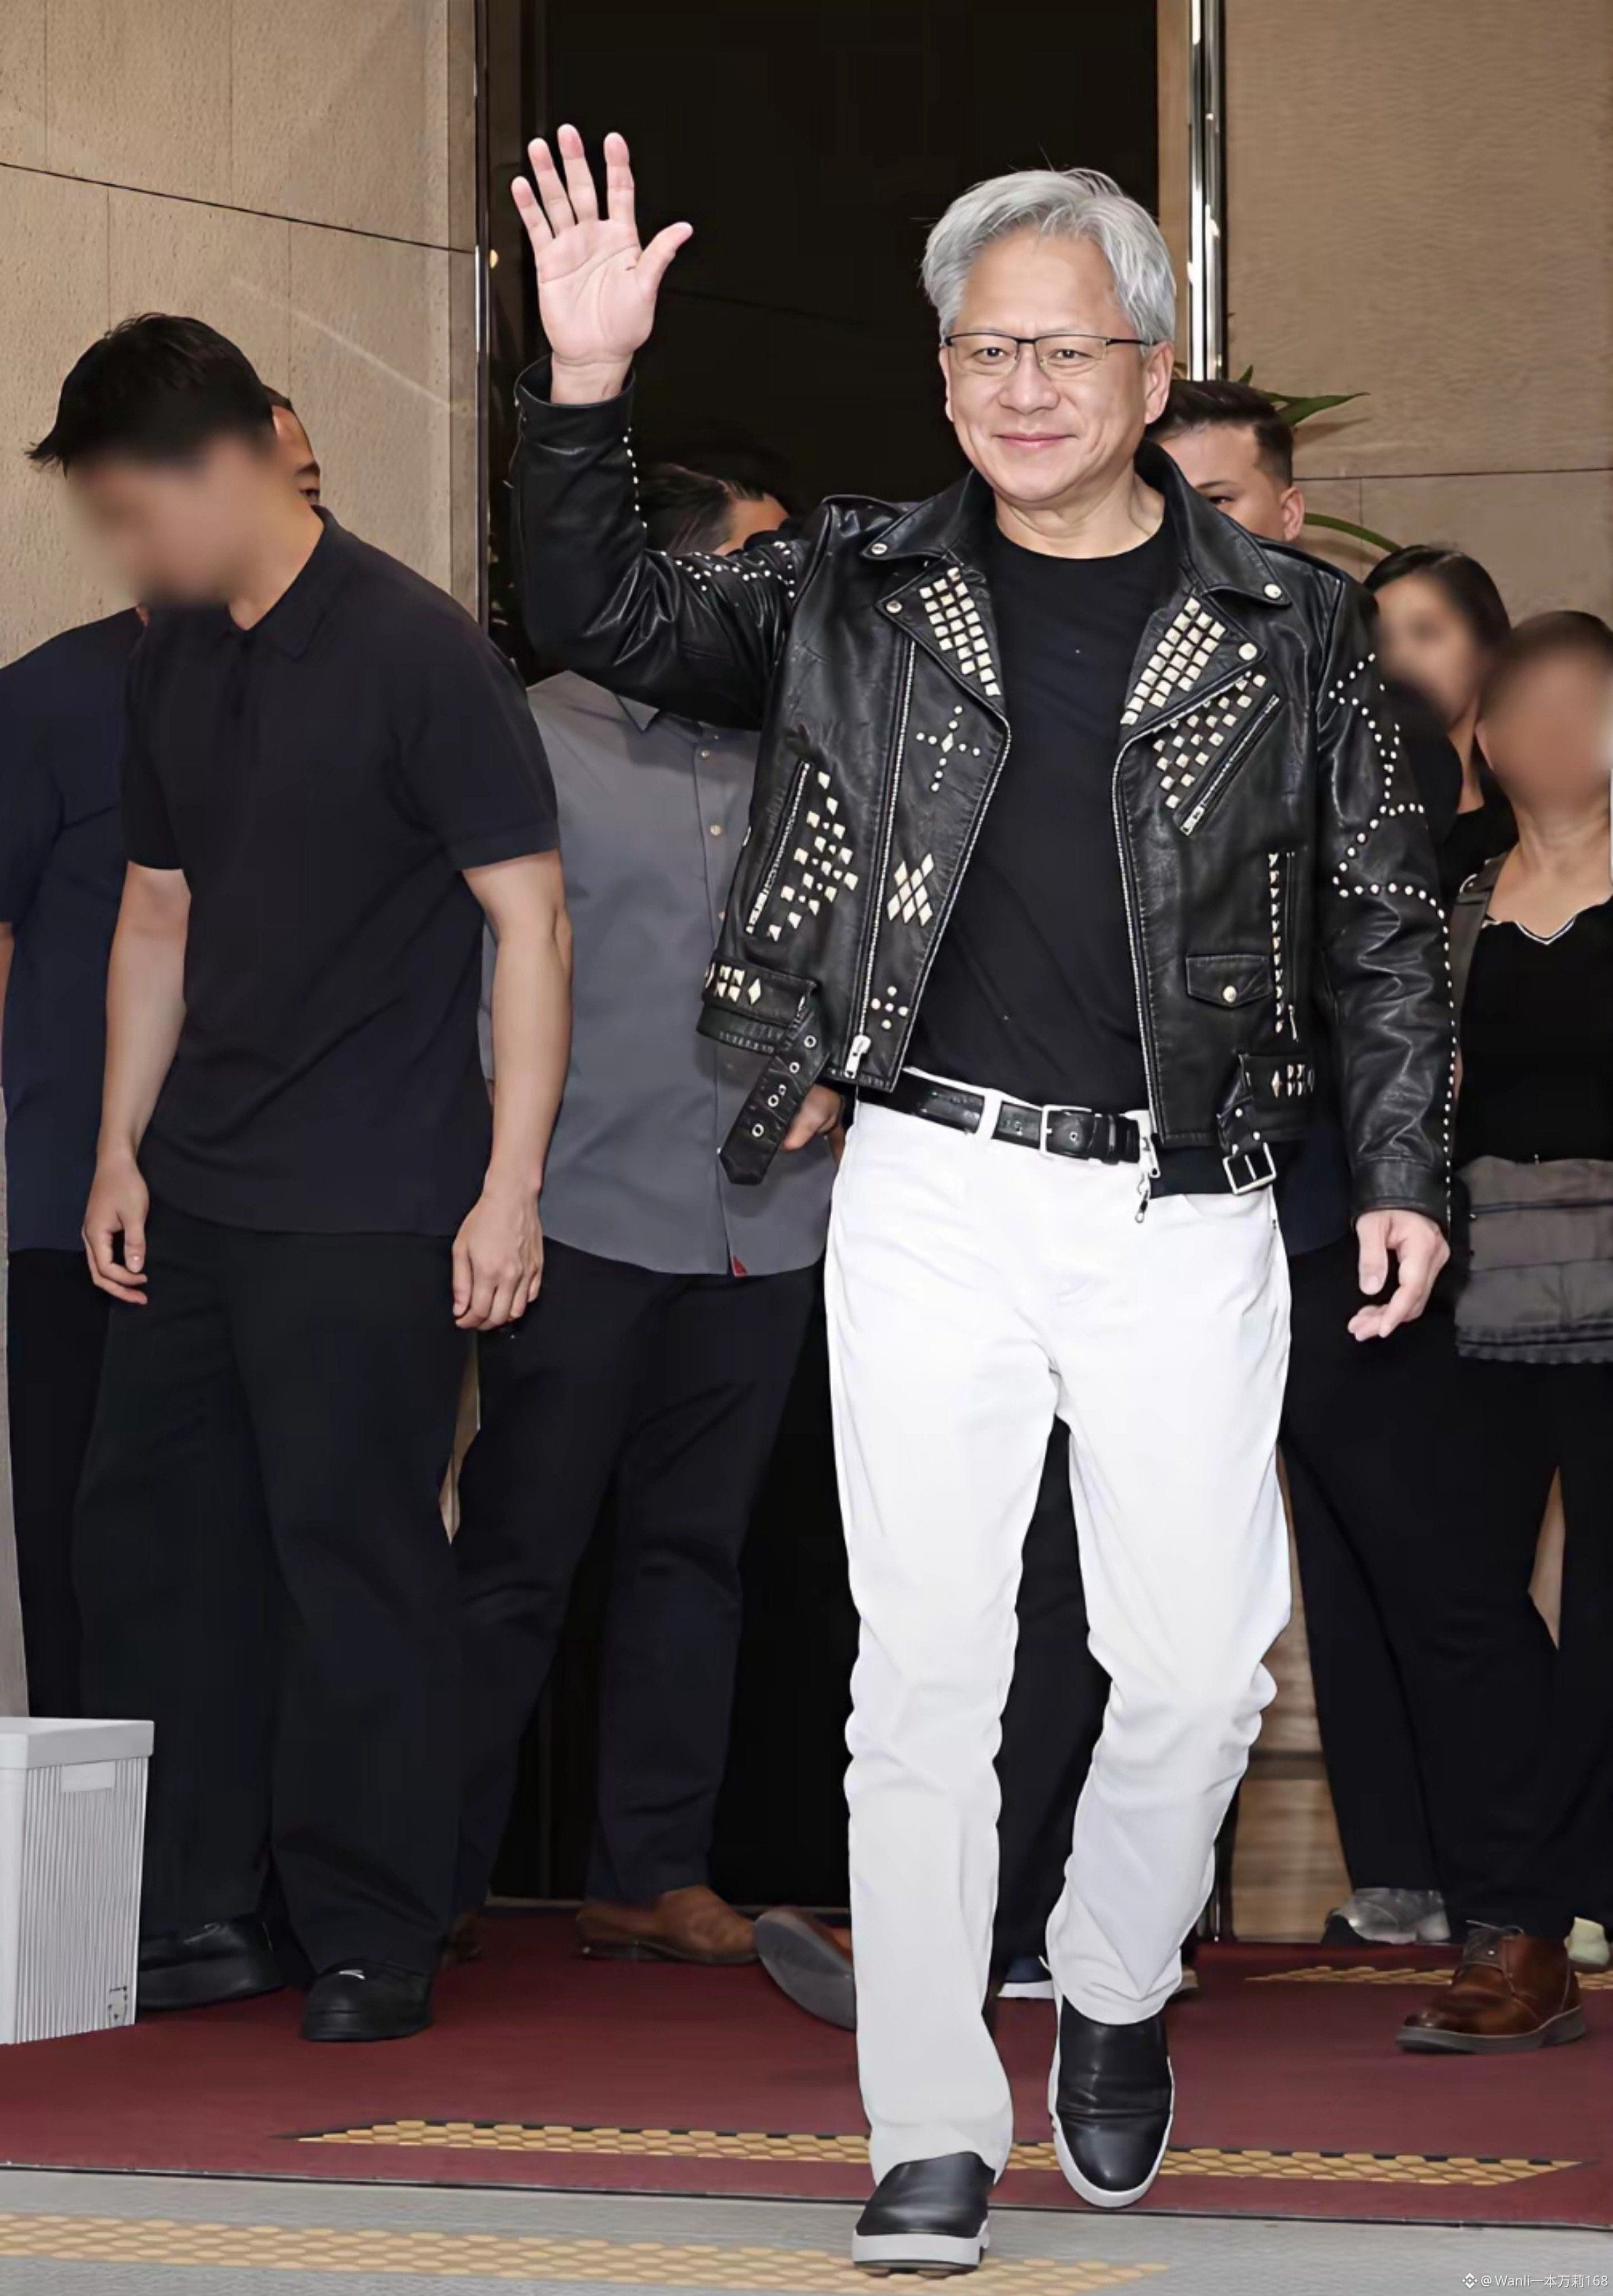
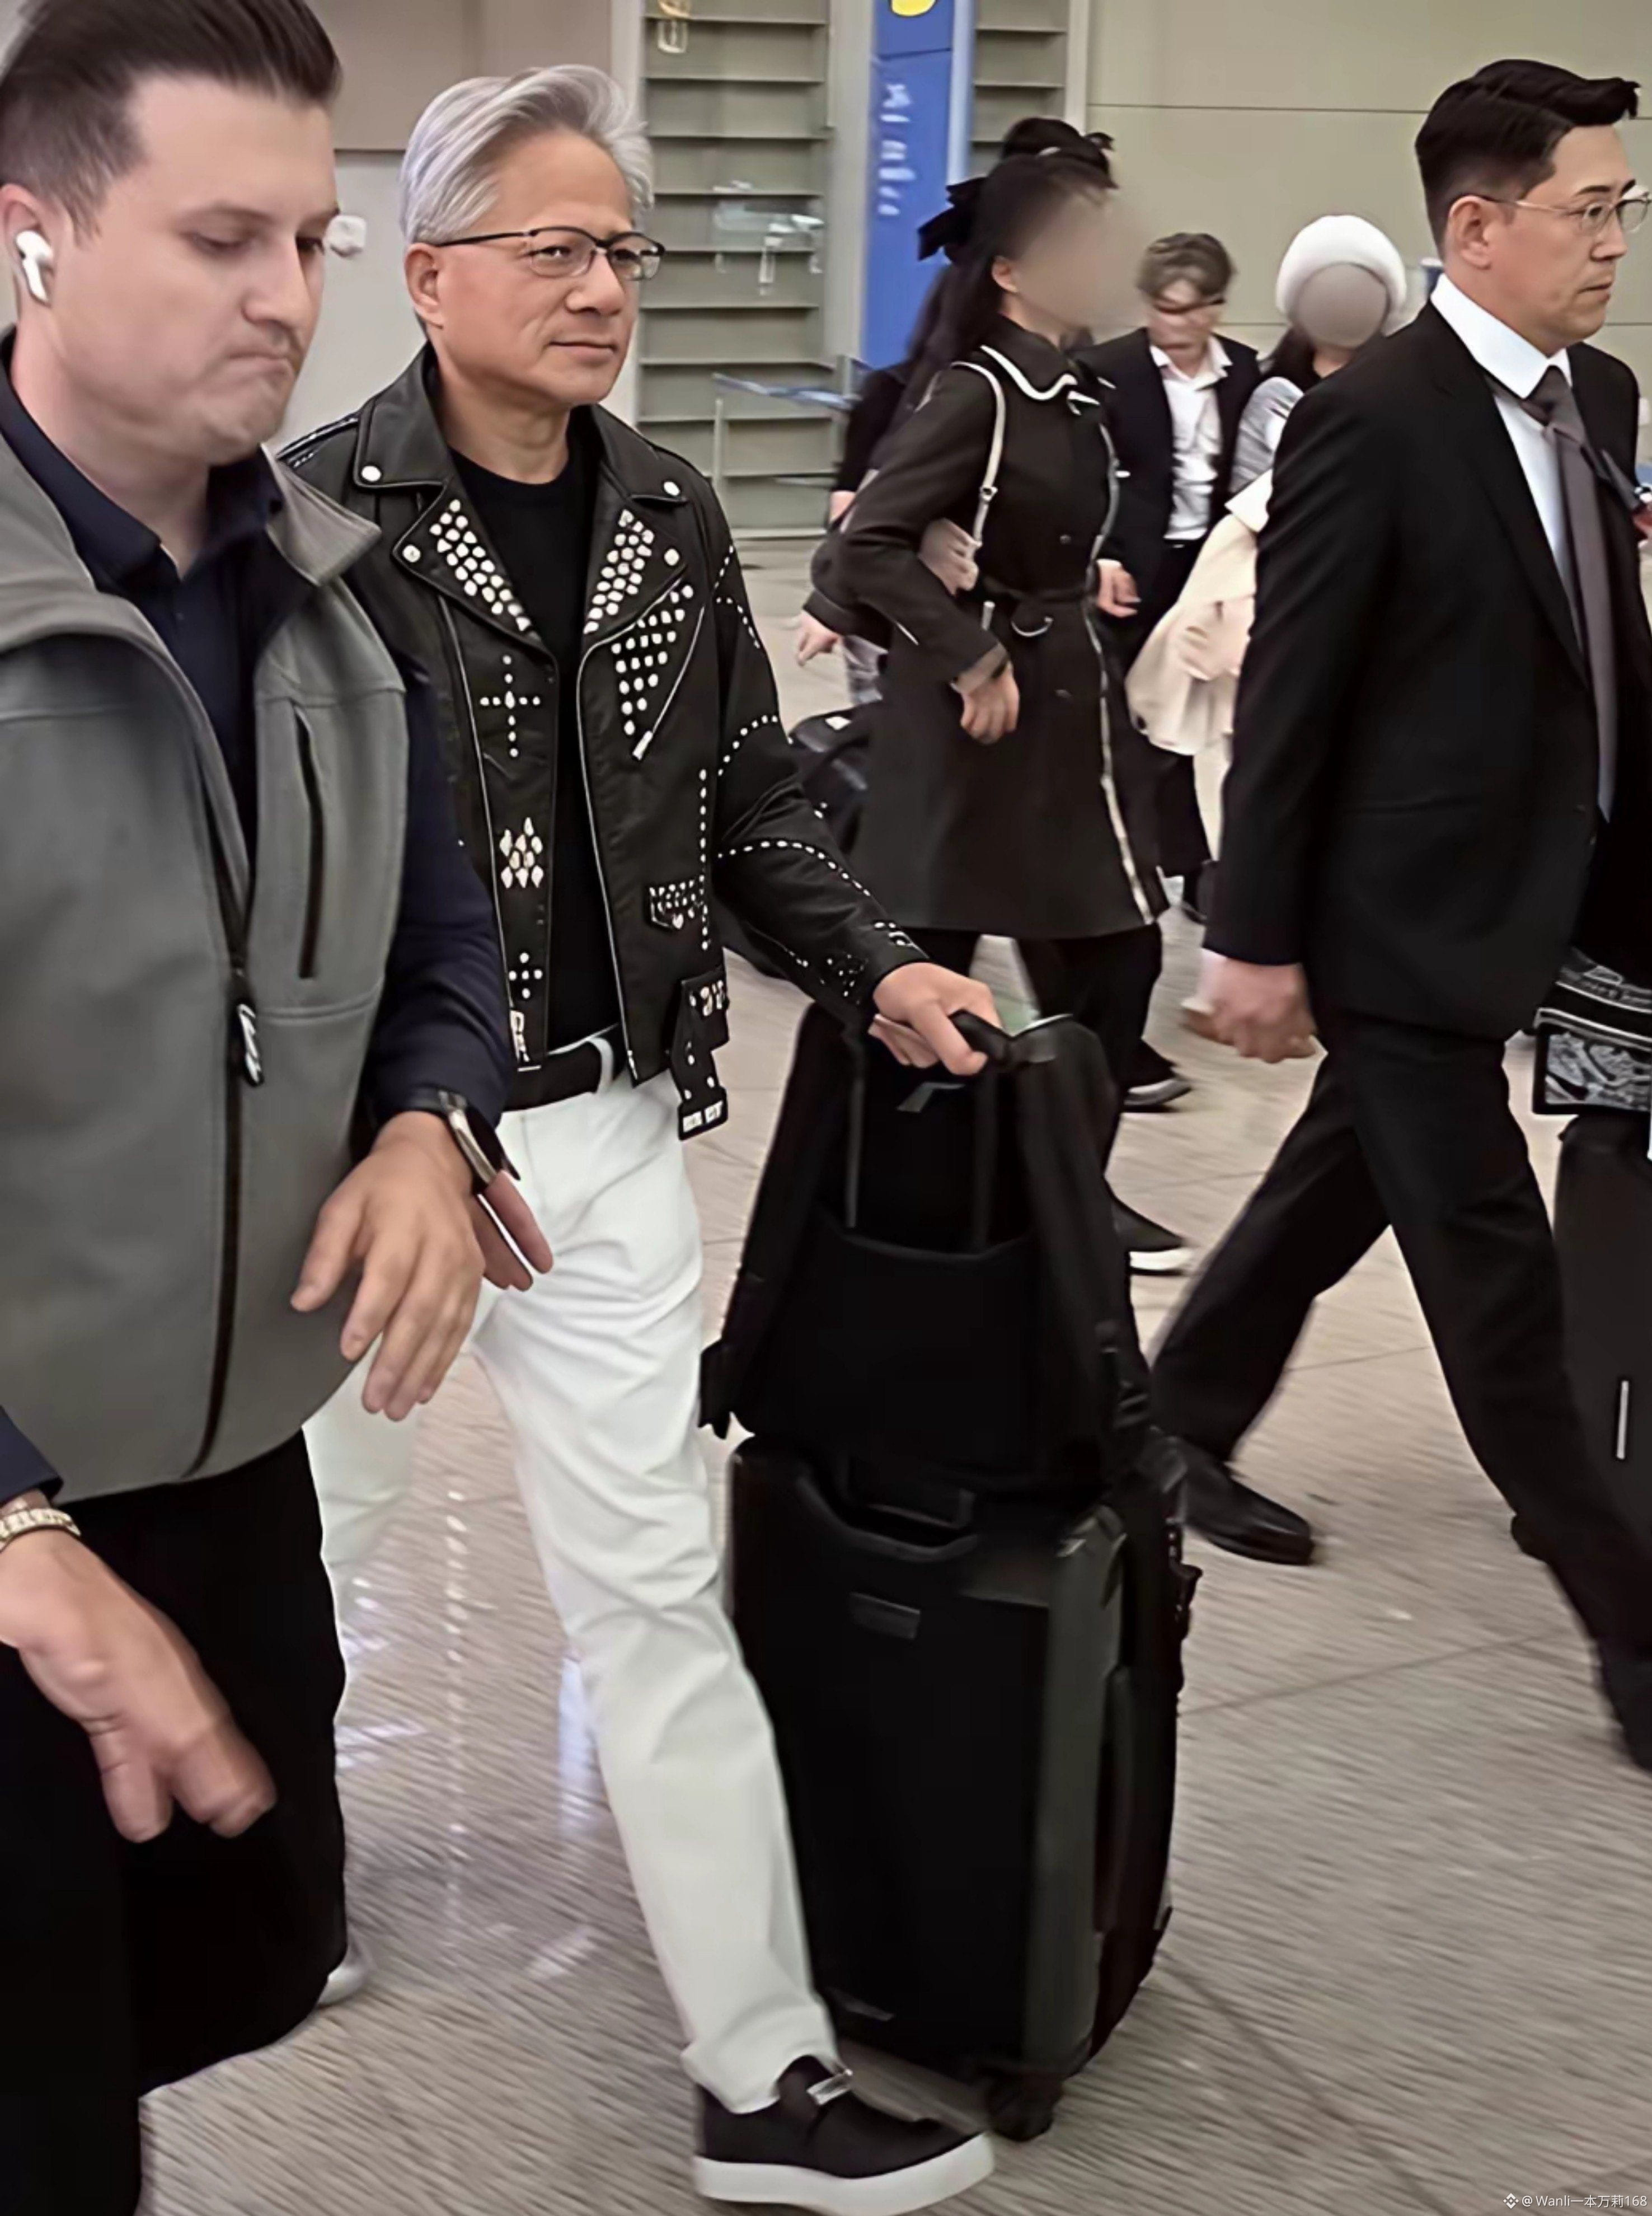
Jensen Huang s’est complètement lâché et a changé de look.
Jensen Huang s’est complètement lâché et a changé de look.
5
24
15.8k
·
--
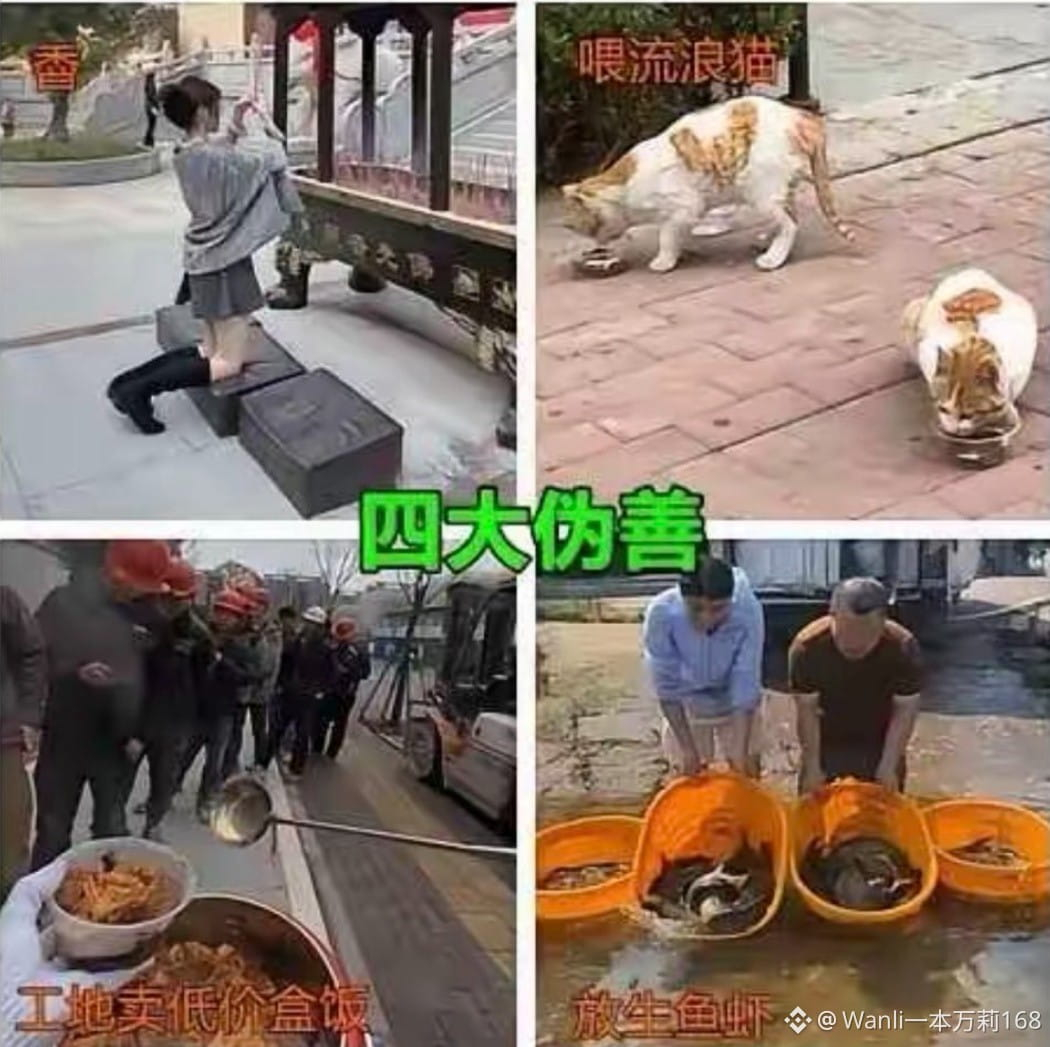
Pourquoi ces quatre types sont-ils tous hypocrites ?
Pourquoi ces quatre types sont-ils tous hypocrites ?
21
6
16.9k
·
--
Trump Media a gagné 410 millions, mais ne peut pas dépenser un centime de cet argent
Bénéfice net de 409,7 millions de dollars au troisième trimestre, contre une perte de 54,8 millions à la même période l’an dernier
Ne vous empressez pas de dire que l’entreprise a redressé la barre : ces 410 millions proviennent presque entièrement de la réévaluation, sans effet de trésorerie, des actifs numériques. L’EBITDA ajusté affiche une perte de 12,3 millions de dollars. Elle détient 15,649 BTC, qui valent environ 1,17 milliard de dollars au cours actuel de 74,770.
Comprendre cette structure, c’est comprendre ce type d’entreprise. Son compte de résultat est, au fond, un amplificateur du cours du bitcoin : quand le cours monte, les bénéfices comptables explosent ; quand il baisse, les pertes comptables explosent. La qualité de son réseau social n’a pas grand-chose à voir là-dedans.
Voilà aussi pourquoi les résultats financiers des sociétés de trésorerie crypto semblent toujours étranges : les gains de réévaluation peuvent être inscrits au compte de résultat sans générer le moindre flux de trésorerie, alors que les dividendes, les rachats d’actions et le paiement des intérêts exigent tous de l’argent bien réel.
Pour les traders, deux enseignements sont utiles. Les résultats financiers sont un indicateur retardé : ils reflètent le cours du bitcoin au trimestre précédent, pas celui du BTC aujourd’hui. Le BTC est passé de 126,080 à 74,770, soit un recul de 40 %. Le sens de la prochaine réévaluation est déjà écrit. Les beaux bénéfices que vous voyez aujourd’hui appartiennent au passé.
Ce qu’il faut vraiment surveiller, ce n’est pas le bénéfice net, mais la possibilité qu’elle commence à vendre ses bitcoins. Pour une entreprise qui détient des bitcoins, une annonce de vente en dit toujours plus que ses résultats financiers.
Trump Media a gagné 410 millions, mais ne peut pas dépenser un centime de cet argent
Bénéfice net de 409,7 millions de dollars au troisième trimestre, contre une perte de 54,8 millions à la même période l’an dernier
Ne vous empressez pas de dire que l’entreprise a redressé la barre : ces 410 millions proviennent presque entièrement de la réévaluation, sans effet de trésorerie, des actifs numériques. L’EBITDA ajusté affiche une perte de 12,3 millions de dollars. Elle détient 15,649 BTC, qui valent environ 1,17 milliard de dollars au cours actuel de 74,770.
Comprendre cette structure, c’est comprendre ce type d’entreprise. Son compte de résultat est, au fond, un amplificateur du cours du bitcoin : quand le cours monte, les bénéfices comptables explosent ; quand il baisse, les pertes comptables explosent. La qualité de son réseau social n’a pas grand-chose à voir là-dedans.
Voilà aussi pourquoi les résultats financiers des sociétés de trésorerie crypto semblent toujours étranges : les gains de réévaluation peuvent être inscrits au compte de résultat sans générer le moindre flux de trésorerie, alors que les dividendes, les rachats d’actions et le paiement des intérêts exigent tous de l’argent bien réel.
Pour les traders, deux enseignements sont utiles. Les résultats financiers sont un indicateur retardé : ils reflètent le cours du bitcoin au trimestre précédent, pas celui du BTC aujourd’hui. Le BTC est passé de 126,080 à 74,770, soit un recul de 40 %. Le sens de la prochaine réévaluation est déjà écrit. Les beaux bénéfices que vous voyez aujourd’hui appartiennent au passé.
Ce qu’il faut vraiment surveiller, ce n’est pas le bénéfice net, mais la possibilité qu’elle commence à vendre ses bitcoins. Pour une entreprise qui détient des bitcoins, une annonce de vente en dit toujours plus que ses résultats financiers.
Bénéfice net de 409,7 millions de dollars au troisième trimestre, contre une perte de 54,8 millions à la même période l’an dernier
Ne vous empressez pas de dire que l’entreprise a redressé la barre : ces 410 millions proviennent presque entièrement de la réévaluation, sans effet de trésorerie, des actifs numériques. L’EBITDA ajusté affiche une perte de 12,3 millions de dollars. Elle détient 15,649 BTC, qui valent environ 1,17 milliard de dollars au cours actuel de 74,770.
Comprendre cette structure, c’est comprendre ce type d’entreprise. Son compte de résultat est, au fond, un amplificateur du cours du bitcoin : quand le cours monte, les bénéfices comptables explosent ; quand il baisse, les pertes comptables explosent. La qualité de son réseau social n’a pas grand-chose à voir là-dedans.
Voilà aussi pourquoi les résultats financiers des sociétés de trésorerie crypto semblent toujours étranges : les gains de réévaluation peuvent être inscrits au compte de résultat sans générer le moindre flux de trésorerie, alors que les dividendes, les rachats d’actions et le paiement des intérêts exigent tous de l’argent bien réel.
Pour les traders, deux enseignements sont utiles. Les résultats financiers sont un indicateur retardé : ils reflètent le cours du bitcoin au trimestre précédent, pas celui du BTC aujourd’hui. Le BTC est passé de 126,080 à 74,770, soit un recul de 40 %. Le sens de la prochaine réévaluation est déjà écrit. Les beaux bénéfices que vous voyez aujourd’hui appartiennent au passé.
Ce qu’il faut vraiment surveiller, ce n’est pas le bénéfice net, mais la possibilité qu’elle commence à vendre ses bitcoins. Pour une entreprise qui détient des bitcoins, une annonce de vente en dit toujours plus que ses résultats financiers.
4
495
·
--
Prenez exemple sur les dirigeants des autres : eux, au moins, ils sont malins !
Prenez exemple sur les dirigeants des autres : eux, au moins, ils sont malins !
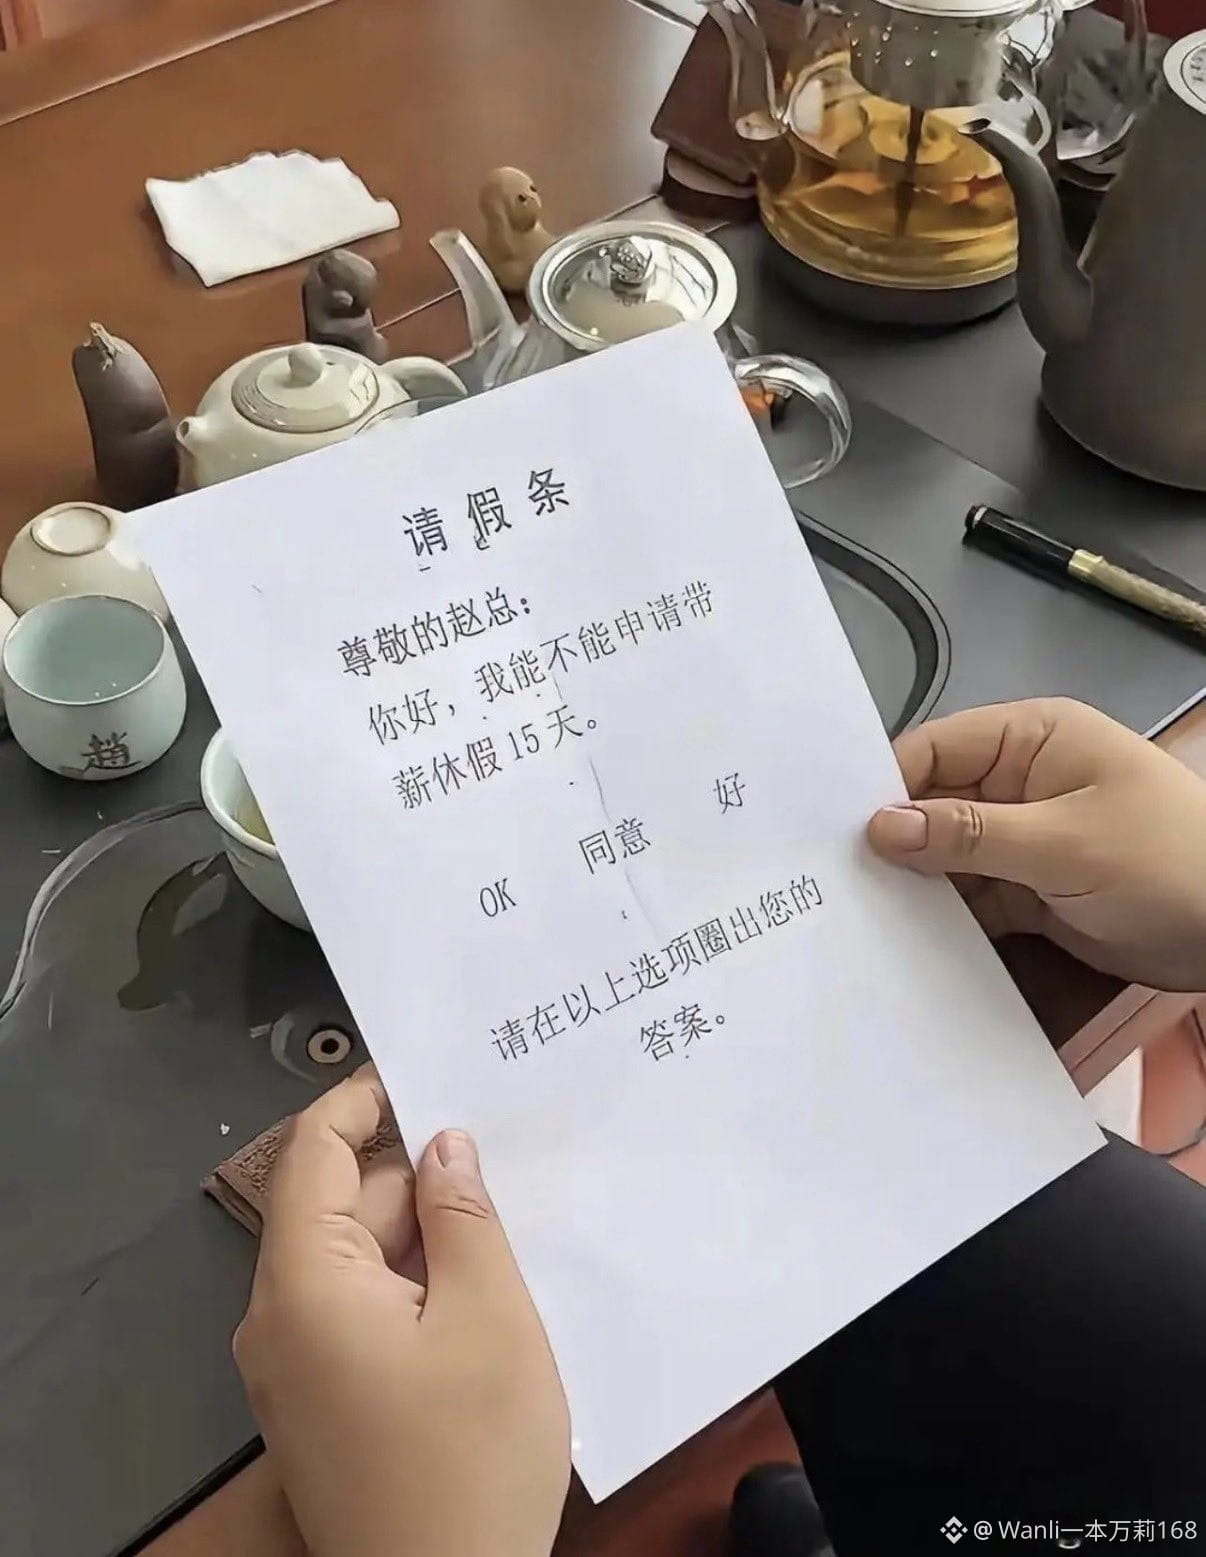
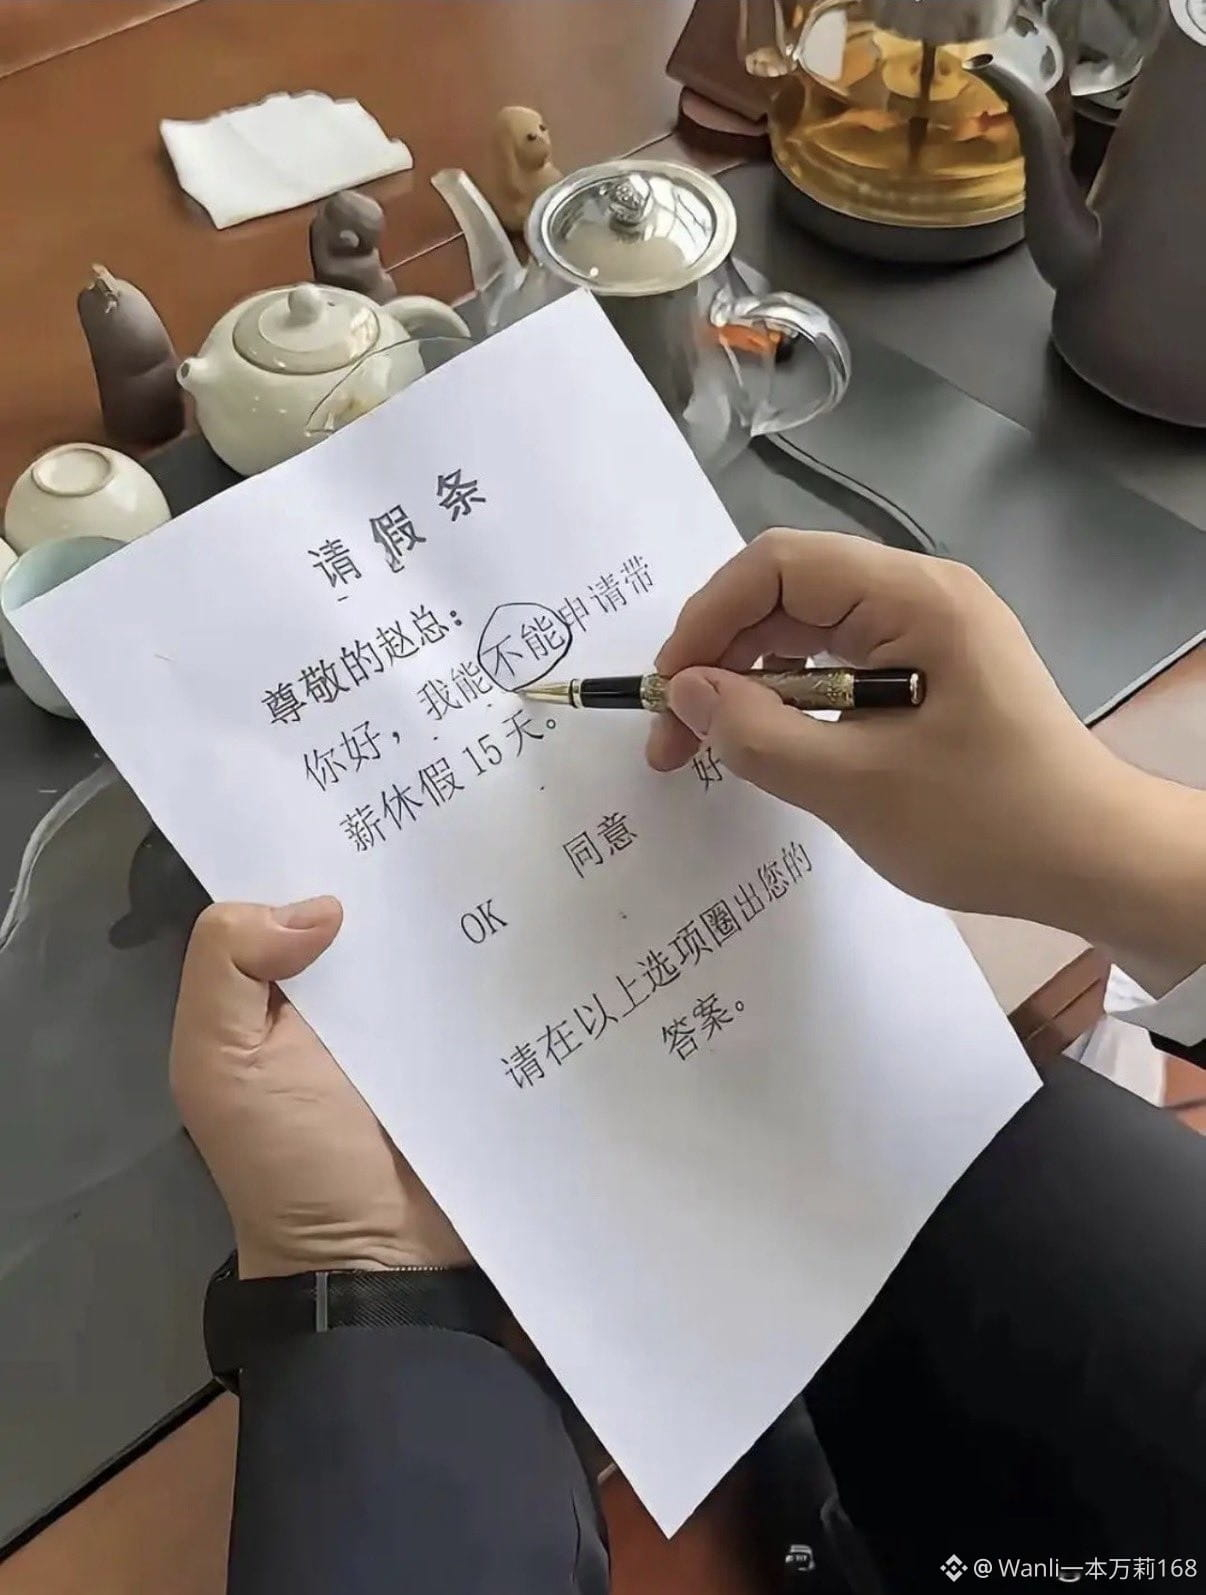
4
13
8.1k
·
--
Le chef a dit qu’il y aurait une réunion à midi, voici le déjeuner que j’ai commandé.
Il va me féliciter en rentrant, pas vrai ?
😎
Le chef a dit qu’il y aurait une réunion à midi, voici le déjeuner que j’ai commandé.
Il va me féliciter en rentrant, pas vrai ?
😎
Il va me féliciter en rentrant, pas vrai ?
😎
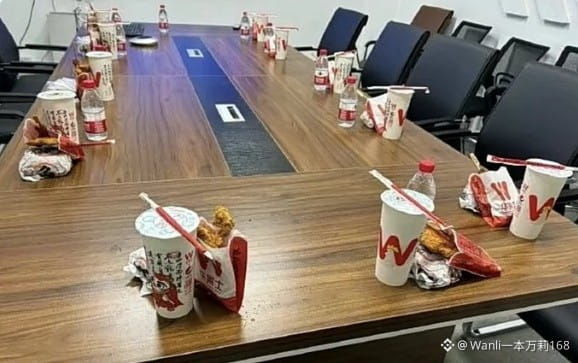
6
14
6.9k
·
--
ETH à 2 246 : quelqu’un accumule discrètement, et avec beaucoup d’expérience
L’ETH est à 2 246 actuellement, avec un plus bas intrajournalier à 2 211. En apparence, c’est très faible : près de 300 millions de dollars de positions longues ont été liquidés en 48 heures.
Mais du côté du marché au comptant, c’est une toute autre histoire.
Au cours des dernières heures, deux adresses ont acheté au total environ 18 500 ETH, soit l’équivalent de 42,2 millions de dollars.
L’une d’elles, 0x32c6, a dépensé 19,7 millions d’USDT pour acheter 8 773,5 ETH, à un prix moyen de 2 245. Sa position atteint désormais 23 097 ETH, pour un coût moyen d’environ 1 909. La dernière fois qu’elle a acheté autant, c’était il y a cinq mois.
L’autre, 0x4AB7, a directement retiré 9 777 ETH d’une plateforme d’échange pour les transférer vers son propre portefeuille. Acheter sans retirer, c’est trader ; retirer ses ETH, c’est les conserver. Ce sont deux démarches de nature complètement différente.
Un autre trader est encore plus audacieux : il se présente comme ayant remporté dix trades d’affilée et a ouvert une position longue d’une valeur notionnelle de 4,53 milliards de dollars sur 20 277 ETH, avec un effet de levier de 25x. Il affiche déjà 250 000 de bénéfices latents. Ses dix premiers trades ont tous été gagnants, pour un gain cumulé de 6,32 millions.
Certains défendent la thèse haussière, mais le véritable risque se trouve plus bas.
Si l’ETH passe sous les 2 130, l’intensité cumulée des liquidations de positions longues sur les principales plateformes d’échange centralisées atteint 901 millions de dollars. C’est un véritable champ de mines. Si le cours y pénètre, la chute peut être rapide.
À mon avis, l’ETH est en train de former un plancher, mais il ne l’a pas encore atteint.
Quelle est la différence ? Former un plancher, c’est le tester à plusieurs reprises ; atteindre le fond, c’est se retourner d’un seul coup. Pour l’instant, on est clairement dans le premier cas.
Il faut donc échelonner ses positions : entre 2 200 et 2 250, c’est la première tranche ; gardez une deuxième réserve au-dessus de 2 130. Si ce niveau cède, n’achetez pas : laissez le marché trouver lui-même son point d’équilibre.
À la hausse, le premier objectif est l’ancien sommet à 2 420. Ce n’est qu’en repassant au-dessus que la structure sera véritablement inversée.
ETH à 2 246 : quelqu’un accumule discrètement, et avec beaucoup d’expérience
L’ETH est à 2 246 actuellement, avec un plus bas intrajournalier à 2 211. En apparence, c’est très faible : près de 300 millions de dollars de positions longues ont été liquidés en 48 heures.
Mais du côté du marché au comptant, c’est une toute autre histoire.
Au cours des dernières heures, deux adresses ont acheté au total environ 18 500 ETH, soit l’équivalent de 42,2 millions de dollars.
L’une d’elles, 0x32c6, a dépensé 19,7 millions d’USDT pour acheter 8 773,5 ETH, à un prix moyen de 2 245. Sa position atteint désormais 23 097 ETH, pour un coût moyen d’environ 1 909. La dernière fois qu’elle a acheté autant, c’était il y a cinq mois.
L’autre, 0x4AB7, a directement retiré 9 777 ETH d’une plateforme d’échange pour les transférer vers son propre portefeuille. Acheter sans retirer, c’est trader ; retirer ses ETH, c’est les conserver. Ce sont deux démarches de nature complètement différente.
Un autre trader est encore plus audacieux : il se présente comme ayant remporté dix trades d’affilée et a ouvert une position longue d’une valeur notionnelle de 4,53 milliards de dollars sur 20 277 ETH, avec un effet de levier de 25x. Il affiche déjà 250 000 de bénéfices latents. Ses dix premiers trades ont tous été gagnants, pour un gain cumulé de 6,32 millions.
Certains défendent la thèse haussière, mais le véritable risque se trouve plus bas.
Si l’ETH passe sous les 2 130, l’intensité cumulée des liquidations de positions longues sur les principales plateformes d’échange centralisées atteint 901 millions de dollars. C’est un véritable champ de mines. Si le cours y pénètre, la chute peut être rapide.
À mon avis, l’ETH est en train de former un plancher, mais il ne l’a pas encore atteint.
Quelle est la différence ? Former un plancher, c’est le tester à plusieurs reprises ; atteindre le fond, c’est se retourner d’un seul coup. Pour l’instant, on est clairement dans le premier cas.
Il faut donc échelonner ses positions : entre 2 200 et 2 250, c’est la première tranche ; gardez une deuxième réserve au-dessus de 2 130. Si ce niveau cède, n’achetez pas : laissez le marché trouver lui-même son point d’équilibre.
À la hausse, le premier objectif est l’ancien sommet à 2 420. Ce n’est qu’en repassant au-dessus que la structure sera véritablement inversée.
L’ETH est à 2 246 actuellement, avec un plus bas intrajournalier à 2 211. En apparence, c’est très faible : près de 300 millions de dollars de positions longues ont été liquidés en 48 heures.
Mais du côté du marché au comptant, c’est une toute autre histoire.
Au cours des dernières heures, deux adresses ont acheté au total environ 18 500 ETH, soit l’équivalent de 42,2 millions de dollars.
L’une d’elles, 0x32c6, a dépensé 19,7 millions d’USDT pour acheter 8 773,5 ETH, à un prix moyen de 2 245. Sa position atteint désormais 23 097 ETH, pour un coût moyen d’environ 1 909. La dernière fois qu’elle a acheté autant, c’était il y a cinq mois.
L’autre, 0x4AB7, a directement retiré 9 777 ETH d’une plateforme d’échange pour les transférer vers son propre portefeuille. Acheter sans retirer, c’est trader ; retirer ses ETH, c’est les conserver. Ce sont deux démarches de nature complètement différente.
Un autre trader est encore plus audacieux : il se présente comme ayant remporté dix trades d’affilée et a ouvert une position longue d’une valeur notionnelle de 4,53 milliards de dollars sur 20 277 ETH, avec un effet de levier de 25x. Il affiche déjà 250 000 de bénéfices latents. Ses dix premiers trades ont tous été gagnants, pour un gain cumulé de 6,32 millions.
Certains défendent la thèse haussière, mais le véritable risque se trouve plus bas.
Si l’ETH passe sous les 2 130, l’intensité cumulée des liquidations de positions longues sur les principales plateformes d’échange centralisées atteint 901 millions de dollars. C’est un véritable champ de mines. Si le cours y pénètre, la chute peut être rapide.
À mon avis, l’ETH est en train de former un plancher, mais il ne l’a pas encore atteint.
Quelle est la différence ? Former un plancher, c’est le tester à plusieurs reprises ; atteindre le fond, c’est se retourner d’un seul coup. Pour l’instant, on est clairement dans le premier cas.
Il faut donc échelonner ses positions : entre 2 200 et 2 250, c’est la première tranche ; gardez une deuxième réserve au-dessus de 2 130. Si ce niveau cède, n’achetez pas : laissez le marché trouver lui-même son point d’équilibre.
À la hausse, le premier objectif est l’ancien sommet à 2 420. Ce n’est qu’en repassant au-dessus que la structure sera véritablement inversée.
1
4
1.4k
·
--
La vague de la « Sunxue » a tout de même atteint le WEB2
La vague de la « Sunxue » a tout de même atteint le WEB2
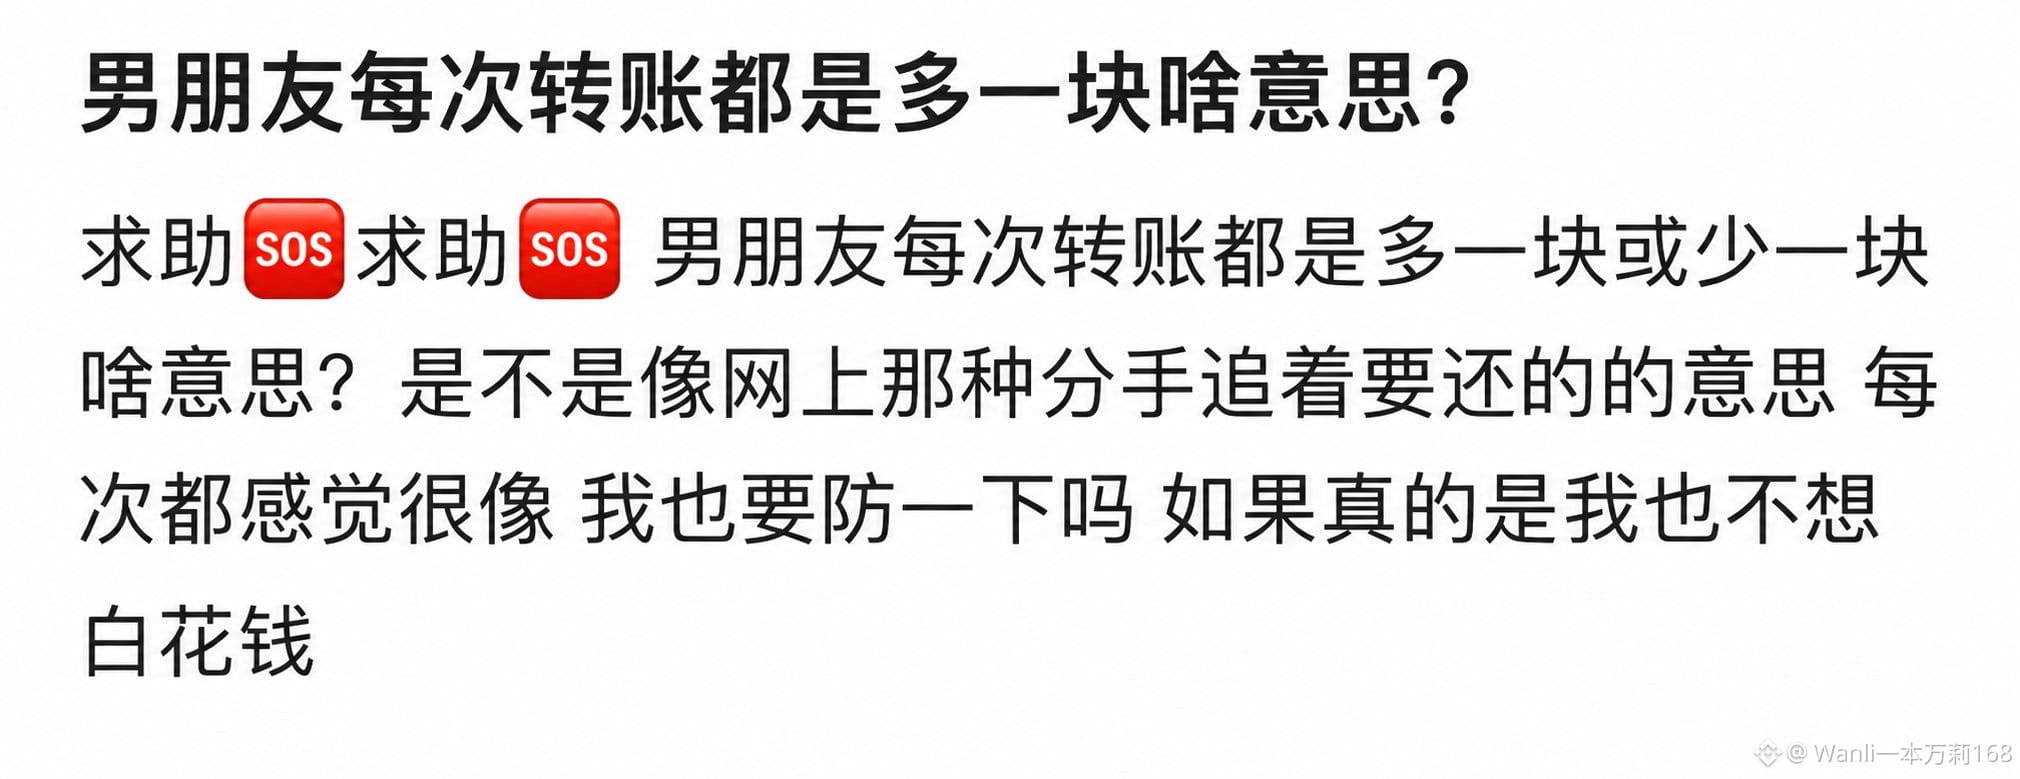
4
518
·
--
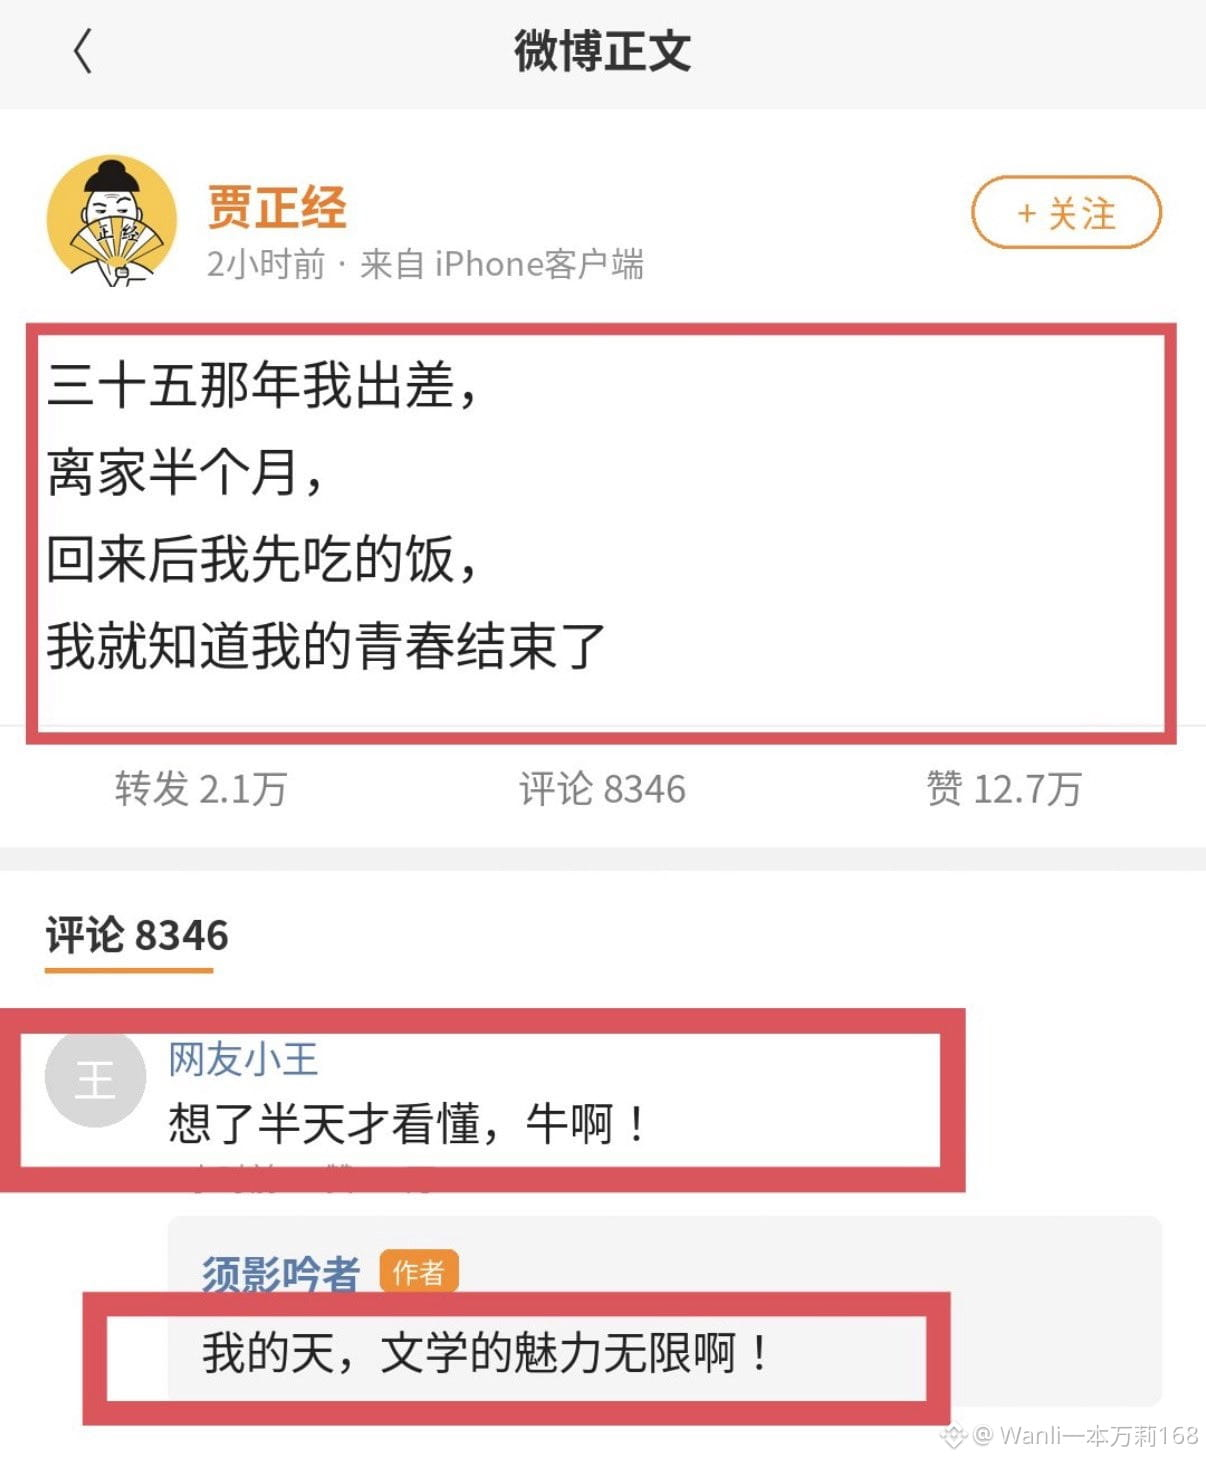
Putain ! Tout le monde dit que c’est génial, alors pourquoi j’ai beau le regarder pendant des heures, je n’y comprends toujours rien ?
Putain ! Tout le monde dit que c’est génial, alors pourquoi j’ai beau le regarder pendant des heures, je n’y comprends toujours rien ?
1
3
588
·
--
Bitcoin à 77 658 : le marché haussier est-il terminé ? Quelques vérités qui ne font pas plaisir
Le 6 octobre, il y a un an, le BTC a atteint son record historique de 126 080. Aujourd’hui, il est à 77 658, soit un recul de 38 %.
Hier, les ETF spot Bitcoin américains ont enregistré 643 millions de dollars de sorties nettes en une seule journée. Au cours de la dernière semaine, les liquidations de positions longues ont dépassé 430 millions de dollars. Pourtant, l’intérêt ouvert continue d’augmenter. Qu’est-ce que ça signifie ? L’effet de levier n’a pas disparu : il a simplement changé de mains.
Mais je vais vous dire une chose : le point de départ de cette baisse n’est pas dans la crypto.
Le 30 octobre, le Nasdaq 100 a chuté de 3,2 % et Intel a perdu 29,6 % en une journée. Les résultats ont fait l’effet d’une bombe. Google, Amazon et Intel ont tous publié des résultats inférieurs aux attentes. Pour la première fois, les investissements dans l’IA ont été sérieusement remis en question. Le même jour, le pétrole a monté à cause de la situation au Moyen-Orient, tandis que l’or baissait. C’est la configuration typique d’un « resserrement de la liquidité », pas d’un « effondrement du récit ».
Alors, n’expliquez pas tout par le cycle du halving. En 2026, le BTC est déjà un actif macroéconomique. Sa corrélation avec le Nasdaq est bien plus forte qu’avec le « cycle de quatre ans ».
L’analyse technique nous donne trois chiffres : 76 000, le support testé à plusieurs reprises le 30 octobre ; 74 800, en dessous, la prochaine cible est directement le seuil des 70 000 ; 81 915, il faut repasser au-dessus de ce niveau pour que la structure soit considérée comme rétablie.
Et n’oubliez pas cette date : le 6 novembre, le rapport américain sur l’emploi. Ces données détermineront directement si les taux seront encore abaissés en décembre. Ce que le marché craint en ce moment, ce ne sont pas les hackers, mais « le coût de l’argent qui augmente ».
Ma stratégie de positionnement est très simple : entre 75 000 et 82 000, je ne parie pas sur une direction, je fais uniquement du grid trading. Si le cours passe sous 74 000, je réduis ma position au lieu de la renforcer. S’il repasse vraiment au-dessus de 85 000, alors la tendance sera de retour et on pourra reparler d’attaquer.
Le marché haussier est-il terminé ? Je n’en sais rien. Mais je sais qu’à ce niveau, ce n’est pas une question de conviction : c’est une question de gestion de position.
Bitcoin à 77 658 : le marché haussier est-il terminé ? Quelques vérités qui ne font pas plaisir
Le 6 octobre, il y a un an, le BTC a atteint son record historique de 126 080. Aujourd’hui, il est à 77 658, soit un recul de 38 %.
Hier, les ETF spot Bitcoin américains ont enregistré 643 millions de dollars de sorties nettes en une seule journée. Au cours de la dernière semaine, les liquidations de positions longues ont dépassé 430 millions de dollars. Pourtant, l’intérêt ouvert continue d’augmenter. Qu’est-ce que ça signifie ? L’effet de levier n’a pas disparu : il a simplement changé de mains.
Mais je vais vous dire une chose : le point de départ de cette baisse n’est pas dans la crypto.
Le 30 octobre, le Nasdaq 100 a chuté de 3,2 % et Intel a perdu 29,6 % en une journée. Les résultats ont fait l’effet d’une bombe. Google, Amazon et Intel ont tous publié des résultats inférieurs aux attentes. Pour la première fois, les investissements dans l’IA ont été sérieusement remis en question. Le même jour, le pétrole a monté à cause de la situation au Moyen-Orient, tandis que l’or baissait. C’est la configuration typique d’un « resserrement de la liquidité », pas d’un « effondrement du récit ».
Alors, n’expliquez pas tout par le cycle du halving. En 2026, le BTC est déjà un actif macroéconomique. Sa corrélation avec le Nasdaq est bien plus forte qu’avec le « cycle de quatre ans ».
L’analyse technique nous donne trois chiffres : 76 000, le support testé à plusieurs reprises le 30 octobre ; 74 800, en dessous, la prochaine cible est directement le seuil des 70 000 ; 81 915, il faut repasser au-dessus de ce niveau pour que la structure soit considérée comme rétablie.
Et n’oubliez pas cette date : le 6 novembre, le rapport américain sur l’emploi. Ces données détermineront directement si les taux seront encore abaissés en décembre. Ce que le marché craint en ce moment, ce ne sont pas les hackers, mais « le coût de l’argent qui augmente ».
Ma stratégie de positionnement est très simple : entre 75 000 et 82 000, je ne parie pas sur une direction, je fais uniquement du grid trading. Si le cours passe sous 74 000, je réduis ma position au lieu de la renforcer. S’il repasse vraiment au-dessus de 85 000, alors la tendance sera de retour et on pourra reparler d’attaquer.
Le marché haussier est-il terminé ? Je n’en sais rien. Mais je sais qu’à ce niveau, ce n’est pas une question de conviction : c’est une question de gestion de position.
Le 6 octobre, il y a un an, le BTC a atteint son record historique de 126 080. Aujourd’hui, il est à 77 658, soit un recul de 38 %.
Hier, les ETF spot Bitcoin américains ont enregistré 643 millions de dollars de sorties nettes en une seule journée. Au cours de la dernière semaine, les liquidations de positions longues ont dépassé 430 millions de dollars. Pourtant, l’intérêt ouvert continue d’augmenter. Qu’est-ce que ça signifie ? L’effet de levier n’a pas disparu : il a simplement changé de mains.
Mais je vais vous dire une chose : le point de départ de cette baisse n’est pas dans la crypto.
Le 30 octobre, le Nasdaq 100 a chuté de 3,2 % et Intel a perdu 29,6 % en une journée. Les résultats ont fait l’effet d’une bombe. Google, Amazon et Intel ont tous publié des résultats inférieurs aux attentes. Pour la première fois, les investissements dans l’IA ont été sérieusement remis en question. Le même jour, le pétrole a monté à cause de la situation au Moyen-Orient, tandis que l’or baissait. C’est la configuration typique d’un « resserrement de la liquidité », pas d’un « effondrement du récit ».
Alors, n’expliquez pas tout par le cycle du halving. En 2026, le BTC est déjà un actif macroéconomique. Sa corrélation avec le Nasdaq est bien plus forte qu’avec le « cycle de quatre ans ».
L’analyse technique nous donne trois chiffres : 76 000, le support testé à plusieurs reprises le 30 octobre ; 74 800, en dessous, la prochaine cible est directement le seuil des 70 000 ; 81 915, il faut repasser au-dessus de ce niveau pour que la structure soit considérée comme rétablie.
Et n’oubliez pas cette date : le 6 novembre, le rapport américain sur l’emploi. Ces données détermineront directement si les taux seront encore abaissés en décembre. Ce que le marché craint en ce moment, ce ne sont pas les hackers, mais « le coût de l’argent qui augmente ».
Ma stratégie de positionnement est très simple : entre 75 000 et 82 000, je ne parie pas sur une direction, je fais uniquement du grid trading. Si le cours passe sous 74 000, je réduis ma position au lieu de la renforcer. S’il repasse vraiment au-dessus de 85 000, alors la tendance sera de retour et on pourra reparler d’attaquer.
Le marché haussier est-il terminé ? Je n’en sais rien. Mais je sais qu’à ce niveau, ce n’est pas une question de conviction : c’est une question de gestion de position.
4
328
·
--
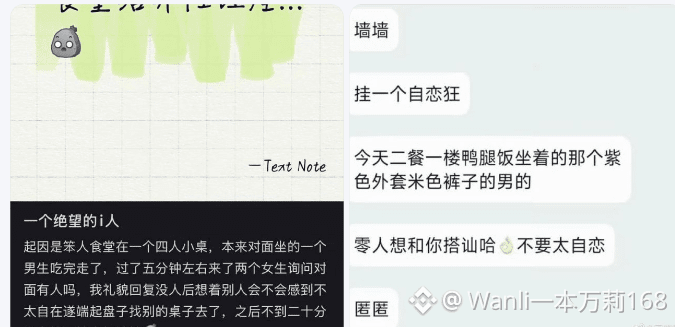
Même céder spontanément sa place à une fille peut vous faire afficher sur le mur du campus, sous prétexte qu’on pense que le garçon est narcissique et cherche à draguer ?
Mais qui est vraiment le narcissique ?
Et puis, il n’y a donc aucune modération sur ce genre de mur ? On laisse simplement se propager le cyberharcèlement et les divisions ?!
Même céder spontanément sa place à une fille peut vous faire afficher sur le mur du campus, sous prétexte qu’on pense que le garçon est narcissique et cherche à draguer ?
Mais qui est vraiment le narcissique ?
Et puis, il n’y a donc aucune modération sur ce genre de mur ? On laisse simplement se propager le cyberharcèlement et les divisions ?!
Mais qui est vraiment le narcissique ?
Et puis, il n’y a donc aucune modération sur ce genre de mur ? On laisse simplement se propager le cyberharcèlement et les divisions ?!
3
627
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaBeatsEstimatesWith$130BQ4Outlook
2,178 vues
46 mentions
Nvidia dépasse les attentes avec un chiffre d’affaires de 115,8 milliards de dollars, prévoit 130 milliards et ajoute 150 milliards de dollars à son programme de rachats d’actions
Binance News
·25 mentions J’aime
·30.3k vues
AnthropicIPOPriceCouldExceed$80
5,694 vues
52 mentions
CanNvidia’sDataCenterGrowthContinue?
12,262 vues
219 mentions