
BlockBreaker
8.4k Publications
BlockBreaker
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
Crypto Analyst 🧠 | Binance charts📊 | Tracking Market Moves Daily
Ouvert au trading
Trade fréquemment
1.9 an(s)
75 Suivis
47.9K+ Abonnés
26.1K+ J’aime
Publications
Portefeuille
Tous
Direct
·
--
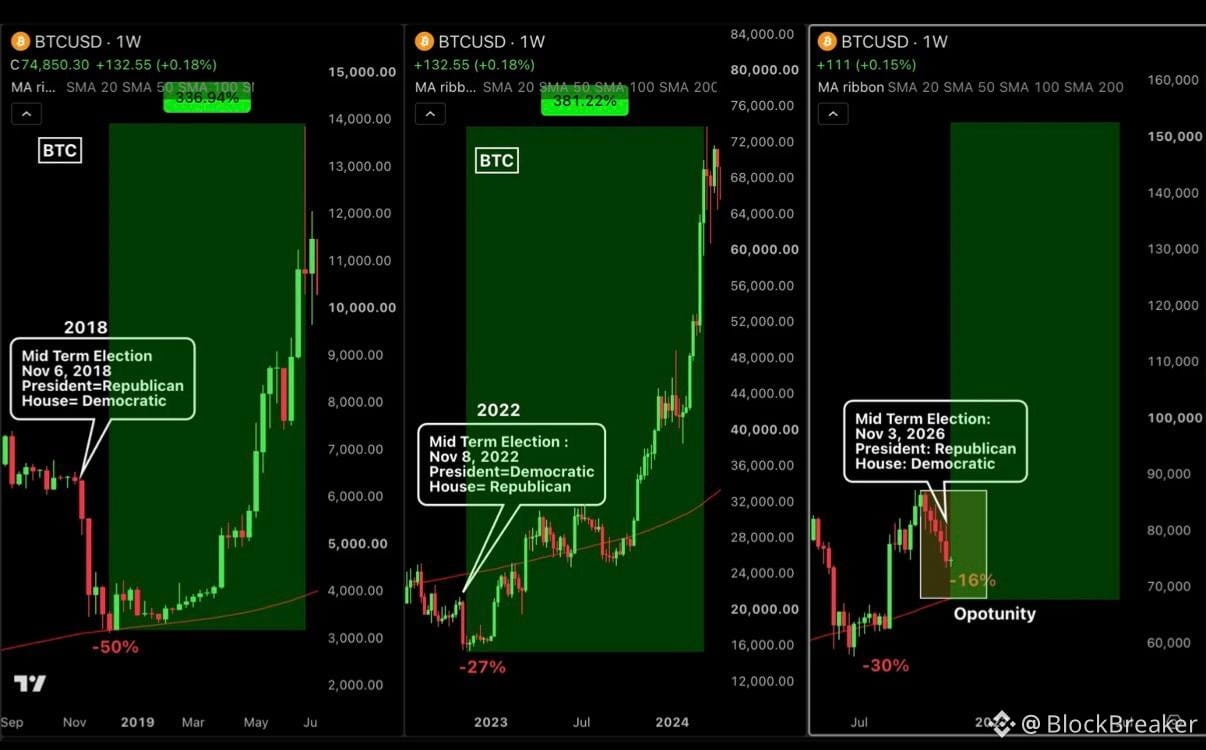
Le Bitcoin va atteindre 200 000 $.
Les données montrent que la panique liée aux élections de mi-mandat de novembre est la meilleure occasion d’acheter du BTC avant le prochain mouvement parabolique.
En 2018, peu importait que vous ayez acheté du Bitcoin à 6 000 $ ou à 3 200 $. Il a atteint 69 000 $ au cours des trois années suivantes.
En 2022, cela ne changeait pas grand-chose que vous ayez acheté à 21 000 $ ou à 16 000 $. Il a atteint 126 000 $ au cours des trois années suivantes.
La même idée s’applique en 2026. Acheter du BTC à 75 000 $ ou à 65 000 $ ne fera aucune différence lorsqu’il atteindra 200 000 $.
$BTC
Le Bitcoin va atteindre 200 000 $.
Les données montrent que la panique liée aux élections de mi-mandat de novembre est la meilleure occasion d’acheter du BTC avant le prochain mouvement parabolique.
En 2018, peu importait que vous ayez acheté du Bitcoin à 6 000 $ ou à 3 200 $. Il a atteint 69 000 $ au cours des trois années suivantes.
En 2022, cela ne changeait pas grand-chose que vous ayez acheté à 21 000 $ ou à 16 000 $. Il a atteint 126 000 $ au cours des trois années suivantes.
La même idée s’applique en 2026. Acheter du BTC à 75 000 $ ou à 65 000 $ ne fera aucune différence lorsqu’il atteindra 200 000 $.
$BTC
Les données montrent que la panique liée aux élections de mi-mandat de novembre est la meilleure occasion d’acheter du BTC avant le prochain mouvement parabolique.
En 2018, peu importait que vous ayez acheté du Bitcoin à 6 000 $ ou à 3 200 $. Il a atteint 69 000 $ au cours des trois années suivantes.
En 2022, cela ne changeait pas grand-chose que vous ayez acheté à 21 000 $ ou à 16 000 $. Il a atteint 126 000 $ au cours des trois années suivantes.
La même idée s’applique en 2026. Acheter du BTC à 75 000 $ ou à 65 000 $ ne fera aucune différence lorsqu’il atteindra 200 000 $.
$BTC
4
306
·
--
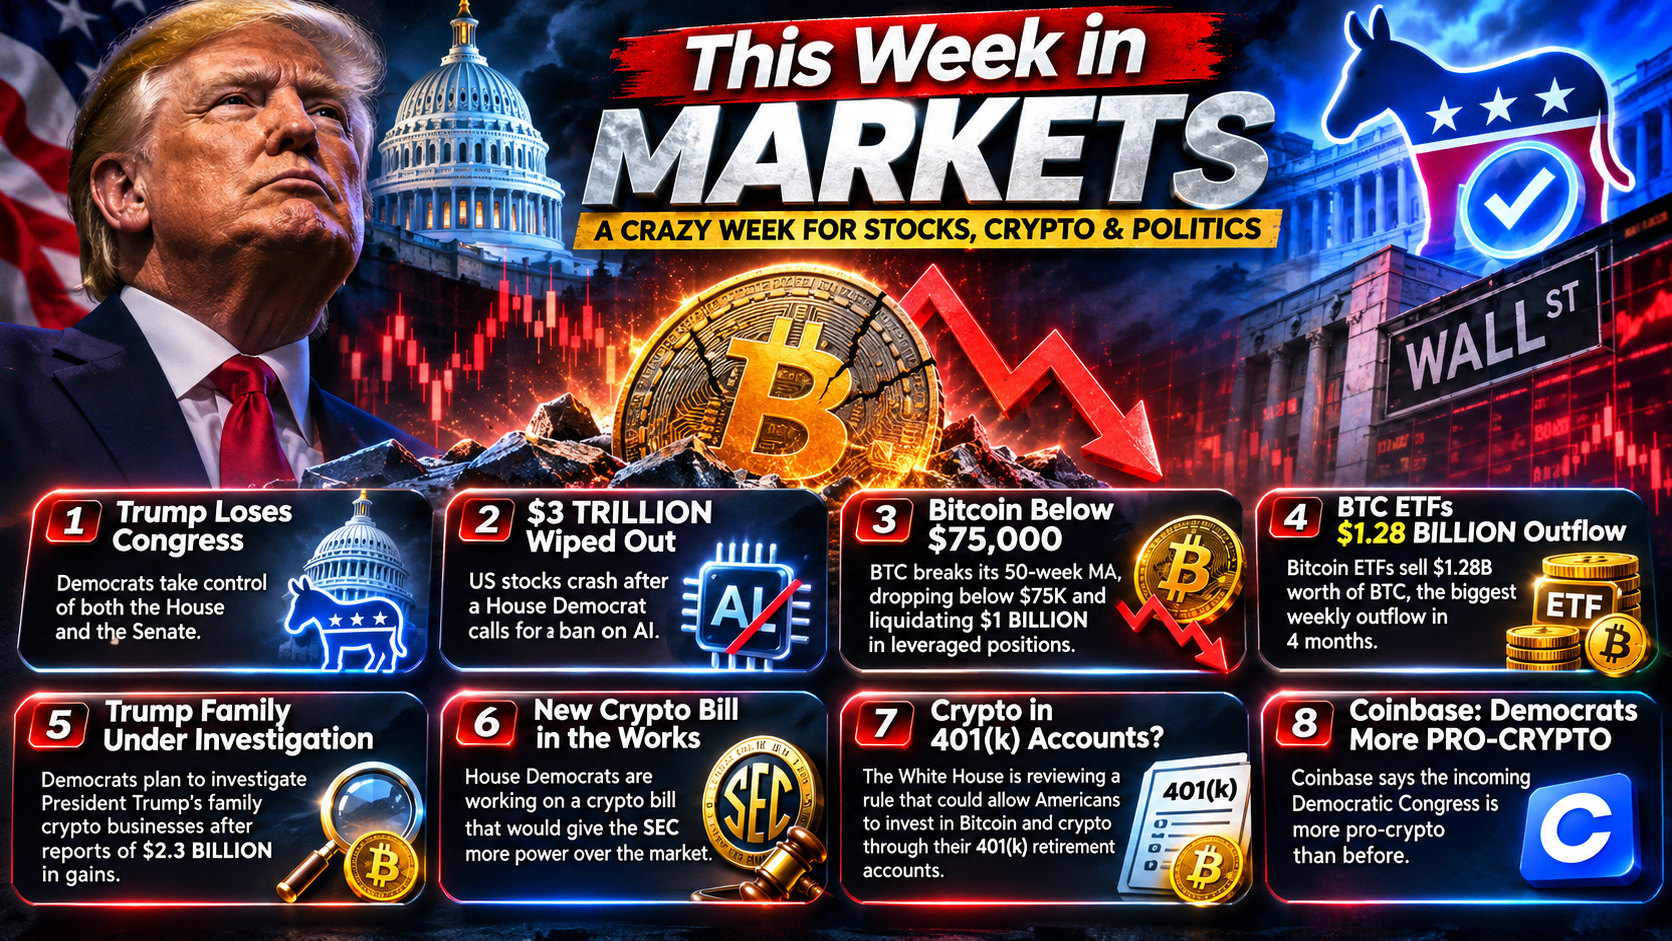
Nous venons de vivre l'une des semaines les plus folles de l'année sur les marchés.
Les actions américaines ont subi une vente massive, le Bitcoin a perdu un niveau de support clé et les démocrates ont pris le contrôle du Congrès.
Voici tout ce qui s'est passé cette semaine.
1. Le président Trump a perdu le Congrès, les démocrates ayant pris le contrôle de la Chambre des représentants et du Sénat.
2. 3 000 MILLIARDS DE DOLLARS se sont évaporés des marchés boursiers américains après qu'un démocrate de la Chambre des représentants a appelé à interdire l'IA. Les marchés ont connu leur pire krach depuis le choc des droits de douane de 2025.
3. Le Bitcoin est passé sous sa moyenne mobile sur 50 semaines et a chuté sous les 75 000 dollars pour la première fois en près de deux mois, liquidant 1 MILLIARD DE DOLLARS de positions à effet de levier.
4. Les ETF Bitcoin ont vendu pour 1,28 MILLIARD DE DOLLARS de BTC, soit la plus importante sortie hebdomadaire en quatre mois.
5. Selon certaines informations, les démocrates prévoient d'enquêter sur les activités crypto de la famille du président Trump, après des révélations selon lesquelles elles auraient rapporté 2,3 MILLIARDS DE DOLLARS.
6. Selon certaines informations, les démocrates de la Chambre des représentants travaillent sur un projet de loi sur les cryptomonnaies qui donnerait davantage de pouvoir à la SEC sur le marché.
7. La Maison-Blanche examine une règle qui pourrait permettre aux Américains d'investir dans le Bitcoin et les cryptomonnaies via leurs comptes de retraite 401(k).
8. Coinbase affirme que le Congrès démocrate qui entre en fonction est plus favorable aux cryptomonnaies qu'auparavant.
$BTC $ZEC
Nous venons de vivre l'une des semaines les plus folles de l'année sur les marchés.
Les actions américaines ont subi une vente massive, le Bitcoin a perdu un niveau de support clé et les démocrates ont pris le contrôle du Congrès.
Voici tout ce qui s'est passé cette semaine.
1. Le président Trump a perdu le Congrès, les démocrates ayant pris le contrôle de la Chambre des représentants et du Sénat.
2. 3 000 MILLIARDS DE DOLLARS se sont évaporés des marchés boursiers américains après qu'un démocrate de la Chambre des représentants a appelé à interdire l'IA. Les marchés ont connu leur pire krach depuis le choc des droits de douane de 2025.
3. Le Bitcoin est passé sous sa moyenne mobile sur 50 semaines et a chuté sous les 75 000 dollars pour la première fois en près de deux mois, liquidant 1 MILLIARD DE DOLLARS de positions à effet de levier.
4. Les ETF Bitcoin ont vendu pour 1,28 MILLIARD DE DOLLARS de BTC, soit la plus importante sortie hebdomadaire en quatre mois.
5. Selon certaines informations, les démocrates prévoient d'enquêter sur les activités crypto de la famille du président Trump, après des révélations selon lesquelles elles auraient rapporté 2,3 MILLIARDS DE DOLLARS.
6. Selon certaines informations, les démocrates de la Chambre des représentants travaillent sur un projet de loi sur les cryptomonnaies qui donnerait davantage de pouvoir à la SEC sur le marché.
7. La Maison-Blanche examine une règle qui pourrait permettre aux Américains d'investir dans le Bitcoin et les cryptomonnaies via leurs comptes de retraite 401(k).
8. Coinbase affirme que le Congrès démocrate qui entre en fonction est plus favorable aux cryptomonnaies qu'auparavant.
$BTC $ZEC
Les actions américaines ont subi une vente massive, le Bitcoin a perdu un niveau de support clé et les démocrates ont pris le contrôle du Congrès.
Voici tout ce qui s'est passé cette semaine.
1. Le président Trump a perdu le Congrès, les démocrates ayant pris le contrôle de la Chambre des représentants et du Sénat.
2. 3 000 MILLIARDS DE DOLLARS se sont évaporés des marchés boursiers américains après qu'un démocrate de la Chambre des représentants a appelé à interdire l'IA. Les marchés ont connu leur pire krach depuis le choc des droits de douane de 2025.
3. Le Bitcoin est passé sous sa moyenne mobile sur 50 semaines et a chuté sous les 75 000 dollars pour la première fois en près de deux mois, liquidant 1 MILLIARD DE DOLLARS de positions à effet de levier.
4. Les ETF Bitcoin ont vendu pour 1,28 MILLIARD DE DOLLARS de BTC, soit la plus importante sortie hebdomadaire en quatre mois.
5. Selon certaines informations, les démocrates prévoient d'enquêter sur les activités crypto de la famille du président Trump, après des révélations selon lesquelles elles auraient rapporté 2,3 MILLIARDS DE DOLLARS.
6. Selon certaines informations, les démocrates de la Chambre des représentants travaillent sur un projet de loi sur les cryptomonnaies qui donnerait davantage de pouvoir à la SEC sur le marché.
7. La Maison-Blanche examine une règle qui pourrait permettre aux Américains d'investir dans le Bitcoin et les cryptomonnaies via leurs comptes de retraite 401(k).
8. Coinbase affirme que le Congrès démocrate qui entre en fonction est plus favorable aux cryptomonnaies qu'auparavant.
$BTC $ZEC
2
161
·
--
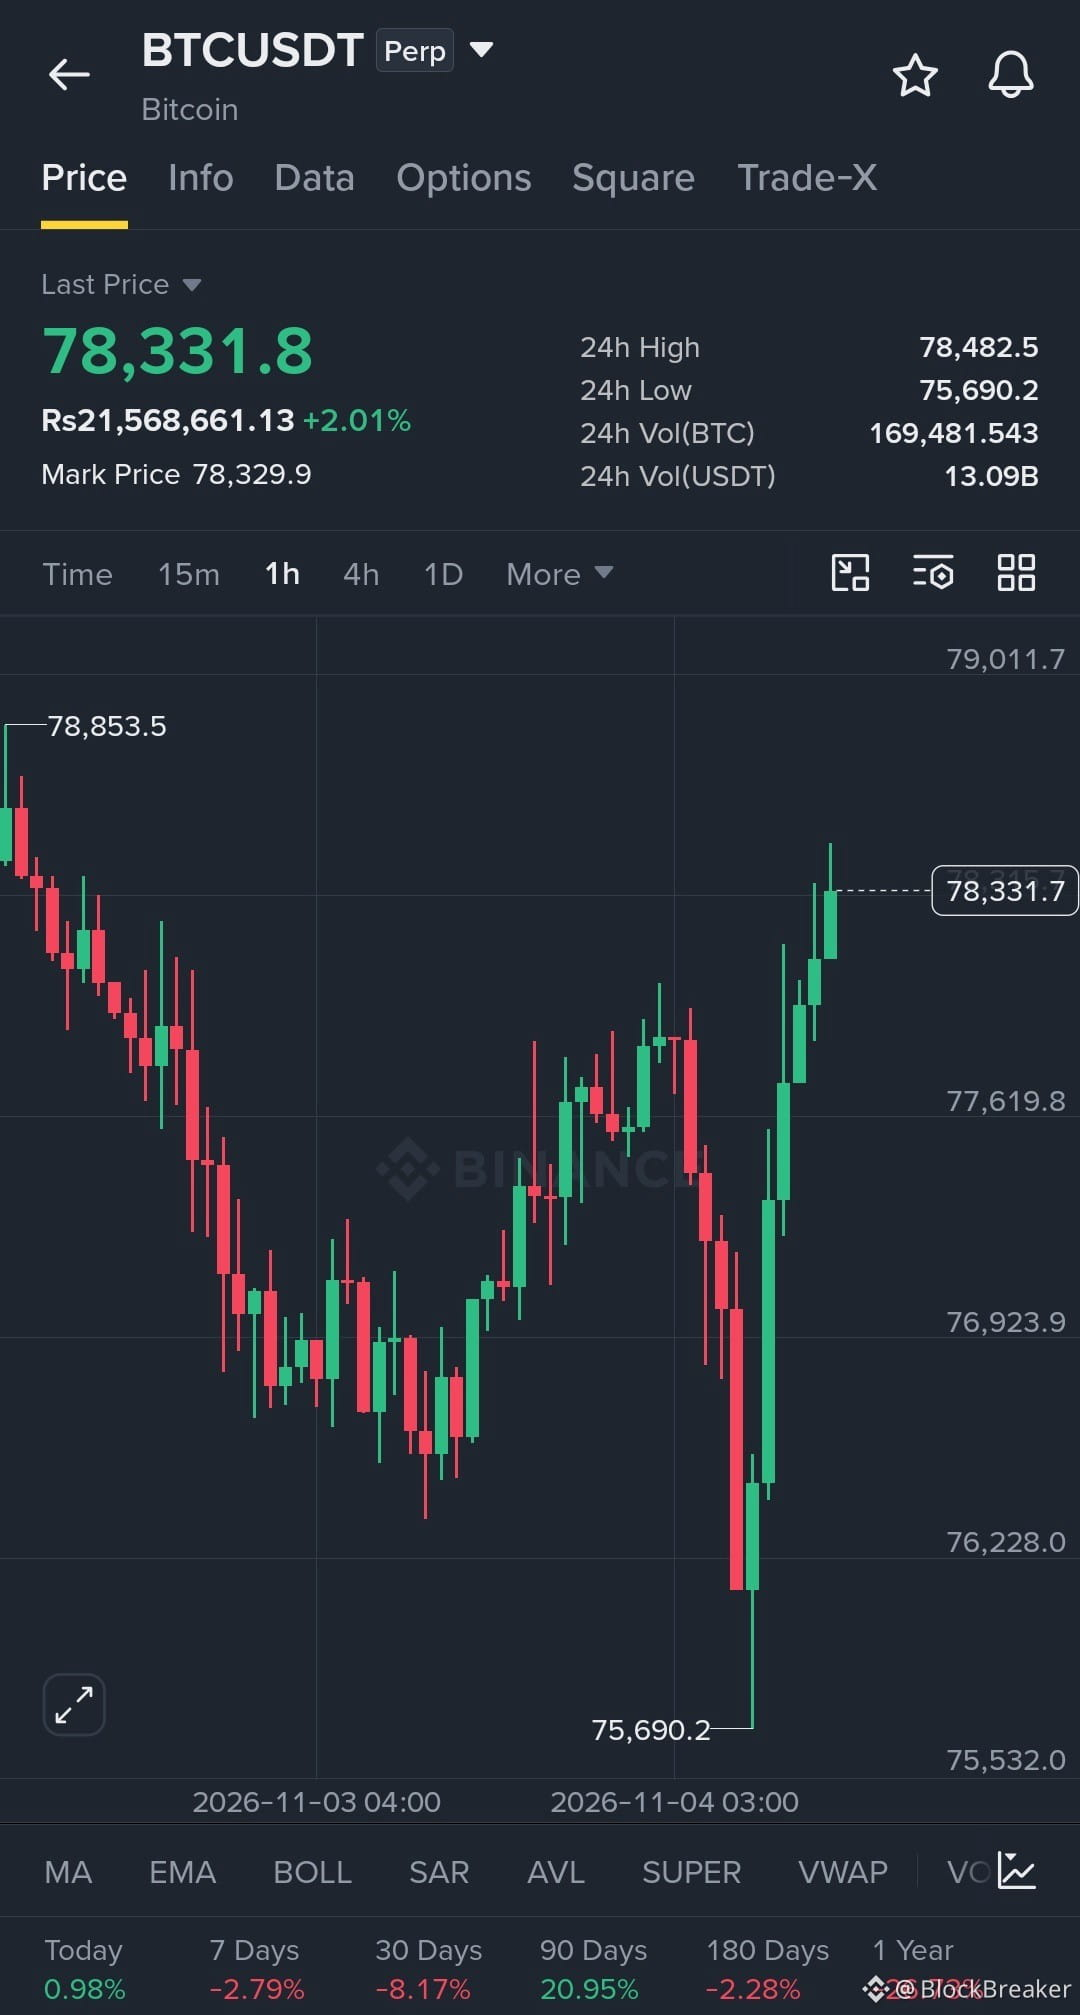
Le Bitcoin a bondi de +2 400 $ au cours des 4 dernières heures et a rebondi sur le support crucial de la moyenne mobile à 50 semaines.
Le Bitcoin a bondi de +2 400 $ au cours des 4 dernières heures et a rebondi sur le support crucial de la moyenne mobile à 50 semaines.
2
173
·
--
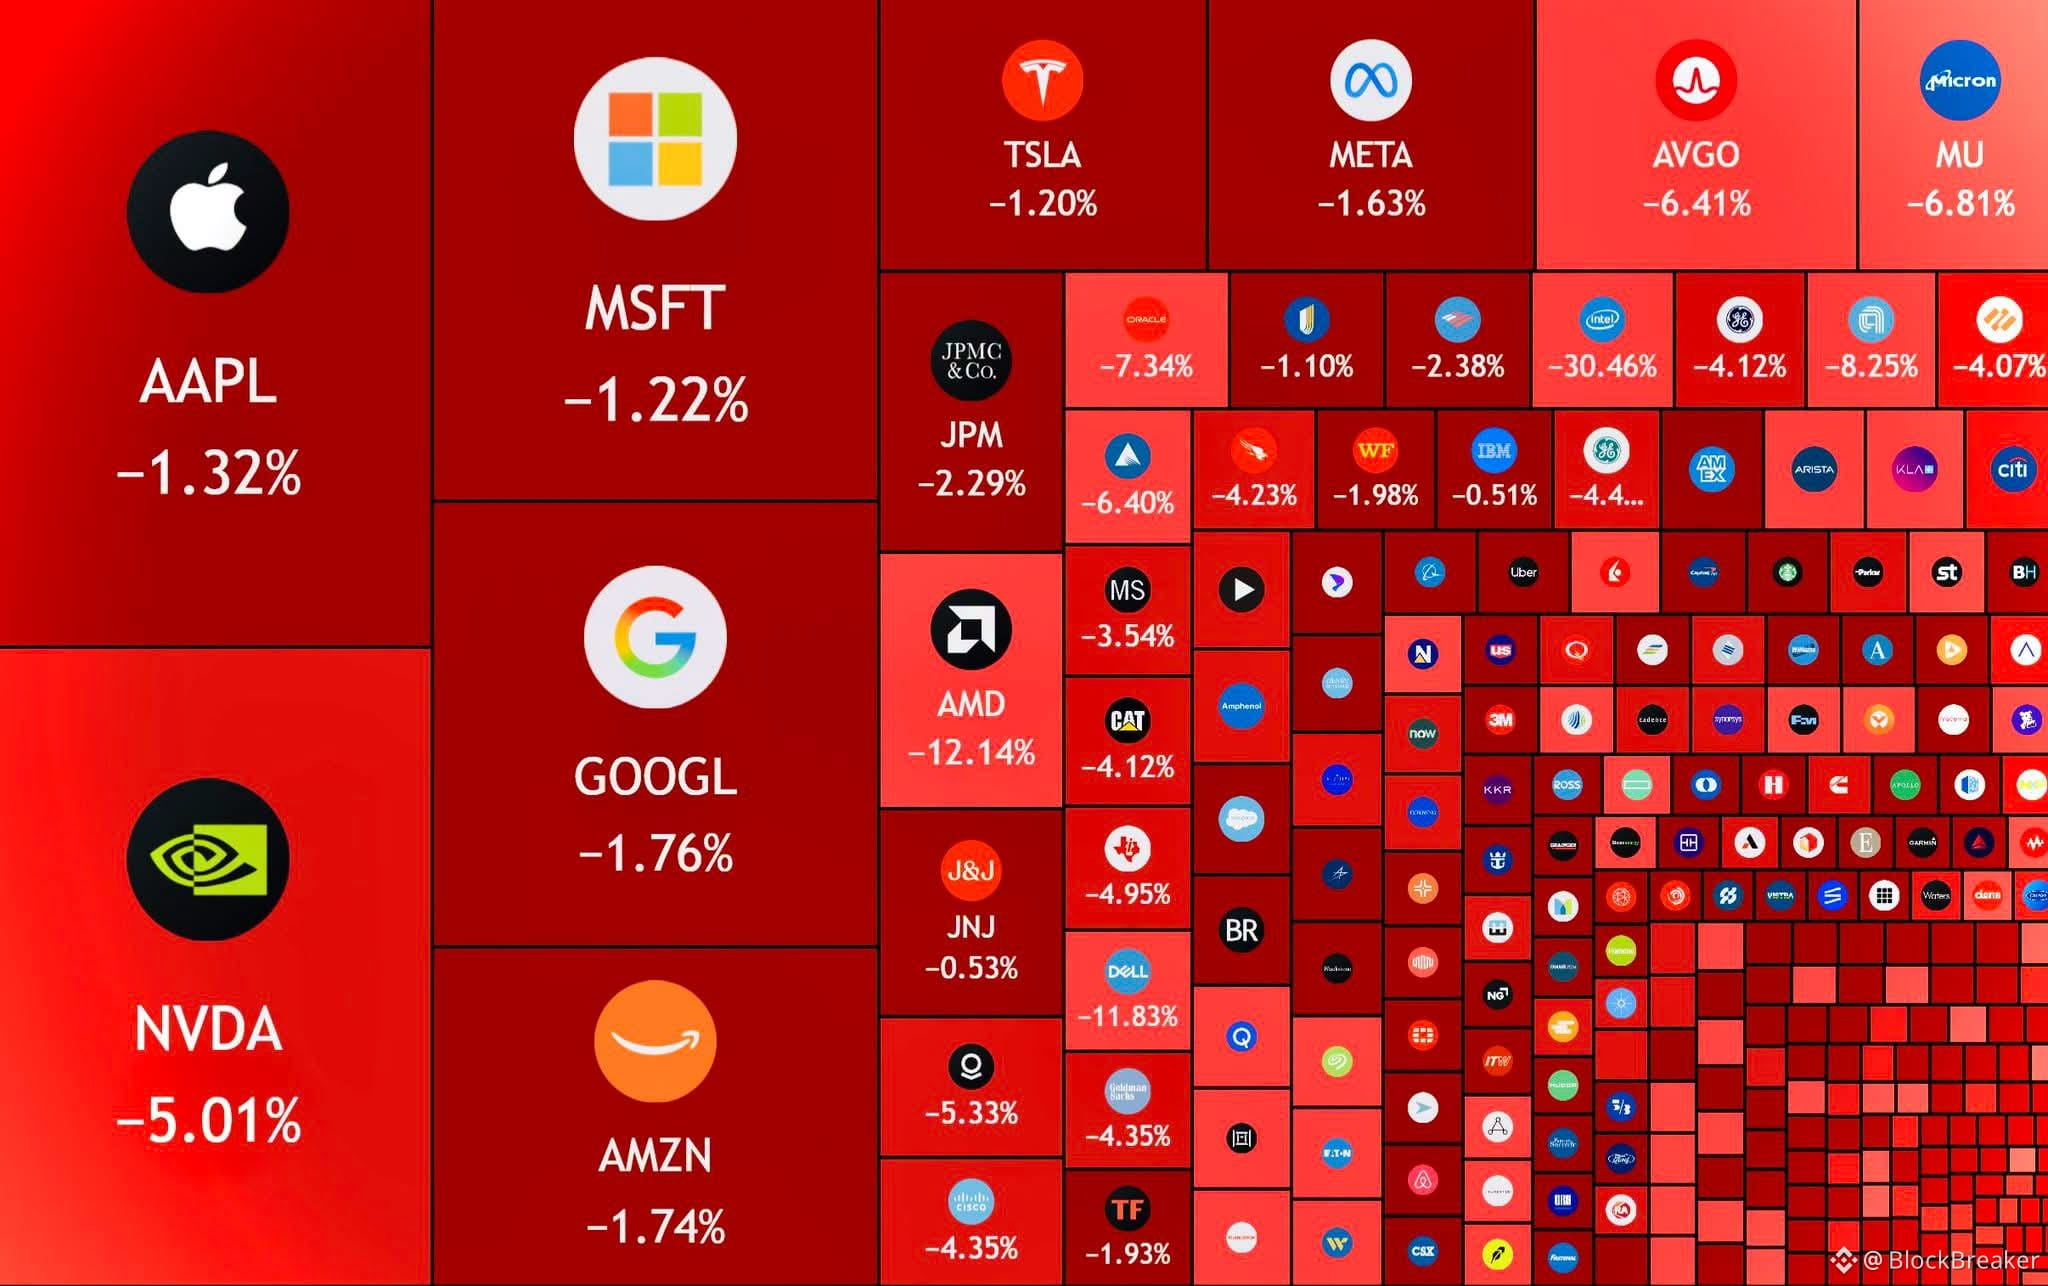
DERNIÈRE MINUTE : 🇺🇸 1 800 milliards de dollars effacés du marché boursier américain aujourd’hui.
$AIN $SOPH $IDOL
DERNIÈRE MINUTE : 🇺🇸 1 800 milliards de dollars effacés du marché boursier américain aujourd’hui.
$AIN $SOPH $IDOL
$AIN $SOPH $IDOL
1
260
·
--
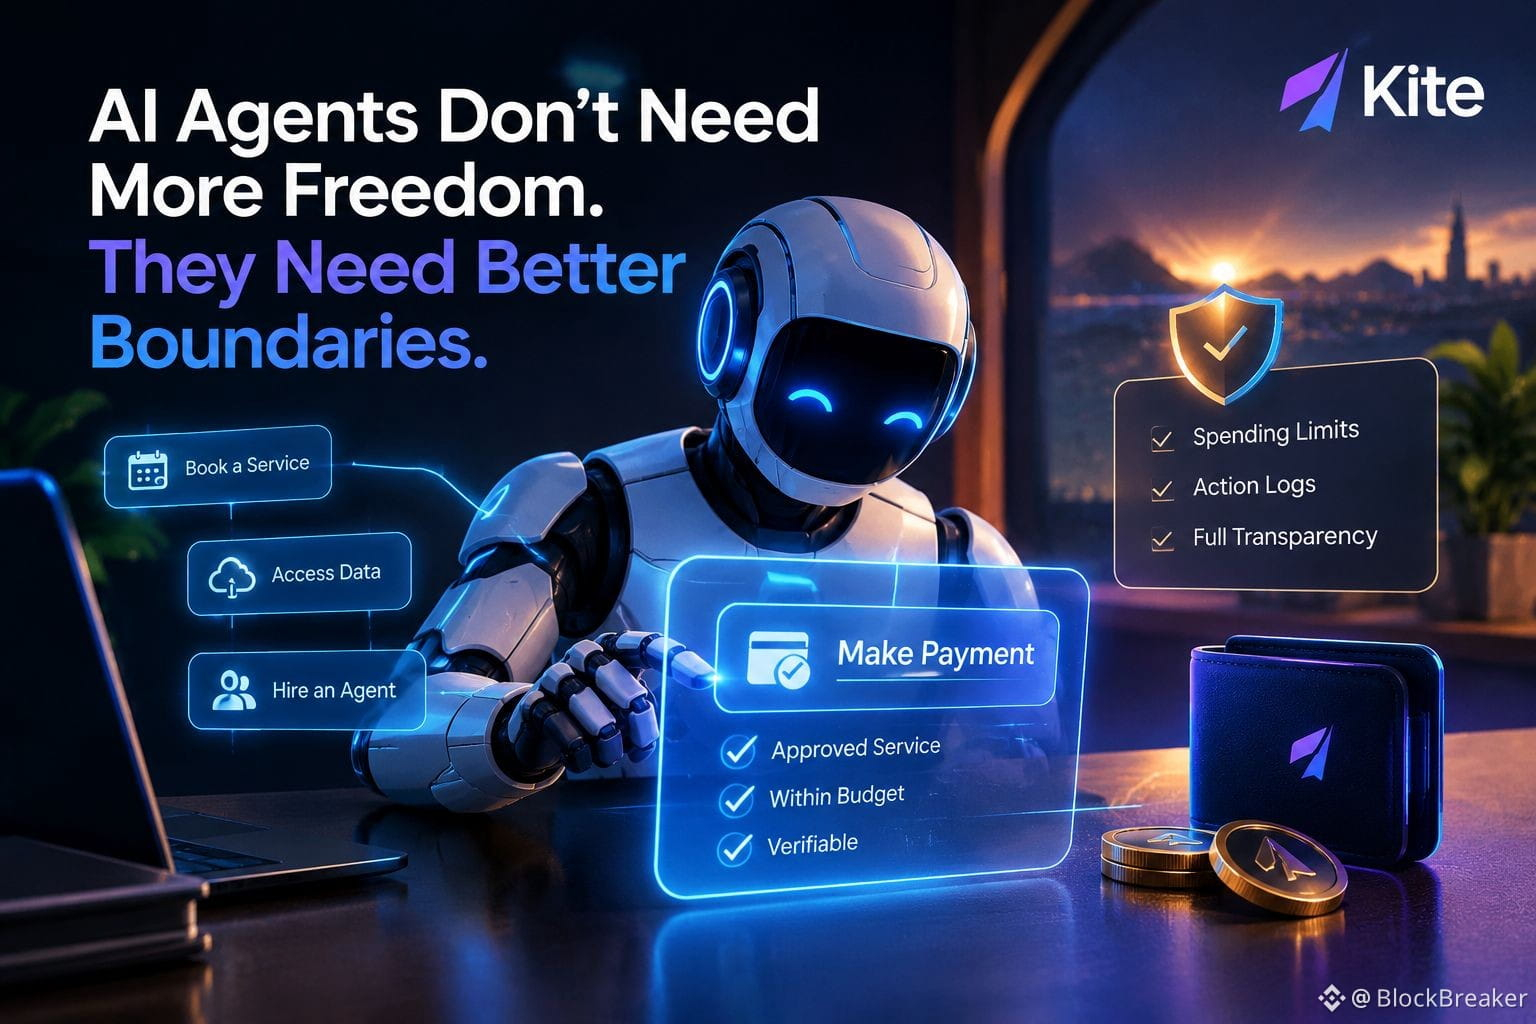
Les agents IA n’ont pas besoin de plus de liberté. Ils ont besoin de meilleures limites.
Il y a une chose à laquelle je pense souvent à propos des agents IA : donner de l’argent à un agent, c’est facile. Savoir quand lui faire confiance avec cet argent, c’est une autre histoire.
Imaginez votre agent en train de réserver un service, de payer pour des données ou d’engager un autre agent pendant que vous êtes hors ligne. Que se passe-t-il s’il choisit le mauvais service ou dépense plus que prévu ?
C’est ce problème qui rend Kite intéressant à mes yeux. La véritable valeur ne réside pas seulement dans l’aide apportée aux agents pour effectuer des paiements ; elle consiste à définir plus clairement ce qu’ils sont autorisés à faire et à rendre leurs actions plus faciles à vérifier.
L’approche de Kite, avec son Passport et ses sessions de paiement, va dans ce sens. L’activité récente autour d’Ankr Forge offre aussi aux développeurs une autre façon d’explorer l’écosystème, mais les expérimentations ne sont qu’un début.
Ce que je vais suivre, c’est de voir si les gens continuent d’utiliser ces outils pour des tâches concrètes, au lieu de simplement les essayer une fois.
Car l’économie des agents ne gagnera pas la confiance simplement en devenant plus autonome. Elle la gagnera lorsque l’autonomie ira de pair avec la responsabilité.
C’est cet aspect de Kite qui mérite d’être suivi.
#KiteBBW $KITE @GoKiteAI
Les agents IA n’ont pas besoin de plus de liberté. Ils ont besoin de meilleures limites.
Il y a une chose à laquelle je pense souvent à propos des agents IA : donner de l’argent à un agent, c’est facile. Savoir quand lui faire confiance avec cet argent, c’est une autre histoire.
Imaginez votre agent en train de réserver un service, de payer pour des données ou d’engager un autre agent pendant que vous êtes hors ligne. Que se passe-t-il s’il choisit le mauvais service ou dépense plus que prévu ?
C’est ce problème qui rend Kite intéressant à mes yeux. La véritable valeur ne réside pas seulement dans l’aide apportée aux agents pour effectuer des paiements ; elle consiste à définir plus clairement ce qu’ils sont autorisés à faire et à rendre leurs actions plus faciles à vérifier.
L’approche de Kite, avec son Passport et ses sessions de paiement, va dans ce sens. L’activité récente autour d’Ankr Forge offre aussi aux développeurs une autre façon d’explorer l’écosystème, mais les expérimentations ne sont qu’un début.
Ce que je vais suivre, c’est de voir si les gens continuent d’utiliser ces outils pour des tâches concrètes, au lieu de simplement les essayer une fois.
Car l’économie des agents ne gagnera pas la confiance simplement en devenant plus autonome. Elle la gagnera lorsque l’autonomie ira de pair avec la responsabilité.
C’est cet aspect de Kite qui mérite d’être suivi.
#KiteBBW $KITE @KITE AI 中文
Il y a une chose à laquelle je pense souvent à propos des agents IA : donner de l’argent à un agent, c’est facile. Savoir quand lui faire confiance avec cet argent, c’est une autre histoire.
Imaginez votre agent en train de réserver un service, de payer pour des données ou d’engager un autre agent pendant que vous êtes hors ligne. Que se passe-t-il s’il choisit le mauvais service ou dépense plus que prévu ?
C’est ce problème qui rend Kite intéressant à mes yeux. La véritable valeur ne réside pas seulement dans l’aide apportée aux agents pour effectuer des paiements ; elle consiste à définir plus clairement ce qu’ils sont autorisés à faire et à rendre leurs actions plus faciles à vérifier.
L’approche de Kite, avec son Passport et ses sessions de paiement, va dans ce sens. L’activité récente autour d’Ankr Forge offre aussi aux développeurs une autre façon d’explorer l’écosystème, mais les expérimentations ne sont qu’un début.
Ce que je vais suivre, c’est de voir si les gens continuent d’utiliser ces outils pour des tâches concrètes, au lieu de simplement les essayer une fois.
Car l’économie des agents ne gagnera pas la confiance simplement en devenant plus autonome. Elle la gagnera lorsque l’autonomie ira de pair avec la responsabilité.
C’est cet aspect de Kite qui mérite d’être suivi.
#KiteBBW $KITE @KITE AI 中文
34
28
1.1k
·
--
Vérifié
#nil $NIL @nillionnetwork
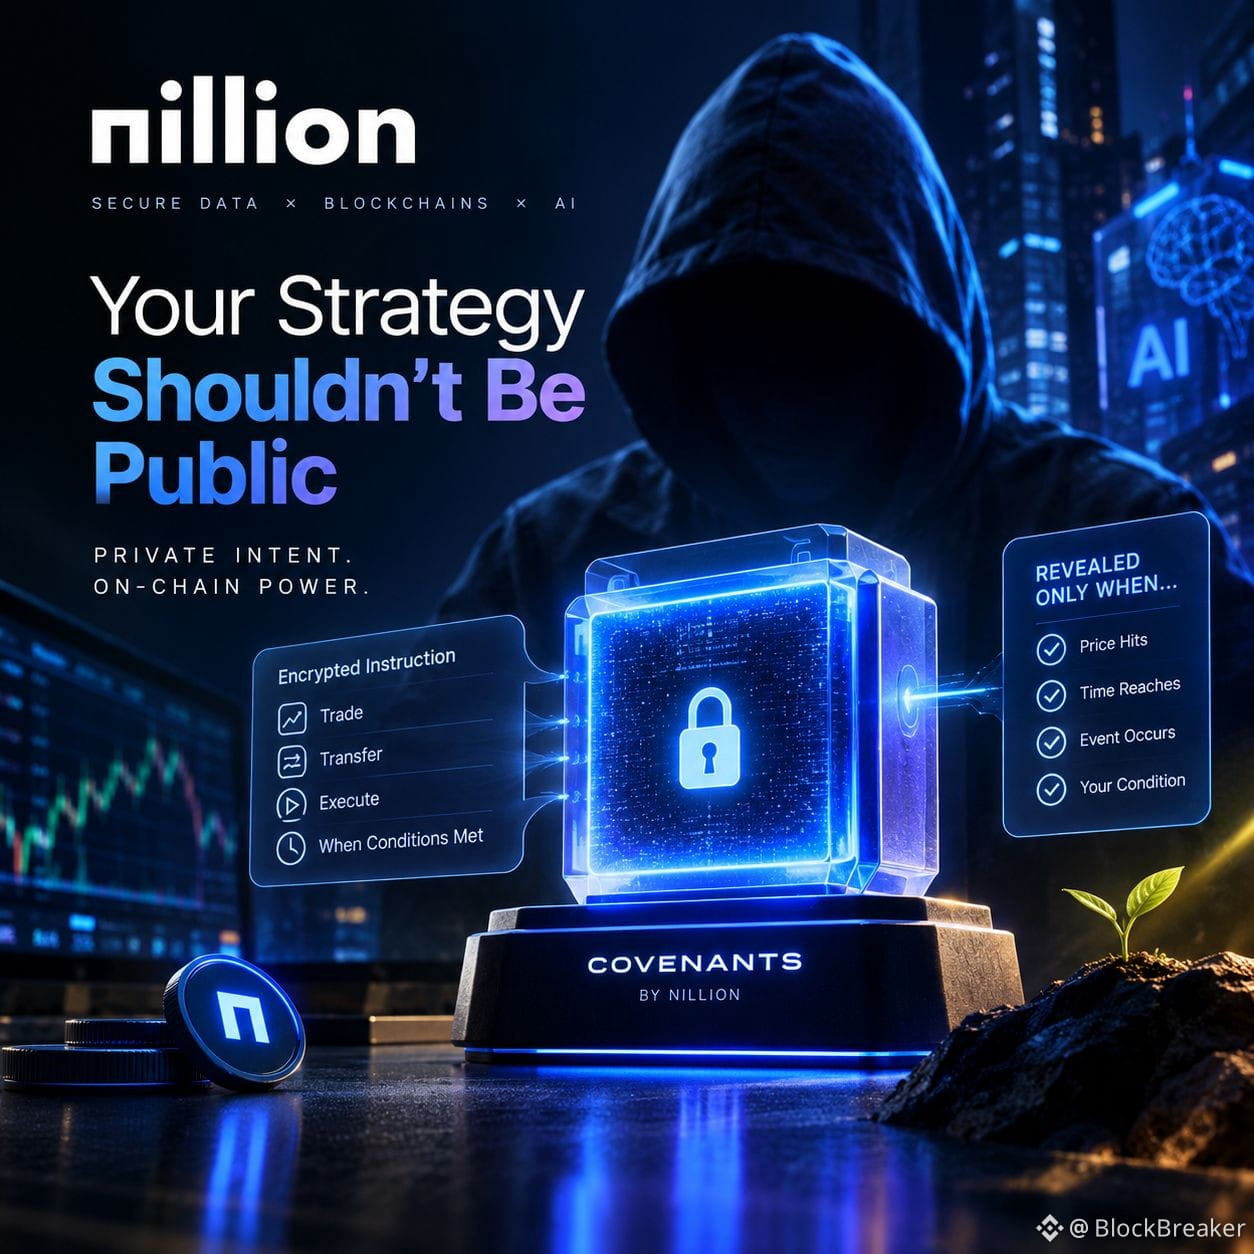
Nillion me fait réfléchir à un problème dont le monde de la crypto ne parle pas assez : parfois, les informations que vous révélez trop tôt coûtent plus cher que la transaction elle-même.
Prenons l’exemple d’une stratégie de trading qui dévoile ses conditions avant son exécution. D’autres peuvent l’étudier, prendre les devants ou simplement en copier la logique. Le trader peut posséder le capital, mais tout le monde peut observer le déroulement de l’opération.
C’est pourquoi les Covenants m’intéressent. Avec Dusk, Nillion explore la manière dont des instructions chiffrées peuvent rester cachées jusqu’à ce que certaines conditions soient réunies. Le véritable avantage n’est pas le secret pour le secret. Il s’agit de contrôler *quand* vos informations deviennent utiles aux autres.
La technologie doit toutefois encore faire ses preuves. L’activité initiale compte bien moins que la capacité de développeurs indépendants à créer des solutions autour d’elle et le fait que les utilisateurs reviennent.
Je suivrai cette évolution de près. Si les gens commencent à considérer la divulgation sélective comme une fonctionnalité normale des applications on-chain, Nillion pourrait résoudre un problème que la plupart des protocoles ont accepté depuis trop longtemps : la transparence ne devrait pas obliger à tout révéler d’emblée.
#nil $NIL @Nillion
Nillion me fait réfléchir à un problème dont le monde de la crypto ne parle pas assez : parfois, les informations que vous révélez trop tôt coûtent plus cher que la transaction elle-même.
Prenons l’exemple d’une stratégie de trading qui dévoile ses conditions avant son exécution. D’autres peuvent l’étudier, prendre les devants ou simplement en copier la logique. Le trader peut posséder le capital, mais tout le monde peut observer le déroulement de l’opération.
C’est pourquoi les Covenants m’intéressent. Avec Dusk, Nillion explore la manière dont des instructions chiffrées peuvent rester cachées jusqu’à ce que certaines conditions soient réunies. Le véritable avantage n’est pas le secret pour le secret. Il s’agit de contrôler *quand* vos informations deviennent utiles aux autres.
La technologie doit toutefois encore faire ses preuves. L’activité initiale compte bien moins que la capacité de développeurs indépendants à créer des solutions autour d’elle et le fait que les utilisateurs reviennent.
Je suivrai cette évolution de près. Si les gens commencent à considérer la divulgation sélective comme une fonctionnalité normale des applications on-chain, Nillion pourrait résoudre un problème que la plupart des protocoles ont accepté depuis trop longtemps : la transparence ne devrait pas obliger à tout révéler d’emblée.
Nillion me fait réfléchir à un problème dont le monde de la crypto ne parle pas assez : parfois, les informations que vous révélez trop tôt coûtent plus cher que la transaction elle-même.
Prenons l’exemple d’une stratégie de trading qui dévoile ses conditions avant son exécution. D’autres peuvent l’étudier, prendre les devants ou simplement en copier la logique. Le trader peut posséder le capital, mais tout le monde peut observer le déroulement de l’opération.
C’est pourquoi les Covenants m’intéressent. Avec Dusk, Nillion explore la manière dont des instructions chiffrées peuvent rester cachées jusqu’à ce que certaines conditions soient réunies. Le véritable avantage n’est pas le secret pour le secret. Il s’agit de contrôler *quand* vos informations deviennent utiles aux autres.
La technologie doit toutefois encore faire ses preuves. L’activité initiale compte bien moins que la capacité de développeurs indépendants à créer des solutions autour d’elle et le fait que les utilisateurs reviennent.
Je suivrai cette évolution de près. Si les gens commencent à considérer la divulgation sélective comme une fonctionnalité normale des applications on-chain, Nillion pourrait résoudre un problème que la plupart des protocoles ont accepté depuis trop longtemps : la transparence ne devrait pas obliger à tout révéler d’emblée.
9
1
64
27.2k
·
--
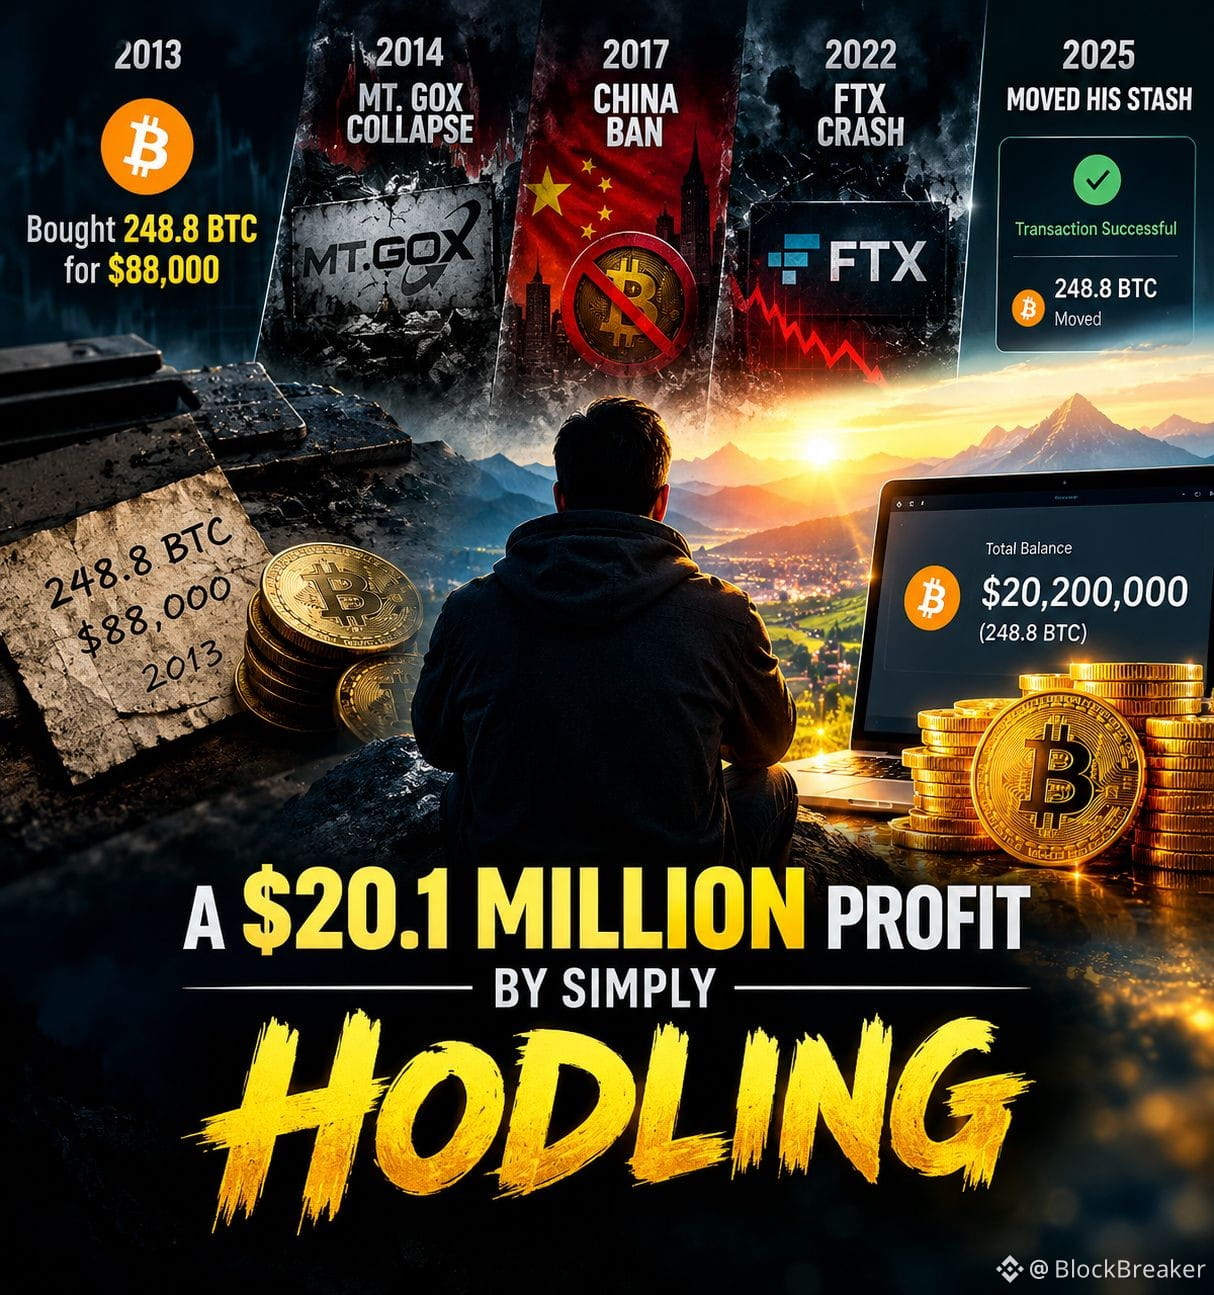
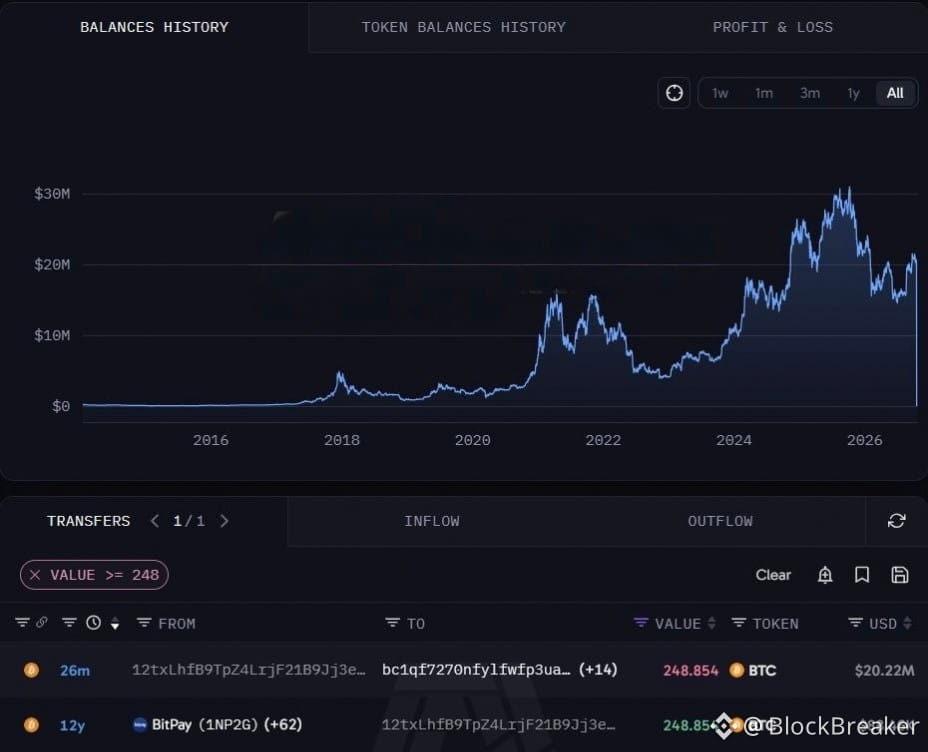
Quelqu’un a acheté 248,8 bitcoins en 2013 pour 88 000 $.
Il a survécu à l’effondrement de Mt. Gox, à l’interdiction en Chine et au crash de FTX, et les a gardés pendant près de 13 ans sans toucher à la moindre pièce.
Aujourd’hui, il a déplacé son magot, qui vaut désormais 20,2 millions de dollars.
Un bénéfice de 20,1 millions de dollars en faisant simplement du HODL.
$BTC
Quelqu’un a acheté 248,8 bitcoins en 2013 pour 88 000 $.
Il a survécu à l’effondrement de Mt. Gox, à l’interdiction en Chine et au crash de FTX, et les a gardés pendant près de 13 ans sans toucher à la moindre pièce.
Aujourd’hui, il a déplacé son magot, qui vaut désormais 20,2 millions de dollars.
Un bénéfice de 20,1 millions de dollars en faisant simplement du HODL.
$BTC
Il a survécu à l’effondrement de Mt. Gox, à l’interdiction en Chine et au crash de FTX, et les a gardés pendant près de 13 ans sans toucher à la moindre pièce.
Aujourd’hui, il a déplacé son magot, qui vaut désormais 20,2 millions de dollars.
Un bénéfice de 20,1 millions de dollars en faisant simplement du HODL.
$BTC
4
228
·
--
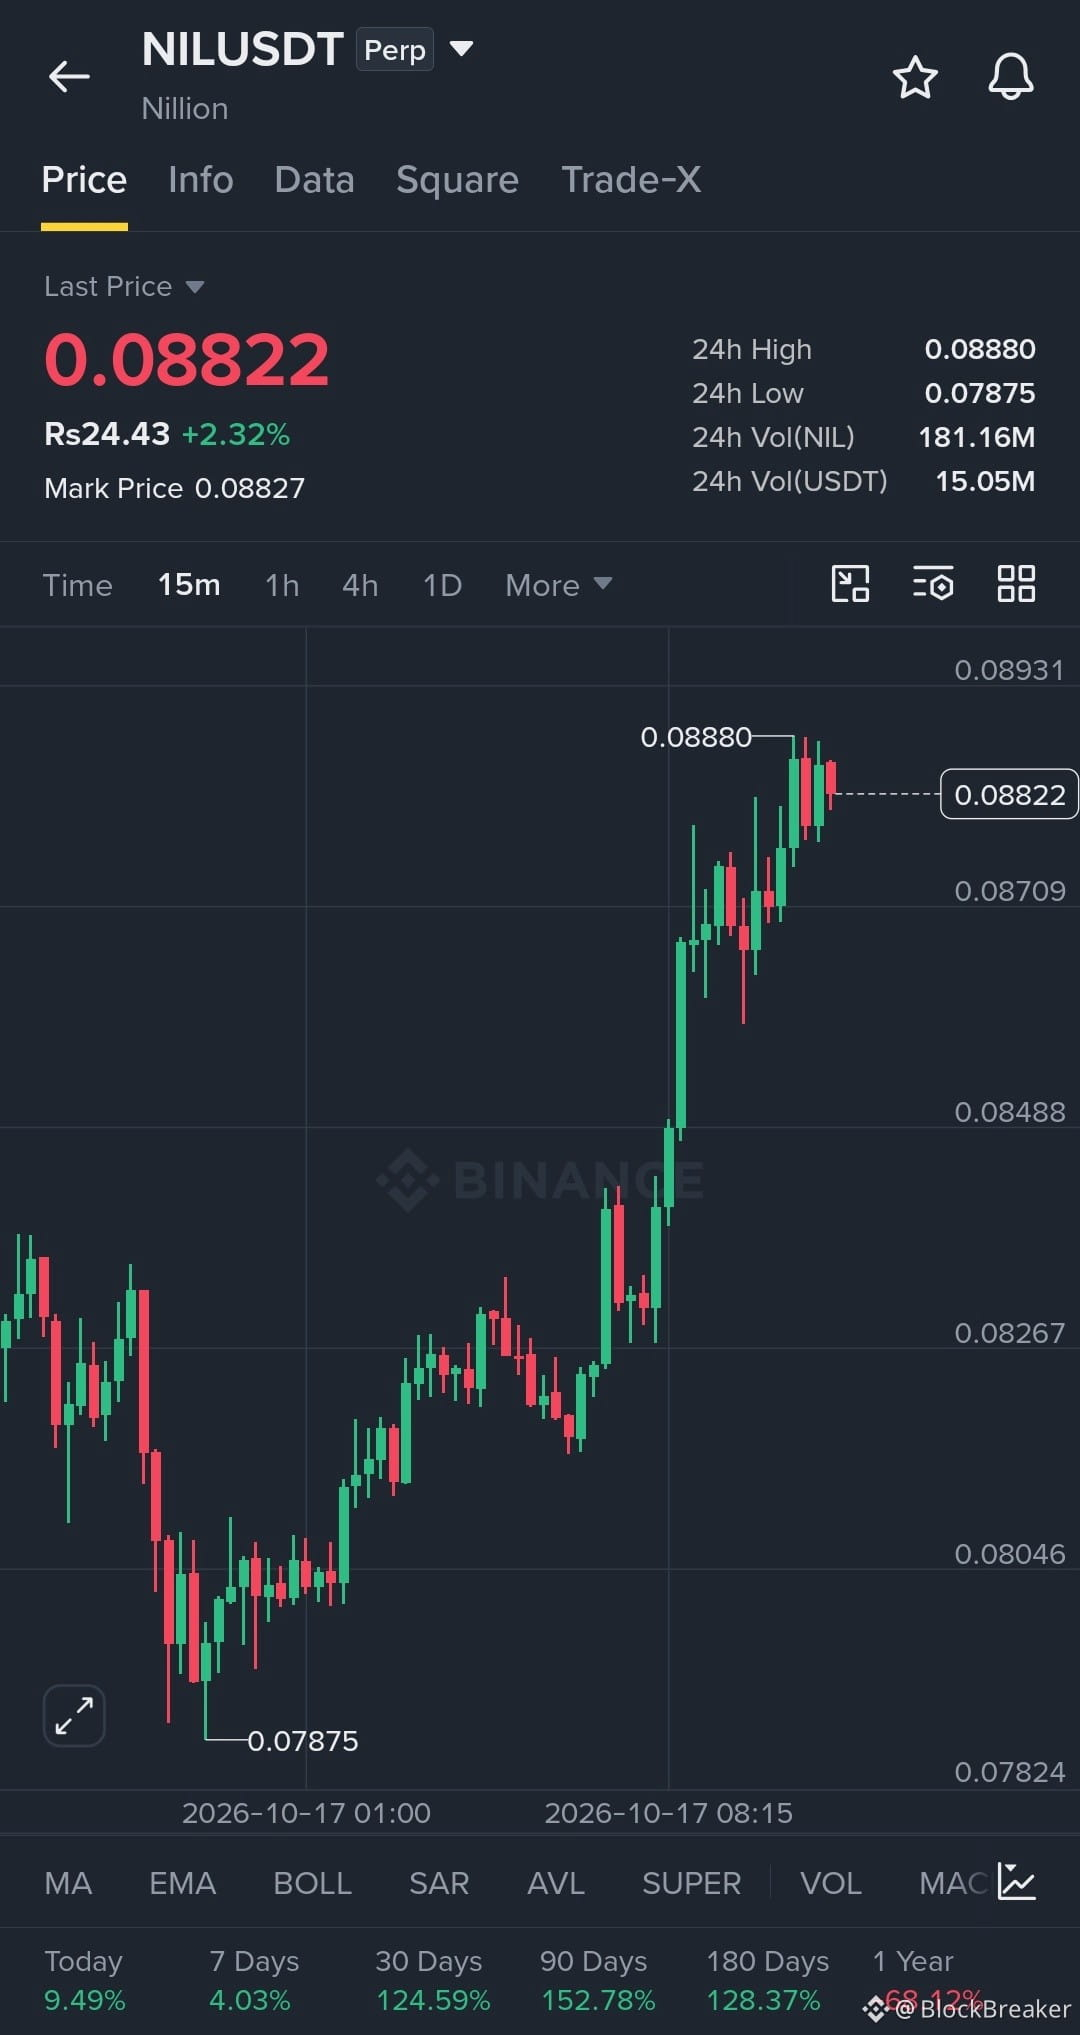
$NIL vient de se réveiller
Il était à 0.07875.
Maintenant, il est presque à 0.08880.
Prix actuel : **0.08822**
Forte hausse aujourd’hui. Et ça continue.
+9 % aujourd’hui.
+124 % en un mois.
Ce n’est pas juste un pump.
NIL montre sa force.
Je surveille de près.
Qui est entré tôt ? 👀
$NIL
{future}(NILUSDT)
$NIL vient de se réveiller
Il était à 0.07875.
Maintenant, il est presque à 0.08880.
Prix actuel : **0.08822**
Forte hausse aujourd’hui. Et ça continue.
+9 % aujourd’hui.
+124 % en un mois.
Ce n’est pas juste un pump.
NIL montre sa force.
Je surveille de près.
Qui est entré tôt ? 👀
$NIL
Il était à 0.07875.
Maintenant, il est presque à 0.08880.
Prix actuel : **0.08822**
Forte hausse aujourd’hui. Et ça continue.
+9 % aujourd’hui.
+124 % en un mois.
Ce n’est pas juste un pump.
NIL montre sa force.
Je surveille de près.
Qui est entré tôt ? 👀
$NIL
5
153
·
--
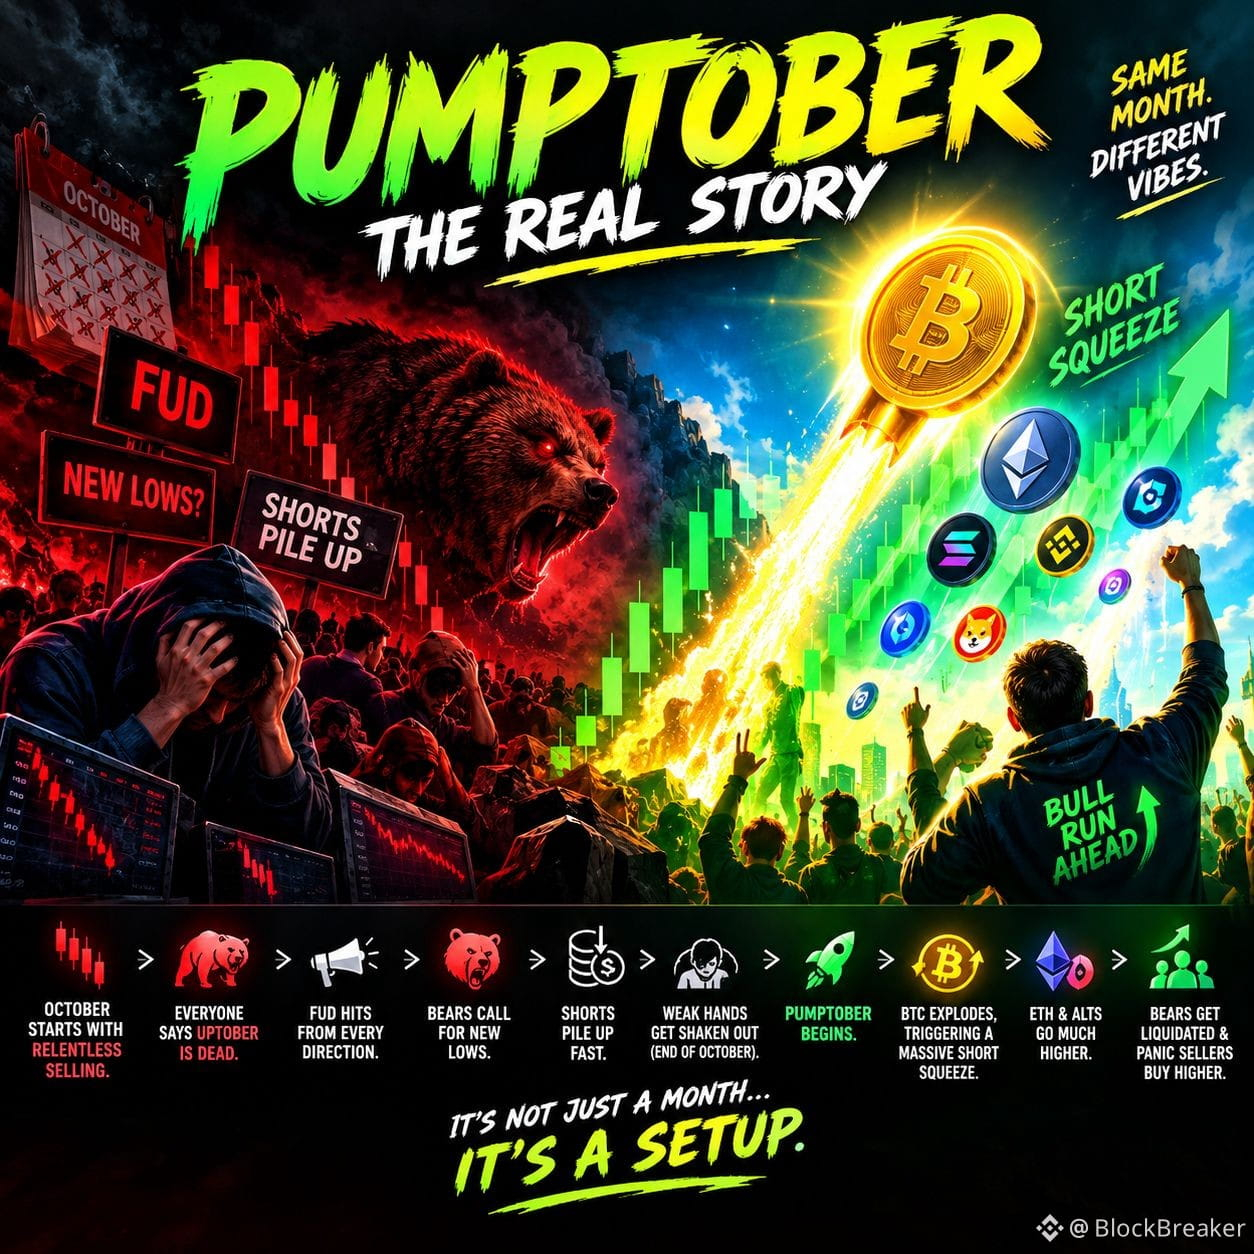
Octobre commence par des ventes incessantes.
Le marché continue de saigner, et tout le monde commence à dire qu’Uptober est officiellement mort.
Le FUD vient de toutes parts.
Les bears prennent confiance et prédisent de nouveaux plus bas annuels.
Les positions short s’accumulent rapidement, les traders misant sur une nouvelle baisse.
Puis, vers la fin octobre, le véritable scénario se met en place.
Les mains faibles sont délogées. La panique atteint son paroxysme. Les positions short deviennent surchargées.
Et soudain… Pumptober commence.
Le Bitcoin connaît une violente hausse, déclenchant un short squeeze massif.
Les positions short sont liquidées les unes après les autres, tandis que l’ETH et les altcoins accélèrent à la hausse.
Les traders qui ont vendu dans la panique sont contraints de racheter à des prix bien plus élevés.
Le marché n’a pas besoin que tout le monde croie à la hausse. Il lui suffit qu’assez de positions short soient prises au piège.
$TIA $AMP $DUSK
Octobre commence par des ventes incessantes.
Le marché continue de saigner, et tout le monde commence à dire qu’Uptober est officiellement mort.
Le FUD vient de toutes parts.
Les bears prennent confiance et prédisent de nouveaux plus bas annuels.
Les positions short s’accumulent rapidement, les traders misant sur une nouvelle baisse.
Puis, vers la fin octobre, le véritable scénario se met en place.
Les mains faibles sont délogées. La panique atteint son paroxysme. Les positions short deviennent surchargées.
Et soudain… Pumptober commence.
Le Bitcoin connaît une violente hausse, déclenchant un short squeeze massif.
Les positions short sont liquidées les unes après les autres, tandis que l’ETH et les altcoins accélèrent à la hausse.
Les traders qui ont vendu dans la panique sont contraints de racheter à des prix bien plus élevés.
Le marché n’a pas besoin que tout le monde croie à la hausse. Il lui suffit qu’assez de positions short soient prises au piège.
$TIA $AMP $DUSK
Le marché continue de saigner, et tout le monde commence à dire qu’Uptober est officiellement mort.
Le FUD vient de toutes parts.
Les bears prennent confiance et prédisent de nouveaux plus bas annuels.
Les positions short s’accumulent rapidement, les traders misant sur une nouvelle baisse.
Puis, vers la fin octobre, le véritable scénario se met en place.
Les mains faibles sont délogées. La panique atteint son paroxysme. Les positions short deviennent surchargées.
Et soudain… Pumptober commence.
Le Bitcoin connaît une violente hausse, déclenchant un short squeeze massif.
Les positions short sont liquidées les unes après les autres, tandis que l’ETH et les altcoins accélèrent à la hausse.
Les traders qui ont vendu dans la panique sont contraints de racheter à des prix bien plus élevés.
Le marché n’a pas besoin que tout le monde croie à la hausse. Il lui suffit qu’assez de positions short soient prises au piège.
$TIA $AMP $DUSK
3
300
·
--
JUST IN : Elon Musk dit qu’il a « sonné l’alarme à propos de l’IA depuis longtemps. »
$LSK $ARK $STEEM
JUST IN : Elon Musk dit qu’il a « sonné l’alarme à propos de l’IA depuis longtemps. »
$LSK $ARK $STEEM
$LSK $ARK $STEEM
6
328
·
--
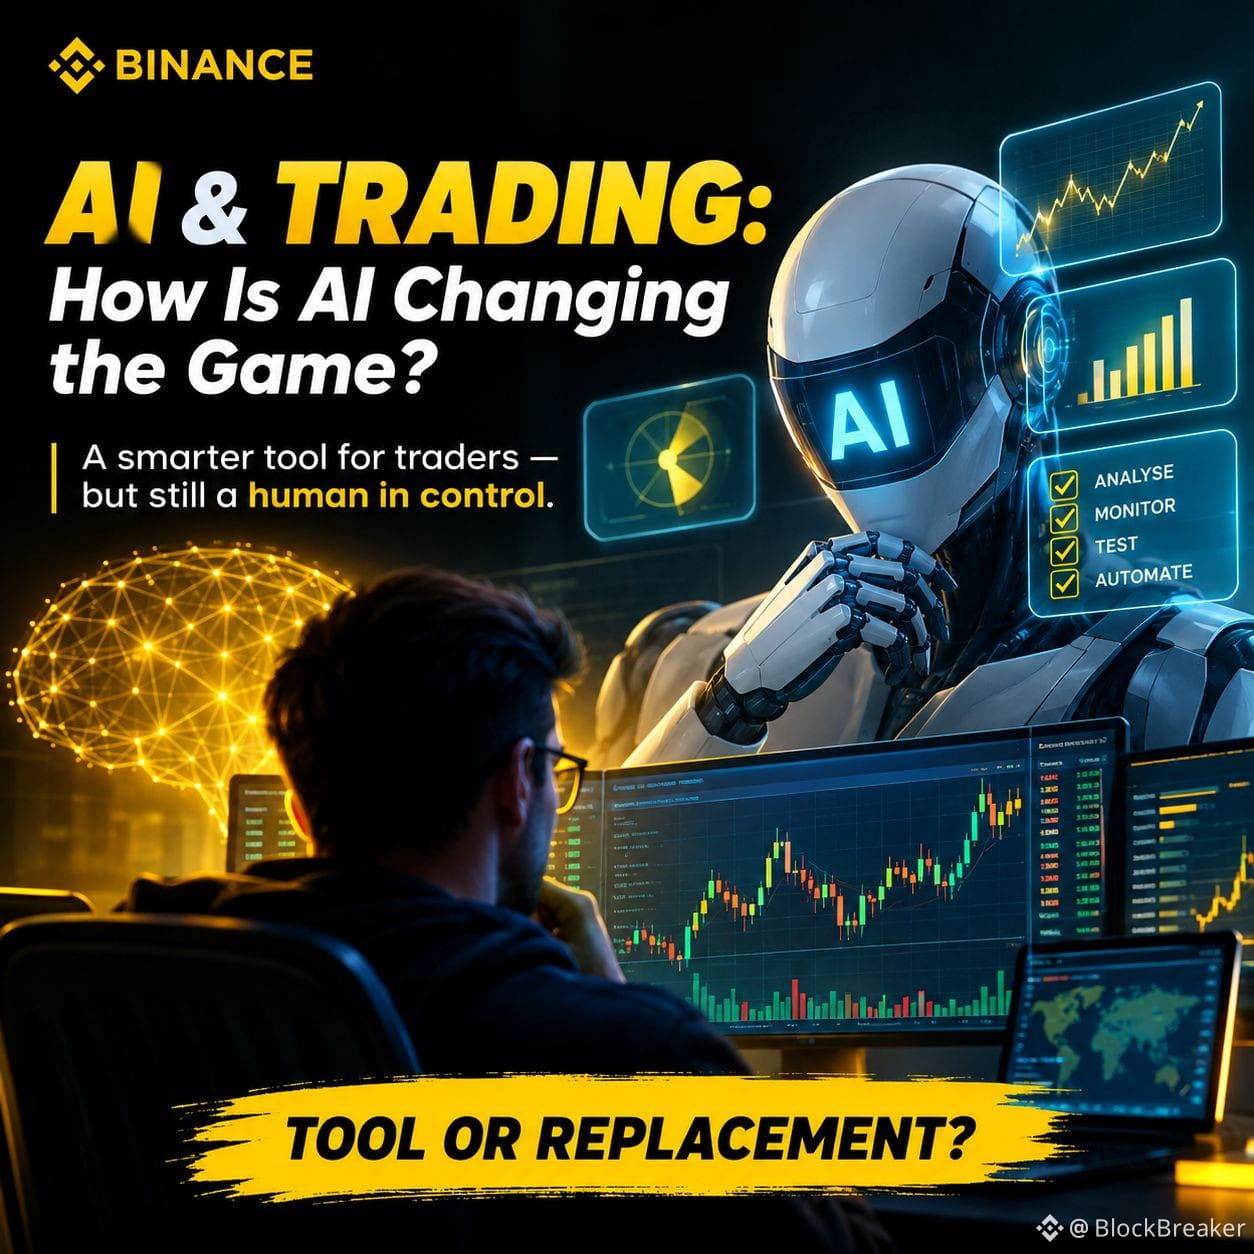
IA et trading : comment l’IA change la donne ?
Je pense que la chose la plus intéressante à propos de l’IA dans le trading n’est pas l’idée qu’une machine puisse « prédire le marché ».
C’est ce qui se passe avant même qu’une transaction soit envisagée.
Un trader peut envoyer une montagne de données de marché à un système d’IA et obtenir, en quelques secondes, des schémas, des résumés, des comparaisons, des alertes et des idées de stratégie. Des tâches qui nécessitaient autrefois des heures à faire défiler des graphiques et de l’information peuvent désormais être traitées presque instantanément.
Cela ressemble à un avantage considérable.
Mais il y a un hic.
Une information plus rapide ne signifie pas automatiquement de meilleures décisions.
L’IA peut repérer un schéma sans savoir si ce schéma a réellement de l’importance. Elle peut tester une stratégie à partir de données historiques, mais l’histoire peut se comporter très différemment de ce que fait le marché devant vous. Et l’automatisation peut supprimer l’hésitation, mais elle peut aussi exécuter une idée erronée sans hésiter.
C’est pourquoi je vois l’IA comme une deuxième paire d’yeux, pas comme la personne au volant.
Rechercher.
Analyser.
Surveiller.
Tester.
Automatiser.
Puis vient la partie que l’IA ne peut toujours pas déléguer :
le jugement.
Savoir quelle information mérite votre attention, remettre en question les hypothèses derrière un modèle, comprendre le risque et reconnaître quand les conditions de marché ont changé.
Peut-être que le changement le plus important n’est pas l’IA qui remplace les traders.
Peut-être que ce sont les traders qui utilisent l’IA pour passer moins de temps à collecter de l’information et plus de temps à réfléchir à la signification réelle de cette information.
Feriez-vous confiance à l’IA pour influencer vos décisions de trading ?
À titre éducatif uniquement, pas un conseil financier. DYOR.
IA et trading : comment l’IA change la donne ?
Je pense que la chose la plus intéressante à propos de l’IA dans le trading n’est pas l’idée qu’une machine puisse « prédire le marché ».
C’est ce qui se passe avant même qu’une transaction soit envisagée.
Un trader peut envoyer une montagne de données de marché à un système d’IA et obtenir, en quelques secondes, des schémas, des résumés, des comparaisons, des alertes et des idées de stratégie. Des tâches qui nécessitaient autrefois des heures à faire défiler des graphiques et de l’information peuvent désormais être traitées presque instantanément.
Cela ressemble à un avantage considérable.
Mais il y a un hic.
Une information plus rapide ne signifie pas automatiquement de meilleures décisions.
L’IA peut repérer un schéma sans savoir si ce schéma a réellement de l’importance. Elle peut tester une stratégie à partir de données historiques, mais l’histoire peut se comporter très différemment de ce que fait le marché devant vous. Et l’automatisation peut supprimer l’hésitation, mais elle peut aussi exécuter une idée erronée sans hésiter.
C’est pourquoi je vois l’IA comme une deuxième paire d’yeux, pas comme la personne au volant.
Rechercher.
Analyser.
Surveiller.
Tester.
Automatiser.
Puis vient la partie que l’IA ne peut toujours pas déléguer :
le jugement.
Savoir quelle information mérite votre attention, remettre en question les hypothèses derrière un modèle, comprendre le risque et reconnaître quand les conditions de marché ont changé.
Peut-être que le changement le plus important n’est pas l’IA qui remplace les traders.
Peut-être que ce sont les traders qui utilisent l’IA pour passer moins de temps à collecter de l’information et plus de temps à réfléchir à la signification réelle de cette information.
Feriez-vous confiance à l’IA pour influencer vos décisions de trading ?
À titre éducatif uniquement, pas un conseil financier. DYOR.
Je pense que la chose la plus intéressante à propos de l’IA dans le trading n’est pas l’idée qu’une machine puisse « prédire le marché ».
C’est ce qui se passe avant même qu’une transaction soit envisagée.
Un trader peut envoyer une montagne de données de marché à un système d’IA et obtenir, en quelques secondes, des schémas, des résumés, des comparaisons, des alertes et des idées de stratégie. Des tâches qui nécessitaient autrefois des heures à faire défiler des graphiques et de l’information peuvent désormais être traitées presque instantanément.
Cela ressemble à un avantage considérable.
Mais il y a un hic.
Une information plus rapide ne signifie pas automatiquement de meilleures décisions.
L’IA peut repérer un schéma sans savoir si ce schéma a réellement de l’importance. Elle peut tester une stratégie à partir de données historiques, mais l’histoire peut se comporter très différemment de ce que fait le marché devant vous. Et l’automatisation peut supprimer l’hésitation, mais elle peut aussi exécuter une idée erronée sans hésiter.
C’est pourquoi je vois l’IA comme une deuxième paire d’yeux, pas comme la personne au volant.
Rechercher.
Analyser.
Surveiller.
Tester.
Automatiser.
Puis vient la partie que l’IA ne peut toujours pas déléguer :
le jugement.
Savoir quelle information mérite votre attention, remettre en question les hypothèses derrière un modèle, comprendre le risque et reconnaître quand les conditions de marché ont changé.
Peut-être que le changement le plus important n’est pas l’IA qui remplace les traders.
Peut-être que ce sont les traders qui utilisent l’IA pour passer moins de temps à collecter de l’information et plus de temps à réfléchir à la signification réelle de cette information.
Feriez-vous confiance à l’IA pour influencer vos décisions de trading ?
À titre éducatif uniquement, pas un conseil financier. DYOR.
4
183
·
--
#dusk $DUSK @Dusk_Foundation
Ce qui m’intéresse dans Dusk, c’est que sa thèse de la confidentialité devient moins une question de dissimulation des transactions et davantage une question de dissimulation des parties de la finance qui n’auraient jamais dû être publiques.
Cette distinction compte.
Les actifs financiers portent des informations sensibles sur la propriété, l’éligibilité, la tarification, les transferts et le règlement. Tout mettre dans des contrats intelligents transparents crée un compromis étrange : vous gagnez de la composition, mais vous exposez aussi des données que les marchés régulés ont passé des décennies à contrôler.
Dusk aborde le problème par l’autre bout. Sa pile de confidentialité utilise des preuves à connaissance nulle, PLONK, JubJub, Poseidon et des structures fondées sur Merkle pour prouver que les règles ont été respectées sans publier chaque détail sous-jacent.
La partie intéressante n’est pas la cryptographie en elle-même. C’est ce que cette architecture peut permettre pour les processus financiers.
Et la direction d’ingénierie récente rend la thèse plus crédible. Aegis a mis à niveau la vérification du mainnet vers PLONK V3 et a ajouté des protections de consensus et de remboursement plus robustes, tandis que le travail de développement d’August se poursuivait en renforçant la validation des preuves et du chiffrement.
Désormais, DuskEVM est sur le testnet, offrant aux développeurs Solidity un chemin d’exécution familier en parallèle de la pile de confidentialité native de Dusk.
Mon point de vue : Dusk ne cherche pas vraiment à devenir « la blockchain la plus privée ». Son opportunité la plus intéressante est de devenir la couche où les applications financières peuvent rester vérifiables sans transformer l’information sensible du marché en métadonnées publiques.
C’est un problème beaucoup plus difficile, et bien plus utile à résoudre.
#dusk $DUSK @Dusk
Ce qui m’intéresse dans Dusk, c’est que sa thèse de la confidentialité devient moins une question de dissimulation des transactions et davantage une question de dissimulation des parties de la finance qui n’auraient jamais dû être publiques.
Cette distinction compte.
Les actifs financiers portent des informations sensibles sur la propriété, l’éligibilité, la tarification, les transferts et le règlement. Tout mettre dans des contrats intelligents transparents crée un compromis étrange : vous gagnez de la composition, mais vous exposez aussi des données que les marchés régulés ont passé des décennies à contrôler.
Dusk aborde le problème par l’autre bout. Sa pile de confidentialité utilise des preuves à connaissance nulle, PLONK, JubJub, Poseidon et des structures fondées sur Merkle pour prouver que les règles ont été respectées sans publier chaque détail sous-jacent.
La partie intéressante n’est pas la cryptographie en elle-même. C’est ce que cette architecture peut permettre pour les processus financiers.
Et la direction d’ingénierie récente rend la thèse plus crédible. Aegis a mis à niveau la vérification du mainnet vers PLONK V3 et a ajouté des protections de consensus et de remboursement plus robustes, tandis que le travail de développement d’August se poursuivait en renforçant la validation des preuves et du chiffrement.
Désormais, DuskEVM est sur le testnet, offrant aux développeurs Solidity un chemin d’exécution familier en parallèle de la pile de confidentialité native de Dusk.
Mon point de vue : Dusk ne cherche pas vraiment à devenir « la blockchain la plus privée ». Son opportunité la plus intéressante est de devenir la couche où les applications financières peuvent rester vérifiables sans transformer l’information sensible du marché en métadonnées publiques.
C’est un problème beaucoup plus difficile, et bien plus utile à résoudre.
Ce qui m’intéresse dans Dusk, c’est que sa thèse de la confidentialité devient moins une question de dissimulation des transactions et davantage une question de dissimulation des parties de la finance qui n’auraient jamais dû être publiques.
Cette distinction compte.
Les actifs financiers portent des informations sensibles sur la propriété, l’éligibilité, la tarification, les transferts et le règlement. Tout mettre dans des contrats intelligents transparents crée un compromis étrange : vous gagnez de la composition, mais vous exposez aussi des données que les marchés régulés ont passé des décennies à contrôler.
Dusk aborde le problème par l’autre bout. Sa pile de confidentialité utilise des preuves à connaissance nulle, PLONK, JubJub, Poseidon et des structures fondées sur Merkle pour prouver que les règles ont été respectées sans publier chaque détail sous-jacent.
La partie intéressante n’est pas la cryptographie en elle-même. C’est ce que cette architecture peut permettre pour les processus financiers.
Et la direction d’ingénierie récente rend la thèse plus crédible. Aegis a mis à niveau la vérification du mainnet vers PLONK V3 et a ajouté des protections de consensus et de remboursement plus robustes, tandis que le travail de développement d’August se poursuivait en renforçant la validation des preuves et du chiffrement.
Désormais, DuskEVM est sur le testnet, offrant aux développeurs Solidity un chemin d’exécution familier en parallèle de la pile de confidentialité native de Dusk.
Mon point de vue : Dusk ne cherche pas vraiment à devenir « la blockchain la plus privée ». Son opportunité la plus intéressante est de devenir la couche où les applications financières peuvent rester vérifiables sans transformer l’information sensible du marché en métadonnées publiques.
C’est un problème beaucoup plus difficile, et bien plus utile à résoudre.
3
2
265
·
--
#dusk $DUSK @Dusk_Foundation
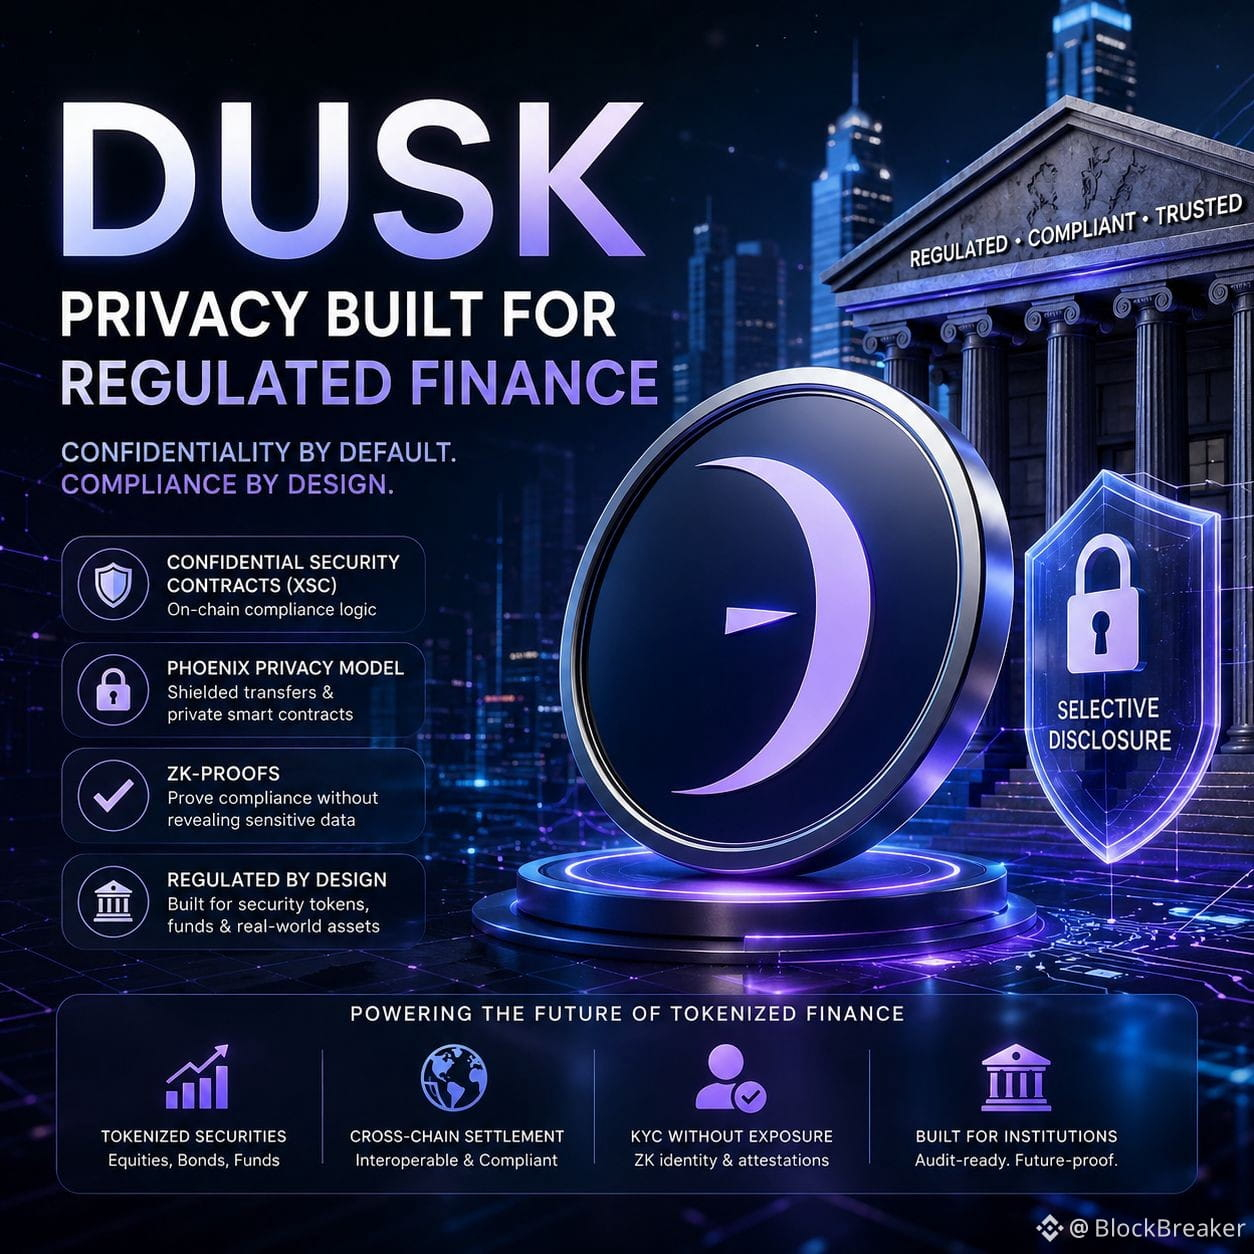
Ce qui m’intéresse dans Dusk, c’est qu’il ne cherche pas vraiment à rendre les blockchains « plus privées ». Il vise à faire de la confidentialité un élément de marché réellement utilisable.
Cette distinction est cruciale en finance. Un registre de titres qui expose chaque solde, chaque transaction et chaque relation entre investisseurs est transparent, mais souvent inutilisable. Dusk emprunte la voie inverse : garder l’état sensible privé, prouver que les règles requises ont bien été respectées, et ne divulguer que ce dont un régulateur, un émetteur ou un cocontractant a réellement besoin. C’est plus efficace que de se contenter d’ajouter du KYC à une chaîne transparente.
XSC est intéressant pour la même raison. La conformité est traitée comme une logique de transaction programmable, et non comme de la paperasse en périphérie. Les règles d’accès, les restrictions de transfert, les registres de propriété et les opérations sur titres peuvent être intégrés au flux de l’actif. La confidentialité empêche alors ces contrôles de devenir une surveillance publique permanente.
Les développements récents comptent pour ce qu’ils signalent, pas pour leurs gros titres. Dusk renforce son protocole avec PLONK V3 et durcit le mécanisme de consensus, tandis que sa trajectoire EVM et ses outils pour développeurs abaissent la barrière pour les créateurs. Son travail de « zk-tooling » d’août 2026 et son orientation vers des marchés privés tokenisés annoncent un changement plus vaste : passer de « blockchain de confidentialité » à une infrastructure financière.
L’avantage de Dusk ne tient pas seulement au secret. Il permet de rendre privés des actifs réglementés, sans les rendre invérifiables. Si la finance tokenisée exige en même temps la confidentialité, la capacité d’audit et un règlement déterministe, ce compromis devient le produit.
#dusk $DUSK @Dusk
Ce qui m’intéresse dans Dusk, c’est qu’il ne cherche pas vraiment à rendre les blockchains « plus privées ». Il vise à faire de la confidentialité un élément de marché réellement utilisable.
Cette distinction est cruciale en finance. Un registre de titres qui expose chaque solde, chaque transaction et chaque relation entre investisseurs est transparent, mais souvent inutilisable. Dusk emprunte la voie inverse : garder l’état sensible privé, prouver que les règles requises ont bien été respectées, et ne divulguer que ce dont un régulateur, un émetteur ou un cocontractant a réellement besoin. C’est plus efficace que de se contenter d’ajouter du KYC à une chaîne transparente.
XSC est intéressant pour la même raison. La conformité est traitée comme une logique de transaction programmable, et non comme de la paperasse en périphérie. Les règles d’accès, les restrictions de transfert, les registres de propriété et les opérations sur titres peuvent être intégrés au flux de l’actif. La confidentialité empêche alors ces contrôles de devenir une surveillance publique permanente.
Les développements récents comptent pour ce qu’ils signalent, pas pour leurs gros titres. Dusk renforce son protocole avec PLONK V3 et durcit le mécanisme de consensus, tandis que sa trajectoire EVM et ses outils pour développeurs abaissent la barrière pour les créateurs. Son travail de « zk-tooling » d’août 2026 et son orientation vers des marchés privés tokenisés annoncent un changement plus vaste : passer de « blockchain de confidentialité » à une infrastructure financière.
L’avantage de Dusk ne tient pas seulement au secret. Il permet de rendre privés des actifs réglementés, sans les rendre invérifiables. Si la finance tokenisée exige en même temps la confidentialité, la capacité d’audit et un règlement déterministe, ce compromis devient le produit.
Ce qui m’intéresse dans Dusk, c’est qu’il ne cherche pas vraiment à rendre les blockchains « plus privées ». Il vise à faire de la confidentialité un élément de marché réellement utilisable.
Cette distinction est cruciale en finance. Un registre de titres qui expose chaque solde, chaque transaction et chaque relation entre investisseurs est transparent, mais souvent inutilisable. Dusk emprunte la voie inverse : garder l’état sensible privé, prouver que les règles requises ont bien été respectées, et ne divulguer que ce dont un régulateur, un émetteur ou un cocontractant a réellement besoin. C’est plus efficace que de se contenter d’ajouter du KYC à une chaîne transparente.
XSC est intéressant pour la même raison. La conformité est traitée comme une logique de transaction programmable, et non comme de la paperasse en périphérie. Les règles d’accès, les restrictions de transfert, les registres de propriété et les opérations sur titres peuvent être intégrés au flux de l’actif. La confidentialité empêche alors ces contrôles de devenir une surveillance publique permanente.
Les développements récents comptent pour ce qu’ils signalent, pas pour leurs gros titres. Dusk renforce son protocole avec PLONK V3 et durcit le mécanisme de consensus, tandis que sa trajectoire EVM et ses outils pour développeurs abaissent la barrière pour les créateurs. Son travail de « zk-tooling » d’août 2026 et son orientation vers des marchés privés tokenisés annoncent un changement plus vaste : passer de « blockchain de confidentialité » à une infrastructure financière.
L’avantage de Dusk ne tient pas seulement au secret. Il permet de rendre privés des actifs réglementés, sans les rendre invérifiables. Si la finance tokenisée exige en même temps la confidentialité, la capacité d’audit et un règlement déterministe, ce compromis devient le produit.
2
5
440
·
--
#dusk $DUSK @Dusk_Foundation
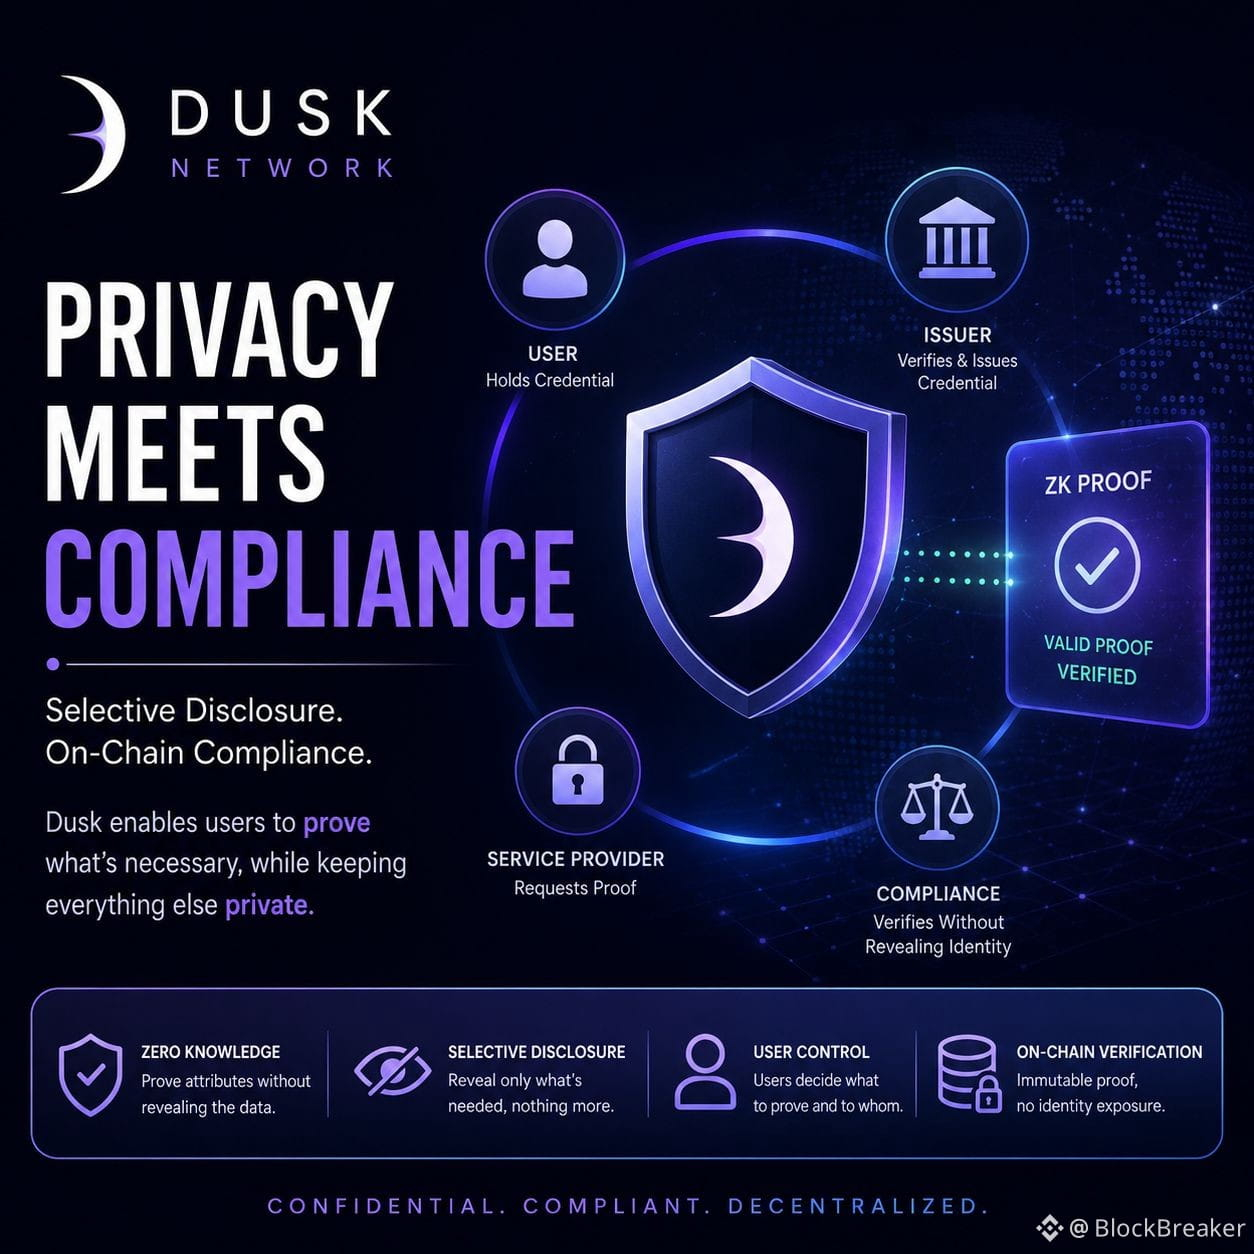
Ce qui m’intéresse dans le modèle de conformité de Dusk, c’est qu’il traite l’identité moins comme quelque chose qu’on stocke et davantage comme quelque chose qu’on prouve.
Citadel 2 sépare clairement les rôles. Un fournisseur de licence vérifie l’utilisateur hors chaîne et signe les attributs pertinents. L’attestation est enregistrée sans exposer son contenu, puis l’utilisateur peut générer une preuve à connaissance nulle montrant qu’il détient une attestation valide, sans révéler laquelle, son identité, ni les attributs sous-jacents. Le fournisseur de services décide toujours ce qui est admissible et si l’accès doit être accordé.
Il s’agit d’une distinction subtile mais importante par rapport au fait de mettre des données KYC on-chain et de les qualifier de conformes. La chaîne devrait vérifier une affirmation telle que « ce participant est accrédité » ou « ce détenteur satisfait à la règle de juridiction », plutôt que d’exposer de façon permanente le passeport, l’adresse ou la date de naissance derrière cette affirmation.
La direction cryptographique plus large soutient cette architecture. Le travail de W3C sur les identifiants numériques pour 2026 traite la divulgation sélective et les présentations non liées comme des propriétés de confidentialité fondamentales, tandis que sa suite cryptographique BBS formalise des preuves dérivées dans lesquelles les détenteurs peuvent révéler des affirmations choisies sans rendre les présentations distinctes trivialement corrélables.
Mon avis est que le problème difficile de Dusk n’est plus de savoir si la connaissance nulle peut masquer des données KYC. Il s’agit de concevoir la couche de politique autour de cela : confiance de l’émetteur, expiration, révocation, changements de juridiction, association au portefeuille et anti-corrélation.
C’est là que la conformité on-chain devient intéressante : non pas la divulgation d’identité, mais une preuve programmable d’éligibilité.
#dusk $DUSK @Dusk
Ce qui m’intéresse dans le modèle de conformité de Dusk, c’est qu’il traite l’identité moins comme quelque chose qu’on stocke et davantage comme quelque chose qu’on prouve.
Citadel 2 sépare clairement les rôles. Un fournisseur de licence vérifie l’utilisateur hors chaîne et signe les attributs pertinents. L’attestation est enregistrée sans exposer son contenu, puis l’utilisateur peut générer une preuve à connaissance nulle montrant qu’il détient une attestation valide, sans révéler laquelle, son identité, ni les attributs sous-jacents. Le fournisseur de services décide toujours ce qui est admissible et si l’accès doit être accordé.
Il s’agit d’une distinction subtile mais importante par rapport au fait de mettre des données KYC on-chain et de les qualifier de conformes. La chaîne devrait vérifier une affirmation telle que « ce participant est accrédité » ou « ce détenteur satisfait à la règle de juridiction », plutôt que d’exposer de façon permanente le passeport, l’adresse ou la date de naissance derrière cette affirmation.
La direction cryptographique plus large soutient cette architecture. Le travail de W3C sur les identifiants numériques pour 2026 traite la divulgation sélective et les présentations non liées comme des propriétés de confidentialité fondamentales, tandis que sa suite cryptographique BBS formalise des preuves dérivées dans lesquelles les détenteurs peuvent révéler des affirmations choisies sans rendre les présentations distinctes trivialement corrélables.
Mon avis est que le problème difficile de Dusk n’est plus de savoir si la connaissance nulle peut masquer des données KYC. Il s’agit de concevoir la couche de politique autour de cela : confiance de l’émetteur, expiration, révocation, changements de juridiction, association au portefeuille et anti-corrélation.
C’est là que la conformité on-chain devient intéressante : non pas la divulgation d’identité, mais une preuve programmable d’éligibilité.
Ce qui m’intéresse dans le modèle de conformité de Dusk, c’est qu’il traite l’identité moins comme quelque chose qu’on stocke et davantage comme quelque chose qu’on prouve.
Citadel 2 sépare clairement les rôles. Un fournisseur de licence vérifie l’utilisateur hors chaîne et signe les attributs pertinents. L’attestation est enregistrée sans exposer son contenu, puis l’utilisateur peut générer une preuve à connaissance nulle montrant qu’il détient une attestation valide, sans révéler laquelle, son identité, ni les attributs sous-jacents. Le fournisseur de services décide toujours ce qui est admissible et si l’accès doit être accordé.
Il s’agit d’une distinction subtile mais importante par rapport au fait de mettre des données KYC on-chain et de les qualifier de conformes. La chaîne devrait vérifier une affirmation telle que « ce participant est accrédité » ou « ce détenteur satisfait à la règle de juridiction », plutôt que d’exposer de façon permanente le passeport, l’adresse ou la date de naissance derrière cette affirmation.
La direction cryptographique plus large soutient cette architecture. Le travail de W3C sur les identifiants numériques pour 2026 traite la divulgation sélective et les présentations non liées comme des propriétés de confidentialité fondamentales, tandis que sa suite cryptographique BBS formalise des preuves dérivées dans lesquelles les détenteurs peuvent révéler des affirmations choisies sans rendre les présentations distinctes trivialement corrélables.
Mon avis est que le problème difficile de Dusk n’est plus de savoir si la connaissance nulle peut masquer des données KYC. Il s’agit de concevoir la couche de politique autour de cela : confiance de l’émetteur, expiration, révocation, changements de juridiction, association au portefeuille et anti-corrélation.
C’est là que la conformité on-chain devient intéressante : non pas la divulgation d’identité, mais une preuve programmable d’éligibilité.
2
261
·
--
#termmax @termmax
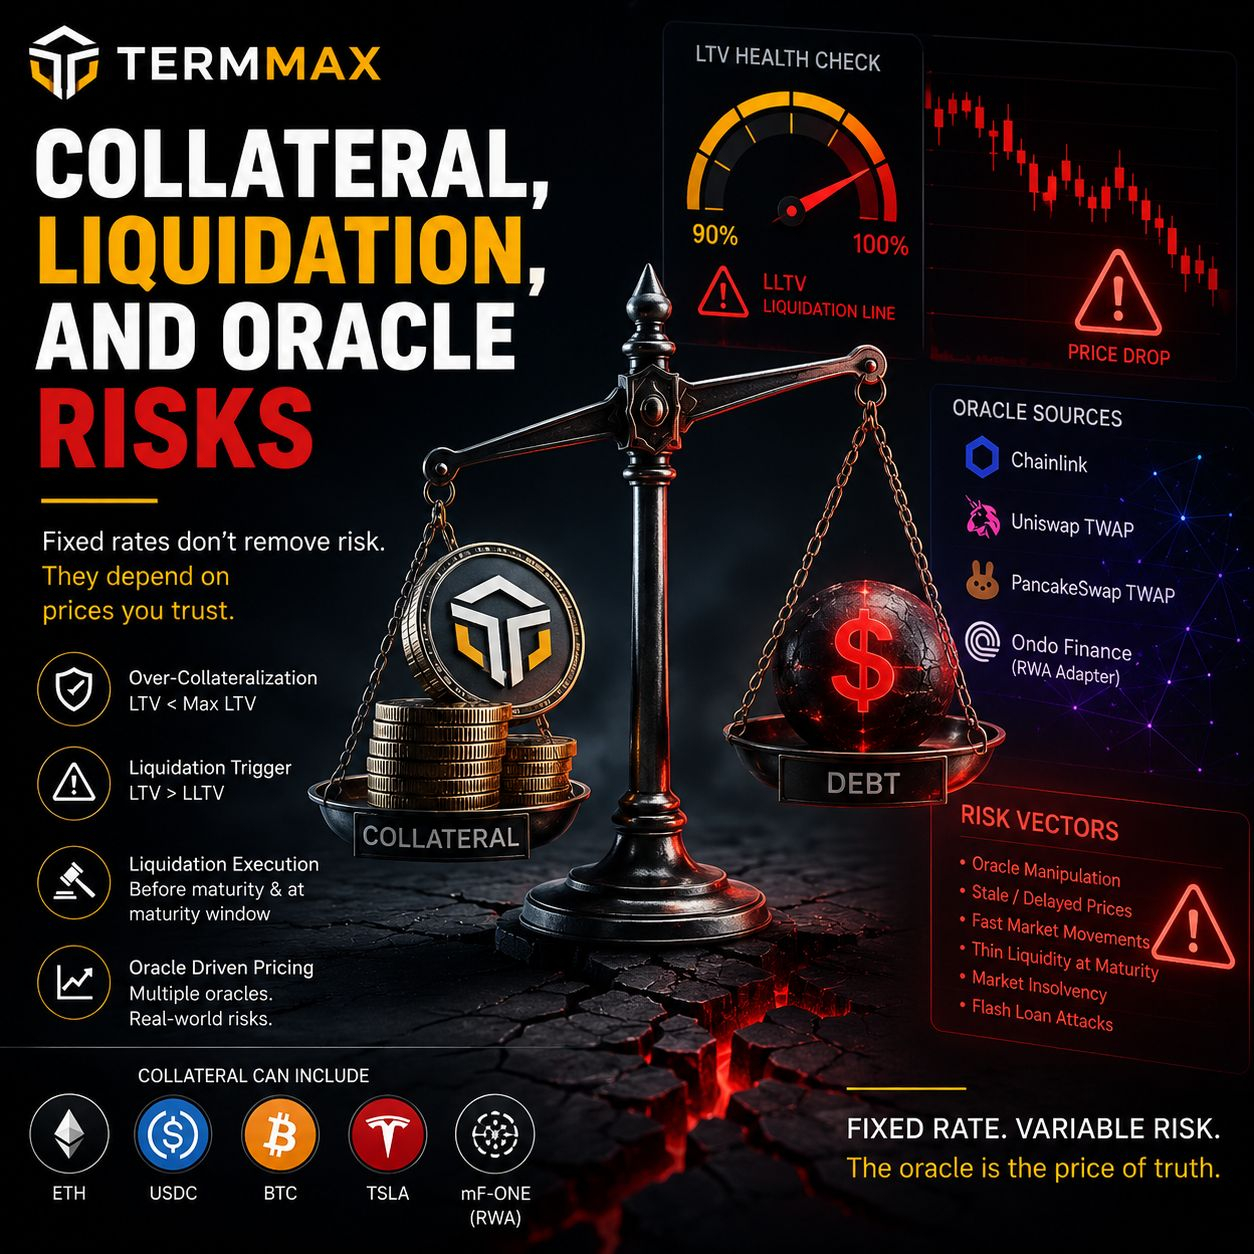
Ce qui m’intéresse le plus dans TermMax, c’est que l’emprunt à taux fixe n’efface pas le risque lié aux garanties. Il déplace simplement le risque ailleurs.
Je me suis penché plus en détail sur la logique du Gearing Token, et l’élément important est que les positions restent intégrées dans un cadre de LTV. Une fois que la garantie chute suffisamment, la liquidation devient le mécanisme permettant de contenir la mauvaise dette. À l’approche de l’échéance, ce risque devient encore plus intéressant, car le protocole doit concilier une position à durée fixe avec un marché susceptible de bouger violemment.
C’est pourquoi la couche d’oracle est, selon moi, la partie en laquelle je ne fais pas totalement confiance par défaut.
L’architecture de TermMax prend en charge plusieurs voies de tarification et des adaptateurs plutôt que de s’appuyer sur un seul flux universel. C’est important lorsque la garantie est un actif très liquide comme l’ETH, mais les hypothèses deviennent beaucoup plus difficiles à évaluer pour des actions tokenisées ou d’autres actifs RWA. Un prix peut être techniquement « on-chain » tout en restant obsolète, peu liquide, retardé, ou déconnecté de la liquidité exécutable.
Un cas de stress simple montre pourquoi. Supposons que 100 $ de garantie couvrent 85 $ de dette. Une baisse de 10 % amène la position proche d’une LTV de 94 %. Un mouvement plus brusque peut conduire le protocole à se retrouver en course contre la liquidation face à un marché qui se reprice plus vite que l’oracle.
Ainsi, je m’intéresse moins à la question de savoir si TermMax dispose d’une liquidation.
La meilleure question est : la liquidation peut-elle avoir lieu au bon prix, assez vite, lorsque tout le monde essaie de sortir en même temps ?
C’est là que, je pense, se trouve le véritable modèle de risque.
#termmax @TermMax
Ce qui m’intéresse le plus dans TermMax, c’est que l’emprunt à taux fixe n’efface pas le risque lié aux garanties. Il déplace simplement le risque ailleurs.
Je me suis penché plus en détail sur la logique du Gearing Token, et l’élément important est que les positions restent intégrées dans un cadre de LTV. Une fois que la garantie chute suffisamment, la liquidation devient le mécanisme permettant de contenir la mauvaise dette. À l’approche de l’échéance, ce risque devient encore plus intéressant, car le protocole doit concilier une position à durée fixe avec un marché susceptible de bouger violemment.
C’est pourquoi la couche d’oracle est, selon moi, la partie en laquelle je ne fais pas totalement confiance par défaut.
L’architecture de TermMax prend en charge plusieurs voies de tarification et des adaptateurs plutôt que de s’appuyer sur un seul flux universel. C’est important lorsque la garantie est un actif très liquide comme l’ETH, mais les hypothèses deviennent beaucoup plus difficiles à évaluer pour des actions tokenisées ou d’autres actifs RWA. Un prix peut être techniquement « on-chain » tout en restant obsolète, peu liquide, retardé, ou déconnecté de la liquidité exécutable.
Un cas de stress simple montre pourquoi. Supposons que 100 $ de garantie couvrent 85 $ de dette. Une baisse de 10 % amène la position proche d’une LTV de 94 %. Un mouvement plus brusque peut conduire le protocole à se retrouver en course contre la liquidation face à un marché qui se reprice plus vite que l’oracle.
Ainsi, je m’intéresse moins à la question de savoir si TermMax dispose d’une liquidation.
La meilleure question est : la liquidation peut-elle avoir lieu au bon prix, assez vite, lorsque tout le monde essaie de sortir en même temps ?
C’est là que, je pense, se trouve le véritable modèle de risque.
Ce qui m’intéresse le plus dans TermMax, c’est que l’emprunt à taux fixe n’efface pas le risque lié aux garanties. Il déplace simplement le risque ailleurs.
Je me suis penché plus en détail sur la logique du Gearing Token, et l’élément important est que les positions restent intégrées dans un cadre de LTV. Une fois que la garantie chute suffisamment, la liquidation devient le mécanisme permettant de contenir la mauvaise dette. À l’approche de l’échéance, ce risque devient encore plus intéressant, car le protocole doit concilier une position à durée fixe avec un marché susceptible de bouger violemment.
C’est pourquoi la couche d’oracle est, selon moi, la partie en laquelle je ne fais pas totalement confiance par défaut.
L’architecture de TermMax prend en charge plusieurs voies de tarification et des adaptateurs plutôt que de s’appuyer sur un seul flux universel. C’est important lorsque la garantie est un actif très liquide comme l’ETH, mais les hypothèses deviennent beaucoup plus difficiles à évaluer pour des actions tokenisées ou d’autres actifs RWA. Un prix peut être techniquement « on-chain » tout en restant obsolète, peu liquide, retardé, ou déconnecté de la liquidité exécutable.
Un cas de stress simple montre pourquoi. Supposons que 100 $ de garantie couvrent 85 $ de dette. Une baisse de 10 % amène la position proche d’une LTV de 94 %. Un mouvement plus brusque peut conduire le protocole à se retrouver en course contre la liquidation face à un marché qui se reprice plus vite que l’oracle.
Ainsi, je m’intéresse moins à la question de savoir si TermMax dispose d’une liquidation.
La meilleure question est : la liquidation peut-elle avoir lieu au bon prix, assez vite, lorsque tout le monde essaie de sortir en même temps ?
C’est là que, je pense, se trouve le véritable modèle de risque.
1
163
·
--
#dusk $DUSK @Dusk_Foundation
J’ai vu des équipes de blockchain traiter le réseau comme de la plomberie. Tant que les blocs arrivent, l’architecture ne reçoit généralement pas beaucoup d’attention.
Kadcast me fait regarder cette couche différemment.
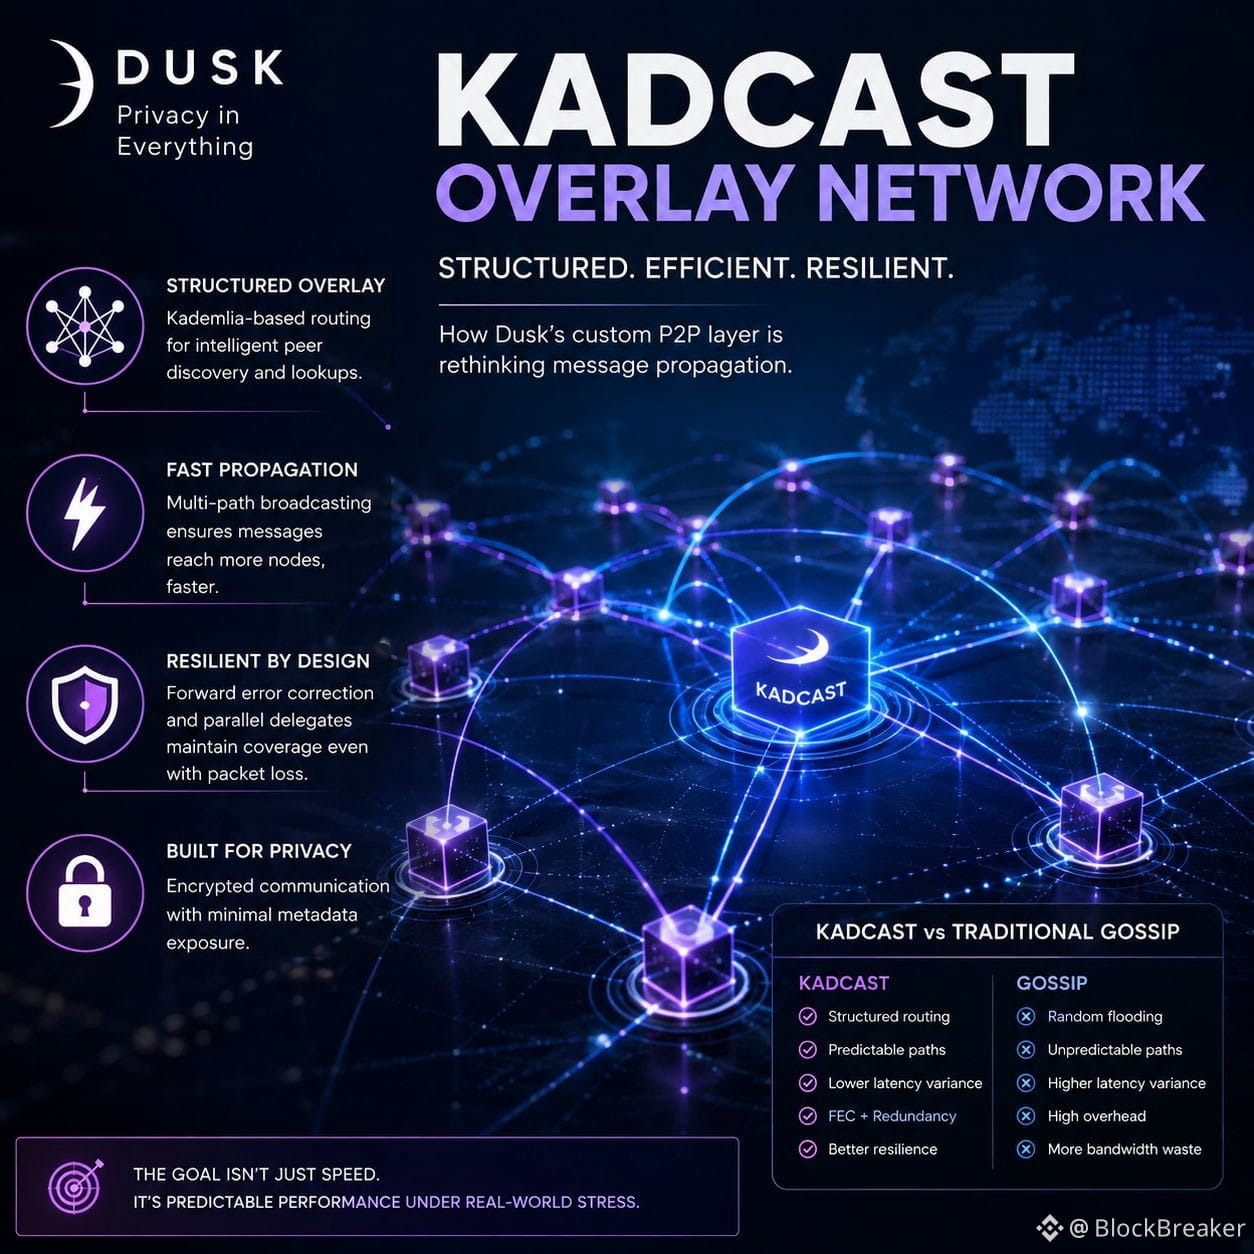
Dusk ne s’appuie pas uniquement sur le modèle habituel « recevoir, diffuser, recommencer ». Kadcast organise les pairs via un superposé structuré de type Kademlia ; ainsi, la propagation des messages tient compte d’une façon qui reconnaît la position des nœuds dans le réseau. Cela ressemble à un simple détail d’implémentation, mais cela change le problème. Au lieu d’espérer que des pairs aléatoires suffiront à diffuser un message rapidement, le protocole cherche à rendre la propagation plus délibérée.
Ce qui m’intéresse le plus, c’est la façon dont il gère les réseaux imparfaits. Kadcast utilise l’UDP, qui renonce à certaines garanties de livraison, puis ajoute de la redondance et de la correction d’erreurs avant (forward error correction) pour tolérer la perte de paquets. Autrement dit, il ne cherche pas à rendre le réseau parfaitement fiable. Il conçoit le système en partant du principe que le réseau sera « brouillon ».
C’est un cadrage beaucoup plus utile pour moi.
La diffusion épidémique traditionnelle tire une grande partie de sa résilience de la redondance. Kadcast semble déplacer une plus grande part de cette intelligence vers la sélection des pairs et l’acheminement des messages. Le compromis, c’est la complexité. Un superposé structuré doit désormais protéger ses tables de routage, sa découverte des pairs et son processus d’amorçage contre des acteurs malveillants et une topologie défavorable.
Du coup, je suis moins intéressé par des benchmarks bruts de propagation.
Le vrai test, c’est de savoir si Kadcast peut maintenir une latence prévisible lorsque des nœuds disparaissent, que des paquets sont perdus, que les pairs se comportent mal et que le réseau s’agrandit.
Une propagation rapide est utile.
Une propagation prévisible sous contrainte, c’est exactement ce que je voudrais mesurer.
#dusk $DUSK @Dusk
J’ai vu des équipes de blockchain traiter le réseau comme de la plomberie. Tant que les blocs arrivent, l’architecture ne reçoit généralement pas beaucoup d’attention.
Kadcast me fait regarder cette couche différemment.
Dusk ne s’appuie pas uniquement sur le modèle habituel « recevoir, diffuser, recommencer ». Kadcast organise les pairs via un superposé structuré de type Kademlia ; ainsi, la propagation des messages tient compte d’une façon qui reconnaît la position des nœuds dans le réseau. Cela ressemble à un simple détail d’implémentation, mais cela change le problème. Au lieu d’espérer que des pairs aléatoires suffiront à diffuser un message rapidement, le protocole cherche à rendre la propagation plus délibérée.
Ce qui m’intéresse le plus, c’est la façon dont il gère les réseaux imparfaits. Kadcast utilise l’UDP, qui renonce à certaines garanties de livraison, puis ajoute de la redondance et de la correction d’erreurs avant (forward error correction) pour tolérer la perte de paquets. Autrement dit, il ne cherche pas à rendre le réseau parfaitement fiable. Il conçoit le système en partant du principe que le réseau sera « brouillon ».
C’est un cadrage beaucoup plus utile pour moi.
La diffusion épidémique traditionnelle tire une grande partie de sa résilience de la redondance. Kadcast semble déplacer une plus grande part de cette intelligence vers la sélection des pairs et l’acheminement des messages. Le compromis, c’est la complexité. Un superposé structuré doit désormais protéger ses tables de routage, sa découverte des pairs et son processus d’amorçage contre des acteurs malveillants et une topologie défavorable.
Du coup, je suis moins intéressé par des benchmarks bruts de propagation.
Le vrai test, c’est de savoir si Kadcast peut maintenir une latence prévisible lorsque des nœuds disparaissent, que des paquets sont perdus, que les pairs se comportent mal et que le réseau s’agrandit.
Une propagation rapide est utile.
Une propagation prévisible sous contrainte, c’est exactement ce que je voudrais mesurer.
J’ai vu des équipes de blockchain traiter le réseau comme de la plomberie. Tant que les blocs arrivent, l’architecture ne reçoit généralement pas beaucoup d’attention.
Kadcast me fait regarder cette couche différemment.
Dusk ne s’appuie pas uniquement sur le modèle habituel « recevoir, diffuser, recommencer ». Kadcast organise les pairs via un superposé structuré de type Kademlia ; ainsi, la propagation des messages tient compte d’une façon qui reconnaît la position des nœuds dans le réseau. Cela ressemble à un simple détail d’implémentation, mais cela change le problème. Au lieu d’espérer que des pairs aléatoires suffiront à diffuser un message rapidement, le protocole cherche à rendre la propagation plus délibérée.
Ce qui m’intéresse le plus, c’est la façon dont il gère les réseaux imparfaits. Kadcast utilise l’UDP, qui renonce à certaines garanties de livraison, puis ajoute de la redondance et de la correction d’erreurs avant (forward error correction) pour tolérer la perte de paquets. Autrement dit, il ne cherche pas à rendre le réseau parfaitement fiable. Il conçoit le système en partant du principe que le réseau sera « brouillon ».
C’est un cadrage beaucoup plus utile pour moi.
La diffusion épidémique traditionnelle tire une grande partie de sa résilience de la redondance. Kadcast semble déplacer une plus grande part de cette intelligence vers la sélection des pairs et l’acheminement des messages. Le compromis, c’est la complexité. Un superposé structuré doit désormais protéger ses tables de routage, sa découverte des pairs et son processus d’amorçage contre des acteurs malveillants et une topologie défavorable.
Du coup, je suis moins intéressé par des benchmarks bruts de propagation.
Le vrai test, c’est de savoir si Kadcast peut maintenir une latence prévisible lorsque des nœuds disparaissent, que des paquets sont perdus, que les pairs se comportent mal et que le réseau s’agrandit.
Une propagation rapide est utile.
Une propagation prévisible sous contrainte, c’est exactement ce que je voudrais mesurer.
1
164
·
--
#dusk $DUSK @Dusk_Foundation
Ce qui m’intéresse dans le design de la confidentialité de Dusk, ce n’est pas seulement que les notes sont cachées. C’est l’endroit où se produit le masquage, et le nombre d’hypothèses qui doivent toutes être vraies en même temps.
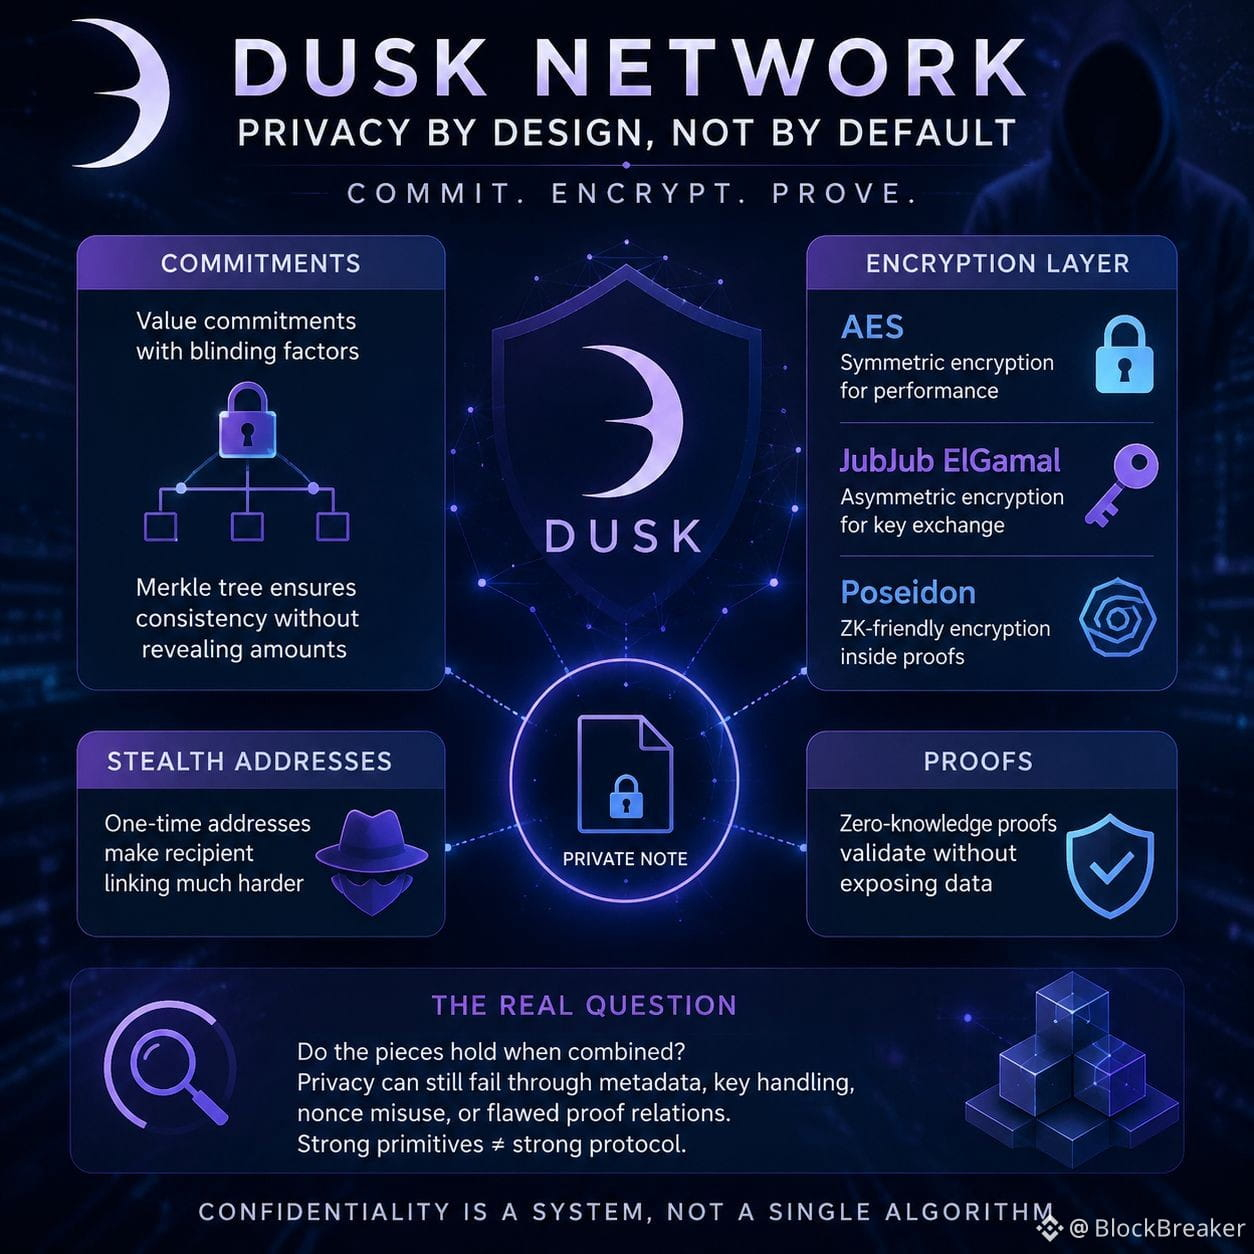
Phoenix utilise des engagements et un arbre de Merkle, tandis que les engagements de valeur ajoutent un facteur d’aveuglement. Les validateurs peuvent vérifier la cohérence sans apprendre le montant. Les adresses furtives rendent aussi plus difficile le rapprochement des destinataires.
La couche de chiffrement, c’est là que je regarde encore plus attentivement. Phoenix expose actuellement AES comme chiffrement symétrique, tandis que la pile inclut aussi JubJub ElGamal et Poseidon. La bibliothèque Poseidon de Dusk dispose de fonctionnalités de chiffrement, mais dire « Poseidon fournit la confidentialité » est trop simpliste. L’implémentation a évolué, et cela compte lorsqu’on juge la sécurité sémantique.
Ma vraie question est de savoir si la composition a été prouvée comme un seul système. Un engagement peut masquer une valeur et le chiffrement peut masquer du texte en clair, mais la confidentialité peut tout de même échouer à cause des métadonnées, de la gestion des clés, d’une mauvaise utilisation des nonces, de la corrélation d’adresses, ou d’une relation de preuve défectueuse. J’ai déjà vu cela : des primitives solides ne rendent pas automatiquement un protocole solide.
Poseidon est conçu pour des calculs compatibles avec la ZK, tandis que AES est mature pour le chiffrement général. Cela peut aider les performances, mais cela rend importante la frontière entre chiffrer, engager et prouver.
Je ne suis pas prêt à faire confiance à la construction parce que les ingrédients sont respectés. Je veux un argument formel montrant que le chiffrement des notes masque les valeurs et les identités. C’est là que l’affirmation de confidentialité de Dusk devient quelque chose que je peux évaluer.
#dusk $DUSK @Dusk
Ce qui m’intéresse dans le design de la confidentialité de Dusk, ce n’est pas seulement que les notes sont cachées. C’est l’endroit où se produit le masquage, et le nombre d’hypothèses qui doivent toutes être vraies en même temps.
Phoenix utilise des engagements et un arbre de Merkle, tandis que les engagements de valeur ajoutent un facteur d’aveuglement. Les validateurs peuvent vérifier la cohérence sans apprendre le montant. Les adresses furtives rendent aussi plus difficile le rapprochement des destinataires.
La couche de chiffrement, c’est là que je regarde encore plus attentivement. Phoenix expose actuellement AES comme chiffrement symétrique, tandis que la pile inclut aussi JubJub ElGamal et Poseidon. La bibliothèque Poseidon de Dusk dispose de fonctionnalités de chiffrement, mais dire « Poseidon fournit la confidentialité » est trop simpliste. L’implémentation a évolué, et cela compte lorsqu’on juge la sécurité sémantique.
Ma vraie question est de savoir si la composition a été prouvée comme un seul système. Un engagement peut masquer une valeur et le chiffrement peut masquer du texte en clair, mais la confidentialité peut tout de même échouer à cause des métadonnées, de la gestion des clés, d’une mauvaise utilisation des nonces, de la corrélation d’adresses, ou d’une relation de preuve défectueuse. J’ai déjà vu cela : des primitives solides ne rendent pas automatiquement un protocole solide.
Poseidon est conçu pour des calculs compatibles avec la ZK, tandis que AES est mature pour le chiffrement général. Cela peut aider les performances, mais cela rend importante la frontière entre chiffrer, engager et prouver.
Je ne suis pas prêt à faire confiance à la construction parce que les ingrédients sont respectés. Je veux un argument formel montrant que le chiffrement des notes masque les valeurs et les identités. C’est là que l’affirmation de confidentialité de Dusk devient quelque chose que je peux évaluer.
Ce qui m’intéresse dans le design de la confidentialité de Dusk, ce n’est pas seulement que les notes sont cachées. C’est l’endroit où se produit le masquage, et le nombre d’hypothèses qui doivent toutes être vraies en même temps.
Phoenix utilise des engagements et un arbre de Merkle, tandis que les engagements de valeur ajoutent un facteur d’aveuglement. Les validateurs peuvent vérifier la cohérence sans apprendre le montant. Les adresses furtives rendent aussi plus difficile le rapprochement des destinataires.
La couche de chiffrement, c’est là que je regarde encore plus attentivement. Phoenix expose actuellement AES comme chiffrement symétrique, tandis que la pile inclut aussi JubJub ElGamal et Poseidon. La bibliothèque Poseidon de Dusk dispose de fonctionnalités de chiffrement, mais dire « Poseidon fournit la confidentialité » est trop simpliste. L’implémentation a évolué, et cela compte lorsqu’on juge la sécurité sémantique.
Ma vraie question est de savoir si la composition a été prouvée comme un seul système. Un engagement peut masquer une valeur et le chiffrement peut masquer du texte en clair, mais la confidentialité peut tout de même échouer à cause des métadonnées, de la gestion des clés, d’une mauvaise utilisation des nonces, de la corrélation d’adresses, ou d’une relation de preuve défectueuse. J’ai déjà vu cela : des primitives solides ne rendent pas automatiquement un protocole solide.
Poseidon est conçu pour des calculs compatibles avec la ZK, tandis que AES est mature pour le chiffrement général. Cela peut aider les performances, mais cela rend importante la frontière entre chiffrer, engager et prouver.
Je ne suis pas prêt à faire confiance à la construction parce que les ingrédients sont respectés. Je veux un argument formel montrant que le chiffrement des notes masque les valeurs et les identités. C’est là que l’affirmation de confidentialité de Dusk devient quelque chose que je peux évaluer.
168
·
--
#termmax @termmax
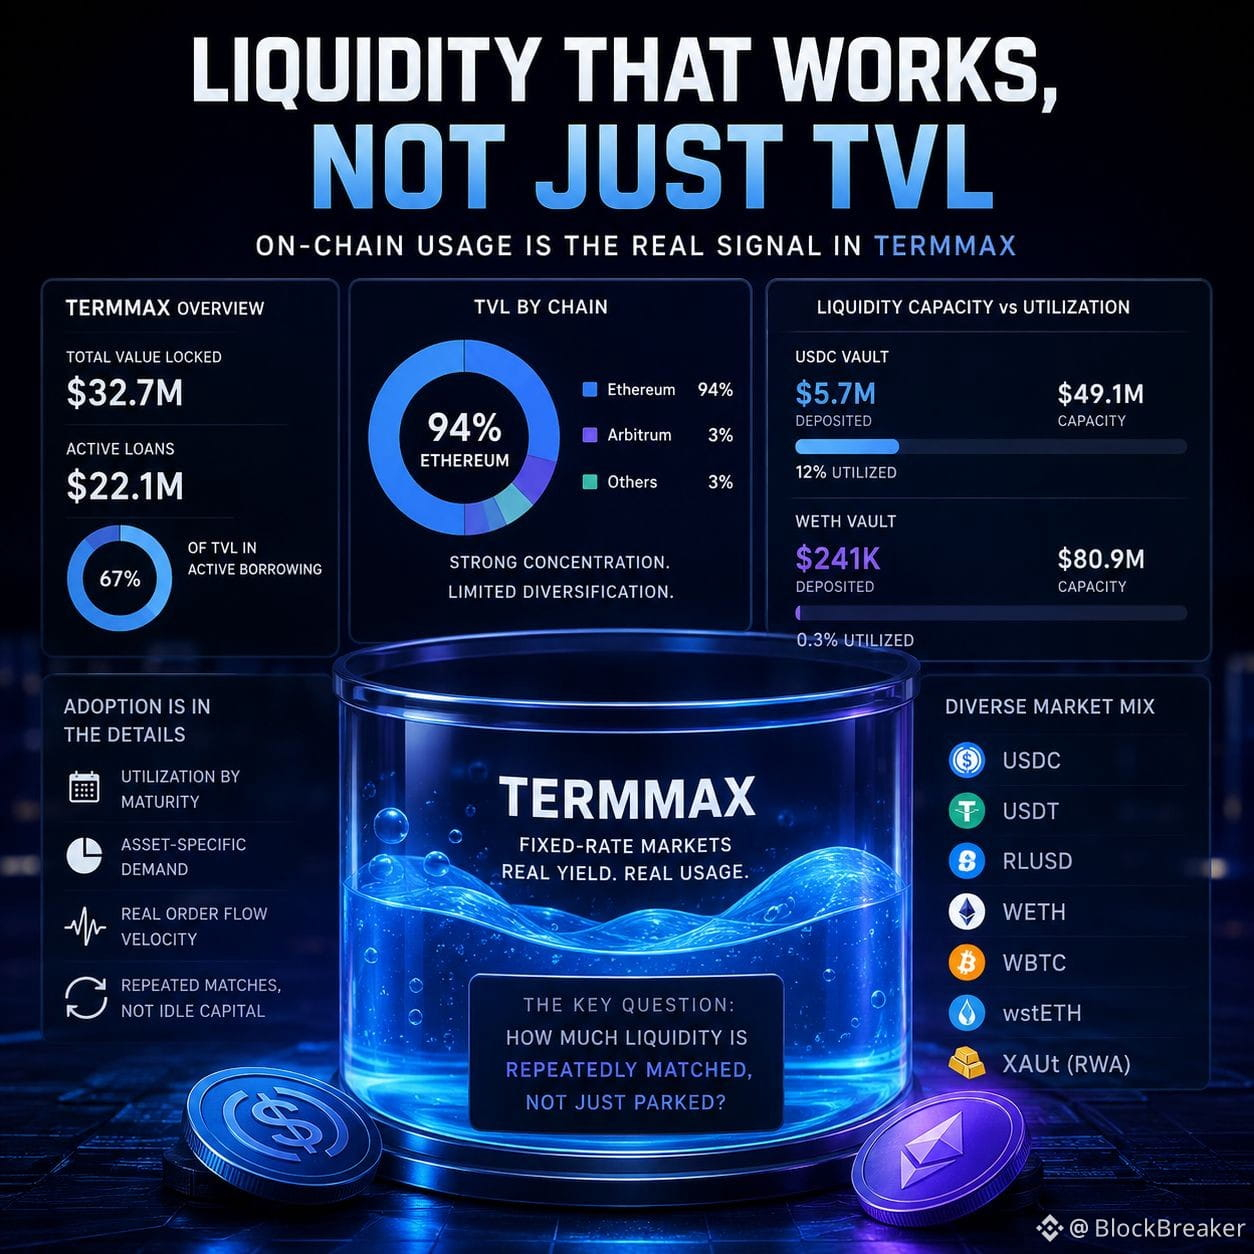
Ce que je regarde dans TermMax n’est pas la TVL. C’est l’endroit où la liquidité est réellement utilisée.
DefiLlama place actuellement TermMax autour de 32,7 M$ de TVL, avec environ 22,1 M$ en prêts actifs. Cela implique qu’environ 67 % de la TVL déclarée est liée à des emprunts actifs, ce qui m’intéresse plus que le chiffre principal. Ethereum représente aussi environ 94 % de la TVL, donc l’histoire “multi-chaîne” reste encore très concentrée sur un seul site.
Mais il y a une autre couche dont je ne me fie pas totalement : la capacité. Sur l’interface d’earn de TermMax, le principal vault USDC affiche environ 5,7 M$ déposés pour une capacité de 49,1 M$, tandis qu’un vault WETH a à peu près 241 k$ contre 80,9 M$. Il y a donc beaucoup de liquidité théorique que personne n’utilise réellement.
C’est là que je remarque une distinction subtile entre la disponibilité de liquidité et la demande de liquidité. Un marché peut afficher une capacité profonde tandis que le flux d’ordres actifs reste mince. Pour les produits à taux fixe, cela compte davantage, car une capacité inactive au mauvais niveau d’échéance ou de strike n’est pas équivalente à une liquidité utilisable.
J’ai déjà vu ça en DeFi : la TVL augmente d’abord, puis les gens supposent que l’adoption suit. Le meilleur signal, c’est l’utilisation par marché, par échéance et par actif. Les emprunts en stablecoins, les garanties en ETH et les marchés liés aux RWA ne doivent pas être regroupés.
La composition actuelle des marchés de TermMax laisse déjà entrevoir ce changement. L’interface liste USDC, USDT, RLUSD, WETH, WBTC, wstETH et un ensemble de plus en plus large de collatéraux RWA, dont XAUt.
Ma vraie question est simple : quelle part de la liquidité de TermMax est ré-ajustée de façon répétée, et pas seulement “parkée” ? Ce ratio m’en dira bien plus sur l’adoption que la TVL seule.
#termmax @TermMax
Ce que je regarde dans TermMax n’est pas la TVL. C’est l’endroit où la liquidité est réellement utilisée.
DefiLlama place actuellement TermMax autour de 32,7 M$ de TVL, avec environ 22,1 M$ en prêts actifs. Cela implique qu’environ 67 % de la TVL déclarée est liée à des emprunts actifs, ce qui m’intéresse plus que le chiffre principal. Ethereum représente aussi environ 94 % de la TVL, donc l’histoire “multi-chaîne” reste encore très concentrée sur un seul site.
Mais il y a une autre couche dont je ne me fie pas totalement : la capacité. Sur l’interface d’earn de TermMax, le principal vault USDC affiche environ 5,7 M$ déposés pour une capacité de 49,1 M$, tandis qu’un vault WETH a à peu près 241 k$ contre 80,9 M$. Il y a donc beaucoup de liquidité théorique que personne n’utilise réellement.
C’est là que je remarque une distinction subtile entre la disponibilité de liquidité et la demande de liquidité. Un marché peut afficher une capacité profonde tandis que le flux d’ordres actifs reste mince. Pour les produits à taux fixe, cela compte davantage, car une capacité inactive au mauvais niveau d’échéance ou de strike n’est pas équivalente à une liquidité utilisable.
J’ai déjà vu ça en DeFi : la TVL augmente d’abord, puis les gens supposent que l’adoption suit. Le meilleur signal, c’est l’utilisation par marché, par échéance et par actif. Les emprunts en stablecoins, les garanties en ETH et les marchés liés aux RWA ne doivent pas être regroupés.
La composition actuelle des marchés de TermMax laisse déjà entrevoir ce changement. L’interface liste USDC, USDT, RLUSD, WETH, WBTC, wstETH et un ensemble de plus en plus large de collatéraux RWA, dont XAUt.
Ma vraie question est simple : quelle part de la liquidité de TermMax est ré-ajustée de façon répétée, et pas seulement “parkée” ? Ce ratio m’en dira bien plus sur l’adoption que la TVL seule.
Ce que je regarde dans TermMax n’est pas la TVL. C’est l’endroit où la liquidité est réellement utilisée.
DefiLlama place actuellement TermMax autour de 32,7 M$ de TVL, avec environ 22,1 M$ en prêts actifs. Cela implique qu’environ 67 % de la TVL déclarée est liée à des emprunts actifs, ce qui m’intéresse plus que le chiffre principal. Ethereum représente aussi environ 94 % de la TVL, donc l’histoire “multi-chaîne” reste encore très concentrée sur un seul site.
Mais il y a une autre couche dont je ne me fie pas totalement : la capacité. Sur l’interface d’earn de TermMax, le principal vault USDC affiche environ 5,7 M$ déposés pour une capacité de 49,1 M$, tandis qu’un vault WETH a à peu près 241 k$ contre 80,9 M$. Il y a donc beaucoup de liquidité théorique que personne n’utilise réellement.
C’est là que je remarque une distinction subtile entre la disponibilité de liquidité et la demande de liquidité. Un marché peut afficher une capacité profonde tandis que le flux d’ordres actifs reste mince. Pour les produits à taux fixe, cela compte davantage, car une capacité inactive au mauvais niveau d’échéance ou de strike n’est pas équivalente à une liquidité utilisable.
J’ai déjà vu ça en DeFi : la TVL augmente d’abord, puis les gens supposent que l’adoption suit. Le meilleur signal, c’est l’utilisation par marché, par échéance et par actif. Les emprunts en stablecoins, les garanties en ETH et les marchés liés aux RWA ne doivent pas être regroupés.
La composition actuelle des marchés de TermMax laisse déjà entrevoir ce changement. L’interface liste USDC, USDT, RLUSD, WETH, WBTC, wstETH et un ensemble de plus en plus large de collatéraux RWA, dont XAUt.
Ma vraie question est simple : quelle part de la liquidité de TermMax est ré-ajustée de façon répétée, et pas seulement “parkée” ? Ce ratio m’en dira bien plus sur l’adoption que la TVL seule.
22
13
798
·
--
#termmax @termmax
Le jeu de création de TermMax n’est pas axé sur la recherche du meilleur APR. Il s’agit de décider où la liquidité doit devenir coûteuse.
OrderV2 permet aux créateurs de façonner les ordres avec des courbes, tandis que les réserves virtuelles influencent le prix à mesure que la liquidité est consommée. Le dépôt V2 a été mis à jour en juillet 2026, renforçant que cette architecture d’ordres est toujours activement développée.
Mon point de vue est que de bons créateurs doivent penser en zones. Commencez par une liquidité compétitive, puis accentuez la pente de la courbe à mesure que l’utilisation augmente. Le segment final peut servir de prix de réservation : le capital n’est disponible que si la compensation justifie le risque.
Deux créateurs peuvent engager le même capital et produire pourtant une exécution, une utilisation et un rendement réalisé différents. L’avantage réside dans la conception de la courbe : savoir où rester flexible, où adopter une posture défensive, et où arrêter de tarifer à bon marché. C’est particulièrement important lorsque la demande arrive de manière inégale selon les échéances et les conditions de marché. Sur TermMax, la courbe correspond à la vision du marché du créateur.
#termmax @TermMax
Le jeu de création de TermMax n’est pas axé sur la recherche du meilleur APR. Il s’agit de décider où la liquidité doit devenir coûteuse.
OrderV2 permet aux créateurs de façonner les ordres avec des courbes, tandis que les réserves virtuelles influencent le prix à mesure que la liquidité est consommée. Le dépôt V2 a été mis à jour en juillet 2026, renforçant que cette architecture d’ordres est toujours activement développée.
Mon point de vue est que de bons créateurs doivent penser en zones. Commencez par une liquidité compétitive, puis accentuez la pente de la courbe à mesure que l’utilisation augmente. Le segment final peut servir de prix de réservation : le capital n’est disponible que si la compensation justifie le risque.
Deux créateurs peuvent engager le même capital et produire pourtant une exécution, une utilisation et un rendement réalisé différents. L’avantage réside dans la conception de la courbe : savoir où rester flexible, où adopter une posture défensive, et où arrêter de tarifer à bon marché. C’est particulièrement important lorsque la demande arrive de manière inégale selon les échéances et les conditions de marché. Sur TermMax, la courbe correspond à la vision du marché du créateur.
Le jeu de création de TermMax n’est pas axé sur la recherche du meilleur APR. Il s’agit de décider où la liquidité doit devenir coûteuse.
OrderV2 permet aux créateurs de façonner les ordres avec des courbes, tandis que les réserves virtuelles influencent le prix à mesure que la liquidité est consommée. Le dépôt V2 a été mis à jour en juillet 2026, renforçant que cette architecture d’ordres est toujours activement développée.
Mon point de vue est que de bons créateurs doivent penser en zones. Commencez par une liquidité compétitive, puis accentuez la pente de la courbe à mesure que l’utilisation augmente. Le segment final peut servir de prix de réservation : le capital n’est disponible que si la compensation justifie le risque.
Deux créateurs peuvent engager le même capital et produire pourtant une exécution, une utilisation et un rendement réalisé différents. L’avantage réside dans la conception de la courbe : savoir où rester flexible, où adopter une posture défensive, et où arrêter de tarifer à bon marché. C’est particulièrement important lorsque la demande arrive de manière inégale selon les échéances et les conditions de marché. Sur TermMax, la courbe correspond à la vision du marché du créateur.
1
3
215
·
--
#dusk $DUSK @Dusk_Foundation
Systèmes de preuves à connaissance nulle : ce qui m’intéresse dans Dusk, ce n’est pas qu’il utilise des preuves ZK. C’est que différents systèmes de preuve peuvent résoudre différents goulots d’étranglement au sein d’une blockchain financière.
Les preuves de plage de type Bulletproof ont du sens pour les valeurs confidentielles. Elles permettent de prouver qu’un montant caché se situe dans une plage autorisée sans exposer le montant lui-même, et ce, sans configuration d’installation de confiance. Le compromis, c’est que les coûts de preuve et de vérification augmentent avec l’énoncé qu’on cherche à prouver.
La direction plus récente de Dusk déplace davantage la charge d’exécution vers des preuves de type PLONK. C’est une distinction plus importante que la description habituelle « Dusk est privé ». Une fois que les transactions confidentielles deviennent des contrats programmables, le problème ne se résume plus à cacher des nombres ; il devient la preuve qu’un ensemble complet de transitions d’état a respecté les règles.
C’est là que la conception des circuits commence à compter davantage que la taille brute des preuves. Une preuve minuscule mais coûteuse à générer, difficile à auditer ou malaisée à exprimer peut être moins utile qu’une preuve un peu plus grande soutenue par un système d’exécution flexible.
Les développements récents de Dusk autour de nouvelles versions de PLONK rendent aussi la partie ingénierie de la sécurité impossible à ignorer. Les systèmes ZK ne sont pas sécurisés simplement parce que les mathématiques sont justes. La logique du vérificateur, l’engagement (commitment) liant, les contraintes de circuit et les détails d’implémentation peuvent devenir la surface d’attaque réelle.
Donc, je benchmarkerais Dusk différemment : le temps du prouveur, le temps du vérificateur, la taille de la preuve, la complexité des circuits et la résilience aux audits — le tout ensemble.
La question intéressante n’est pas de savoir si Dusk a des ZK.
Il s’agit de savoir si son architecture de preuve peut rester efficace, programmable et digne de confiance à mesure que la logique financière confidentielle devient plus complexe.
#dusk $DUSK @Dusk
Systèmes de preuves à connaissance nulle : ce qui m’intéresse dans Dusk, ce n’est pas qu’il utilise des preuves ZK. C’est que différents systèmes de preuve peuvent résoudre différents goulots d’étranglement au sein d’une blockchain financière.
Les preuves de plage de type Bulletproof ont du sens pour les valeurs confidentielles. Elles permettent de prouver qu’un montant caché se situe dans une plage autorisée sans exposer le montant lui-même, et ce, sans configuration d’installation de confiance. Le compromis, c’est que les coûts de preuve et de vérification augmentent avec l’énoncé qu’on cherche à prouver.
La direction plus récente de Dusk déplace davantage la charge d’exécution vers des preuves de type PLONK. C’est une distinction plus importante que la description habituelle « Dusk est privé ». Une fois que les transactions confidentielles deviennent des contrats programmables, le problème ne se résume plus à cacher des nombres ; il devient la preuve qu’un ensemble complet de transitions d’état a respecté les règles.
C’est là que la conception des circuits commence à compter davantage que la taille brute des preuves. Une preuve minuscule mais coûteuse à générer, difficile à auditer ou malaisée à exprimer peut être moins utile qu’une preuve un peu plus grande soutenue par un système d’exécution flexible.
Les développements récents de Dusk autour de nouvelles versions de PLONK rendent aussi la partie ingénierie de la sécurité impossible à ignorer. Les systèmes ZK ne sont pas sécurisés simplement parce que les mathématiques sont justes. La logique du vérificateur, l’engagement (commitment) liant, les contraintes de circuit et les détails d’implémentation peuvent devenir la surface d’attaque réelle.
Donc, je benchmarkerais Dusk différemment : le temps du prouveur, le temps du vérificateur, la taille de la preuve, la complexité des circuits et la résilience aux audits — le tout ensemble.
La question intéressante n’est pas de savoir si Dusk a des ZK.
Il s’agit de savoir si son architecture de preuve peut rester efficace, programmable et digne de confiance à mesure que la logique financière confidentielle devient plus complexe.
Systèmes de preuves à connaissance nulle : ce qui m’intéresse dans Dusk, ce n’est pas qu’il utilise des preuves ZK. C’est que différents systèmes de preuve peuvent résoudre différents goulots d’étranglement au sein d’une blockchain financière.
Les preuves de plage de type Bulletproof ont du sens pour les valeurs confidentielles. Elles permettent de prouver qu’un montant caché se situe dans une plage autorisée sans exposer le montant lui-même, et ce, sans configuration d’installation de confiance. Le compromis, c’est que les coûts de preuve et de vérification augmentent avec l’énoncé qu’on cherche à prouver.
La direction plus récente de Dusk déplace davantage la charge d’exécution vers des preuves de type PLONK. C’est une distinction plus importante que la description habituelle « Dusk est privé ». Une fois que les transactions confidentielles deviennent des contrats programmables, le problème ne se résume plus à cacher des nombres ; il devient la preuve qu’un ensemble complet de transitions d’état a respecté les règles.
C’est là que la conception des circuits commence à compter davantage que la taille brute des preuves. Une preuve minuscule mais coûteuse à générer, difficile à auditer ou malaisée à exprimer peut être moins utile qu’une preuve un peu plus grande soutenue par un système d’exécution flexible.
Les développements récents de Dusk autour de nouvelles versions de PLONK rendent aussi la partie ingénierie de la sécurité impossible à ignorer. Les systèmes ZK ne sont pas sécurisés simplement parce que les mathématiques sont justes. La logique du vérificateur, l’engagement (commitment) liant, les contraintes de circuit et les détails d’implémentation peuvent devenir la surface d’attaque réelle.
Donc, je benchmarkerais Dusk différemment : le temps du prouveur, le temps du vérificateur, la taille de la preuve, la complexité des circuits et la résilience aux audits — le tout ensemble.
La question intéressante n’est pas de savoir si Dusk a des ZK.
Il s’agit de savoir si son architecture de preuve peut rester efficace, programmable et digne de confiance à mesure que la logique financière confidentielle devient plus complexe.
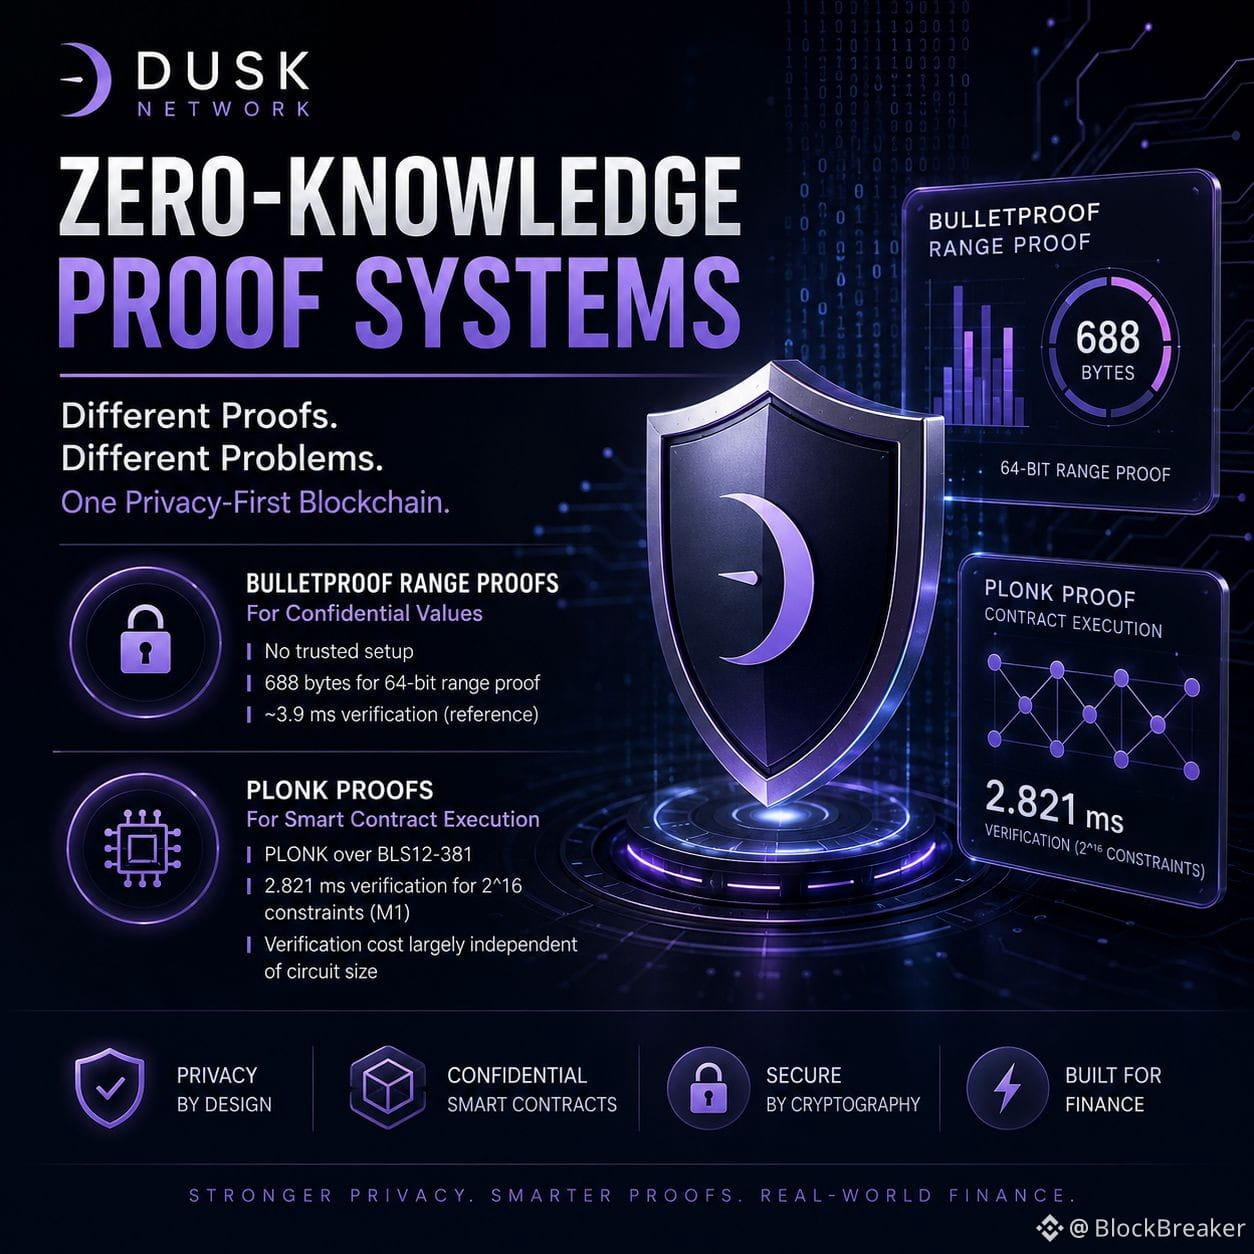
1
5
324
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaBeatsEstimatesWith$130BQ4Outlook
17,261 vues
200 mentions
Nvidia dépasse les attentes avec un chiffre d’affaires de 115,8 milliards de dollars, prévoit 130 milliards et ajoute 150 milliards de dollars à son programme de rachats d’actions
Binance News
·49 mentions J’aime
·43.5k vues
AnthropicIPOPriceCouldExceed$80
22,019 vues
172 mentions
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
0 vues
6 mentions