
La Banque centrale du Brésil a dû intervenir jeudi pour soutenir le real, alors que les perspectives de nouvelles hausses des taux d’intérêt aux États-Unis se renforcent.
Le Brésil fait face à un « choc de confiance » et le real est la deuxième monnaie la plus dépréciée d’Amérique latine. Real brésilien.
Bloomberg Línea — Le Brésil fait face à un « choc de confiance » alimenté par l’incertitude budgétaire, qui a pesé sur le real et entraîné une baisse de 7,84 % par rapport au dollar depuis le début de l’année.
« Ce que vit le Brésil depuis le second tour du 25 octobre, c’est un choc de confiance », a déclaré à Bloomberg Línea Jonathan Fortun, économiste principal à l’Institut de la finance internationale (IIF).
Le real a perdu 16,18 % face au dollar entre le 23 octobre et le 19 novembre, dans le contexte du processus qui a abouti à la réélection du président de gauche Luiz Inácio Lula da Silva.
Le real brésilien est la deuxième monnaie la plus dépréciée d’Amérique latine depuis le début de 2026, juste derrière le peso chilien.
Au Brésil, le real a chuté de près de 1 % jeudi et la Banque centrale a dû intervenir pour soutenir la monnaie.
La Banque centrale a vendu 1 milliard de dollars sur le marché au comptant, sa première intervention de ce type depuis décembre 2024, après que le président Lula da Silva a déclaré qu’il n’était pas pressé de nommer son ministre des Finances.
L’incertitude entourant les comptes budgétaires continue de peser sur le moral des investisseurs.
Le Sénat a approuvé la réduction des dépenses publiques, mais « avec un déficit nominal supérieur à 9 % du PIB, cela n’a pas suffi à freiner le real ».
Selon l’économiste de l’IIF, la baisse de novembre s’expliquait aussi en partie par l’anticipation d’une hausse des taux aux États-Unis après « un chiffre d’inflation élevé, un type de choc que le real, en raison de sa liquidité et du carry trade, a tendance à amplifier ».
Pour l’économiste, « ce qui est frappant, c’est que le reste de la région n’a pratiquement pas été touché en matière de risque pays ».
Il explique qu’entre le 23 octobre et le 16 novembre, l’écart de rendement de la dette souveraine du Brésil a augmenté de 37 points de base, tandis que la moyenne du Chili, de la Colombie, du Mexique, du Pérou, de l’Uruguay et du Panama n’a progressé que d’un point de base. « Cette tendance est ancienne : depuis 2009, l’écart moyen de ces pays varie entre 0,8 et 0,9 point pour chaque point de l’indice mondial de la dette des marchés émergents, et à peine entre 0,1 et 0,2 lorsque celui du Brésil augmente pour des raisons qui lui sont propres ».
À cet égard, il souligne que les investisseurs traitent le risque budgétaire brésilien comme « un problème intérieur » et fixent le prix de la dette des pays voisins en fonction des conditions mondiales et de leurs propres cadres budgétaires et monétaires. « Cet isolement serait mis à l’épreuve si le Brésil tardait à ancrer sa politique budgétaire ou si les taux aux États-Unis augmentaient suffisamment pour faire bouger l’indice mondial, le facteur qui entraîne véritablement les écarts des pays voisins ».
Lula face à une nouvelle réalité
Brésil. Luiz Inácio Lula da Silva, président du Brésil, s’exprime lors d’une conférence de presse au campement du Parti des travailleurs (PT), après le second tour de l’élection à São Paulo, au Brésil, le dimanche 25 octobre 2026.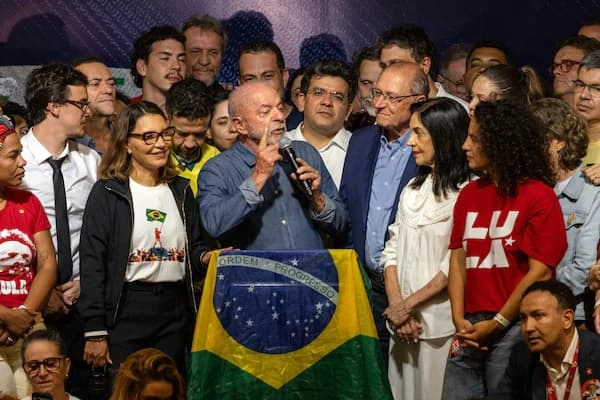
Le modèle économique des premiers gouvernements de Lula a fonctionné grâce au boom des matières premières, mais il se heurte désormais à une réalité différente, explique à Bloomberg Línea Vladimir Fernandes Maciel, coordinateur du Centre Mackenzie pour la liberté économique (CMLE) dans ce pays.
Le professeur d’économie de l’Université presbytérienne Mackenzie (UPM) affirme que la croissance des exportations a permis d’accroître les recettes fiscales, de financer les dépenses publiques et de maintenir un excédent primaire.
Dans le même temps, l’accumulation de réserves internationales et l’appréciation du real ont atténué les pressions inflationnistes et facilité la baisse des taux d’intérêt, ce qui a favorisé l’investissement privé.
Dans ce contexte, les politiques de redistribution ont pu coexister avec la croissance économique.
« La situation est différente aujourd’hui. Les dépenses publiques dépassent les recettes fiscales et la dette publique augmente plus rapidement que l’économie », a déclaré Fernandes Maciel. « Les taux de croissance du PIB sont modérés et le PIB par habitant reste stagnant. Les pressions inflationnistes résultant de la hausse de la demande globale due aux dépenses publiques maintiennent les taux d’intérêt à un niveau élevé et réduisent l’investissement privé ».
À cela s’ajoutent l’endettement des ménages et le non-respect de leurs obligations financières.
Dans ces conditions, estime l’analyste, « il n’y a pas d’équilibre entre les différents facteurs et les politiques sociales finissent par n’être que de simples imitations ».
Cristina Helena Pinto de Mello, professeure d’économie à l’Université pontificale catholique de São Paulo (PUC), déclare à ce média que le Brésil a démontré, notamment entre 2003 et 2010, qu’il est bien possible d’étendre les politiques d’inclusion sociale, de réduire les inégalités et, dans le même temps, de préserver les mécanismes de marché et d’attirer les investissements.
« Mais cette expérience ne doit pas être interprétée comme une formule automatique de développement », a déclaré Pinto de Mello à Bloomberg Línea.
Pour y parvenir, elle estime que certaines conditions importantes doivent être réunies.
Premièrement, Pinto de Mello estime nécessaire d’articuler la politique sociale avec une stratégie de développement productif.
Elle soutient que l’inclusion par la consommation est importante, mais qu’elle doit s’accompagner d’une hausse de la productivité, de la diversification industrielle, de l’innovation technologique et de la formation de la main-d’œuvre.
Deuxièmement, elle affirme qu’il faut bâtir un cadre institutionnel capable de soutenir des engagements à long terme. Les investissements productifs, notamment dans les infrastructures et l’industrie, nécessitent des horizons de planification qui dépassent les cycles électoraux.
Troisièmement, elle souligne qu’il est essentiel de coordonner les politiques budgétaire, monétaire, industrielle et sociale. « Lorsque ces politiques se contredisent, le résultat peut être une incertitude accrue, une hausse des taux d’intérêt et une baisse de l’investissement », a-t-elle indiqué.
Quant à la possibilité de reproduire cette expérience en Amérique latine, j’estime que ses principes généraux peuvent être partagés, mais qu’il n’existe pas de modèle unique à reproduire. Chaque pays a une structure productive, une capacité budgétaire, un cadre institutionnel et une insertion internationale qui lui sont propres.
« L’expérience brésilienne offre un enseignement important : la réduction des inégalités peut faire partie d’une stratégie de développement économique, et ne pas être seulement une compensation politique », selon Pinto de Mello. « Le marché joue un rôle fondamental dans l’économie, mais il ne peut être considéré comme une entité neutre dont les anticipations reflètent nécessairement la réalité économique. Les anticipations se construisent aussi à partir de récits et d’intérêts. Il est donc essentiel d’éviter que des visions à court terme — qui ne s’appuient pas sur des données — ne génèrent de faux récits qui érodent la confiance et compromettent les décisions d’investissement ».
#brasil #Brazil #economy #brasileiros #macroeconomy $BTC