Aujourd’hui, quelqu’un fait la promo de PENDLE en disant : « Capitalisation/TVL de seulement 0,24x, 80 % des revenus consacrés aux rachats, un incontournable du prochain bull run. » J’ai vérifié les chiffres : ils sont globalement corrects, mais je ne suis pas convaincu.
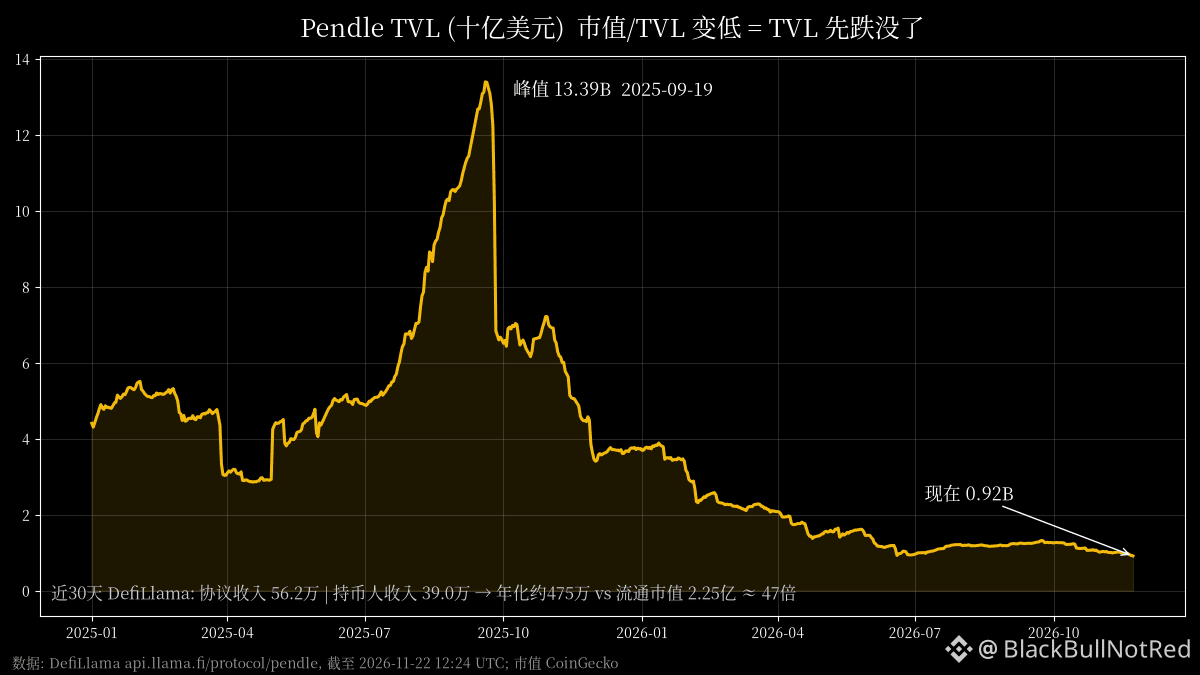
D’abord, d’où vient ce ratio de 0,24x ? Selon DefiLlama, la TVL de Pendle a atteint un sommet de 13,39 milliards de dollars le 19 septembre 2025. Elle est maintenant de 916 millions, soit une baisse de 93 %. Si le ratio est faible, ce n’est pas parce que le token est bon marché : c’est surtout le dénominateur qui s’est effondré. De plus, la TVL de Pendle correspond aux fonds déposés par les utilisateurs pour créer des PT/YT, pas à l’argent du protocole. La comparer à la capitalisation n’a donc pas beaucoup de sens. Ce qu’il faut vraiment regarder, c’est combien de frais ces fonds génèrent en un an.
D’après les données de DefiLlama, les revenus du protocole sur les 30 derniers jours s’élèvent à 562 000 dollars, soit environ 6,83 millions annualisés. Sur l’année écoulée, ils étaient de 11,84 millions. Autrement dit, le rythme actuel des revenus est inférieur de plus de 40 % à la moyenne de l’année passée.
Voyons maintenant ces « 80 % consacrés aux rachats ». La documentation officielle est très claire : 80 % des frais liés au Yield et aux Swaps servent à racheter des PENDLE, puis jusqu’à 100 % de ces tokens sont distribués sous forme de sPENDLE aux détenteurs actifs de sPENDLE. Attention : ils sont distribués aux personnes qui mettent leurs tokens en staking, ils ne sont pas brûlés. L’offre en circulation ne diminue pas à cause des rachats ; les tokens passent simplement des vendeurs aux stakers. Les détenteurs qui ne font pas de staking n’en profitent pas.
Calculons ce que cela rapporte aux détenteurs : selon DefiLlama, les revenus versés aux détenteurs sur les 30 derniers jours s’élèvent à 390 000 dollars, soit environ 4,75 millions annualisés. Pour une capitalisation en circulation de 225 millions, cela représente près de 47 fois les revenus, soit un rendement des rachats à peine supérieur à 2 %. Même en se basant sur les 8,94 millions de l’année passée, on arrive à 25 fois les revenus. C’est ça, un vieux projet DeFi sous-évalué ? C’est simplement une valorisation normale en marché baissier, alors que les revenus se contractent en même temps que la TVL.
Par ailleurs, 174 millions de tokens sont en circulation, sur une offre totale de 282 millions : 38 % ne sont donc pas encore en circulation.
Le produit de Pendle n’a rien de mauvais, et le marché du trading de taux d’intérêt est bien réel. Mais ses revenus dépendent presque entièrement de la TVL et des fluctuations des taux sur la blockchain. Pour que la situation s’améliore, il faut d’abord voir la TVL et les frais remonter, au lieu de se focaliser sur un dénominateur qui a été divisé par deux, puis encore par deux, pour prétendre que le token est bon marché.
#PENDLE
D’abord, d’où vient ce ratio de 0,24x ? Selon DefiLlama, la TVL de Pendle a atteint un sommet de 13,39 milliards de dollars le 19 septembre 2025. Elle est maintenant de 916 millions, soit une baisse de 93 %. Si le ratio est faible, ce n’est pas parce que le token est bon marché : c’est surtout le dénominateur qui s’est effondré. De plus, la TVL de Pendle correspond aux fonds déposés par les utilisateurs pour créer des PT/YT, pas à l’argent du protocole. La comparer à la capitalisation n’a donc pas beaucoup de sens. Ce qu’il faut vraiment regarder, c’est combien de frais ces fonds génèrent en un an.
D’après les données de DefiLlama, les revenus du protocole sur les 30 derniers jours s’élèvent à 562 000 dollars, soit environ 6,83 millions annualisés. Sur l’année écoulée, ils étaient de 11,84 millions. Autrement dit, le rythme actuel des revenus est inférieur de plus de 40 % à la moyenne de l’année passée.
Voyons maintenant ces « 80 % consacrés aux rachats ». La documentation officielle est très claire : 80 % des frais liés au Yield et aux Swaps servent à racheter des PENDLE, puis jusqu’à 100 % de ces tokens sont distribués sous forme de sPENDLE aux détenteurs actifs de sPENDLE. Attention : ils sont distribués aux personnes qui mettent leurs tokens en staking, ils ne sont pas brûlés. L’offre en circulation ne diminue pas à cause des rachats ; les tokens passent simplement des vendeurs aux stakers. Les détenteurs qui ne font pas de staking n’en profitent pas.
Calculons ce que cela rapporte aux détenteurs : selon DefiLlama, les revenus versés aux détenteurs sur les 30 derniers jours s’élèvent à 390 000 dollars, soit environ 4,75 millions annualisés. Pour une capitalisation en circulation de 225 millions, cela représente près de 47 fois les revenus, soit un rendement des rachats à peine supérieur à 2 %. Même en se basant sur les 8,94 millions de l’année passée, on arrive à 25 fois les revenus. C’est ça, un vieux projet DeFi sous-évalué ? C’est simplement une valorisation normale en marché baissier, alors que les revenus se contractent en même temps que la TVL.
Par ailleurs, 174 millions de tokens sont en circulation, sur une offre totale de 282 millions : 38 % ne sont donc pas encore en circulation.
Le produit de Pendle n’a rien de mauvais, et le marché du trading de taux d’intérêt est bien réel. Mais ses revenus dépendent presque entièrement de la TVL et des fluctuations des taux sur la blockchain. Pour que la situation s’améliore, il faut d’abord voir la TVL et les frais remonter, au lieu de se focaliser sur un dénominateur qui a été divisé par deux, puis encore par deux, pour prétendre que le token est bon marché.
#PENDLE