À midi dimanche, il reste environ quatre heures avant le prochain règlement du financement à 16 h. Les marchés extérieurs sont encore fermés pour le week-end et la peur reste bloquée autour de 11. En journée, le marché dans son ensemble est remonté depuis les environs de son plus bas de deux ans, autour de 55 100, a touché la zone des 60 000, puis est revenu vers 59 100. Certains prennent le fait qu’un actif de la catégorie des blockchains publiques ait gagné environ 7 % en journée et qu’un autre ait gagné environ 4,2 % pour preuve que le pire est passé, que le rebond des blockchains publiques est bien lancé et qu’on peut décrocher avant l’ouverture de lundi. Les données racontent une autre histoire : d’un côté, le prix est remonté depuis son plus bas intrajournalier, autour de 2.546, pour s’approcher de son plus haut du jour, autour de 2.932 ; la part des positions longues est passée d’environ 57 % à environ 55 %, le financement reste coûteux à payer, le nombre de contrats a diminué d’environ 4,1 %, et le cours reste loin de son plus haut de la semaine, avec un repli d’environ 18 %. De l’autre, un actif du même secteur affiche environ +4,2 %, mais la part des positions longues reste presque inchangée, autour de 52 % ; le taux de financement négatif, presque au plafond, s’accompagne de généreuses subventions, le nombre de contrats a encore augmenté d’environ 3,2 %, le repli atteint environ 23 % et le cours reste dans un creux hebdomadaire plus profond.
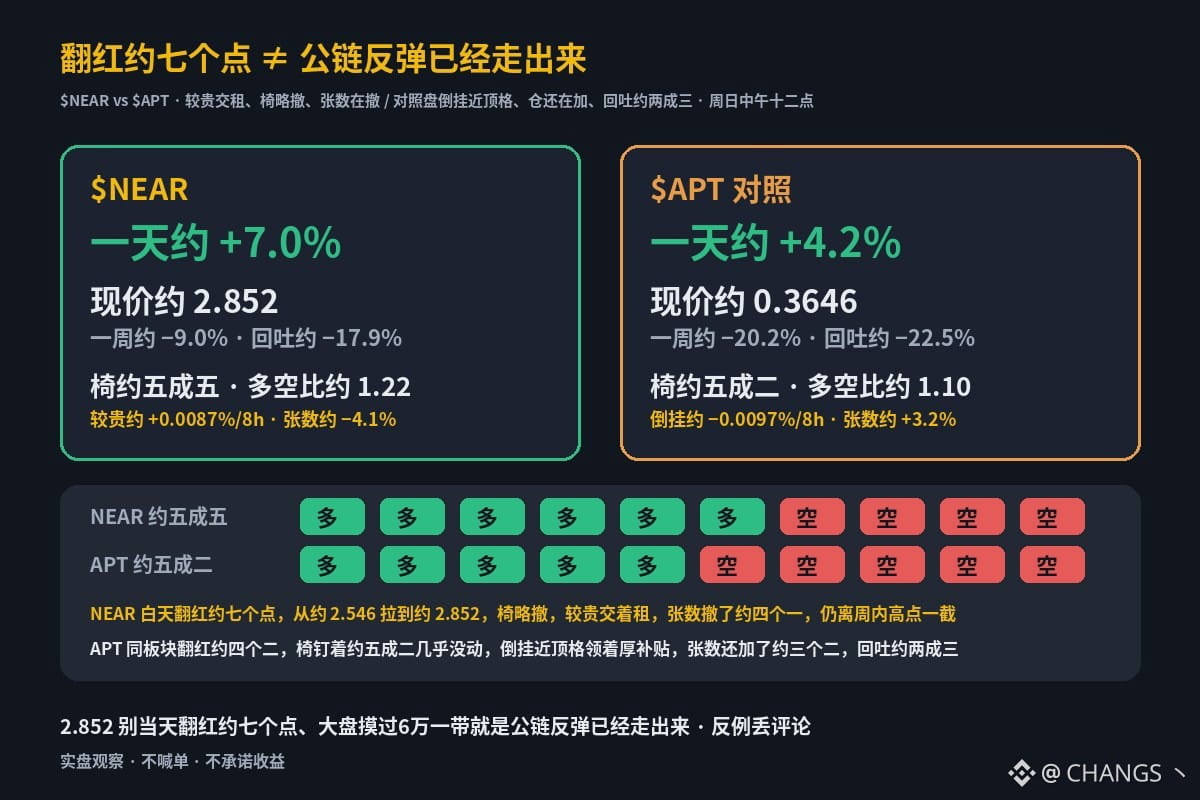
$NEAR : environ +7,0 % sur une journée / environ −9,0 % sur une semaine, cours actuel autour de 2.852. Plus haut de la semaine autour de 3.475, soit un repli d’environ −17,9 %. Ratio long/short des comptes autour de 1.22 (environ 55 % de positions longues ; il y a environ un jour, autour de 1.31/57 %, la part des longs diminuait). Taux de financement autour de +0.0087 %/8 h, donc coûteux à payer. Nombre de contrats dans l’intérêt ouvert sur près d’un jour : environ −4.1 % (en marge en U, environ +3.8 % ; cela tient probablement surtout à la hausse du prix, tandis que le nombre de contrats diminue). Le prix est remonté depuis son plus bas intrajournalier, autour de 2.546, pour s’approcher de son plus haut du jour, autour de 2.932 ; le cours actuel est d’environ 2.852, toujours loin du plus haut de la semaine. Ne prenez pas le fait que 2.852 soit associé à environ 7 % de hausse en journée et que le marché ait touché la zone des 60 000 pour preuve que le rebond des blockchains publiques est bien lancé. Et ne prenez surtout pas une légère baisse de la part des longs, alors que le financement reste coûteux à payer, pour preuve que le pire est passé et qu’on peut décrocher avant l’ouverture de lundi.
Dans le même secteur, $APT affiche environ +4,2 % sur une journée et environ −20,2 % sur une semaine, pour un cours actuel autour de 0.3646. Plus haut de la semaine autour de 0.4704, soit un repli d’environ −22,5 %. La part des positions longues est autour de 52 % (ratio long/short autour de 1.10 ; il y a environ un jour, autour de 1.07/52 %, presque aucun changement). Taux de financement négatif autour de −0.0097 %/8 h, presque au plafond, avec de généreuses subventions. Nombre de contrats dans l’intérêt ouvert sur près d’un jour : environ +3,2 % (en marge en U, environ +8,8 % : les positions sont bel et bien renforcées). Le prix est remonté depuis son plus bas intrajournalier, autour de 0.3351, pour s’approcher de son plus haut du jour, autour de 0.3789 ; le cours actuel est d’environ 0.3646, toujours dans le creux hebdomadaire. La part des longs reste presque inchangée, autour de 52 % ; le taux de financement négatif, presque au plafond, s’accompagne de généreuses subventions, et les positions continuent d’augmenter.
D’un côté, une hausse d’environ 7 % en journée, de 2.546 à environ 2.852, un repli d’environ 18 %, la part des longs passée d’environ 57 % à environ 55 %, un financement coûteux à payer, le nombre de contrats en baisse d’environ 4,1 %, et un cours toujours loin du plus haut hebdomadaire ; de l’autre, un actif du même secteur en hausse d’environ 4,2 %, avec un repli d’environ 23 %, une part des longs presque inchangée autour de 52 %, un taux de financement négatif presque au plafond offrant de généreuses subventions, un nombre de contrats en hausse d’environ 3,2 %, et un cours dans un creux hebdomadaire plus profond. Est-ce la preuve qu’une hausse d’environ 7 %, accompagnée d’un marché ayant touché la zone des 60 000, signifie que le rebond des blockchains publiques est bien lancé et que le pire est passé ? Ou s’agit-il seulement d’un actif qui reste dans un creux hebdomadaire, dont la part des longs n’a diminué que légèrement, qui paie un financement coûteux et dont le nombre de contrats baisse, tandis que l’actif comparable accuse un repli d’environ 23 %, bénéficie d’un taux de financement négatif presque au plafond et continue d’accroître ses positions ? Partagez vos contre-exemples dans les commentaires.
$NEAR : environ +7,0 % sur une journée / environ −9,0 % sur une semaine, cours actuel autour de 2.852. Plus haut de la semaine autour de 3.475, soit un repli d’environ −17,9 %. Ratio long/short des comptes autour de 1.22 (environ 55 % de positions longues ; il y a environ un jour, autour de 1.31/57 %, la part des longs diminuait). Taux de financement autour de +0.0087 %/8 h, donc coûteux à payer. Nombre de contrats dans l’intérêt ouvert sur près d’un jour : environ −4.1 % (en marge en U, environ +3.8 % ; cela tient probablement surtout à la hausse du prix, tandis que le nombre de contrats diminue). Le prix est remonté depuis son plus bas intrajournalier, autour de 2.546, pour s’approcher de son plus haut du jour, autour de 2.932 ; le cours actuel est d’environ 2.852, toujours loin du plus haut de la semaine. Ne prenez pas le fait que 2.852 soit associé à environ 7 % de hausse en journée et que le marché ait touché la zone des 60 000 pour preuve que le rebond des blockchains publiques est bien lancé. Et ne prenez surtout pas une légère baisse de la part des longs, alors que le financement reste coûteux à payer, pour preuve que le pire est passé et qu’on peut décrocher avant l’ouverture de lundi.
Dans le même secteur, $APT affiche environ +4,2 % sur une journée et environ −20,2 % sur une semaine, pour un cours actuel autour de 0.3646. Plus haut de la semaine autour de 0.4704, soit un repli d’environ −22,5 %. La part des positions longues est autour de 52 % (ratio long/short autour de 1.10 ; il y a environ un jour, autour de 1.07/52 %, presque aucun changement). Taux de financement négatif autour de −0.0097 %/8 h, presque au plafond, avec de généreuses subventions. Nombre de contrats dans l’intérêt ouvert sur près d’un jour : environ +3,2 % (en marge en U, environ +8,8 % : les positions sont bel et bien renforcées). Le prix est remonté depuis son plus bas intrajournalier, autour de 0.3351, pour s’approcher de son plus haut du jour, autour de 0.3789 ; le cours actuel est d’environ 0.3646, toujours dans le creux hebdomadaire. La part des longs reste presque inchangée, autour de 52 % ; le taux de financement négatif, presque au plafond, s’accompagne de généreuses subventions, et les positions continuent d’augmenter.
D’un côté, une hausse d’environ 7 % en journée, de 2.546 à environ 2.852, un repli d’environ 18 %, la part des longs passée d’environ 57 % à environ 55 %, un financement coûteux à payer, le nombre de contrats en baisse d’environ 4,1 %, et un cours toujours loin du plus haut hebdomadaire ; de l’autre, un actif du même secteur en hausse d’environ 4,2 %, avec un repli d’environ 23 %, une part des longs presque inchangée autour de 52 %, un taux de financement négatif presque au plafond offrant de généreuses subventions, un nombre de contrats en hausse d’environ 3,2 %, et un cours dans un creux hebdomadaire plus profond. Est-ce la preuve qu’une hausse d’environ 7 %, accompagnée d’un marché ayant touché la zone des 60 000, signifie que le rebond des blockchains publiques est bien lancé et que le pire est passé ? Ou s’agit-il seulement d’un actif qui reste dans un creux hebdomadaire, dont la part des longs n’a diminué que légèrement, qui paie un financement coûteux et dont le nombre de contrats baisse, tandis que l’actif comparable accuse un repli d’environ 23 %, bénéficie d’un taux de financement négatif presque au plafond et continue d’accroître ses positions ? Partagez vos contre-exemples dans les commentaires.