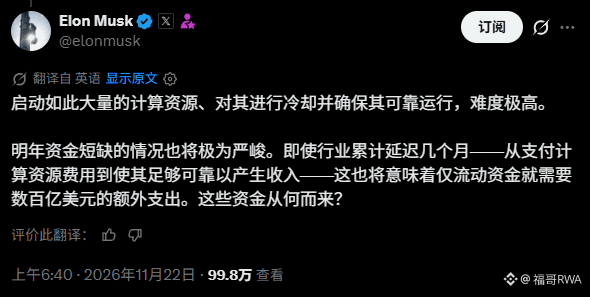
Changeons de perspective : le secteur de l’IA ne « manque pas d’argent » ; c’est plutôt que son modèle de financement passe du « récit du capital-risque » à la « dette d’infrastructure ». L’argent n’a pas disparu, mais il n’est plus disposé à prendre le risque lié aux fonds propres pendant la période de latence entre « acheter des GPU » et « générer des revenus ».
Ce qui est vraiment rare, ce ne sont pas les dollars, mais les actifs capables de signer des contrats d’achat d’électricité à long terme, d’obtenir des autorisations de raccordement au réseau et de décrocher des contrats de longue durée avec de grands clients. L’effondrement des marchés financiers ne traduit pas forcément une crainte que la demande ne se concrétise pas ; il reflète plutôt une réévaluation de la base de valorisation : les entreprises d’IA passent du statut de valeurs de croissance à celui de services publics à forte intensité capitalistique, et leur système de valorisation doit donc évoluer.
Ainsi, le « report de quelques mois dans tout le secteur » relève davantage d’un risque localisé que d’une fatalité générale. Les géants du secteur s’appuieront sur leurs propres flux de trésorerie et leurs contrats de longue durée pour assurer en priorité la livraison. Ceux qui seront évincés, ce sont les acteurs de la location qui n’ont ni contrats de longue durée, ni électricité, ni revenus autres que ceux liés à la puissance de calcul.
À mon avis, ne vous demandez pas seulement « qui sera bientôt à court de liquidités », mais aussi « qui détient de l’électricité, du foncier et des contrats de longue durée ». Au cours de l’année à venir, les capitaux continueront d’affluer vers le secteur de l’énergie et les réseaux électriques, plutôt que d’être répartis uniformément entre toutes les entreprises d’IA. La stagnation des cours ne signifie pas que les progrès technologiques sont à l’arrêt ; elle indique simplement que les marchés financiers commencent à attribuer une valeur aux « infrastructures physiques ».
Ce qui est vraiment rare, ce ne sont pas les dollars, mais les actifs capables de signer des contrats d’achat d’électricité à long terme, d’obtenir des autorisations de raccordement au réseau et de décrocher des contrats de longue durée avec de grands clients. L’effondrement des marchés financiers ne traduit pas forcément une crainte que la demande ne se concrétise pas ; il reflète plutôt une réévaluation de la base de valorisation : les entreprises d’IA passent du statut de valeurs de croissance à celui de services publics à forte intensité capitalistique, et leur système de valorisation doit donc évoluer.
Ainsi, le « report de quelques mois dans tout le secteur » relève davantage d’un risque localisé que d’une fatalité générale. Les géants du secteur s’appuieront sur leurs propres flux de trésorerie et leurs contrats de longue durée pour assurer en priorité la livraison. Ceux qui seront évincés, ce sont les acteurs de la location qui n’ont ni contrats de longue durée, ni électricité, ni revenus autres que ceux liés à la puissance de calcul.
À mon avis, ne vous demandez pas seulement « qui sera bientôt à court de liquidités », mais aussi « qui détient de l’électricité, du foncier et des contrats de longue durée ». Au cours de l’année à venir, les capitaux continueront d’affluer vers le secteur de l’énergie et les réseaux électriques, plutôt que d’être répartis uniformément entre toutes les entreprises d’IA. La stagnation des cours ne signifie pas que les progrès technologiques sont à l’arrêt ; elle indique simplement que les marchés financiers commencent à attribuer une valeur aux « infrastructures physiques ».