Tout le monde parle de ce garçon de 6 ans qui achetait du Coca-Cola à 25 centimes et le revendait à 30. Une belle histoire. Sauf que dans la vraie vie, on a rarement du capital en surplus au départ.
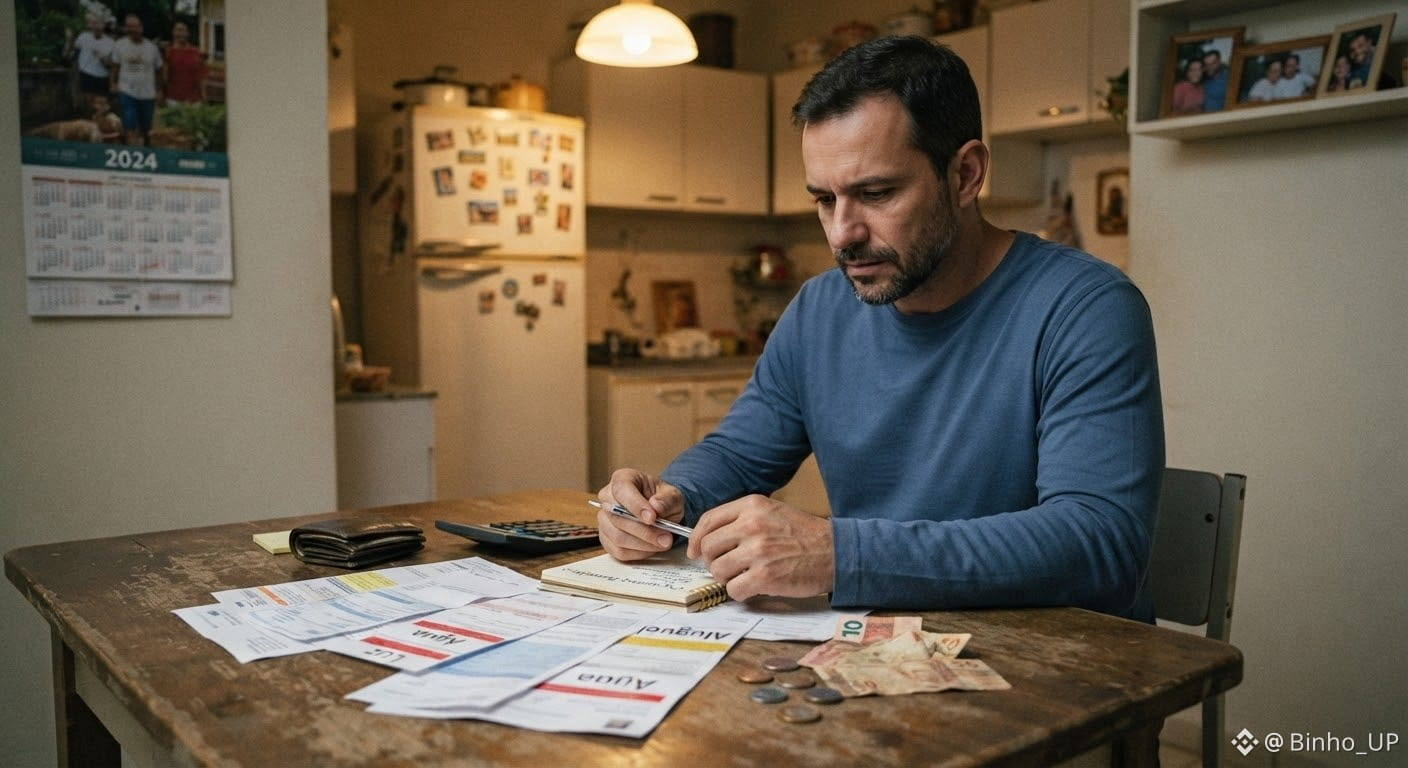
Dans la vraie vie, les difficultés peuvent survenir à 30, 40, 50 ou 60 ans :
❌ Être fiché au SPC/Serasa
❌ Avoir 2, 3 ou 4 mois de loyer en retard
❌ Subir chaque jour des réclamations et des tensions à la maison
❌ Regarder les choses, avoir envie de les acheter et constater que son portefeuille est vide
Si Buffett nous a appris à faire fructifier ce qu’il nous reste, quand on est dans la difficulté, il faut d’abord arrêter l’hémorragie. À ce moment-là, les raccourcis, les paris et les promesses d’argent facile ne font souvent qu’aggraver la situation.
Pour changer la donne, il faut garder les pieds sur terre et passer à l’action :
1️⃣ Protégez l’essentiel : un toit, de quoi manger et la tranquillité à la maison passent avant toute vanité ou tout risque inutile.
2️⃣ Stoppez les dépenses superflues : cessez de dépenser pour des choses qui ne vous permettent pas de tenir jusqu’à la fin du mois. L’envie d’acheter finit par passer ; les factures en retard, elles, génèrent des intérêts et vous privent de tranquillité.
3️⃣ Misez sur votre expérience : à 30, 40, 50 ou 60 ans, vous avez des connaissances et de l’expérience. Transformez ce que vous savez faire en revenus rapidement — sans vous laisser freiner par votre orgueil, en vous concentrant sur la trésorerie.
4️⃣ Négociez en connaissance de cause : assainir sa situation financière prend du temps, ce n’est pas magique. N’acceptez qu’un accord réellement adapté à votre budget.
Vous n’êtes ni fini ni trop en retard. Recommencer n’efface pas votre histoire — c’est peut-être ce qui sauvera votre foyer.
Quelle est aujourd’hui l’étape la plus difficile pour ceux qui traversent cette période : réduire les dépenses ou générer rapidement un revenu supplémentaire ? 👇
$BTC $ENA $AMP
Dans la vraie vie, les difficultés peuvent survenir à 30, 40, 50 ou 60 ans :
❌ Être fiché au SPC/Serasa
❌ Avoir 2, 3 ou 4 mois de loyer en retard
❌ Subir chaque jour des réclamations et des tensions à la maison
❌ Regarder les choses, avoir envie de les acheter et constater que son portefeuille est vide
Si Buffett nous a appris à faire fructifier ce qu’il nous reste, quand on est dans la difficulté, il faut d’abord arrêter l’hémorragie. À ce moment-là, les raccourcis, les paris et les promesses d’argent facile ne font souvent qu’aggraver la situation.
Pour changer la donne, il faut garder les pieds sur terre et passer à l’action :
1️⃣ Protégez l’essentiel : un toit, de quoi manger et la tranquillité à la maison passent avant toute vanité ou tout risque inutile.
2️⃣ Stoppez les dépenses superflues : cessez de dépenser pour des choses qui ne vous permettent pas de tenir jusqu’à la fin du mois. L’envie d’acheter finit par passer ; les factures en retard, elles, génèrent des intérêts et vous privent de tranquillité.
3️⃣ Misez sur votre expérience : à 30, 40, 50 ou 60 ans, vous avez des connaissances et de l’expérience. Transformez ce que vous savez faire en revenus rapidement — sans vous laisser freiner par votre orgueil, en vous concentrant sur la trésorerie.
4️⃣ Négociez en connaissance de cause : assainir sa situation financière prend du temps, ce n’est pas magique. N’acceptez qu’un accord réellement adapté à votre budget.
Vous n’êtes ni fini ni trop en retard. Recommencer n’efface pas votre histoire — c’est peut-être ce qui sauvera votre foyer.
Quelle est aujourd’hui l’étape la plus difficile pour ceux qui traversent cette période : réduire les dépenses ou générer rapidement un revenu supplémentaire ? 👇
$BTC $ENA $AMP