À quatre heures du matin dimanche, il reste environ quatre heures avant l’échéance de financement de 8 h. Certains voient le DEX perpétuel en hausse d’environ 5,1 % dans la journée et en baisse de seulement 1,3 % sur la semaine, et en concluent que le marché des dérivés est immunisé contre ce creux hebdomadaire, que l’abri du week-end a été trouvé et qu’on peut s’arrêter là pour la nuit. Les chiffres racontent une autre histoire : d’un côté, le prix est passé d’environ 6.667 à 7.232, proche du plus haut du jour, autour de 7.328, et non loin du plus haut hebdomadaire ; le recul n’est que d’environ 3,7 %, la part des positions longues est passée d’environ 53 % à 55 %, le taux de financement inversé offre une généreuse prime et le nombre de contrats a légèrement augmenté. De l’autre, un actif du même secteur chute encore d’environ 1,2 %, la part des positions longues est passée d’environ 66 % à 64 %, le taux de financement inversé offre aussi une généreuse prime et le nombre de contrats a légèrement augmenté ; le recul atteint environ 17 % et le cours reste dans son creux hebdomadaire.
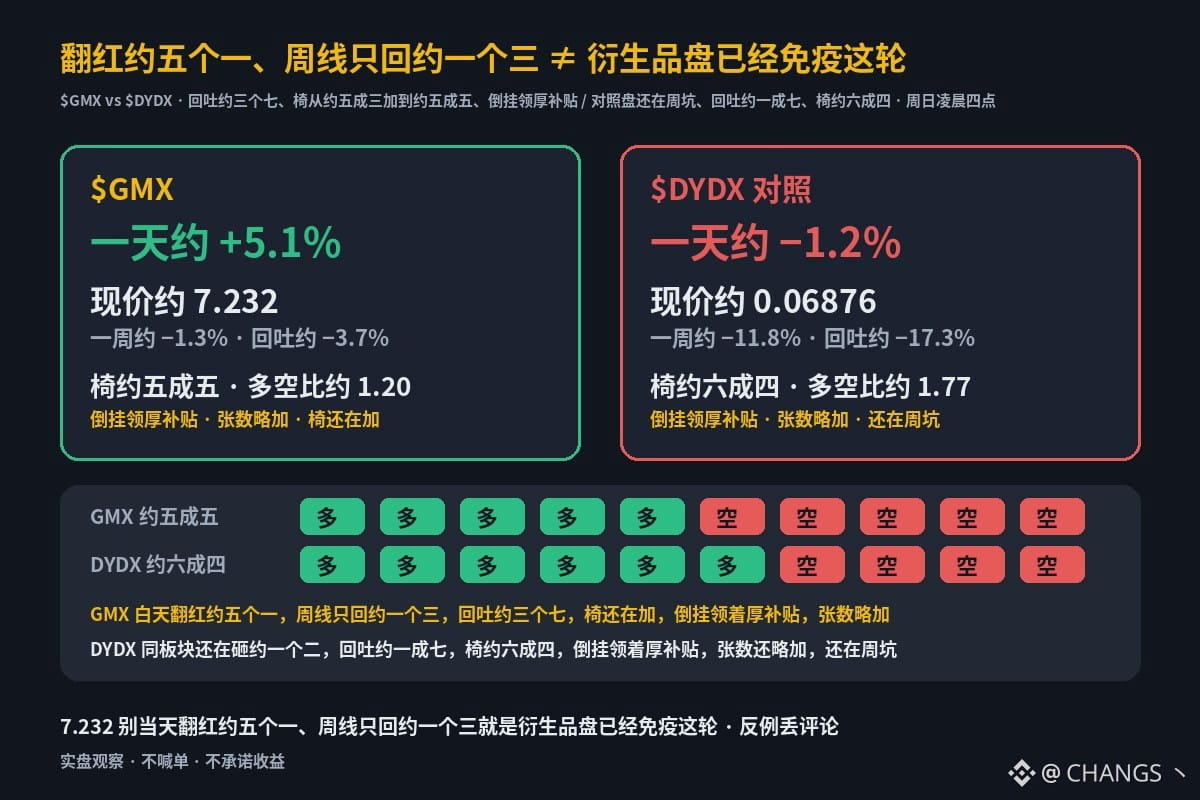
$GMX : environ +5.1 % sur une journée / −1.3 % sur une semaine, cours actuel autour de 7.232. Plus haut hebdomadaire autour de 7.507, recul d’environ −3.7 %. Ratio long/short des comptes autour de 1.20 (environ 55 % de positions longues ; il y a environ un jour, 1.14/53 %, la part des positions longues augmentait). Taux de financement inversé autour de −0.0057 %/8 h, avec une généreuse prime ; nombre de contrats en open interest sur les dernières 24 heures : environ +0.8 % (en valeur nominale en U, environ +5.6 %, probablement surtout dû à la hausse du prix ; le nombre de contrats a légèrement augmenté). Le cours est remonté depuis le plus bas du jour, autour de 6.667, s’est approché du plus haut du jour, autour de 7.328, et se situe maintenant vers 7.232, non loin du plus haut hebdomadaire. Ne prenez pas 7.232, une hausse d’environ 5,1 % dans la journée et une baisse de seulement 1,3 % sur la semaine pour preuve que le marché des dérivés est immunisé contre ce creux hebdomadaire. Et ne prenez pas non plus la hausse de la part des positions longues et la généreuse prime offerte par le taux inversé pour preuve que l’abri du week-end a été trouvé et qu’on peut s’arrêter là pour la nuit.
Sur le même créneau, $DYDX : environ −1.2 % sur une journée, −11.8 % sur une semaine, cours actuel autour de 0.06876 ; plus haut hebdomadaire autour de 0.0831, recul d’environ −17.3 %. La part des positions longues est d’environ 64 % (ratio long/short autour de 1.77 ; il y a environ un jour, 1.90/66 %, la part des positions longues diminuait). Taux de financement inversé autour de −0.0059 %/8 h, avec une généreuse prime ; nombre de contrats en open interest sur les dernières 24 heures : environ +1.7 % (en valeur nominale en U, environ +0.7 %, le nombre de contrats a légèrement augmenté). Le cours a glissé depuis le plus haut du jour, autour de 0.07225, a touché un plus bas diurne d’environ 0.06567, puis est remonté vers 0.06876. Il reste loin du plus haut hebdomadaire ; la part des positions longues est passée d’environ 66 % à 64 %, le taux inversé offre une généreuse prime et le nombre de contrats a encore légèrement augmenté : le cours reste dans son creux hebdomadaire.
D’un côté, une hausse d’environ 5,1 % dans la journée, de 6.667 à 7.232, une baisse de seulement 1,3 % sur la semaine, un recul d’environ 3,7 %, une part des positions longues passée d’environ 53 % à 55 %, un taux inversé offrant une généreuse prime et un nombre de contrats en légère hausse. De l’autre, un actif du même secteur qui chute encore d’environ 1,2 %, une part des positions longues passée d’environ 66 % à 64 %, un taux inversé offrant lui aussi une généreuse prime et un nombre de contrats en légère hausse ; un recul d’environ 17 % et un cours toujours dans son creux hebdomadaire. Est-ce que cette hausse d’environ 5,1 % et cette baisse de seulement 1,3 % sur la semaine signifient que le marché des dérivés est immunisé contre ce creux hebdomadaire et que l’abri du week-end a été trouvé ? Ou est-ce simplement un cours encore proche de son plus haut hebdomadaire, avec une part des positions longues qui augmente et une généreuse prime liée au taux inversé, tandis que l’actif de comparaison reste dans son creux hebdomadaire, avec encore environ 64 % de positions longues et un nombre de contrats en légère hausse ? Partagez vos contre-exemples dans les commentaires.
$GMX : environ +5.1 % sur une journée / −1.3 % sur une semaine, cours actuel autour de 7.232. Plus haut hebdomadaire autour de 7.507, recul d’environ −3.7 %. Ratio long/short des comptes autour de 1.20 (environ 55 % de positions longues ; il y a environ un jour, 1.14/53 %, la part des positions longues augmentait). Taux de financement inversé autour de −0.0057 %/8 h, avec une généreuse prime ; nombre de contrats en open interest sur les dernières 24 heures : environ +0.8 % (en valeur nominale en U, environ +5.6 %, probablement surtout dû à la hausse du prix ; le nombre de contrats a légèrement augmenté). Le cours est remonté depuis le plus bas du jour, autour de 6.667, s’est approché du plus haut du jour, autour de 7.328, et se situe maintenant vers 7.232, non loin du plus haut hebdomadaire. Ne prenez pas 7.232, une hausse d’environ 5,1 % dans la journée et une baisse de seulement 1,3 % sur la semaine pour preuve que le marché des dérivés est immunisé contre ce creux hebdomadaire. Et ne prenez pas non plus la hausse de la part des positions longues et la généreuse prime offerte par le taux inversé pour preuve que l’abri du week-end a été trouvé et qu’on peut s’arrêter là pour la nuit.
Sur le même créneau, $DYDX : environ −1.2 % sur une journée, −11.8 % sur une semaine, cours actuel autour de 0.06876 ; plus haut hebdomadaire autour de 0.0831, recul d’environ −17.3 %. La part des positions longues est d’environ 64 % (ratio long/short autour de 1.77 ; il y a environ un jour, 1.90/66 %, la part des positions longues diminuait). Taux de financement inversé autour de −0.0059 %/8 h, avec une généreuse prime ; nombre de contrats en open interest sur les dernières 24 heures : environ +1.7 % (en valeur nominale en U, environ +0.7 %, le nombre de contrats a légèrement augmenté). Le cours a glissé depuis le plus haut du jour, autour de 0.07225, a touché un plus bas diurne d’environ 0.06567, puis est remonté vers 0.06876. Il reste loin du plus haut hebdomadaire ; la part des positions longues est passée d’environ 66 % à 64 %, le taux inversé offre une généreuse prime et le nombre de contrats a encore légèrement augmenté : le cours reste dans son creux hebdomadaire.
D’un côté, une hausse d’environ 5,1 % dans la journée, de 6.667 à 7.232, une baisse de seulement 1,3 % sur la semaine, un recul d’environ 3,7 %, une part des positions longues passée d’environ 53 % à 55 %, un taux inversé offrant une généreuse prime et un nombre de contrats en légère hausse. De l’autre, un actif du même secteur qui chute encore d’environ 1,2 %, une part des positions longues passée d’environ 66 % à 64 %, un taux inversé offrant lui aussi une généreuse prime et un nombre de contrats en légère hausse ; un recul d’environ 17 % et un cours toujours dans son creux hebdomadaire. Est-ce que cette hausse d’environ 5,1 % et cette baisse de seulement 1,3 % sur la semaine signifient que le marché des dérivés est immunisé contre ce creux hebdomadaire et que l’abri du week-end a été trouvé ? Ou est-ce simplement un cours encore proche de son plus haut hebdomadaire, avec une part des positions longues qui augmente et une généreuse prime liée au taux inversé, tandis que l’actif de comparaison reste dans son creux hebdomadaire, avec encore environ 64 % de positions longues et un nombre de contrats en légère hausse ? Partagez vos contre-exemples dans les commentaires.