
🚨
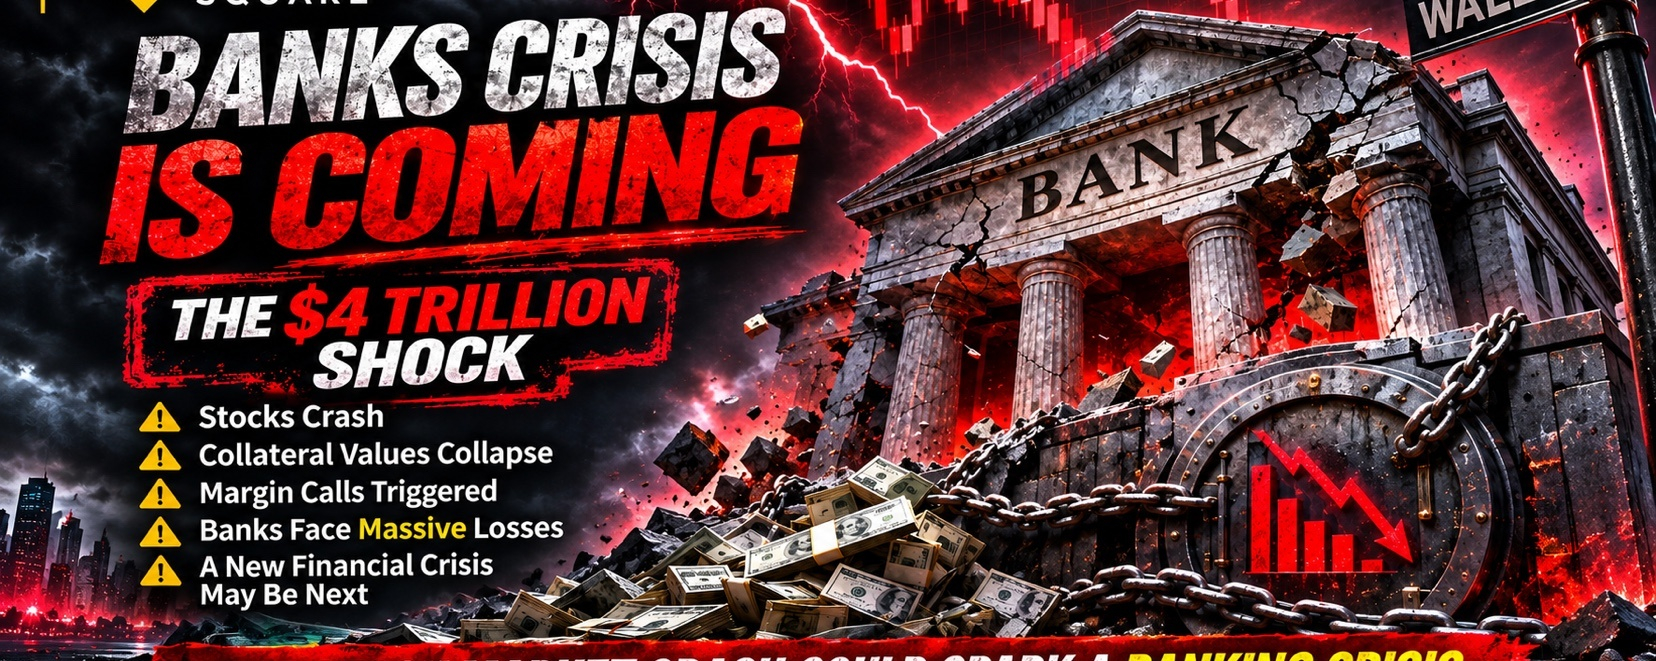
Les marchés viennent de subir un choc brutal. Mais l’aspect le plus dangereux d’un effondrement boursier n’est peut-être pas les pertes que les investisseurs voient sur leurs écrans : ce sont peut-être les prêts qui figurent discrètement au bilan des banques, garantis par des actifs dont la valeur s’évapore soudainement.
Une liquidation brutale sur les marchés peut prendre une tournure bien plus dangereuse lorsque le système financier repose sur l’endettement.
Le mécanisme caché : les garanties perdent de la valeur, mais la dette, elle, reste
L’un des types de prêts les plus dangereux en période de marché haussier est le prêt garanti par des titres financiers.
Les investisseurs empruntent de l’argent aux banques et aux institutions financières en utilisant leurs portefeuilles d’actions comme garantie. Cela fonctionne à merveille lorsque les marchés montent. Les investisseurs peuvent obtenir des liquidités sans vendre leurs actions, tandis que les prêteurs perçoivent des intérêts et pensent être protégés par les garanties.
Mais que se passe-t-il lorsque la valeur des garanties chute soudainement de 20 %, 30 %, voire 40 % ?
La dette ne disparaît pas.
Les banques peuvent exiger des garanties supplémentaires. Les emprunteurs peuvent être contraints de vendre des actifs. S’ils ne peuvent pas répondre aux appels de marge, les prêteurs peuvent liquider leurs portefeuilles — souvent au pire moment possible.
La réaction en chaîne est terriblement simple :
📉 Les cours des actions chutent
➡️ La valeur des garanties baisse
➡️ Les appels de marge arrivent
➡️ Les emprunteurs vendent des actifs
➡️ La pression vendeuse s’intensifie
➡️ Les marchés chutent davantage
➡️ Les appels de marge se multiplient
C’est ainsi qu’une correction des marchés peut potentiellement se transformer en spirale de rétroaction financière.
Les banques sont de plus en plus exposées à ce risque
Ce n’est pas une simple hypothèse théorique.
De récentes analyses de la Réserve fédérale ont mis en évidence l’importance croissante des formes de crédit moins traditionnelles, notamment les prêts adossés à des titres et les prêts accordés à des institutions financières non bancaires, parmi les grandes banques américaines.
Ces activités de prêt créent des canaux supplémentaires par lesquels les tensions financières peuvent se propager.
Le danger n’est pas que tous les prêts deviennent irrécouvrables.
Le danger, c’est qu’une chute rapide des marchés puisse transformer des prêts qui semblaient sûrs hier en prêts nécessitant aujourd’hui une protection urgente par des garanties.
Les banques n’ont pas besoin de détenir des prêts sans valeur pour qu’une crise éclate. Il leur suffit d’être exposées à des emprunteurs, des fonds et des contreparties qui ont soudainement besoin de liquidités au même moment.
Les signes avant-coureurs étaient déjà documentés
Les évaluations de la stabilité financière de la Réserve fédérale ont mis en évidence des vulnérabilités, notamment :
• Valorisation élevée des actifs
• Endettement du secteur financier
• Endettement des fonds spéculatifs
• Vulnérabilités liées au financement
• Ventes forcées d’actifs possibles en période de tensions
Un endettement excessif peut contraindre les institutions à vendre des actifs, à réduire les prêts ou à diminuer les risques précisément au moment où l’économie dans son ensemble a besoin de liquidités.
La question n’est pas de savoir si ces risques existent.
La question est de savoir ce qui se passe lorsque plusieurs d’entre eux se matérialisent simultanément.
Le choc de 4 000 milliards de dollars pourrait n’être que le début — et non la fin
Une perte de plusieurs milliers de milliards de dollars de capitalisation boursière ne signifie pas qu’une somme équivalente d’argent liquide a disparu du système financier.
Mais l’effondrement des valorisations est extrêmement important lorsque ces actifs servent de garantie.
Plus la baisse est importante, plus le coussin de garanties se réduit.
Plus le coussin de garanties se réduit, plus le risque d’appels de marge augmente.
Plus les appels de marge sont nombreux, plus les ventes forcées se multiplient.
Et plus les ventes forcées se multiplient, plus la baisse des marchés peut s’accentuer.
C’est ainsi qu’un krach boursier peut potentiellement se transformer en crise du crédit.
La question que tout le monde devrait se poser
La question n’est pas simplement :
« De combien la Bourse a-t-elle chuté ? »
La question est :
« Quel volume de dette a été constitué sur la base des actifs qui viennent de perdre de leur valeur — et qui détient cette dette ? »
Si les emprunteurs commencent à recevoir des appels de marge à grande échelle, si des fonds privés sont contraints de liquider leurs actifs, si les banques commencent à restreindre les prêts pour protéger leurs bilans et si les marchés se retrouvent à court de liquidités alors que les investisseurs les croyaient sûrs, les conséquences pourraient largement dépasser le cadre d’une correction des valeurs technologiques.
Un krach boursier peut être absorbé.
Une contraction du crédit est beaucoup plus difficile à absorber.
Et une contraction du crédit combinée à la baisse de la valeur des garanties, à l’endettement, aux ventes forcées et à une confiance qui s’effrite peut provoquer un événement financier dont la propagation sera plus rapide que la capacité de réaction des autorités de régulation.
Le marché a déjà provoqué le choc. La question est maintenant de savoir si le système financier peut l’absorber.
Nous n’affirmons pas qu’une crise bancaire est inévitable. Mais les vulnérabilités sont réelles, et les interactions entre l’endettement, les garanties, les liquidités et la baisse des prix des actifs méritent toute notre attention.
Le danger n’est peut-être pas visible dans les gros titres d’aujourd’hui.
Il se cache peut-être dans des contrats de garantie, des portefeuilles de prêts, des exigences de marge et des bilans qui semblent parfaitement sains — jusqu’à ce que les garanties ne valent plus ce que tout le monde croyait.
La prochaine crise financière, si elle survient, pourrait ne pas commencer par une ruée sur les banques. Elle pourrait commencer par un appel de marge.
#BankingCrisis #FinancialMarkets #StockMarket
Sources et éléments de preuve
Reuters — La vague de ventes s’amplifie sur les marchés mondiaux
Réserve fédérale de Saint-Louis — Les grandes banques accroissent leur exposition aux formes de prêt moins traditionnelles
Réserve fédérale — Estimation de l’encours des prêts adossés à des titres
Réserve fédérale — Rapport sur la stabilité financière de novembre 2026
Wall Street Journal — Couverture des ventes massives sur les marchés du 21 novembre