

Pourquoi les paiements basés sur la blockchain sont importants
Il n’a jamais été aussi facile d’envoyer de l’argent, mais des millions de personnes sont encore confrontées à des frais élevés, à des délais de traitement longs et à un accès limité aux services financiers. Selon la base de données Global Findex 2025 de la Banque mondiale, environ 79 % des adultes dans le monde disposaient en 2024 d’un compte financier ou d’argent mobile, ce qui signifie que de nombreuses personnes dans le monde restent exclues du système bancaire. Parallèlement, le coût des transferts d’argent internationaux demeure une priorité essentielle, en particulier pour celles et ceux qui transfèrent souvent de petites sommes d’argent entre différents pays.
La technologie blockchain offre une solution de rechange, car elle permet d’effectuer des transactions numériques à l’aide de réseaux décentralisés. La transparence de l’historique des transactions, les contrats intelligents et la possibilité de réduire les frais de transfert suscitent un intérêt croissant pour ses applications financières. Les stablecoins élargissent ces possibilités en créant des actifs numériques conçus pour conserver une valeur relativement stable. Cependant, les paiements fondés sur la blockchain restent confrontés à des défis liés à la sécurité, à la conformité réglementaire, à la liquidité et à l’accès.
« L’avenir des paiements numériques dépend non seulement de la rapidité des transferts d’argent, mais aussi d’un accès plus facile aux services financiers. »
Dans cet environnement dynamique, Celo s’est imposé comme un écosystème blockchain axé sur le mobile et les stablecoins dans les applications financières. Celo a été lancé en 2020 comme une blockchain indépendante, mais est devenu un réseau Layer 2 sur Ethereum en mars 2025, témoignant de son intérêt pour l’évolutivité et la compatibilité avec Ethereum.
Cet article examine l’évolution technique de Celo, les fonctionnalités de son jeton, ses systèmes de stablecoins et leur utilisation, ainsi que ses applications concrètes. À partir de documents officiels, de données historiques de la blockchain et d’analyses comparatives, il passe en revue la croissance mesurable de Celo et ses contraintes techniques et économiques, offrant ainsi un aperçu fondé sur des données probantes de la place de Celo dans le secteur des paiements utilisant la technologie blockchain.
Comprendre Celo : origines et évolution
Celo est parti d’une idée simple : les services financiers devraient être accessibles à toute personne possédant un smartphone, où qu’elle se trouve, quel que soit le niveau de développement du système bancaire. Cette idée a été présentée pour la première fois en 2018 dans le livre blanc initial du projet, qui proposait de rendre les cryptomonnaies plus faciles à utiliser. Celo n’était pas seulement une plateforme d’échange d’actifs numériques : le projet visait à créer un écosystème financier fondé sur l’accessibilité, l’abordabilité et les monnaies numériques stables.
Celo a officiellement lancé son réseau principal le 22 avril 2020, en tant que blockchain Layer 1 autonome compatible avec Ethereum. À l’origine, le réseau reposait sur un algorithme de consensus de preuve d’enjeu (PoS) et proposait des fonctionnalités adaptées aux appareils mobiles pour simplifier les interactions avec la blockchain. Il a été conçu pour créer des applications financières décentralisées accessibles à des utilisateurs de différents niveaux de compétence technique.
L’intérêt croissant d’Ethereum pour la mise à l’échelle Layer 2 a ouvert de nouvelles perspectives à Celo, à mesure que la technologie blockchain évoluait. En juillet 2023, cLabs a proposé de faire évoluer le réseau vers Ethereum Layer 2. Après des travaux de développement technique et des processus de gouvernance communautaire, Celo a effectué cette migration le 26 mars 2025, tout en préservant l’historique de la blockchain Celo existante et son écosystème.
Il ne s’agit pas d’un changement par rapport à l’objectif initial de Celo, mais plutôt d’une évolution de son approche technologique. Son infrastructure a beaucoup changé, mais la facilité des paiements numériques reste au cœur du projet. Comprendre cette évolution permet de poser les bases de l’analyse de la migration de Celo vers Layer 2 et de ses répercussions techniques plus larges.
La transition de Celo de Layer 1 vers Ethereum Layer 2
À mesure que l’utilisation de la blockchain augmentait, l’évolutivité et l’interopérabilité sont devenues essentielles pour les réseaux souhaitant faciliter les activités financières quotidiennes. À ses débuts, Celo a été conçu comme une blockchain L1 autonome, dotée de sa propre couche de consensus, ce qui posait des défis techniques et opérationnels. Consciente de ces défis, la communauté Celo a voté en mai 2024 en faveur d’une transition vers une solution Layer 2 sur Ethereum, afin d’utiliser plus efficacement le réseau Ethereum et d’assurer une interopérabilité fluide avec son écosystème.
Le 26 mars 2025, au bloc 31,056,500, Celo a officiellement adopté Optimism OP Stack comme protocole sous-jacent de son réseau. Contrairement aux migrations qui transfèrent les actifs vers une nouvelle blockchain, Celo a conservé l’état du réseau, l’historique des transactions et l’écosystème des contrats intelligents. Cette approche a permis d’assurer la continuité pour les utilisateurs et les développeurs, tout en repensant entièrement l’architecture du réseau.
La transition s’est accompagnée de plusieurs améliorations techniques. Le temps de production des blocs est passé d’environ 5 secondes à une seconde, ce qui a amélioré la réactivité des transactions. EigenDA assure la disponibilité des données et est intégré à Ethereum, qui fournit l’infrastructure de règlement existante. Toutefois, une production plus rapide des blocs ne signifie pas nécessairement un règlement final plus rapide, et la sécurité et la fiabilité du réseau dépendent de plusieurs composants d’infrastructure.
Dans l’ensemble, le passage d’un réseau autonome à un réseau plus intégré, comme dans le cas de la migration de Celo, introduit un nouveau paradigme intéressant pour les réseaux blockchain. Plutôt que d’adopter un nouveau modèle d’exécution et de sécurité, Celo a mis en place une approche Layer 2 qui permet aux applications existantes de rester sur Celo sans perdre de fonctionnalités ni nécessiter de changements majeurs, tout en tirant parti de l’intégration à Ethereum. Il reste toutefois important d’évaluer empiriquement si ces changements architecturaux entraîneront des améliorations durables de l’efficacité et de l’adoption.
« La mise à l’échelle d’une blockchain ne consiste pas simplement à traiter davantage de transactions ; il s’agit de trouver un équilibre entre efficacité, sécurité et accessibilité. »
Architecture technique : fonctionnement de Celo
Chaque transaction sur une blockchain passe par des processus qui déterminent la manière dont les informations sont vérifiées, enregistrées et sécurisées. Celo est un protocole d’optimisation Layer 2 pour Ethereum, basé sur Optimism OP Stack. Il utilise la machine virtuelle Ethereum (EVM) pour prendre en charge les contrats intelligents, ainsi qu’une infrastructure optimisée pour traiter rapidement les transactions.
Un utilisateur lance une transaction dans un portefeuille ou une application décentralisée, qui est ensuite transmise au réseau Celo. Le séquenceur trie les transactions en blocs, puis le réseau Celo produit ces blocs. Ces transactions modifient l’état du réseau, notamment les soldes des comptes et l’historique des contrats intelligents. EigenDA est utilisé pour assurer la disponibilité des données sur Celo, tandis qu’Ethereum fournit l’infrastructure de règlement sous-jacente. Cette configuration permet de traiter les transactions sur Celo tout en s’appuyant sur le système de sécurité d’Ethereum.
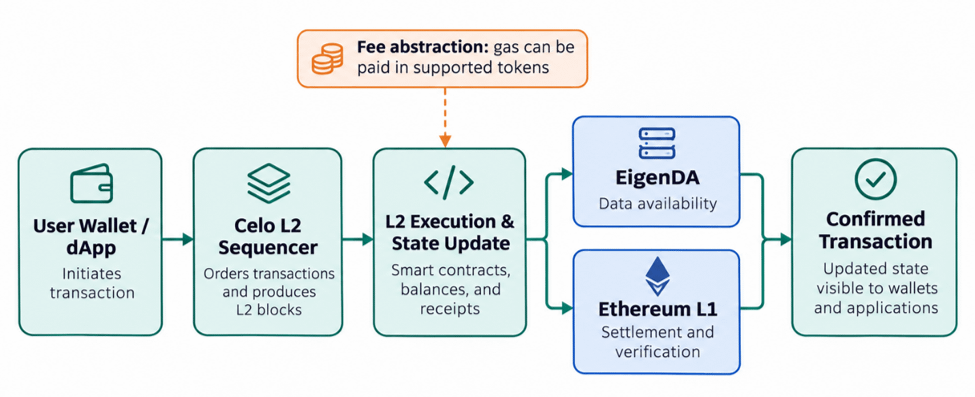
La prise en charge de l’abstraction des frais constitue une caractéristique particulière : elle permet aux utilisateurs de payer les frais de transaction nécessaires avec des jetons ERC-20 pris en charge, et pas seulement avec des CELO. C’est particulièrement important pour les applications qui reposent sur les stablecoins, car cela peut simplifier les paiements. Il convient de noter que la confirmation d’une transaction sur Celo n’équivaut pas à son règlement final sur Ethereum et dépend des mécanismes de sécurité du réseau Ethereum.
L’architecture de Celo comporte plusieurs composants qui fonctionnent ensemble pour exécuter les transactions, assurer la disponibilité des données et achever le règlement. Cette conception permet un traitement plus rapide et une compatibilité avec Ethereum, mais repose sur la fiabilité du séquenceur, l’exécution sécurisée des contrats intelligents et la maintenance de l’infrastructure de soutien.
Jeton CELO : utilité et économie du réseau
Le jeton natif joue un rôle essentiel dans le cadre économique de toute blockchain. Dans l’écosystème blockchain de Celo, CELO est un jeton de gouvernance et d’utilité qui facilite le paiement des frais de transaction, les décisions communautaires et les mécanismes économiques du réseau. Ses fonctions ont évolué au fil du passage de Celo d’une blockchain indépendante à un réseau Ethereum L2.
L’une des principales fonctions de CELO est le traitement des frais de transaction. Celo se distingue toutefois de nombreux réseaux blockchain en permettant de payer les frais avec une sélection de stablecoins, ce qui réduit la nécessité de détenir des CELO. Les détenteurs de CELO peuvent également participer à la gouvernance sur la chaîne et façonner l’évolution du protocole, la gestion de la trésorerie et la croissance de l’écosystème. Le jeton joue aussi différents rôles dans le staking ; il est donc important de le distinguer de l’ancien système de validateurs Proof-of-Stake du réseau.
Une évolution économique importante a eu lieu en 2026 avec la mise en œuvre de CELO accelerate tokenomics, qui a modifié la façon dont les revenus du réseau peuvent profiter à l’écosystème. Dans ce modèle, les revenus nets du séquenceur (après les frais d’exploitation) sont versés au fonds communautaire CELO. Les revenus générés en stablecoins pris en charge sont convertis en CELO avant leur distribution. Pour illustrer le fonctionnement concret de ce mécanisme, les registres de gouvernance de Celo indiquent qu’un total d’environ 574,673 CELO a été transféré au fonds communautaire du 1er au 15 novembre 2026.
Toutefois, la valeur du jeton sur le marché et les revenus du réseau ne sont pas équivalents. Même si ces éléments peuvent relier l’utilisation de la blockchain à l’économie de CELO, leur impact à long terme dépendra du volume des transactions, des choix de gouvernance, de l’offre et de la demande sur le marché, ainsi que de l’état général du marché des cryptomonnaies. Il est important de comprendre ces liens afin d’évaluer l’utilisation de CELO comme composante d’une blockchain pleinement fonctionnelle, et non comme un simple actif numérique négociable.
Infrastructure des stablecoins sur Celo
La prévisibilité de la valeur des transactions est essentielle à l’utilisation de la blockchain pour les paiements quotidiens. Les stablecoins sont conçus pour conserver une valeur relativement stable par rapport à des monnaies de référence, ce qui pourrait en faire un bon choix pour les paiements numériques, les transferts de fonds et les usages financiers, contrairement aux cryptomonnaies très volatiles. Dans cette optique, Celo a mis en place un écosystème reposant sur des stablecoins comme USDT, USDC, cUSD, cEUR et cREAL, ainsi que sur d’autres stablecoins régionaux.
L’une des principales caractéristiques de la technologie de Celo est l’abstraction des frais, qui permet de payer les frais de transaction avec des stablecoins pris en charge, et pas seulement avec CELO. Cela peut simplifier les transactions sur la blockchain, en particulier pour les personnes peu habituées à gérer plusieurs actifs numériques. Cependant, la stabilité des paiements en stablecoins dépend d’une liquidité suffisante, de la crédibilité de l’émetteur, des conditions de rachat et de la réglementation.
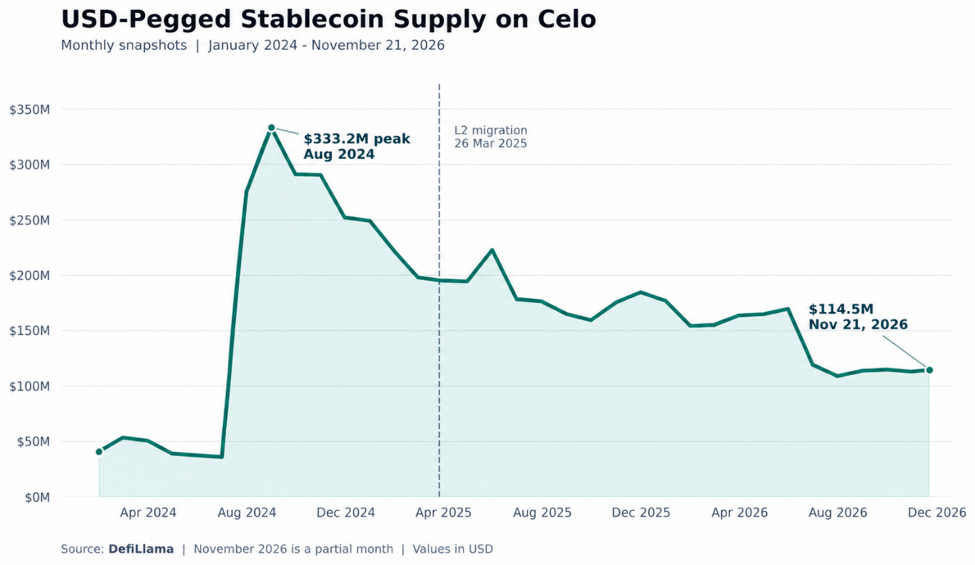
Comme le montre la figure 2, les données historiques de DefiLlama indiquent que l’offre de stablecoins indexés sur le dollar américain de Celo a connu d’importantes fluctuations entre janvier 2024 et novembre 2026. La valeur en circulation est passée d’environ 40,9 millions de dollars en janvier 2024 à un sommet de 333,2 millions de dollars en août 2024, avant de retomber à 114,5 millions de dollars le 21 novembre 2026. Il s’agit d’une baisse de 65,6 % par rapport au sommet enregistré, ce qui suggère que l’offre de stablecoins n’a pas augmenté régulièrement au cours de la période étudiée.
Les résultats de l’étude montrent qu’il faut distinguer la disponibilité des transactions en stablecoins de leur utilisation réelle dans les transactions financières. Si l’offre en circulation peut donner une idée de l’ampleur des actifs en stablecoins présents sur le réseau, elle ne prouve pas directement l’existence d’une demande de transactions, l’adoption des paiements ou l’inclusion financière. Une évaluation plus complète doit donc tenir compte de l’activité du réseau et de l’utilisation continue des applications, en plus du volume de stablecoins en circulation.
Activité du réseau Celo et tendances d’adoption
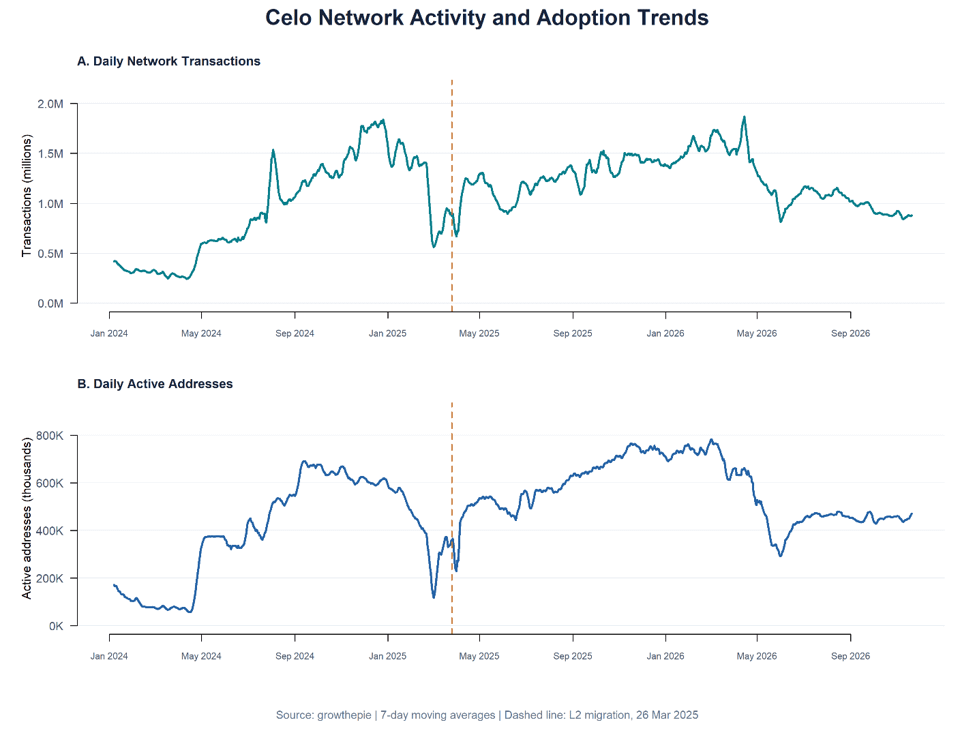
L’activité d’un réseau blockchain peut être analysée à l’aide de deux indicateurs : les transactions et les adresses actives. Ces indicateurs permettent d’évaluer la fréquence d’utilisation de l’infrastructure du réseau, mais ne représentent ni les utilisateurs individuels ni la valeur économique. Les données de growthepie peuvent servir à analyser l’activité du réseau Celo de janvier 2024 à novembre 2026.
Celo a connu une hausse importante de ces deux indicateurs en 2024, comme le montre la figure 3. Le nombre de transactions quotidiennes est passé d’environ 0,4 million en janvier à plus de 1,5 million à la fin de 2024, et le nombre d’adresses actives a également fortement augmenté. Toutefois, les deux indicateurs ont connu d’importantes fluctuations au début de 2025, notamment de brèves périodes de baisse autour de la transition du réseau vers Ethereum Layer 2, en mars.
L’activité du réseau a ensuite repris, atteignant à certains moments du début de 2026 environ 1,9 million de transactions par jour et 800 000 adresses actives quotidiennes, sur la base d’une moyenne mobile sur 7 jours (7DMA). Cependant, cette croissance a été suivie d’un recul des deux indicateurs au milieu de 2026, ce qui montre que la participation au réseau n’a pas augmenté de façon constante.
« Un plus grand nombre de transactions ne signifie pas nécessairement davantage d’utilisateurs, et un plus grand nombre d’utilisateurs ne signifie pas automatiquement une valeur économique accrue. »
Les résultats mettent en évidence le niveau élevé d’activité du réseau, mais révèlent aussi certaines fluctuations par le passé. Certaines transactions peuvent toutefois être comptabilisées plusieurs fois, et les utilisateurs peuvent contrôler plusieurs adresses. Ces indicateurs ne garantissent donc pas la poursuite de l’adoption. Pour comprendre pleinement les effets de l’expansion du réseau Celo, il faut davantage de détails sur l’utilisation des transactions, l’engagement des utilisateurs et l’activité de paiement.
MiniPay et les applications de paiement du monde réel
La performance technique est un critère essentiel pour évaluer les réseaux blockchain ; toutefois, leur pertinence dépend de la facilité avec laquelle les gens peuvent les utiliser. MiniPay, un portefeuille de stablecoins en auto-conservation développé et lancé par Opera en 2023, illustre la manière dont l’infrastructure blockchain s’intègre aux activités financières quotidiennes. Conçu sur la blockchain Celo, MiniPay permet aux utilisateurs d’envoyer des dollars numériques à l’aide de numéros de téléphone, éliminant ainsi la complexité des cryptomonnaies.
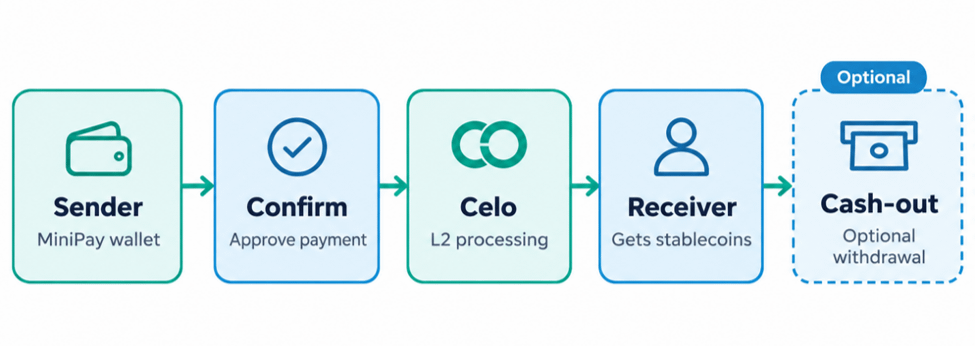
L’adoption de MiniPay est un exemple notable de la mise à l’échelle des applications financières basées sur la blockchain. Le 19 novembre 2026, Opera et Celo ont annoncé que le portefeuille avait atteint 20 millions d’activations et 600 millions de transactions dans plus de 70 pays. Il proposait également 77 Mini Apps donnant accès à d’autres services financiers et numériques. Ces chiffres témoignent d’une adoption importante, notamment dans les pays où les paiements exclusivement mobiles pourraient constituer une alternative aux systèmes financiers traditionnels.
Outre les transferts directs, MiniPay s’intègre à des services tiers pour acheter des stablecoins, retirer des fonds en monnaie locale et proposer des produits de paiement admissibles. En novembre 2026, l’intégration de Link by Stripe a également ajouté des options d’achat de stablecoins pour ses utilisateurs aux États-Unis et dans l’Union européenne. Toutefois, la disponibilité de ces services dépend de leur disponibilité locale, des exigences des prestataires de paiement et des conditions réglementaires.
Bien que MiniPay se soit développé, son adoption s’accompagne de certaines réserves. Le nombre d’activations de portefeuilles ne correspond pas nécessairement à celui des utilisateurs uniques et actifs, et le nombre de transactions n’indique pas forcément une fidélisation à long terme ni une meilleure inclusion financière. MiniPay témoigne donc à la fois de la viabilité des paiements mobiles fondés sur la blockchain et du manque de preuves concrètes d’un impact durable des paiements par blockchain sur les plans économique et social.
L’écosystème Celo et ses intégrations stratégiques
Les applications et services financiers construits sur une blockchain sont aussi importants que la technologie sous-jacente pour déterminer si cette blockchain sera utile à long terme. L’écosystème Celo a évolué, passant des simples transactions de jetons à la finance décentralisée (DeFi), aux solutions de paiement, aux portefeuilles numériques et aux services financiers transfrontaliers. Cette évolution montre comment les réseaux blockchain peuvent servir d’infrastructure commune à différents services financiers, plutôt que d’être réservés aux paiements.
En mai 2026, Bridge, la plateforme de gestion des stablecoins de Stripe, a intégré Celo, marquant une étape importante. Ce partenariat a permis aux développeurs et aux entreprises d’utiliser l’infrastructure de Bridge pour transférer des stablecoins vers d’autres chaînes et depuis celles-ci, ainsi que d’accéder à des services d’entrée et de sortie pour les stablecoins. D’autres intégrations, comme l’ajout de Visa et de Gnosis Pay à la carte virtuelle MiniPay, ont permis d’utiliser les soldes blockchain dans les systèmes de paiement existants. Ces partenariats illustrent le potentiel d’interaction entre les services financiers traditionnels et les applications fondées sur la blockchain, mais leur fonctionnement dépend de tiers.
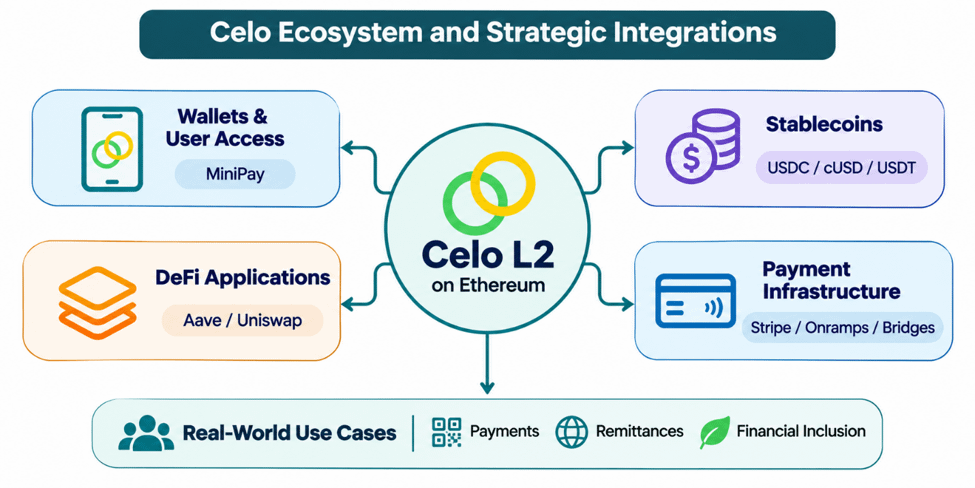
Celo s’intègre également à des applications DeFi existantes, comme Aave, Uniswap, Curve et Morpho, qui proposent des services de prêt, d’échange de jetons et de gestion de la liquidité. Par ailleurs, dans la région, des projets comme le soutien de Ripio aux stablecoins d’Amérique latine ont élargi la liste des actifs financiers pris en charge. Ces développements illustrent un écosystème de technologies financières composé de protocoles décentralisés et de technologies financières conventionnelles.
Toutefois, le nombre d’intégrations n’est pas le seul indicateur de la croissance d’un écosystème. L’utilité concrète dépend du volume des transactions, de la liquidité, de la fiabilité, de l’accès et de l’engagement des utilisateurs. Les intégrations de Celo témoignent donc de liens d’infrastructure de plus en plus étroits, mais leur impact économique doit être évalué dans la durée.
Analyse comparative : Celo et les autres réseaux Ethereum Layer 2
L’écosystème Ethereum L2 a connu une croissance fulgurante. À mesure qu’il se développe, les différences entre les architectures des réseaux blockchain, leurs priorités principales et leurs niveaux d’adoption deviennent plus marquées. On peut les observer sur les réseaux suivants : Celo, Base, Arbitrum One et OP Mainnet. Celo privilégie une approche axée sur le mobile et l’utilisation de stablecoins pour accepter les paiements, tandis que les autres réseaux disposent d’écosystèmes plus vastes de finance décentralisée et d’applications destinées aux consommateurs.
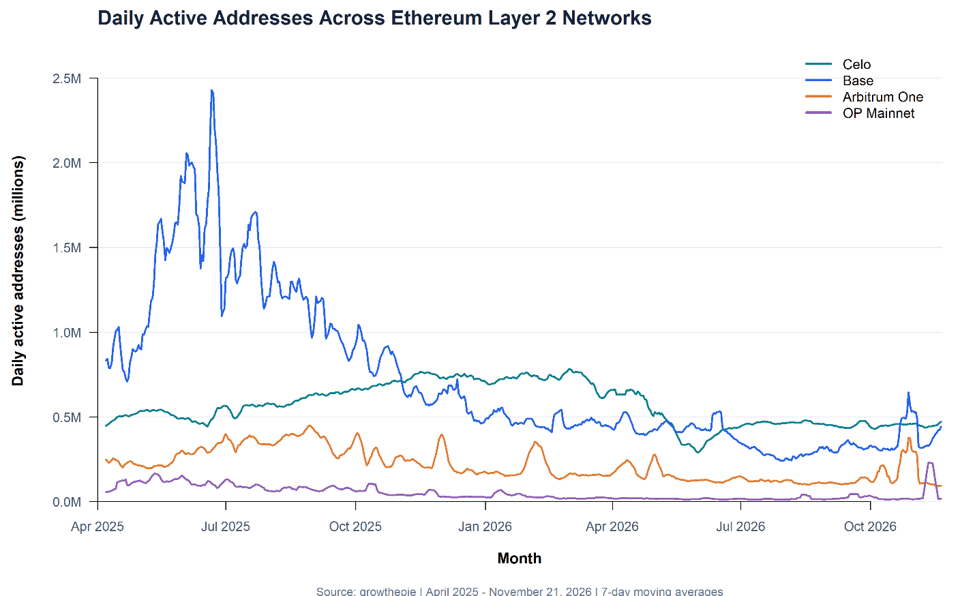
Sur cette période (d’avril 2025 à novembre 2026), les données de growthepie indiquent d’importantes variations du nombre d’adresses quotidiennes sur ces réseaux (figure 6). Au départ, Base affichait une activité bien supérieure, atteignant environ 2,4 millions d’adresses actives au milieu de 2025. Celo, en revanche, a connu une croissance relativement constante tout au long de 2025 et affiche désormais une moyenne d’environ 800 000 adresses sur la semaine écoulée, un niveau atteint au début de 2026.
L’activité des réseaux a toutefois évolué bien différemment au cours des mois suivants. L’activité de Base a fortement chuté, et celle de Celo a diminué après avoir atteint un pic au début de 2026. Les adresses actives de Celo sont restées nettement plus nombreuses que celles de Base pendant la majeure partie de la période, jusqu’aux environs du milieu de 2026, lorsque les niveaux d’activité des deux réseaux se sont rapprochés à l’approche de novembre. Arbitrum One et OP Mainnet ont affiché des niveaux relativement plus faibles sur l’ensemble des périodes, à l’exception de la période du 2023-01-01 au 2023-04-28.
« La valeur d’un réseau blockchain ne se mesure pas uniquement au nombre de transactions, mais aussi à l’utilité concrète des applications qu’il prend en charge. »
Les résultats montrent également que les niveaux d’adoption varient considérablement entre les différentes solutions Ethereum Layer 2 qui ont fait leurs preuves. Toutefois, le nombre d’adresses actives ne reflète pas directement le nombre d’utilisateurs uniques, la valeur des transactions ni la viabilité économique. La position relative de Celo doit donc être considérée comme un indicateur de l’activité du réseau, et non comme une mesure de supériorité technologique ou de rendement financier.
Défis liés à la sécurité, à la réglementation et à l’économie
Bien que l’infrastructure blockchain ait considérablement évolué, la viabilité des réseaux axés sur les paiements dépend de leur capacité à gérer les risques liés aux défis technologiques, financiers et réglementaires. Ces défis sont particulièrement importants pour Celo, car son écosystème d’applications décentralisées, de stablecoins et de services financiers conventionnels est interconnecté.
Sur le plan technique, l’architecture Ethereum L2 de Celo soulève de nouveaux enjeux liés à l’ordonnancement et aux dépendances des transactions, à la sécurité des contrats intelligents et à la disponibilité des données externes. Ethereum fournit une infrastructure de règlement, mais cela ne signifie pas que Celo est à l’abri des vulnérabilités de ses propres systèmes. ETHBEAT mène des évaluations indépendantes des risques liés aux éléments d’infrastructure permissionnés, aux mises à niveau du protocole ou à la disponibilité des données via EigenDA. Ces interdépendances soulignent la nécessité de mesures de sécurité claires et d’un fonctionnement stable du réseau.
Les risques économiques doivent également être pris en compte. En raison de problèmes de gestion des réserves, de liquidité ou liés aux émetteurs, les stablecoins sur Celo peuvent s’écarter de la valeur à laquelle ils sont censés être indexés. Par ailleurs, le prix du jeton CELO peut influer sur la valeur des avoirs des participants. Cependant, de manière générale, un plus grand nombre de transactions ne se traduit pas nécessairement par des revenus plus élevés pour le réseau ou par un intérêt accru pour les applications.
L’incertitude réglementaire constitue un autre défi. Le cadre juridique régissant l’émission de stablecoins, les transactions en cryptomonnaies et les services de paiement varie d’une juridiction à l’autre. Les exigences relatives à la protection des consommateurs, aux contrôles de lutte contre le blanchiment d’argent (AML) et à la réglementation des prestataires de services sur actifs numériques (PSAN) pourraient influer sur la disponibilité et le fonctionnement des applications basées sur Celo.
En définitive, ces obstacles montrent que l’efficacité technologique ne suffit pas à bâtir un réseau blockchain viable. Pour évaluer le développement de Celo, il est également essentiel de prendre en compte la résilience de l’infrastructure, la stabilité financière, la conformité réglementaire et le maintien de la fiabilité des services à mesure que leur adoption progresse.
Mot de la fin
L’émergence de Celo illustre le passage de la technologie blockchain d’un simple moyen de réaliser des transactions à une plateforme pouvant servir à des usages financiers concrets. Le passage à un réseau Ethereum Layer 2, ainsi que les intégrations aux services axés sur les stablecoins et les appareils mobiles, soulignent son engagement en faveur de la flexibilité et de l’accessibilité des transactions, de l’interopérabilité et de l’efficacité des paiements.
Selon les données disponibles, Celo a développé un solide écosystème d’applications fondées sur la blockchain. L’activité du réseau, le nombre d’utilisateurs de MiniPay et les partenariats avec des prestataires de technologies financières établis témoignent tous de sa croissance. Le nombre de transactions et d’inscriptions à un portefeuille ne doit pas être considéré comme un indicateur d’inclusion financière ou de viabilité économique, mais peut contribuer à mieux faire connaître l’importance des services financiers. L’impact réel de leur utilisation dépend d’une mise en œuvre continue, de services de qualité et de bénéfices d’utilisation quantifiables pour les utilisateurs.
Lorsqu’on compare Celo aux autres réseaux Ethereum L2, la performance d’une blockchain ne peut pas être évaluée à l’aide d’un seul indicateur. Le succès à long terme de Celo dépend de la sécurité, de la liquidité, de la réglementation et de la concurrence globale dans l’espace blockchain, où les applications sont davantage axées sur les paiements.
En définitive, Celo est un exemple concret de ce que la blockchain peut et ne peut pas accomplir dans le secteur financier. Son importance future dépendra moins des avancées technologiques ou de l’expansion du réseau que de sa capacité à fournir des services financiers accessibles, sécurisés et économiquement viables.
Sources de données et références
L’analyse présentée dans cet article s’appuie sur la documentation officielle de la blockchain, des ensembles de données de réseaux accessibles au public, des recherches institutionnelles et des évaluations techniques indépendantes. Les sources suivantes constituent la base de l’évaluation du développement technologique de Celo, de son écosystème de stablecoins, de l’activité du réseau et des risques associés.
Documentation Celo (2025–2026). Spécifications techniques de Celo Ethereum Layer 2. Documentation officielle couvrant l’architecture de Celo, l’intégration à OP Stack, le traitement des transactions, la disponibilité des données et les mécanismes d’abstraction des frais.
Banque mondiale (2025). Base de données Global Findex 2025. Statistiques mondiales sur l’inclusion financière, notamment la détention de comptes, les services financiers numériques et l’accès à l’infrastructure financière formelle.
Banque mondiale (2025–2026). Remittance Prices Worldwide. Statistiques sur le coût des transferts de fonds internationaux et données comparatives sur les frais de paiement transfrontaliers.
DefiLlama (2026). Données historiques sur l’offre de stablecoins de Celo. Ensemble de données d’analyse de la blockchain utilisé pour examiner les valeurs des stablecoins en circulation et l’évolution historique de leur offre.
growthepie (2026). Analyses des réseaux Ethereum Layer 2. Données historiques sur le nombre de transactions, les adresses actives et l’activité comparative des réseaux Celo, Base, Arbitrum One et OP Mainnet.
Opera et Celo (2026). MiniPay fait passer ses 20 millions de portefeuilles de stablecoins sur Celo à l’infrastructure de portefeuilles Privy appartenant à Stripe. Annonce officielle de l’écosystème publiée le 19 novembre 2026, présentant l’adoption de MiniPay, l’activité transactionnelle et le développement de l’infrastructure des portefeuilles.
Celo Foundation (2026). Publications officielles sur l’écosystème et la gouvernance. Informations sur le développement du réseau Celo, les intégrations de technologies financières, les dispositifs de gouvernance et l’économie du jeton.
ETHBEAT (2026). Évaluation des risques de Celo Layer 2. Évaluation indépendante de l’infrastructure du réseau, des hypothèses de sécurité, de la disponibilité des données et des risques liés à la gouvernance.
Institut national des normes et de la technologie (NIST, 2023). Technologie des stablecoins et considérations de sécurité connexes (NIST IR 8408). Étude technique des structures des stablecoins, des vulnérabilités de sécurité et des risques opérationnels.
Note sur la visualisation des données
Les trois figures statistiques prévues pour l’article doivent être produites à l’aide du langage de programmation R, à partir d’ensembles de données historiques de la blockchain obtenus auprès de DefiLlama et de growthepie.