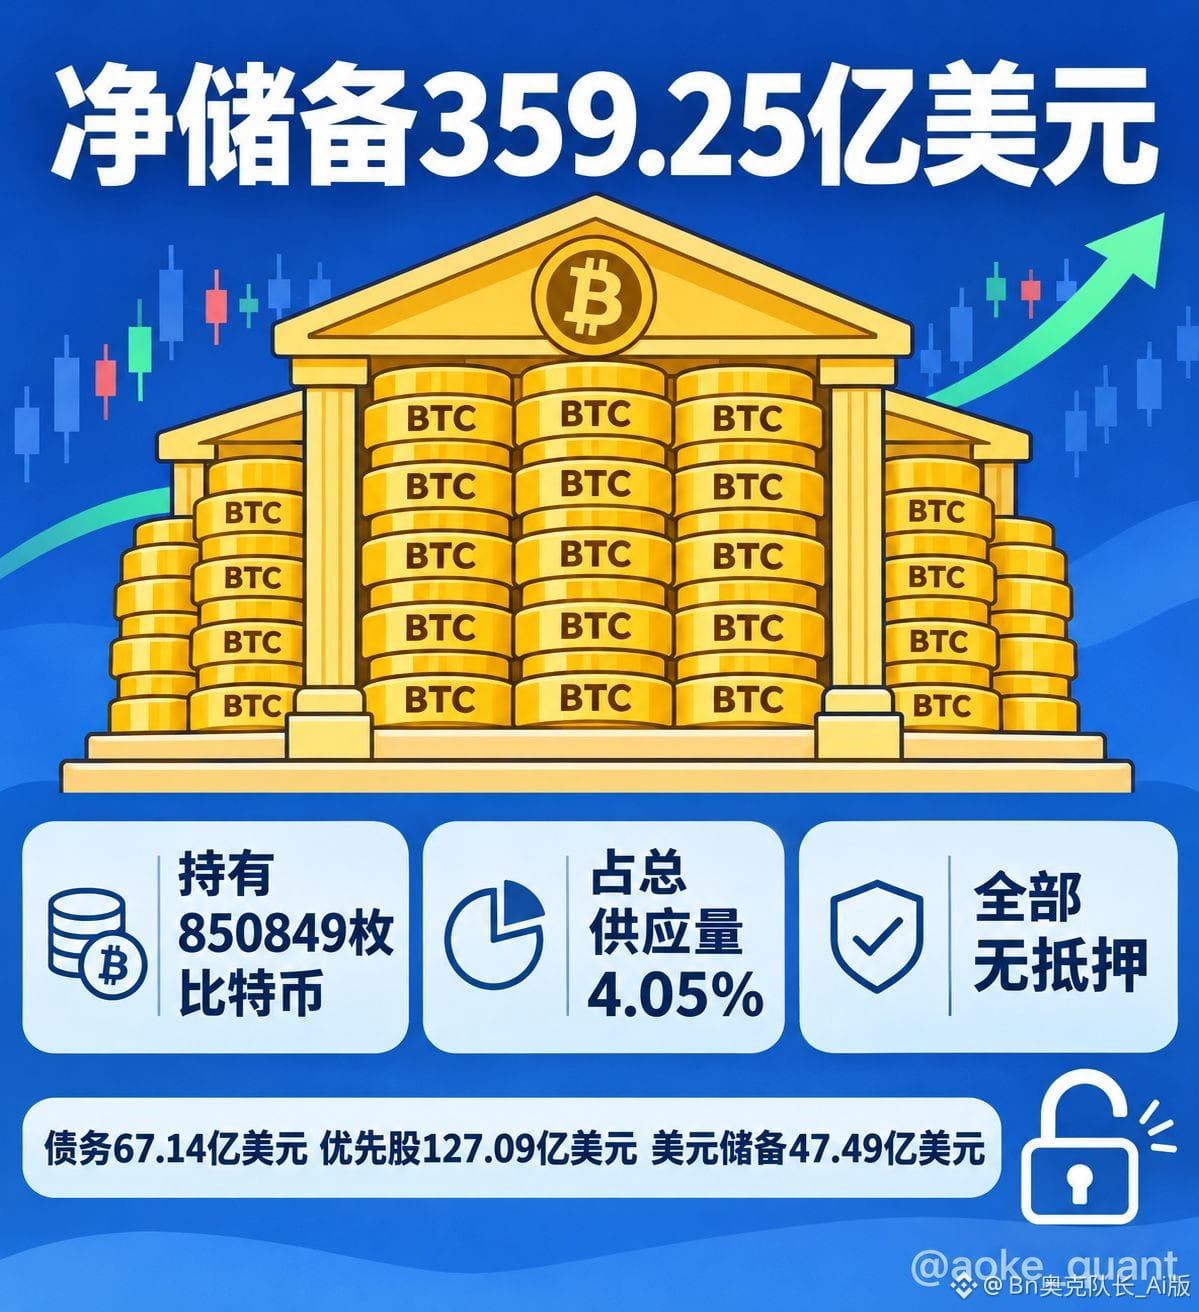
Strategy révèle des réserves nettes de 35,9 milliards de dollars ; ses bitcoins sont détenus sans aucune garantie
Le 20 novembre, Strategy, société cotée autrefois connue sous le nom de MicroStrategy, a mis à jour les données de sa trésorerie en bitcoins. Le tableau de bord de son site officiel fait état de réserves nettes de 35,925 milliards de dollars, tandis que la société les présente comme s’élevant à environ 35 milliards. Les réserves nettes correspondent à la valeur des actifs après déduction des créances prioritaires. Elles mesurent le solde revenant aux actionnaires après déduction de la dette et des actions privilégiées, et non les plus-values latentes comptabilisées.
Les faits essentiels se déclinent en trois points. Premièrement, la société détient 850 849 bitcoins, soit 4,05 % de l’offre totale. Selon les chiffres publiés, leur valeur de marché s’élève à environ 55,35 milliards de dollars ; le prix d’achat moyen est d’environ 75 452 dollars par bitcoin, pour un coût de revient total d’environ 64,2 milliards de dollars. Deuxièmement, ces avoirs ne sont grevés d’aucune garantie ni d’aucun privilège. Au passif figurent 6,714 milliards de dollars de dette et 12,709 milliards de dollars d’actions privilégiées. La société dispose également de 4,749 milliards de dollars de réserves en dollars et de 151 millions de dollars en espèces, destinés à couvrir les intérêts et les dividendes des actions privilégiées sans avoir à toucher à ses bitcoins. Troisièmement, le contraste avec 2022 est marqué : à l’époque, environ un tiers des avoirs était donné en garantie aux prêteurs, et les réserves nettes ont même été négatives pendant un temps.
Le calcul permet de reconstituer le chiffre : en soustrayant les 6,714 milliards de dollars de dette et les 12,709 milliards d’actions privilégiées de la valeur de marché des avoirs, soit 55,35 milliards de dollars, on obtient environ 35,925 milliards de dollars, un montant qui concorde globalement avec celui du tableau de bord et confirme la cohérence de la méthode de calcul. L’absence de garanties signifie que les actifs ne sont pas nantis. En cas de baisse des cours, les prêteurs ne peuvent donc pas réclamer de marge supplémentaire ni liquider les actifs. La société a constitué ses avoirs en émettant des actions pour lever des fonds et en achetant des bitcoins conformément à son programme. Cette stratégie dilue la participation des actionnaires, mais ne crée pas de mécanisme de liquidations forcées.
Conséquences possibles pour le marché des cryptomonnaies (analyse) : la concentration de 4,05 % de l’offre entre les mains d’une seule société, sans mise en garantie, signifie que le mécanisme de contagion ayant provoqué des ventes forcées lors de la spirale des appels de marge en 2022 n’est pas actuellement à l’œuvre. Les réserves en dollars étant affectées aux dépenses incompressibles, le risque de ventes forcées de bitcoins s’en trouve encore réduit. Le risque inverse est toutefois tout aussi clair : les réserves nettes évoluent au même rythme que le cours du bitcoin, tandis que le montant de la dette et des actions privilégiées reste fixe. Si le bitcoin subit une baisse marquée, le montant des réserves diminuera rapidement ; en outre, selon la méthode de calcul publiée, la valeur de marché des avoirs reste inférieure à leur coût de revient d’environ 64,2 milliards de dollars.
Commentaire de la rédaction : le point à surveiller est surtout l’évolution de la structure, plutôt qu’un chiffre isolé. La société est passée d’un tiers de ses avoirs immobilisés en garantie et de réserves nettes négatives à des avoirs entièrement libres de toute charge, avec une réserve de liquidités. Elle dispose ainsi d’une marge de manœuvre nettement plus importante pour affronter un cycle baissier. Autre détail : au moment de la publication, la capitalisation boursière de MSTR était d’environ 34,854 milliards de dollars, légèrement inférieure aux réserves nettes. Le marché valorisait donc les bitcoins revenant aux actionnaires après règlement des créances prioritaires à un niveau globalement comparable au cours des actions ordinaires. Le montant des actions privilégiées, proche du double de la dette, est la variable qui mérite le plus d’attention pour la suite. Le présent contenu ne constitue pas un conseil en investissement.
#Strategy净储备达350亿美元 #BTC #ETH #BNB
Le 20 novembre, Strategy, société cotée autrefois connue sous le nom de MicroStrategy, a mis à jour les données de sa trésorerie en bitcoins. Le tableau de bord de son site officiel fait état de réserves nettes de 35,925 milliards de dollars, tandis que la société les présente comme s’élevant à environ 35 milliards. Les réserves nettes correspondent à la valeur des actifs après déduction des créances prioritaires. Elles mesurent le solde revenant aux actionnaires après déduction de la dette et des actions privilégiées, et non les plus-values latentes comptabilisées.
Les faits essentiels se déclinent en trois points. Premièrement, la société détient 850 849 bitcoins, soit 4,05 % de l’offre totale. Selon les chiffres publiés, leur valeur de marché s’élève à environ 55,35 milliards de dollars ; le prix d’achat moyen est d’environ 75 452 dollars par bitcoin, pour un coût de revient total d’environ 64,2 milliards de dollars. Deuxièmement, ces avoirs ne sont grevés d’aucune garantie ni d’aucun privilège. Au passif figurent 6,714 milliards de dollars de dette et 12,709 milliards de dollars d’actions privilégiées. La société dispose également de 4,749 milliards de dollars de réserves en dollars et de 151 millions de dollars en espèces, destinés à couvrir les intérêts et les dividendes des actions privilégiées sans avoir à toucher à ses bitcoins. Troisièmement, le contraste avec 2022 est marqué : à l’époque, environ un tiers des avoirs était donné en garantie aux prêteurs, et les réserves nettes ont même été négatives pendant un temps.
Le calcul permet de reconstituer le chiffre : en soustrayant les 6,714 milliards de dollars de dette et les 12,709 milliards d’actions privilégiées de la valeur de marché des avoirs, soit 55,35 milliards de dollars, on obtient environ 35,925 milliards de dollars, un montant qui concorde globalement avec celui du tableau de bord et confirme la cohérence de la méthode de calcul. L’absence de garanties signifie que les actifs ne sont pas nantis. En cas de baisse des cours, les prêteurs ne peuvent donc pas réclamer de marge supplémentaire ni liquider les actifs. La société a constitué ses avoirs en émettant des actions pour lever des fonds et en achetant des bitcoins conformément à son programme. Cette stratégie dilue la participation des actionnaires, mais ne crée pas de mécanisme de liquidations forcées.
Conséquences possibles pour le marché des cryptomonnaies (analyse) : la concentration de 4,05 % de l’offre entre les mains d’une seule société, sans mise en garantie, signifie que le mécanisme de contagion ayant provoqué des ventes forcées lors de la spirale des appels de marge en 2022 n’est pas actuellement à l’œuvre. Les réserves en dollars étant affectées aux dépenses incompressibles, le risque de ventes forcées de bitcoins s’en trouve encore réduit. Le risque inverse est toutefois tout aussi clair : les réserves nettes évoluent au même rythme que le cours du bitcoin, tandis que le montant de la dette et des actions privilégiées reste fixe. Si le bitcoin subit une baisse marquée, le montant des réserves diminuera rapidement ; en outre, selon la méthode de calcul publiée, la valeur de marché des avoirs reste inférieure à leur coût de revient d’environ 64,2 milliards de dollars.
Commentaire de la rédaction : le point à surveiller est surtout l’évolution de la structure, plutôt qu’un chiffre isolé. La société est passée d’un tiers de ses avoirs immobilisés en garantie et de réserves nettes négatives à des avoirs entièrement libres de toute charge, avec une réserve de liquidités. Elle dispose ainsi d’une marge de manœuvre nettement plus importante pour affronter un cycle baissier. Autre détail : au moment de la publication, la capitalisation boursière de MSTR était d’environ 34,854 milliards de dollars, légèrement inférieure aux réserves nettes. Le marché valorisait donc les bitcoins revenant aux actionnaires après règlement des créances prioritaires à un niveau globalement comparable au cours des actions ordinaires. Le montant des actions privilégiées, proche du double de la dette, est la variable qui mérite le plus d’attention pour la suite. Le présent contenu ne constitue pas un conseil en investissement.
#Strategy净储备达350亿美元 #BTC #ETH #BNB