
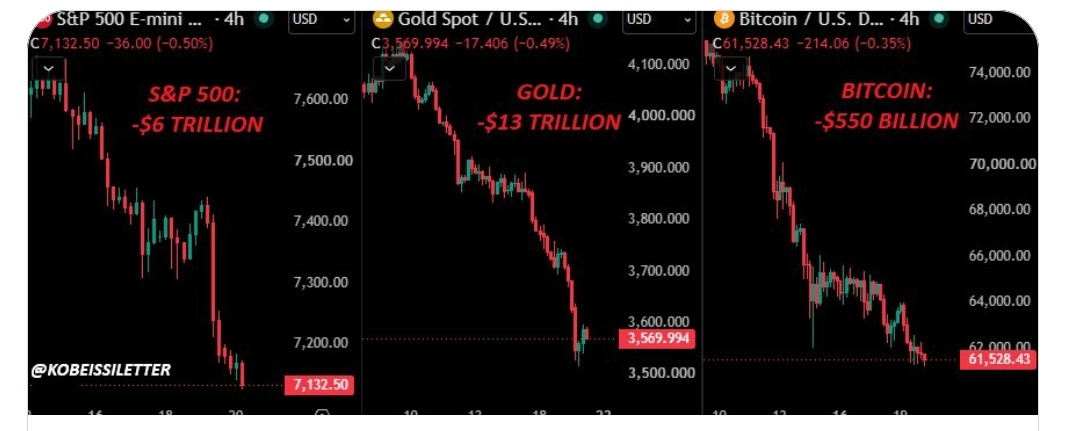

La question la plus fréquente en ce moment : y a-t-il une « bulle de l’IA » et a-t-elle éclaté ? Les actions américaines ont désormais perdu en moyenne 225 milliards de dollars par jour, pendant 31 jours de Bourse consécutifs. Nous vous proposons ci-dessous une analyse complète de la façon dont nous en sommes arrivés là, de ce qui se passe et de ce qui nous attend.
Depuis novembre 2022, nous sommes très optimistes à l’égard de l’IA, que nous considérons comme la plus grande révolution technologique de l’histoire. Notre conviction — « posséder des actifs ou se faire distancer » — reposait sur la combinaison de rendements tirés par l’innovation et de l’effet cumulatif de l’inflation.
Au cours des six dernières semaines, le secteur de l’IA a connu l’une de ses plus grandes épreuves depuis sa création, comparable à celle d’avril 2025, en pleine guerre commerciale. Ajoutez cet article à vos favoris et consultez-le au cours des prochaines semaines.
La réalité, c’est que l’IA bouleverse le statu quo des marchés mondiaux, de l’économie et de la civilisation. Ces bouleversements polarisent les opinions, et les variations des prix des actifs ne font qu’exacerber cette polarisation.
C’est exactement ce que nous observons en ce moment.
Les 45 derniers jours ont été chaotiques :
Avant de commencer, il est important de comprendre tout ce qui s’est passé depuis le 6 octobre, date à laquelle le S&P 500 a atteint son dernier record historique.
S&P 500 et événements récents - depuis le 6 octobre 2026
Au cours des 45 derniers jours, le marché a été confronté à d’innombrables nouvelles sur la guerre en Iran, à la saison des résultats du troisième trimestre 2026, aux inquiétudes concernant les dépenses d’investissement dans l’IA et les flux de trésorerie disponibles, à la réunion d’octobre de la Fed, aux élections américaines de mi-mandat, à la controverse autour de Nvidia ($NVDA) et, finalement, à une perte de 6 000 milliards de dollars de capitalisation boursière.
À cela s’ajoute l’introduction en Bourse d’Anthropic, qui vient de lever plus de 100 milliards de dollars, un record absolu, ce qui a clairement pesé sur la liquidité des marchés au cours des dernières séances.
En tant qu’investisseur dans une période comme celle-ci, il est important de prendre du recul et de se poser une question essentielle : qu’est-ce qui a changé et qu’est-ce qui est déjà intégré dans les cours ?
Beaucoup de mauvaises nouvelles sont déjà intégrées dans les cours : inquiétudes concernant les dépenses d’investissement et les flux de trésorerie disponibles
Les ventes ont principalement commencé en raison des inquiétudes concernant les dépenses d’investissement dans l’IA des grandes entreprises technologiques américaines et leurs conséquences sur les flux de trésorerie disponibles et la rentabilité à l’horizon 2027 et 2028.
Ces inquiétudes sont légitimes.
Dépenses d’investissement et flux de trésorerie disponibles - grandes entreprises technologiques
Les dépenses d’investissement combinées d’Amazon ($AMZN), d’Alphabet ($GOOGL), de Meta ($META) et de Microsoft ($MSFT) ont augmenté de 36,9 milliards de dollars au troisième trimestre 2026, pour atteindre un record de 201,9 milliards de dollars.
Ce montant a plus que doublé au cours des 12 derniers mois et a augmenté de 356 % depuis le premier trimestre 2024. Les grandes entreprises technologiques ont désormais dépensé 1 600 milliards de dollars en investissements au cours des trois dernières années.
Il est toutefois important de reconnaître que des dépenses d’infrastructure record sont indispensables à la plus grande révolution technologique de l’histoire. Une brève période de flux de trésorerie disponibles négatifs est le coût à court terme d’un développement à long terme.
Bon nombre de ces craintes sont déjà intégrées dans les cours, mais elles persisteront tant que la rentabilité de ces investissements ne sera pas plus claire, probablement jusqu’au premier ou au deuxième trimestre 2027.
Croissance du bénéfice par action du S&P 500 - troisième trimestre 2026
Jamais un marché n’a connu autant de craintes tout en affichant une croissance aussi forte. Les entreprises du S&P 500 ont déclaré jusqu’ici une croissance annuelle de 31,9 % de leur bénéfice par action au troisième trimestre 2026, le rythme de croissance sur un an le plus élevé depuis au moins quatre ans.
Les bénéfices réels ont dépassé les estimations pendant 13 trimestres consécutifs ; le développement de l’IA est plus robuste que la plupart des gens ne le pensent.
Les démocrates remportent largement les élections américaines de mi-mandat - le « Trump Put » prend fin :
Ensuite, nous pensons qu’une grande partie de la récente baisse des valeurs technologiques est liée au résultat des élections américaines de mi-mandat, qui ont, dans les faits, mis fin à ce que nous appelons le « Trump Put ».
Comme on a pu le constater lors du premier mandat de Donald Trump, de 2016 à 2020, ainsi que pendant son deuxième mandat jusqu’à présent, les marchés trouvent objectivement un certain réconfort en période de volatilité lorsque le président Trump peut les influencer. Le « Trump Put » est une forme de protection : l’idée que, si les marchés se dégradent, le président Trump interviendra, car la stabilité des marchés a toujours été une priorité pour lui.
Avec la victoire écrasante des démocrates aux élections de mi-mandat, nous pensons que le « Trump Put » a, dans les faits, pris fin. La publication ci-dessous, le 4 novembre, a encore accéléré la fin de ce filet de sécurité :
Une élue américaine appelle à interdire l’IA - 4 novembre 2026
La capacité du président Trump à intervenir sur les marchés a été partiellement réduite par le changement de contrôle du Sénat et de la Chambre des représentants des États-Unis. Les appels à interdire l’IA ont gagné du terrain et les marchés ont intégré une réglementation agressive et d’éventuelles interdictions de l’IA lorsque les démocrates prendront le pouvoir en janvier 2027.
La fin du « Trump Put » ne sera pas remise en cause et entraînera des replis plus marqués des actions américaines, mais nous pensons que les craintes réglementaires sont exagérées.
Les États-Unis n’interdiront pas l’IA. Une telle interdiction, si tant est qu’elle puisse être appliquée, reviendrait effectivement à céder à la Chine la place des États-Unis dans la course mondiale à l’IA.
Il y aura davantage de réglementation et probablement de nouvelles taxes, mais le marché table sur un scénario plus extrême que celui qui, selon nous, se concrétisera.
En définitive, les États-Unis devraient vouloir l’emporter, quel que soit le parti au pouvoir.
La Fed relève ses taux dans un marché inquiet :
Aux inquiétudes entourant les investissements dans l’IA et l’évolution du paysage politique s’ajoute le relèvement agressif des taux d’intérêt par la Fed.
Alors que la guerre en Iran approche de son 300e jour et que l’inflation américaine dépasse l’objectif de 2 % de la Fed depuis 67 mois consécutifs, le président de la Fed, Warsh, a clairement indiqué que sa priorité absolue était de ramener l’inflation à 2 %, sans exception.
Cela signifie que le coût déjà élevé du développement de l’IA devient encore plus élevé. Sans compter que la situation de la dette fédérale américaine est encore pire.
Le développement de l’IA nécessite des émissions de dette record
Comme indiqué ci-dessus, les émissions d’obligations d’entreprises américaines de qualité investissement devraient augmenter de 37 milliards de dollars sur un an en novembre, soit +27 %, pour atteindre 175 milliards de dollars, un record pour un mois de novembre. Nous pensons que les hausses de taux de la Fed dans ce contexte ont contribué davantage à l’instabilité récente. Cela peut-il changer ?
Prix du pétrole aux États-Unis - novembre 2026
Le changement de pouvoir politique et le récent repli des marchés ont entraîné une baisse d’environ 22 % des cours du pétrole ce mois-ci. Ajoutez à cela l’instabilité des marchés et les perspectives de la Fed pour 2027 pourraient bien changer, surtout s’il devient évident que la guerre en Iran est proche de sa fin.
Le 2 novembre, nous avons publié l’analyse ci-dessous sur les prix du pétrole aux États-Unis à l’approche des élections de mi-mandat, en anticipant une baisse sous les 93,00 $. Depuis, les cours ont atteint leur plus bas niveau depuis août 2026. Dimanche, nous publierons la dernière édition de The Kobeissi Letter. Pensez à vous abonner pour y accéder ici.
The Kobeissi Letter - 2 novembre 2026
Même avec la baisse des prix du pétrole, la politique de taux « élevés plus longtemps » devrait se poursuivre pour l’instant, mais nous pensons que la possibilité d’une politique moins restrictive de la Fed à l’approche de la mi-2027 augmente.
Nvidia, AMD et la situation des puces en Chine :
Au cours des deux dernières semaines, Nvidia a perdu Jensen Huang, le chef de file de la révolution de l’IA ; son action a chuté de 40 % en quelques semaines ; AMD est désormais accusée de faire entrer clandestinement des puces en Chine ; et les marchés ont intégré d’importantes inquiétudes quant aux conséquences de ces événements.
Nvidia et AMD depuis le 6 octobre 2026
Comme vous l’avez probablement tous constaté, nous nous sommes exprimés avec force sur la situation de Nvidia, en prenant position très tôt : Jensen Huang est innocent jusqu’à preuve du contraire. Nous avons demandé au conseil d’administration de laisser la porte ouverte à Jensen jusqu’à ce qu’une enquête indépendante et concluante établisse les faits.
Nous avons adopté cette position en raison de l’innovation et de l’influence de Jensen Huang sur la révolution de l’IA et sur la réussite des États-Unis. Le cours de l’action Nvidia reflète désormais la quasi-certitude que Jensen Huang ne reviendra pas et a, dans les faits, entièrement écarté les prévisions de croissance de l’entreprise.
La même chose se produit chez AMD après qu’un rapport d’un vendeur à découvert a accusé l’entreprise, le 19 novembre, de faire entrer clandestinement des puces en Chine, une accusation qui est loin d’être étayée.
À la suite de ces événements, le ratio cours/bénéfice prévisionnel du secteur technologique est tombé à son plus bas niveau depuis mars 2020.
Technologies du S&P 500 - ratio cours/bénéfice prévisionnel
Le ratio cours/bénéfice prévisionnel de Nvidia est tombé à 9x, ce qui en fait l’un des titres les moins chers du S&P 500, et de loin le moins cher au regard de la croissance de ses bénéfices.
Qu’est-ce que cela signifie ? Le marché ne croit pas à la composante « bénéfices » du ratio cours/bénéfice prévisionnel. Malgré les prévisions de Nvidia, qui anticipe environ 750 milliards de dollars de chiffre d’affaires pour l’exercice 2028, le marché refuse d’y croire, même sans Jensen Huang.
Le marché actuel recèle une immense marge de surprise.
Le moral des investisseurs est actuellement au plus bas :
Le 15 octobre, nous avons publié notre analyse intitulée « Le marché baissier furtif », qui a mis en évidence un marché baissier sous-jacent au S&P 500, en particulier dans les valeurs technologiques. Cela a marqué le début du changement de sentiment. Celui-ci n’a pas commencé avec les élections de mi-mandat ni avec l’affaire Nvidia.
Comme indiqué ci-dessous, ces événements n’ont fait qu’accélérer le changement de sentiment.
Indice de volatilité du S&P 500
L’indice de volatilité, le $VIX, a maintenant progressé de plus de 100 % par rapport à son plus bas d’octobre et a enregistré le 5 novembre sa plus forte hausse quotidienne depuis février 2018. Ajoutez à cette brusque montée de la peur l’introduction en Bourse d’Anthropic ($ANT), qui a considérablement réduit la liquidité du marché.
La demande institutionnelle pour l’introduction en Bourse a atteint 400 milliards de dollars, tandis que les ordres des particuliers s’élevaient à 100 milliards de dollars après la clôture du livre d’ordres mardi, soit près de huit fois le montant initial de 64,4 milliards de dollars, au prix de 78 $ par action alors attendu.
Demande pour l’introduction en Bourse d’Anthropic
La combinaison d’un changement soudain de sentiment et d’une forte contraction de la liquidité a entraîné les mouvements de cours observés cette semaine : tout a baissé, des actions à l’or, en passant par les cryptomonnaies et bien d’autres actifs.
Flux des fonds spéculatifs vers les valeurs technologiques
Ce mois-ci, les fonds spéculatifs ont enregistré leurs sorties nettes cumulées sur six semaines les plus importantes depuis plus de dix ans. C’était tout simplement la ruée vers la sortie.
Nous pensons que le marché se stabilisera une fois la liquidité revenue.
En conclusion : quelle est la suite ?
Cela nous ramène à notre question initiale : existe-t-il une « bulle de l’IA » et a-t-elle éclaté ?
Notre réponse est non.
Il ne fait aucun doute que la révolution de l’IA traverse l’une de ses épreuves les plus importantes à ce jour. Toutefois, nous pensons que le marché a commencé à intégrer un scénario bien plus pessimiste que ne le laissent actuellement penser les fondamentaux.
Nous pensons que le marché traverse une correction normale. Même si le S&P 500 baissait encore de 10 % par rapport à son niveau actuel, nous resterions dans la fourchette d’une correction saine.
Prévoir un marché baissier prolongé jusqu’en 2027 revient à parier que les facteurs ci-dessus se concrétiseront et s’aggraveront. Une grande partie du pessimisme est déjà intégrée dans les valorisations actuelles des actifs ; nous serions prudents face aux prévisions d’une baisse de plus de 30 % du S&P 500, qui se répandent rapidement.
La réalité, c’est que le sentiment est devenu extrêmement polarisé, et nous pensons que cette polarisation créera une occasion, comme toujours.
Aux niveaux actuels, le marché intègre une combinaison de taux d’intérêt durablement élevés, d’une réglementation agressive de l’IA, de rendements décevants sur les investissements dans les infrastructures d’IA et d’une incertitude prolongée concernant certaines des entreprises les plus importantes du secteur technologique. À l’approche de 2027, la marge de surprise positive est considérable.