Comment contrôler le coût des erreurs grâce aux entrées échelonnées ? De la position test à la confirmation, puis au renforcement
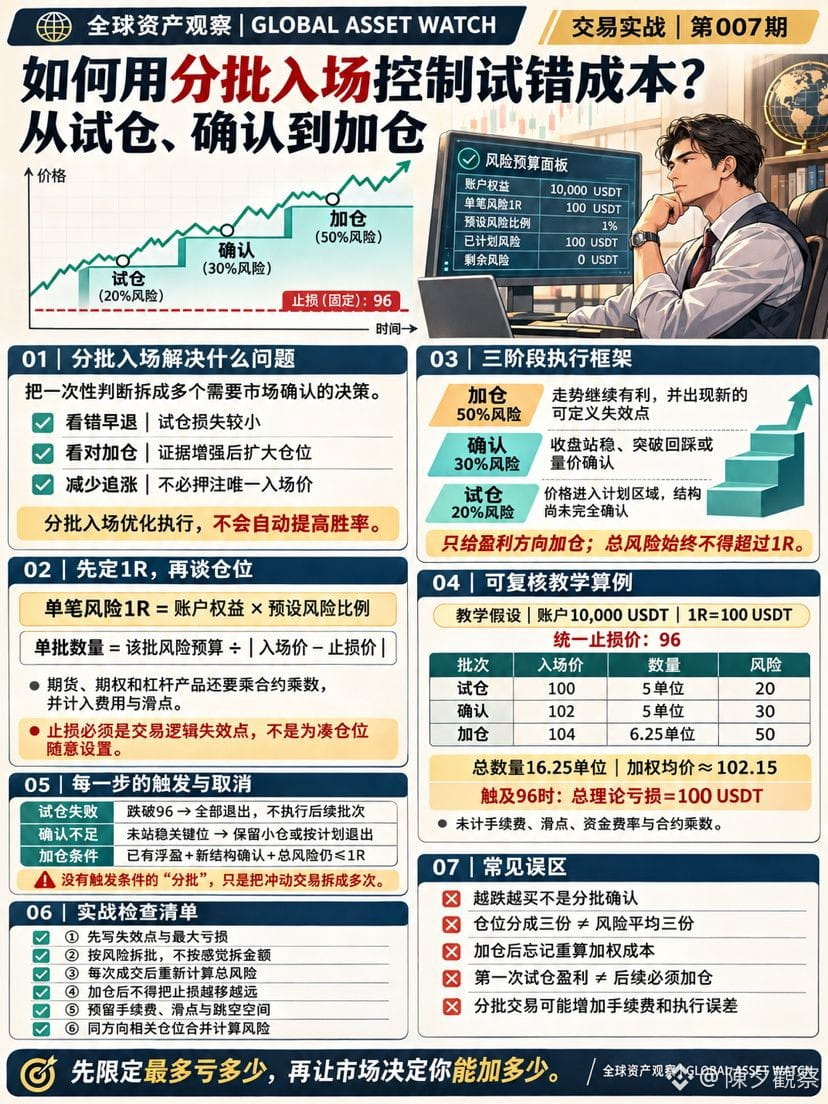
Entrer par tranches ne signifie pas diviser ses fonds arbitrairement en trois parts, et encore moins acheter davantage à mesure que le prix baisse.
Voici le bon ordre :
① Déterminer d’abord le niveau auquel la logique de trading est invalidée
② Fixer le risque maximal par opération à 1R
③ Tester avec une petite position
④ Augmenter la position après confirmation de la structure
⑤ Terminer le renforcement si le mouvement reste favorable
Formules clés :
Risque par opération 1R = capitaux propres du compte × pourcentage de risque prédéfini
Quantité par tranche = budget de risque de la tranche ÷ |prix d’entrée − prix stop-loss|
Exemple pédagogique illustré : compte de 10 000 USDT, risque maximal par opération de 1 %, soit 100 USDT ; stop-loss commun à 96, avec des entrées à 100, 102 et 104 pour des quantités respectives de 5, 5 et 6,25 unités. Une fois toutes les entrées exécutées, la position totalise 16,25 unités, pour un prix moyen pondéré d’environ 102,15 ; si le prix atteint 96, la perte théorique reste de 100 USDT — hors frais, glissement, taux de financement et multiplicateur du contrat.
Le cadre de gestion des positions du CME souligne également qu’il faut d’abord déterminer le stop-loss qui invalide la logique et le risque que l’on est prêt à prendre sur son compte, puis en déduire la quantité pouvant être négociée.
À retenir :
Ne renforcer que dans le sens des gains
Recalculer le risque total après chaque exécution
Ne pas éloigner davantage le stop-loss après un renforcement
Additionner les risques des positions de même sens et fortement corrélées
Le trading par tranches ne garantit pas les gains et peut aussi augmenter les frais et les erreurs d’exécution.
Commencez par limiter la perte maximale, puis laissez le marché déterminer jusqu’où vous pouvez renforcer.
#比特币跌破6万美元,短期能否企稳反弹?
À suivre :
Dimanche|Système de trading et revue des opérations|Épisode 007
« Qu’est-ce que l’espérance de gain d’une stratégie ? Pourquoi une stratégie avec un taux de réussite élevé peut-elle aussi être perdante à long terme ? »
Entrer par tranches ne signifie pas diviser ses fonds arbitrairement en trois parts, et encore moins acheter davantage à mesure que le prix baisse.
Voici le bon ordre :
① Déterminer d’abord le niveau auquel la logique de trading est invalidée
② Fixer le risque maximal par opération à 1R
③ Tester avec une petite position
④ Augmenter la position après confirmation de la structure
⑤ Terminer le renforcement si le mouvement reste favorable
Formules clés :
Risque par opération 1R = capitaux propres du compte × pourcentage de risque prédéfini
Quantité par tranche = budget de risque de la tranche ÷ |prix d’entrée − prix stop-loss|
Exemple pédagogique illustré : compte de 10 000 USDT, risque maximal par opération de 1 %, soit 100 USDT ; stop-loss commun à 96, avec des entrées à 100, 102 et 104 pour des quantités respectives de 5, 5 et 6,25 unités. Une fois toutes les entrées exécutées, la position totalise 16,25 unités, pour un prix moyen pondéré d’environ 102,15 ; si le prix atteint 96, la perte théorique reste de 100 USDT — hors frais, glissement, taux de financement et multiplicateur du contrat.
Le cadre de gestion des positions du CME souligne également qu’il faut d’abord déterminer le stop-loss qui invalide la logique et le risque que l’on est prêt à prendre sur son compte, puis en déduire la quantité pouvant être négociée.
À retenir :
Ne renforcer que dans le sens des gains
Recalculer le risque total après chaque exécution
Ne pas éloigner davantage le stop-loss après un renforcement
Additionner les risques des positions de même sens et fortement corrélées
Le trading par tranches ne garantit pas les gains et peut aussi augmenter les frais et les erreurs d’exécution.
Commencez par limiter la perte maximale, puis laissez le marché déterminer jusqu’où vous pouvez renforcer.
#比特币跌破6万美元,短期能否企稳反弹?
À suivre :
Dimanche|Système de trading et revue des opérations|Épisode 007
« Qu’est-ce que l’espérance de gain d’une stratégie ? Pourquoi une stratégie avec un taux de réussite élevé peut-elle aussi être perdante à long terme ? »