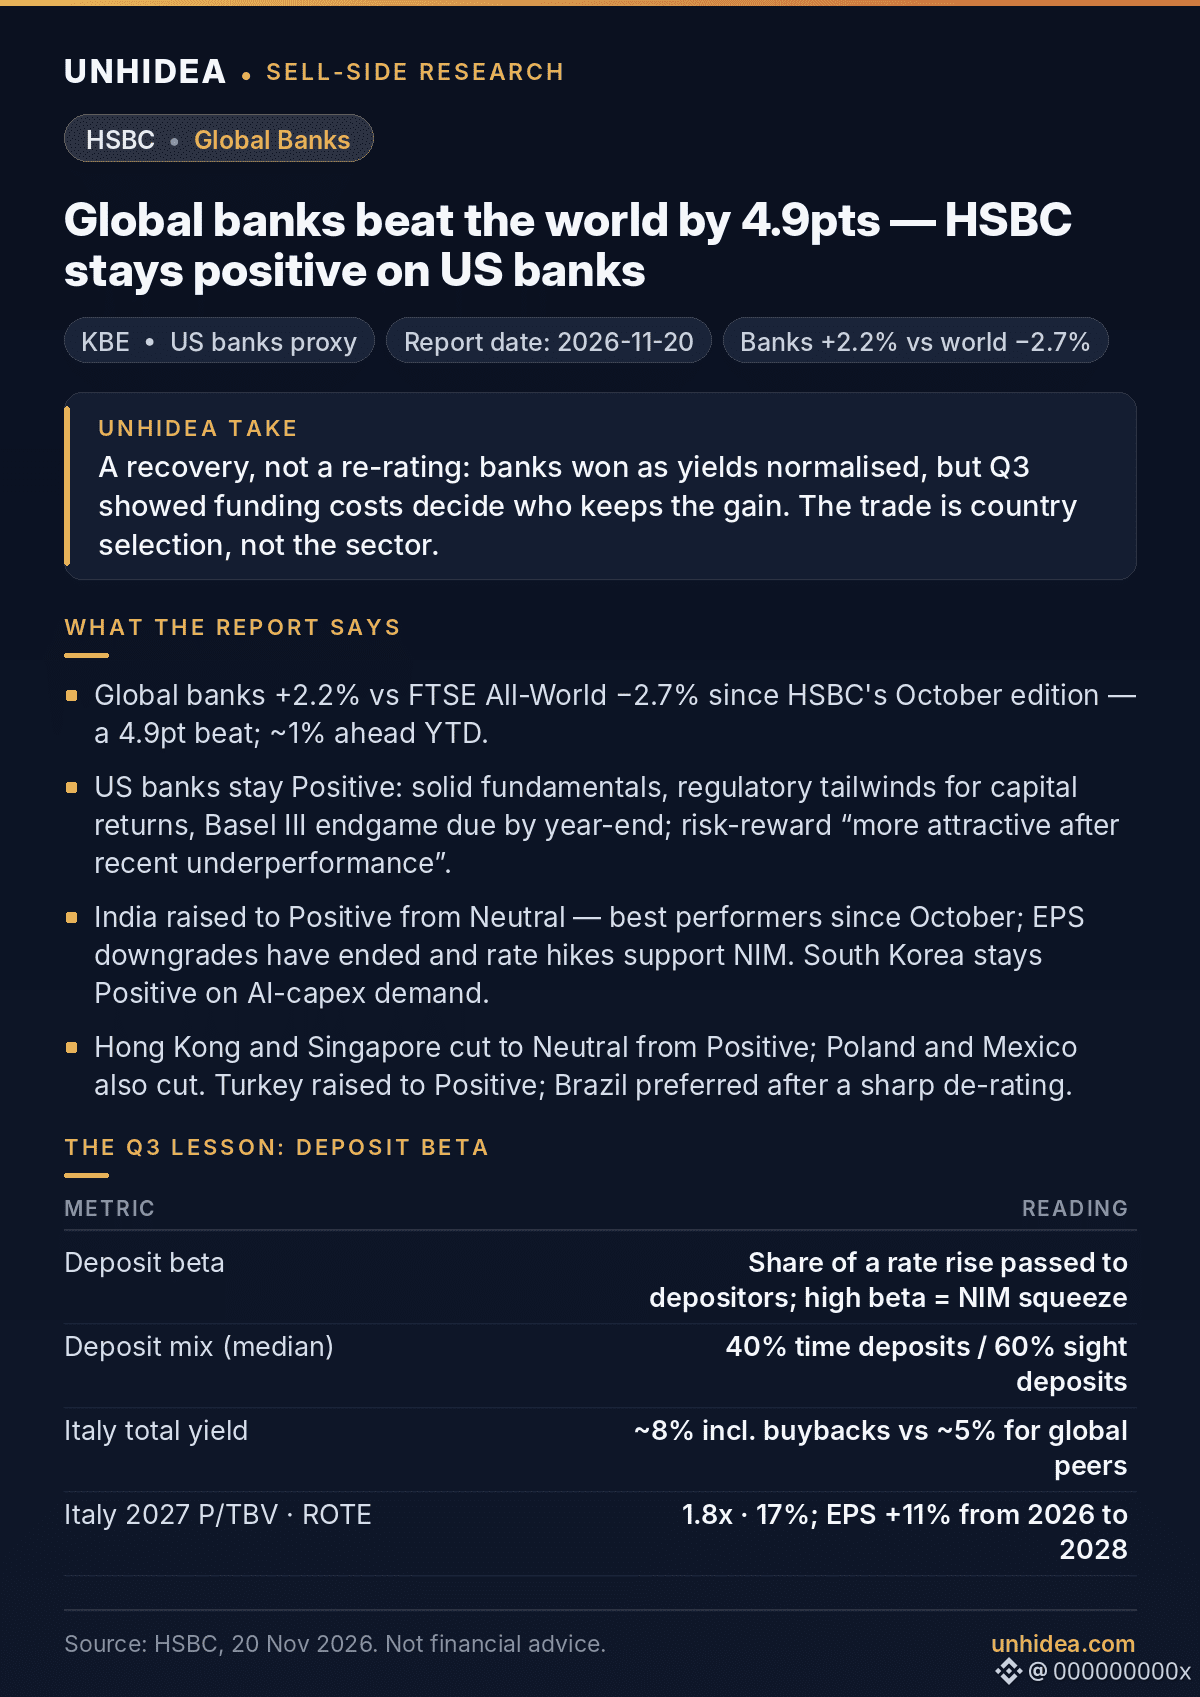
$KBE : les banques mondiales ont dépassé le marché de 4,9 points depuis octobre — et HSBC reste positive sur les banques américaines.
- HSBC, 20 nov. : les banques mondiales ont progressé de 2,2 % contre −2,7 % pour le FTSE All-World depuis son édition d’octobre ; elles sont en avance d’environ 1 % depuis le début de l’année, les rendements s’étant normalisés après leur pic d’octobre.
- Les banques américaines restent à « Positive » : fondamentaux solides, vents réglementaires favorables aux retours de capital, finalisation de Bâle III prévue d’ici la fin de l’année. Le rapport risque-rendement est « plus attrayant après la sous-performance récente ».
- L’Inde est relevée à « Positive » — meilleures performances depuis octobre ; les révisions à la baisse du BPA sont terminées, et les hausses de taux soutiennent la marge nette d’intérêt. La Corée du Sud reste à « Positive », portée par la demande liée aux investissements dans l’IA.
- Hong Kong et Singapour sont abaissés à « Neutral » ; la Turquie est relevée à « Positive » ; le Brésil est privilégié après une forte dévalorisation.
- La leçon du T3 : le bêta des dépôts. Les coûts de financement ont été réajustés avant les rendements des actifs, comprimant la marge nette d’intérêt ; la composition médiane des dépôts est de 40 % à terme et 60 % à vue.
Le point de vue d’Unhidea : une reprise, pas une revalorisation — les banques ont profité de la normalisation des rendements. Le pari porte sur le choix des pays, pas sur le secteur.
Le point de vue d’Unhidea : surveillez le bêta des dépôts, pas seulement les taux. Là où les dépôts sont réajustés rapidement, les hausses de taux profitent moins aux banques.
Après la publication du rapport, le 20 nov. : S&P 500 −3,8 %, Nasdaq −5,1 %.
Risques : consolidation budgétaire (principal risque identifié par HSBC pour 2027), pression sur les coûts des dépôts, inquiétudes liées aux dépenses consacrées à l’IA.
Source : HSBC, 20 nov. 2026. Ceci ne constitue pas un conseil financier.
- HSBC, 20 nov. : les banques mondiales ont progressé de 2,2 % contre −2,7 % pour le FTSE All-World depuis son édition d’octobre ; elles sont en avance d’environ 1 % depuis le début de l’année, les rendements s’étant normalisés après leur pic d’octobre.
- Les banques américaines restent à « Positive » : fondamentaux solides, vents réglementaires favorables aux retours de capital, finalisation de Bâle III prévue d’ici la fin de l’année. Le rapport risque-rendement est « plus attrayant après la sous-performance récente ».
- L’Inde est relevée à « Positive » — meilleures performances depuis octobre ; les révisions à la baisse du BPA sont terminées, et les hausses de taux soutiennent la marge nette d’intérêt. La Corée du Sud reste à « Positive », portée par la demande liée aux investissements dans l’IA.
- Hong Kong et Singapour sont abaissés à « Neutral » ; la Turquie est relevée à « Positive » ; le Brésil est privilégié après une forte dévalorisation.
- La leçon du T3 : le bêta des dépôts. Les coûts de financement ont été réajustés avant les rendements des actifs, comprimant la marge nette d’intérêt ; la composition médiane des dépôts est de 40 % à terme et 60 % à vue.
Le point de vue d’Unhidea : une reprise, pas une revalorisation — les banques ont profité de la normalisation des rendements. Le pari porte sur le choix des pays, pas sur le secteur.
Le point de vue d’Unhidea : surveillez le bêta des dépôts, pas seulement les taux. Là où les dépôts sont réajustés rapidement, les hausses de taux profitent moins aux banques.
Après la publication du rapport, le 20 nov. : S&P 500 −3,8 %, Nasdaq −5,1 %.
Risques : consolidation budgétaire (principal risque identifié par HSBC pour 2027), pression sur les coûts des dépôts, inquiétudes liées aux dépenses consacrées à l’IA.
Source : HSBC, 20 nov. 2026. Ceci ne constitue pas un conseil financier.