

Lorsqu’un membre compensateur fait défaut, une contrepartie centrale (CCP) absorbe les pertes de manière séquentielle au moyen de sa cascade de défaut : d’abord avec les marges et les contributions au fonds de garantie du membre défaillant, puis avec les fonds propres dédiés de la CCP (sa participation aux pertes), et enfin en mutualisant les pertes restantes entre les fonds de défaillance des membres survivants et au moyen d’outils de redressement. Lorsque les membres compensateurs apportent des actifs tokenisés (tels que de la dette souveraine tokenisée, des parts de fonds monétaires tokenisées ou des espèces/de l’or tokenisés) pour satisfaire aux exigences de marge ou de fonds de défaillance, la séquence économique de la cascade reste inchangée, tandis que les mécanismes d’évaluation, de blocage et de mise en garantie, de rachat et de liquidation des sûretés s’appuient désormais sur des contrats intelligents, des infrastructures DLT et des passerelles sous-jacentes de conservation et de rachat.
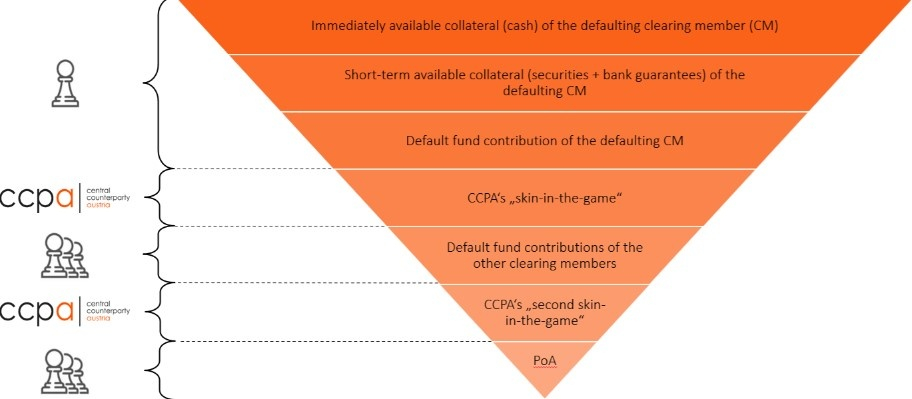
1. Les différents niveaux de la cascade de défaut standard d’une CCP
Une cascade de défaut est conçue pour qu’une défaillance d’un seul membre soit contenue avant que les acteurs du marché au sens large ne subissent des pertes :
Marge initiale (MI) du membre défaillant : collatéral fourni par le membre défaillant pour couvrir les pertes potentielles de liquidation pendant la période de risque de marge (MPOR).
Contribution du membre défaillant au fonds de défaut : contribution préfinancée au fonds mutualisé appartenant au membre défaillant.
Fonds propres de la CCP exposés aux pertes (« Skin-in-the-Game », SITG) : fonds propres/capital dédié apporté par la CCP avant le recours aux fonds mutualisés des membres survivants.
Fonds de défaut des membres survivants : contributions mutualisées des membres non défaillants (dimensionnées selon des normes de résistance, telles que « Cover 2 », pour les principaux membres compensateurs).
Outils de redressement / de fin de cascade (si nécessaire) : mécanismes tels que les appels de fonds auprès des membres, la réduction des gains de marge de variation (VMGH) ou la résiliation anticipée de contrats et la fermeture de services, conformément au règlement de redressement et de résolution de la CCP.
2. Intégration des actifs tokenisés au processus de défaut et de liquidation
La constitution d’un collatéral tokenisé a une incidence sur trois étapes opérationnelles lors d’un événement de défaut :
Contrôle et constitution de sûretés avant le défaut : au lieu de s’appuyer uniquement sur des instructions par lots transmises aux conservateurs ou aux dépositaires, les marges ou les jetons de fonds de défaut tokenisés peuvent être détenus dans des coffres de contrats intelligents ségrégués et contrôlés par la CCP, des contrats de séquestre ou des comptes nantis, où des restrictions/blocages de transfert empêchent le membre de déplacer le collatéral nanti sans l’autorisation de la CCP.
Évaluation et application des décotes : les actifs tokenisés nécessitent toujours des décotes, des limites de concentration et des flux fiables de données de prix (oracles/règles d’évaluation), afin que la CCP sache quelle liquidité le jeton peut réellement générer en période de tensions — en particulier si les cours du marché décrochent ou si la liquidité sur la chaîne est plus faible que celle des marchés hors chaîne.
Liquidation ou conversion en espèces : pour couvrir les insuffisances de marge de variation, couvrir/dénouer le portefeuille du membre défaillant ou honorer des obligations en espèces, la CCP :
vend/échange le jeton sur la chaîne (par exemple contre des espèces/des dépôts tokenisés/des actifs de règlement de gros, ou au moyen d’un DvP atomique),
rachète/convertit le jeton en espèces ou en titres traditionnels sous-jacents (par exemple en rachetant des parts tokenisées de fonds monétaires ou en convertissant des représentations tokenisées en représentations traditionnelles, et inversement), ou
Livre/réutilise le collatéral conformément au règlement de la CCP, si celui-ci l’autorise.
3. Principaux risques liés à la liquidation du collatéral tokenisé en période de tensions
Comme le soulignent les travaux réglementaires — notamment la consultation de la Banque d’Angleterre sur les attentes prudentielles applicables aux CCP acceptant du collatéral tokenisé — la tokenisation entraîne des frictions opérationnelles et de liquidité spécifiques en cas de défaut :
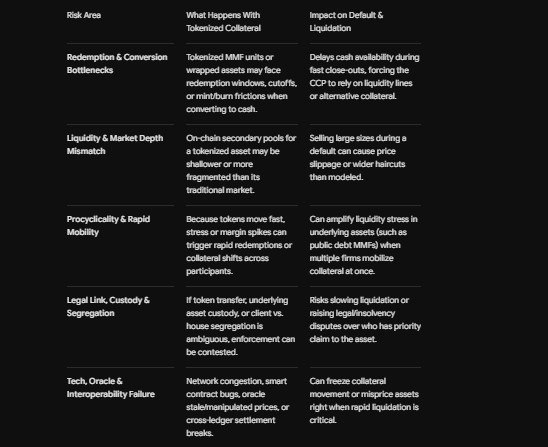
4. Enseignements pratiques pour la gestion des risques des CCP
Considérer la rapidité comme une arme à double tranchant : la mobilité instantanée du collatéral aide une CCP ou un membre à mobiliser plus rapidement des actifs, mais des rachats rapides et des transferts automatisés peuvent aussi accélérer la transmission des tensions si la liquidité sous-jacente est limitée.
Tester la réalisation des scénarios de tension, et pas seulement le règlement en temps normal : la fiabilité d’un actif tokenisé dans la cascade de défaut dépend de la capacité de la CCP à l’évaluer, à y accéder et à le convertir en liquidités utilisables lors d’un défaut effectif d’un membre.
Prévoir des solutions de liquidité de secours et des règlements clairs : les CCP associent des décotes sur le collatéral et des limites de concentration à des facilités de liquidité confirmées et à des règles juridiques explicites encadrant le transfert des jetons, leur conservation et l’exécution des mesures en cas de défaut.