Titre : Pourquoi les mineurs capitulent-ils ? Derrière la baisse du hashrate, l’IA accapare l’électricité
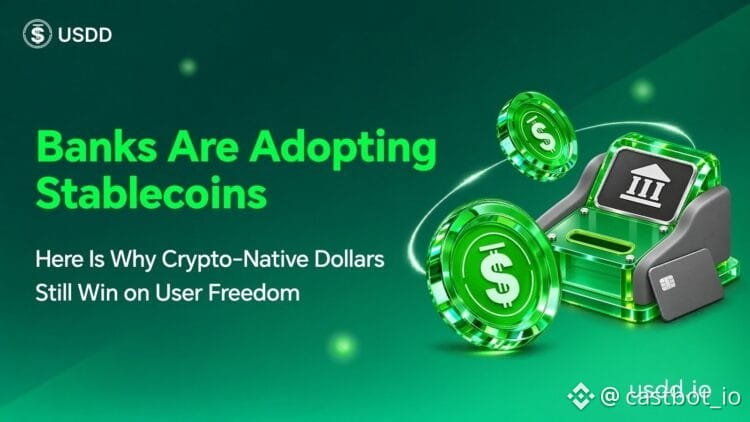
Les institutions financières traditionnelles se lancent dans le minage de stablecoins, mais USDD se démarque grâce aux échanges 24 h/24 et 7 j/7, à l’auto-garde et à des rendements transparents.
USDD multiplie récemment les initiatives sur TRON, ETH et BNB Chain : son répartiteur intelligent génère automatiquement des intérêts, et son service GasFree permet d’effectuer des transferts sans TRX. Yvonne Chia, responsable du projet, explique que les stablecoins des banques restent sur le modèle traditionnel : pièce d’identité, dépôt minimum et attente d’une approbation. USDD, en revanche, s’utilise simplement avec un téléphone et une connexion Internet. Les échanges sont possibles à toute heure, les fonds restent entre les mains des utilisateurs et les rendements leur sont directement reversés. Le plus intéressant, c’est qu’il n’est pas nécessaire de convertir ses fonds en TRX pour effectuer un transfert : chaque transaction ne coûte que 0,5 USDD, soit bien moins qu’avec l’USDT standard.
Impact sur le marché
À court terme, ce modèle est effectivement favorable aux stablecoins traditionnels : l’ouverture, la transparence et la simplicité sont des atouts essentiels. À moyen terme, il pourrait dynamiser davantage la DeFi, puisque les utilisateurs n’ont pas besoin de bloquer leurs stablecoins et peuvent les utiliser à tout moment. Les banques s’adaptent toutefois rapidement ; des produits similaires devraient apparaître bientôt. Mais USDD a déjà pris de l’avance grâce à son écosystème.
Mon avis
Je suis optimiste, mais prudent. Le modèle d’USDD présente de vrais avantages par rapport aux stablecoins bancaires, notamment pour les utilisateurs en quête de liberté et de rendement. Toutefois, les stablecoins blockchain et les stablecoins bancaires ne se substituent pas complètement les uns aux autres : les banques pourraient se limiter aux services destinés aux institutions, tandis que les utilisateurs ordinaires trouveront USDD plus pratique. Tout dépendra de sa capacité à s’imposer sur ETH et BNB Chain. S’il permet vraiment des transferts libres entre chaînes, son potentiel sera considérable. Ne me tombez pas dessus si je me trompe ; je vais moi-même commencer par une petite position.
$BTC $ETH #BTC #ETH
⚠️ Ceci ne constitue pas un conseil en investissement.
#TetherMakesStrategicInvestmentInSCRYPT
$BNB
Les institutions financières traditionnelles se lancent dans le minage de stablecoins, mais USDD se démarque grâce aux échanges 24 h/24 et 7 j/7, à l’auto-garde et à des rendements transparents.
USDD multiplie récemment les initiatives sur TRON, ETH et BNB Chain : son répartiteur intelligent génère automatiquement des intérêts, et son service GasFree permet d’effectuer des transferts sans TRX. Yvonne Chia, responsable du projet, explique que les stablecoins des banques restent sur le modèle traditionnel : pièce d’identité, dépôt minimum et attente d’une approbation. USDD, en revanche, s’utilise simplement avec un téléphone et une connexion Internet. Les échanges sont possibles à toute heure, les fonds restent entre les mains des utilisateurs et les rendements leur sont directement reversés. Le plus intéressant, c’est qu’il n’est pas nécessaire de convertir ses fonds en TRX pour effectuer un transfert : chaque transaction ne coûte que 0,5 USDD, soit bien moins qu’avec l’USDT standard.
Impact sur le marché
À court terme, ce modèle est effectivement favorable aux stablecoins traditionnels : l’ouverture, la transparence et la simplicité sont des atouts essentiels. À moyen terme, il pourrait dynamiser davantage la DeFi, puisque les utilisateurs n’ont pas besoin de bloquer leurs stablecoins et peuvent les utiliser à tout moment. Les banques s’adaptent toutefois rapidement ; des produits similaires devraient apparaître bientôt. Mais USDD a déjà pris de l’avance grâce à son écosystème.
Mon avis
Je suis optimiste, mais prudent. Le modèle d’USDD présente de vrais avantages par rapport aux stablecoins bancaires, notamment pour les utilisateurs en quête de liberté et de rendement. Toutefois, les stablecoins blockchain et les stablecoins bancaires ne se substituent pas complètement les uns aux autres : les banques pourraient se limiter aux services destinés aux institutions, tandis que les utilisateurs ordinaires trouveront USDD plus pratique. Tout dépendra de sa capacité à s’imposer sur ETH et BNB Chain. S’il permet vraiment des transferts libres entre chaînes, son potentiel sera considérable. Ne me tombez pas dessus si je me trompe ; je vais moi-même commencer par une petite position.
$BTC $ETH #BTC #ETH
⚠️ Ceci ne constitue pas un conseil en investissement.
#TetherMakesStrategicInvestmentInSCRYPT
$BNB