
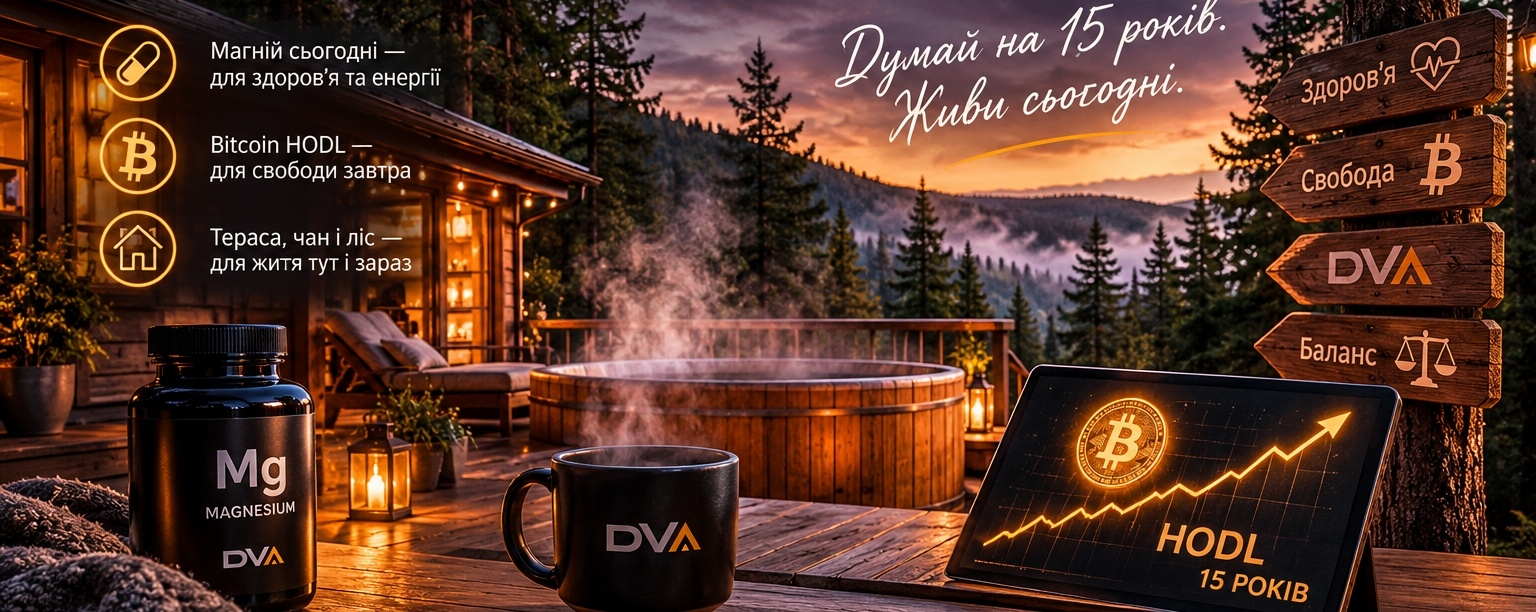
À mon âge, le magnésium devrait déjà venir avec une terrasse, un bain nordique et un coin perdu dans la forêt
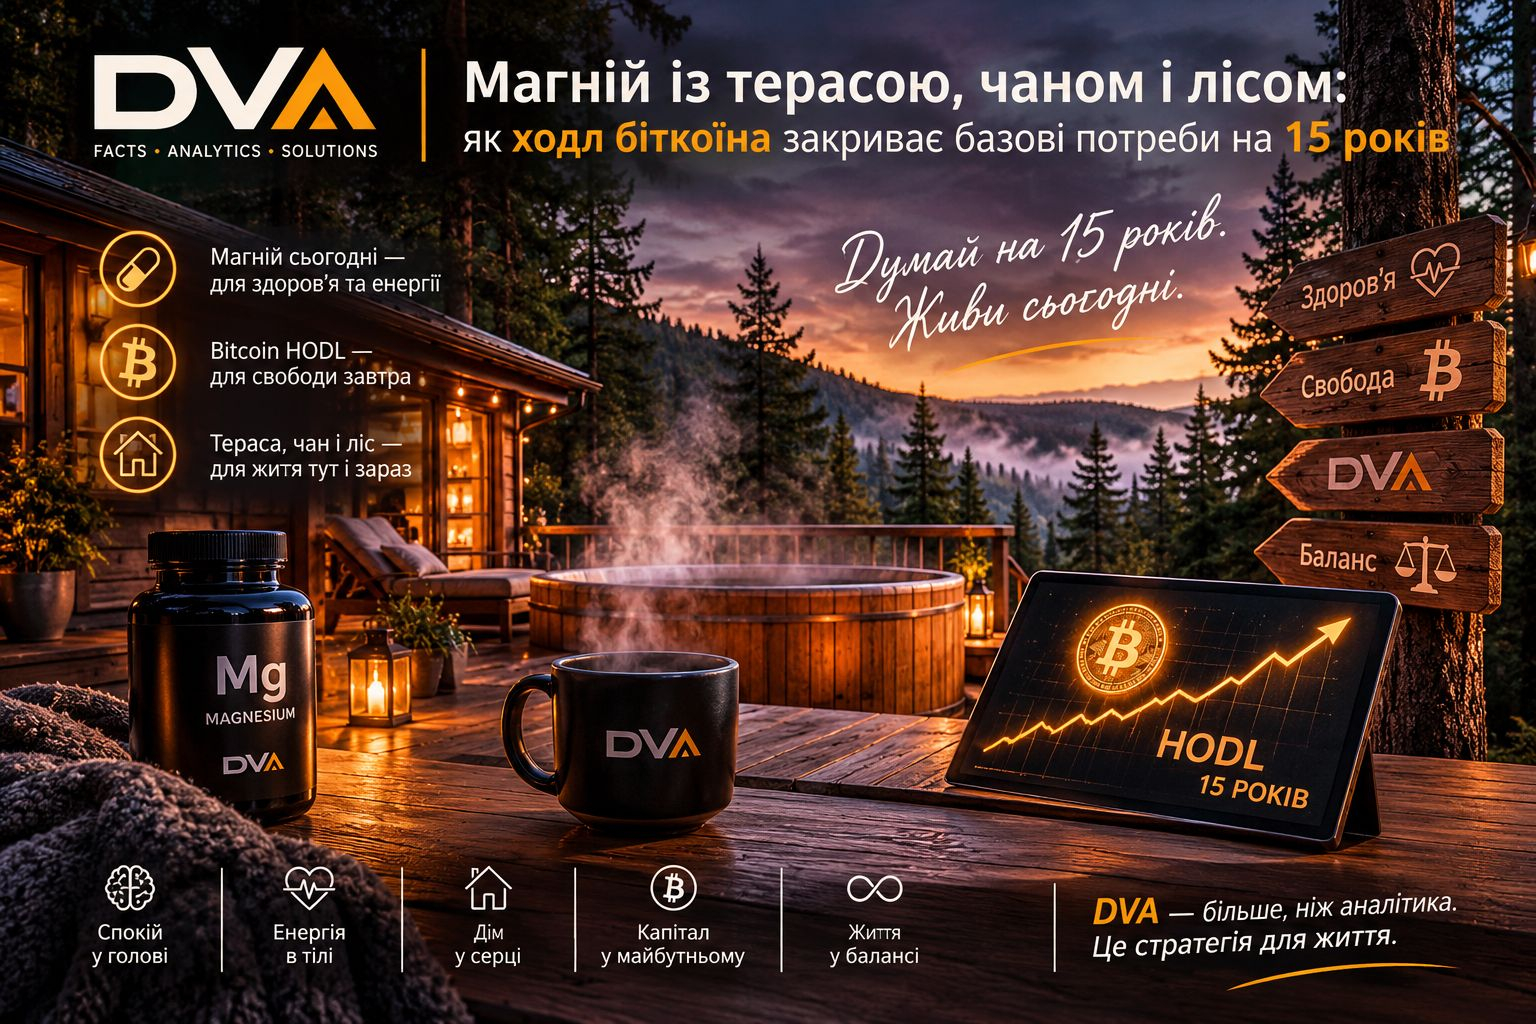
Il arrive un moment dans la vie où notre conception même de l’aisance change. Avant, on voulait un nouveau téléphone, une voiture, une montre de luxe. Maintenant, on regarde le magnésium et on se dit qu’à mon âge, il devrait déjà venir avec une terrasse en bois, un bain nordique en plein air, une forêt de pins et la possibilité de ne jamais avoir à se presser.
Et ce n’est pas forcément une blague sur l’âge. C’est un changement de priorités financières : on commence à accorder de la valeur non pas au nombre de choses que l’on possède, mais à la qualité de vie, à la santé, au temps et à la possibilité de disposer librement de sa vie. Mais il y a un problème : souhaiter un avenir serein ne suffit pas à le financer. C’est là que commence la réflexion sur le capital.
1. Pourquoi les 15 prochaines années comptent plus qu’on ne le croit
D’un point de vue financier, 15 ans, ce n’est ni une période très longue ni une période courte. Pendant ce temps, le pouvoir d’achat de l’argent, le coût du logement, de l’alimentation et de l’énergie, l’état de santé et les possibilités de gagner sa vie en travaillant évoluent.
Le principal risque n’est pas simplement de manquer d’argent aujourd’hui. C’est de devoir encore vendre son temps dans 10 ou 15 ans pour payer les besoins essentiels. En Ukraine, ce risque est particulièrement marqué : selon les prévisions de la Banque nationale d’Ukraine, l’inflation accélérera pour atteindre 12,5 % en 2026, et le dollar a déjà dépassé les 46 UAH et pourrait atteindre 50 UAH d’ici la fin de l’année. Autrement dit, une « réserve » en hryvnias qui n’est pas protégée contre la dépréciation n’est pas une stratégie, mais un problème remis à plus tard.
La stratégie financière doit donc répondre à une question simple : comment le revenu d’aujourd’hui peut-il progressivement devenir le capital de demain ?
1. HODL de Bitcoin : non pas miser sur la richesse, mais accumuler un actif
Le Bitcoin est intéressant non pas parce que son prix pourrait être multiplié plusieurs fois. Sa particularité économique tient à son émission limitée (21 millions de BTC), à des règles d’émission transparentes et à la possibilité de conserver soi-même cet actif.
Mais il faut comprendre une chose : une émission limitée ne garantit pas une hausse du prix. Le Bitcoin reste un actif volatil. Au 20 novembre 2026, le BTC se négocie autour de 62 000 $, soit environ deux fois moins que son record historique. Les prévisions pour 2026 divergent : VanEck, Bitwise et Coinbase anticipent une reprise à 150 000 $, tandis que Fidelity met en garde contre un risque de baisse à 65 000 $ ou moins.
Le HODL doit donc être envisagé comme une stratégie d’accumulation à long terme, et non comme un plan de retraite garanti. Le principe est simple : revenu • réserve • actif • propriété • temps • capital. Il ne faut pas acheter de Bitcoin avec l’argent nécessaire à l’alimentation, aux soins, au logement ou aux factures. La stabilité financière d’abord, l’accumulation ensuite.
1. Ce que peuvent apporter 15 années d’accumulation régulière
Prenons un exemple théorique : acheter pour 50 USDT de Bitcoin chaque mois pendant 15 ans. Il ne s’agit pas d’une prévision du cours du Bitcoin, mais d’un modèle mathématique d’accumulation régulière (DCA).
Sur 15 ans (180 mois), avec un versement mensuel de 50 USDT, le total des versements s’élèvera à 9 000 USDT. Sans tenir compte de l’évolution du prix, des frais et de l’inflation, la personne aura simplement accumulé l’équivalent de 9 000 USDT au prix d’achat. Avec une croissance annuelle moyenne hypothétique de 0 %, le montant estimé au bout de 15 ans sera de 9 000 USDT ; à 5 %, d’environ 13 241 USDT ; à 10 %, d’environ 19 922 USDT ; et à 15 %, d’environ 30 461 USDT.
Ces chiffres sont des scénarios mathématiques, et non un rendement attendu ou garanti du BTC. L’historique du DCA est toutefois parlant : selon Coinbird, un investisseur qui a placé 100 $ par mois dans le Bitcoin depuis janvier 2015 avait accumulé 8,219 BTC valant environ 632 315 $ en mai 2026 (total investi : 13 700 $, rendement : +4 515 %). Mais ce même investisseur a dû traverser une baisse allant jusqu’à -76,72 % lors du marché baissier de 2022. La régularité compte, mais elle ne suffit pas à créer un capital important sans des versements assez élevés et un résultat d’investissement favorable.
1. Combien coûte réellement une « terrasse avec bain nordique » : deux estimations pour cinq régions
Le principal problème de toute stratégie financière est qu’elle repose sur des chiffres abstraits. Or, les besoins essentiels ont un coût bien concret. Et ce coût varie non seulement d’un pays à l’autre, mais aussi selon que l’on vise un niveau de vie minimal ou réaliste. Voici deux estimations pour une famille composée de deux adultes et d’un enfant, établies en novembre 2026, ainsi qu’une estimation du coût de ce même mode de vie dans 15 ans, compte tenu de l’inflation à long terme.
Ukraine : minimum et réalité
L’estimation minimale s’appuie sur les calculs officiels du ministère de la Politique sociale : pour une famille composée de deux adultes et d’un enfant d’âge scolaire, le revenu total doit atteindre au moins 34 680 UAH par mois (environ 29 030 UAH nets). Cela couvre uniquement l’essentiel — sans épargne ni vacances.
Une estimation réaliste correspond déjà à une « vie normale », et non à la survie : selon les estimations, une famille composée de deux adultes et d’un enfant a besoin d’un revenu net mensuel de 55 000 à 60 000 UAH pour ne pas compter chaque hryvnia, s’offrir quelques loisirs et disposer d’une petite réserve financière.
Dans 15 ans, en tenant compte de l’inflation. À long terme, l’objectif de référence pour l’Ukraine après l’atteinte de la cible de la Banque nationale d’Ukraine est d’environ 5 % par an (après 2028). Selon cette hypothèse :
· le minimum actuel de 34 680 UAH équivaudra dans 15 ans à environ 72 000 UAH par mois en valeur nominale ;
· le montant réaliste de 55 000 UAH équivaudra à environ 114 000 UAH par mois ;
· le montant réaliste de 60 000 UAH équivaudra à environ 125 000 UAH par mois.
Autrement dit, même avec une inflation modérée, le prix d’une « terrasse avec bain nordique » en Ukraine aura doublé dans 15 ans.
Californie : minimum et réalité
En Californie, le budget minimal pour une famille de trois personnes commence à 5 500–6 000 $ par mois dans les comtés les moins chers. C’est une limite basse indicative, qui permet encore de couvrir le logement, l’alimentation, les transports et les services essentiels, mais sans marge de sécurité.
Pour une famille de trois personnes en Californie, un budget réaliste s’élève à 7 000–8 500 $ par mois dans une ville moyenne, et bien davantage dans les zones côtières, où le loyer d’un appartement d’une chambre atteint 3 000–4 500 $.
Dans 15 ans, en tenant compte de l’inflation. La prévision à long terme pour la Californie est d’environ 3,2 % par an.
· les 5 500 $ minimum d’aujourd’hui équivaudront dans 15 ans à environ 8 800 $ par mois ;
· les 7 000 $ correspondant à un niveau réaliste équivaudront à environ 11 200 $ ;
· les 8 500 $ correspondant à un niveau réaliste équivaudront à environ 13 600 $ par mois.
Canada : minimum et réalité
Au Canada, le budget minimal pour une famille de trois personnes (deux adultes, un enfant de moins de 6 ans dans une garderie agréée, un logement de deux chambres et une voiture) varie de 4 000 à 4 800 C$ par mois selon la ville.
Un budget réaliste s’élève déjà à 5 500–6 500 C$ par mois à Toronto ou à Vancouver, où le loyer d’un appartement de deux chambres atteint 2 650–3 030 C$ et celui d’une garderie, 477–868 C$. À Montréal ou à Calgary, un budget réaliste se rapprochera plutôt de 4 500–5 500 C$.
Dans 15 ans, en tenant compte de l’inflation. La Banque du Canada prévoit une inflation à long terme de 2 %.
· les 4 000 C$ minimum d’aujourd’hui équivaudront dans 15 ans à environ 5 400 C$ par mois ;
· les 5 500 C$ correspondant à un niveau réaliste équivaudront à environ 7 400 C$ ;
· les 6 500 C$ correspondant à un niveau réaliste équivaudront à environ 8 800 C$ par mois.
Espagne : minimum et réalité
En Espagne, le budget minimal pour une famille de trois personnes est de 2 000–2 400 euros par mois hors de Madrid et de Barcelone, où le logement, l’alimentation et les services essentiels restent dans les limites du budget.
Un budget réaliste s’élève à 2 800–3 500 euros par mois, surtout s’il s’agit de louer dans une ville moyenne ou sur la côte, où les loyers atteignent 1 000–1 500 euros.
Dans 15 ans, en tenant compte de l’inflation. L’objectif de référence à long terme pour l’Espagne est de 2 % par an, de 2030 à 2070.
· les 2 000 euros minimum d’aujourd’hui équivaudront dans 15 ans à environ 2 700 euros par mois ;
· les 2 800 euros correspondant à un niveau réaliste équivaudront à environ 3 800 euros ;
· les 3 500 euros correspondant à un niveau réaliste équivaudront à environ 4 700 euros par mois.
Mexique : minimum et réalité
Dans une ville moyenne du Mexique, le budget minimal pour une famille de trois personnes commence à 2 500 $ par mois, à condition de choisir un logement modeste et une école publique.
Un budget réaliste s’élève à 3 800–4 500 $ par mois à Mexico ou dans les destinations prisées des expatriés, où, après le logement, l’école devient le poste de dépense le plus important.
Dans 15 ans, en tenant compte de l’inflation. La prévision à long terme pour le Mexique est d’environ 4 % par an (le consensus pour 2026–2030 est de 3,7 %, et l’inflation restera supérieure à 4 % les années suivantes).
· les 2 500 $ minimum d’aujourd’hui équivaudront dans 15 ans à environ 4 500 $ par mois ;
· les 3 800 $ correspondant à un niveau réaliste équivaudront à environ 6 800 $ ;
· les 4 500 $ correspondant à un niveau réaliste équivaudront à environ 8 100 $ par mois.
Ce que cela signifie pour le HODL
La conclusion est simple : investir 50 USDT par mois pendant 15 ans constitue un bon début d’épargne, mais pas un plan pour assurer les besoins de sa famille toute sa vie. Même dans un scénario optimiste de rendement annuel de 15 %, le montant atteindra environ 30 000 USDT, soit un peu plus d’un an de dépenses réalistes dans la plupart des régions, et encore moins en Californie.
Si l’objectif est d’atteindre un niveau de vie réaliste pour deux adultes et un enfant, il faut travailler simultanément sur trois axes : BTC Capital — l’accumulation d’un actif à long terme ; DVA Income — la création d’un revenu régulier grâce à des services d’analyse ; Life Reserve — une réserve liquide destinée au logement, à l’alimentation, aux soins et aux dépenses imprévues. C’est la combinaison de ces trois axes qui peut jeter des bases plus réalistes pour l’avenir qu’un pari reposant uniquement sur la hausse du Bitcoin.
1. Comment transformer le HODL en un véritable système financier
Je verrais les 15 prochaines années comme trois étapes.
2026–2030 : poser les bases. Constituer une réserve pour les besoins essentiels ; acheter régulièrement du BTC dans les limites de son budget disponible ; éviter l’effet de levier ; conserver soi-même ses clés et les protéger ; tenir un registre de tous ses achats.
2031–2035 : accumuler du capital. Poursuivre les achats réguliers ; augmenter ses versements si possible ; développer des sources de revenus supplémentaires ; réduire sa dépendance à un seul actif ; évaluer le pouvoir d’achat réel de son capital.
2036–2041 : passer au financement de son mode de vie. Déterminer le montant de réserve nécessaire ; constituer progressivement une part liquide du capital ; calculer les retraits possibles ; protéger ses besoins essentiels des fluctuations du marché.
L’objectif n’est pas nécessairement de vendre tout son Bitcoin pour acheter quelque chose de coûteux. Il s’agit de pouvoir financer sa vie sans être obligé de travailler sans cesse pour payer chaque nouvelle facture.
1. Et la terrasse, le bain nordique et la forêt, alors ?
En réalité, c’est un objectif financier très concret. La terrasse, c’est de l’espace. Le bain nordique, c’est la possibilité de se détendre. La forêt, c’est un environnement où l’on n’a pas à vivre chaque jour dans le bruit incessant de l’information. Et l’indépendance financière, c’est la possibilité de s’offrir ce mode de vie sans craindre constamment le mois suivant.
Il n’est pas nécessaire d’avoir des millions pour être heureux. Mais il faut disposer de suffisamment de ressources pour que les besoins essentiels ne deviennent pas un combat quotidien. Le Bitcoin peut être l’un des outils permettant de bâtir un tel avenir. Cependant, les fondations restent le revenu, la réserve, la discipline, la propriété et la capacité à prendre des décisions réfléchies.
Conclusion
Peut-être qu’à un certain âge, on n’a plus envie de prouver sa réussite à qui que ce soit. On a envie de se réveiller le matin, de sortir sur la terrasse, de regarder les arbres, de boire un café, puis d’aller dans le bain nordique le soir. Et de savoir qu’on a de quoi payer l’électricité, l’eau, les courses et les médicaments indispensables.
Voilà pourquoi le HODL ne consiste pas simplement à attendre que le prix du Bitcoin monte. C’est une façon d’utiliser les décisions d’aujourd’hui pour se donner davantage de liberté demain.
Ne pas épargner pour un chiffre affiché à l’écran. Épargner pour avoir du temps, l’esprit tranquille et la possibilité de vivre selon ses propres conditions.
Ceci ne constitue pas un conseil financier. Préserver ses valeurs et son temps.
#BTC #Bitcoin #HODL #DVA #ФінансоваГрамотність #DVAnews