
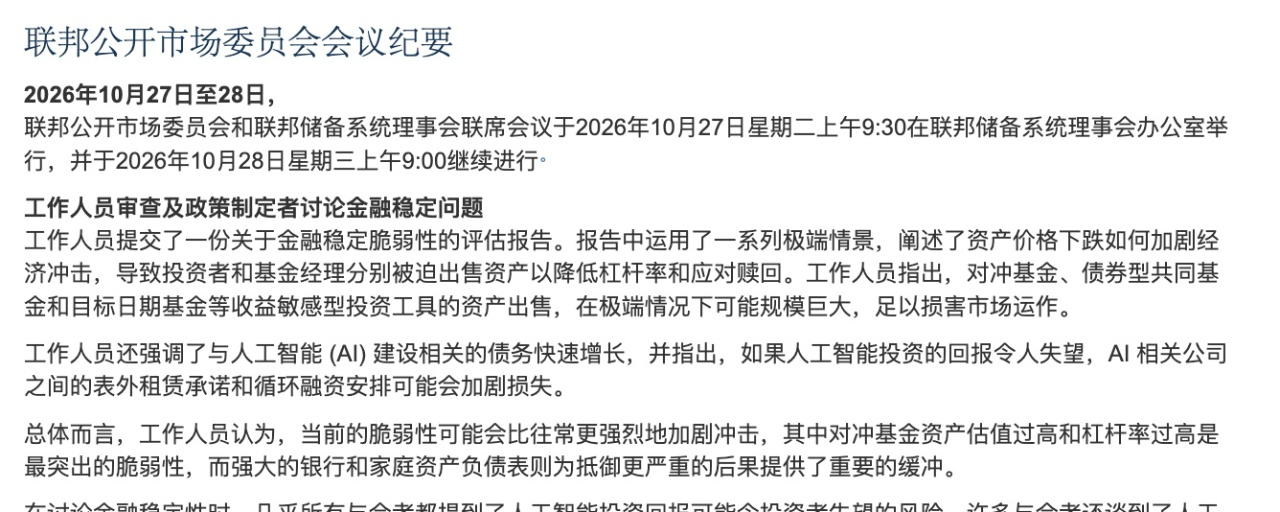

Revenons brièvement sur le compte rendu de la réunion d’octobre de la Fed, publié cette semaine. Associé aux récentes données macroéconomiques, il ne fait pas que mettre les liquidités macroéconomiques sous « contrainte » : il porte aussi un coup au récit de l’IA. La réflexivité de la politique de la Fed est-elle encore efficace ?
Ce compte rendu montre qu’en octobre, les responsables de la Réserve fédérale avaient déjà adopté une position belliciste sur l’inflation et la politique de la Fed. Certains, encore plus bellicistes, estimaient même qu’il fallait relever les taux de 50 points de base. #全球股市创三年来最长连跌,投资者避险情绪升温
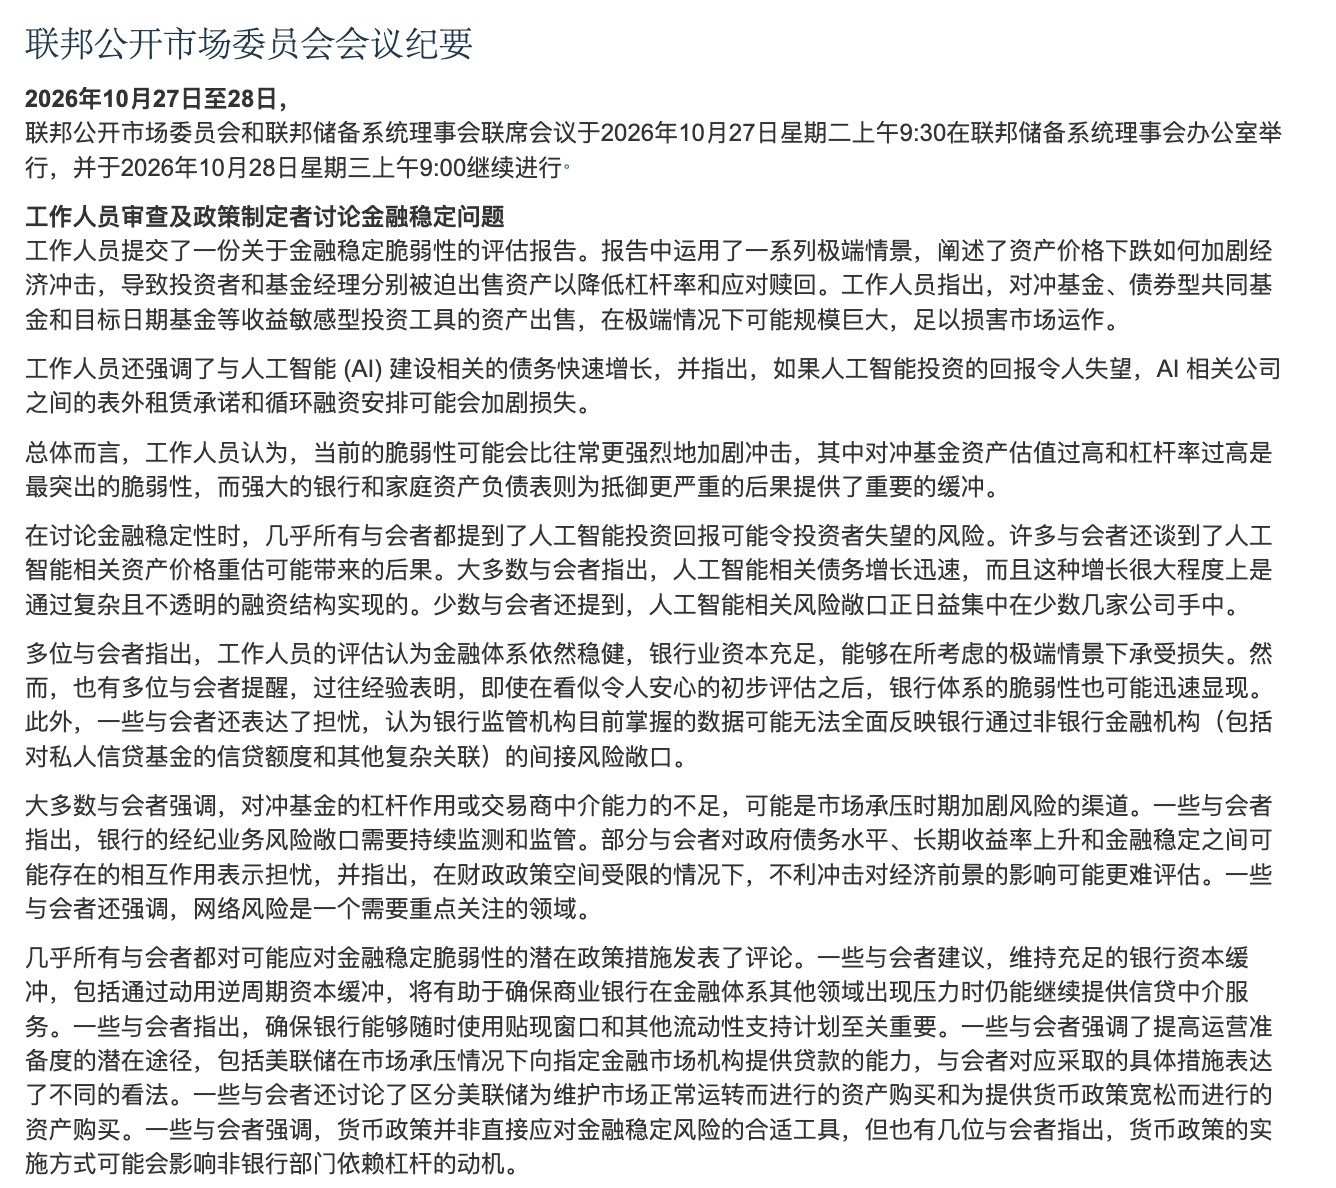
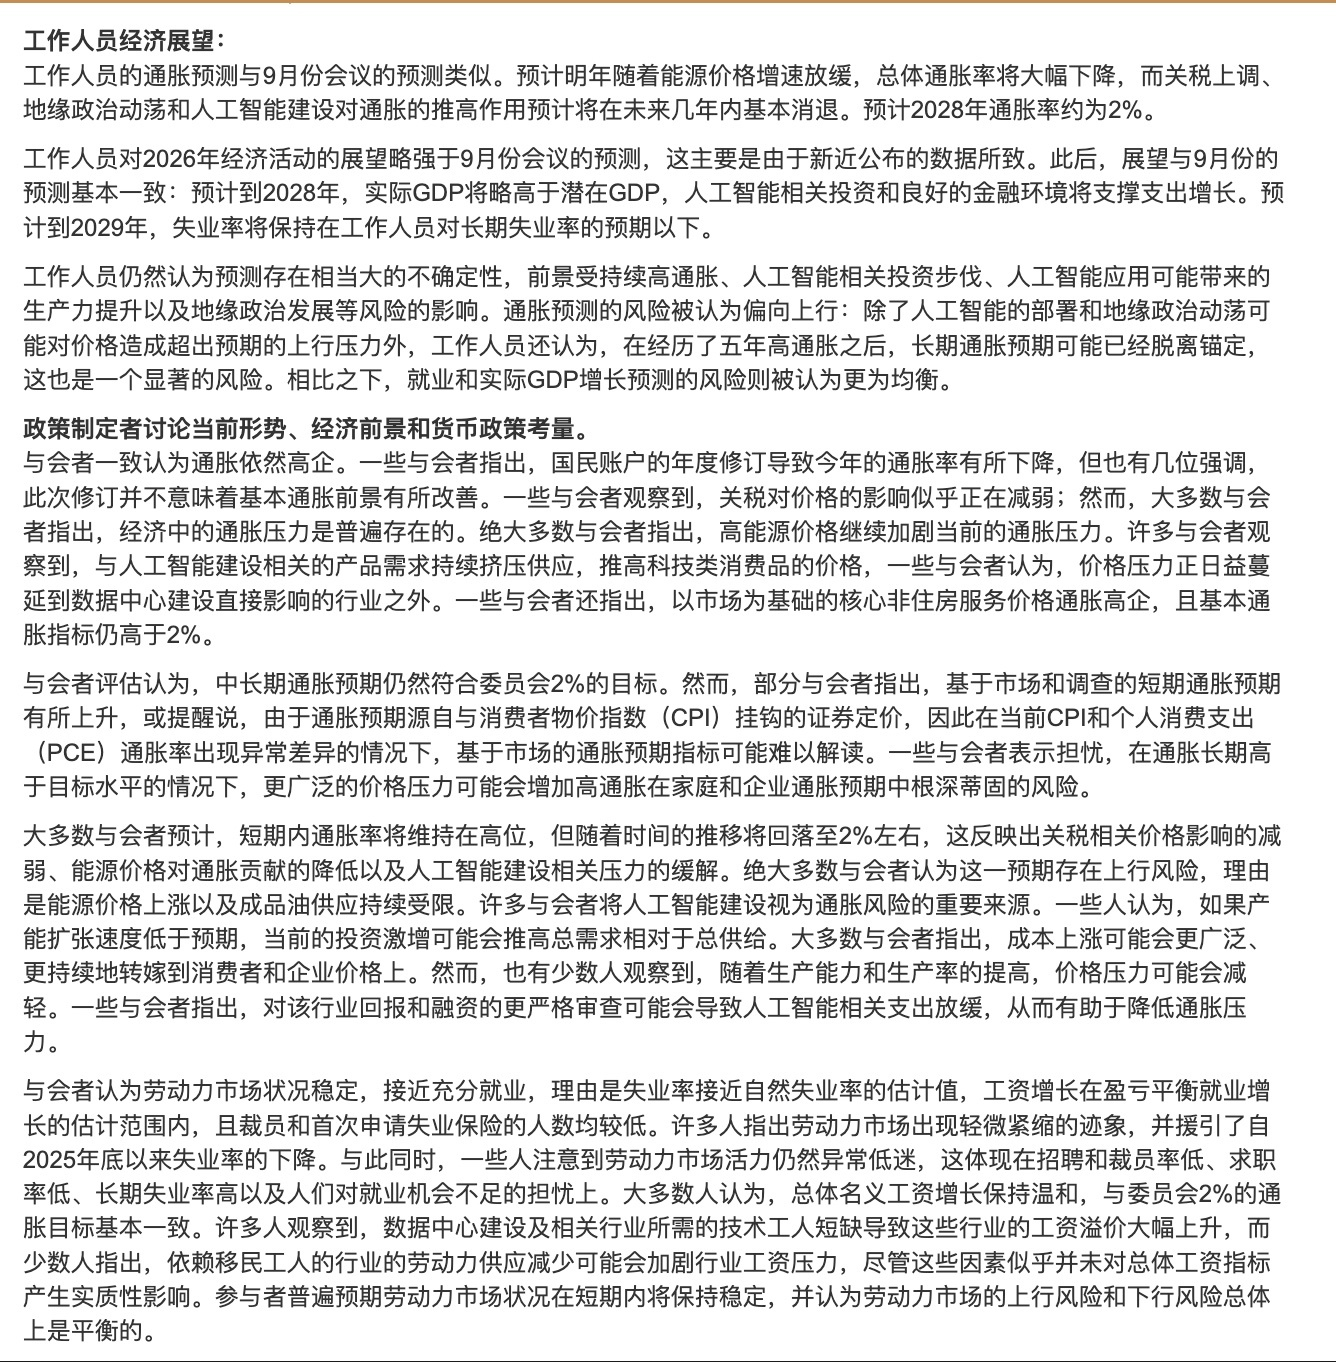
Continuer à observer les données pour prendre les décisions de la Fed est au cœur de sa politique. Or, récemment, les données macroéconomiques ont, dans l’ensemble, plutôt conforté la politique de la Fed consistant à poursuivre les hausses de taux. C’est là le principal facteur du resserrement des liquidités macroéconomiques.
Ensuite, un risque facilement négligé dans ce compte rendu est l’évaluation de l’IA. Presque tous les responsables présents à la réunion ont évoqué le risque que les investissements dans l’IA génèrent des rendements inférieurs aux attentes. La Fed se concentre sur la stabilité financière, mais, pour les actions américaines et leurs résultats du troisième trimestre, cette mise en garde envoie au marché un signal de pression.
Les résultats du troisième trimestre ont déjà suscité des inquiétudes sur le rendement des investissements. Dans un contexte de resserrement des liquidités macroéconomiques, les mauvaises nouvelles risquent d’être amplifiées. Les inquiétudes de la Fed ne peuvent donc que renforcer l’anxiété et la nervosité du marché.
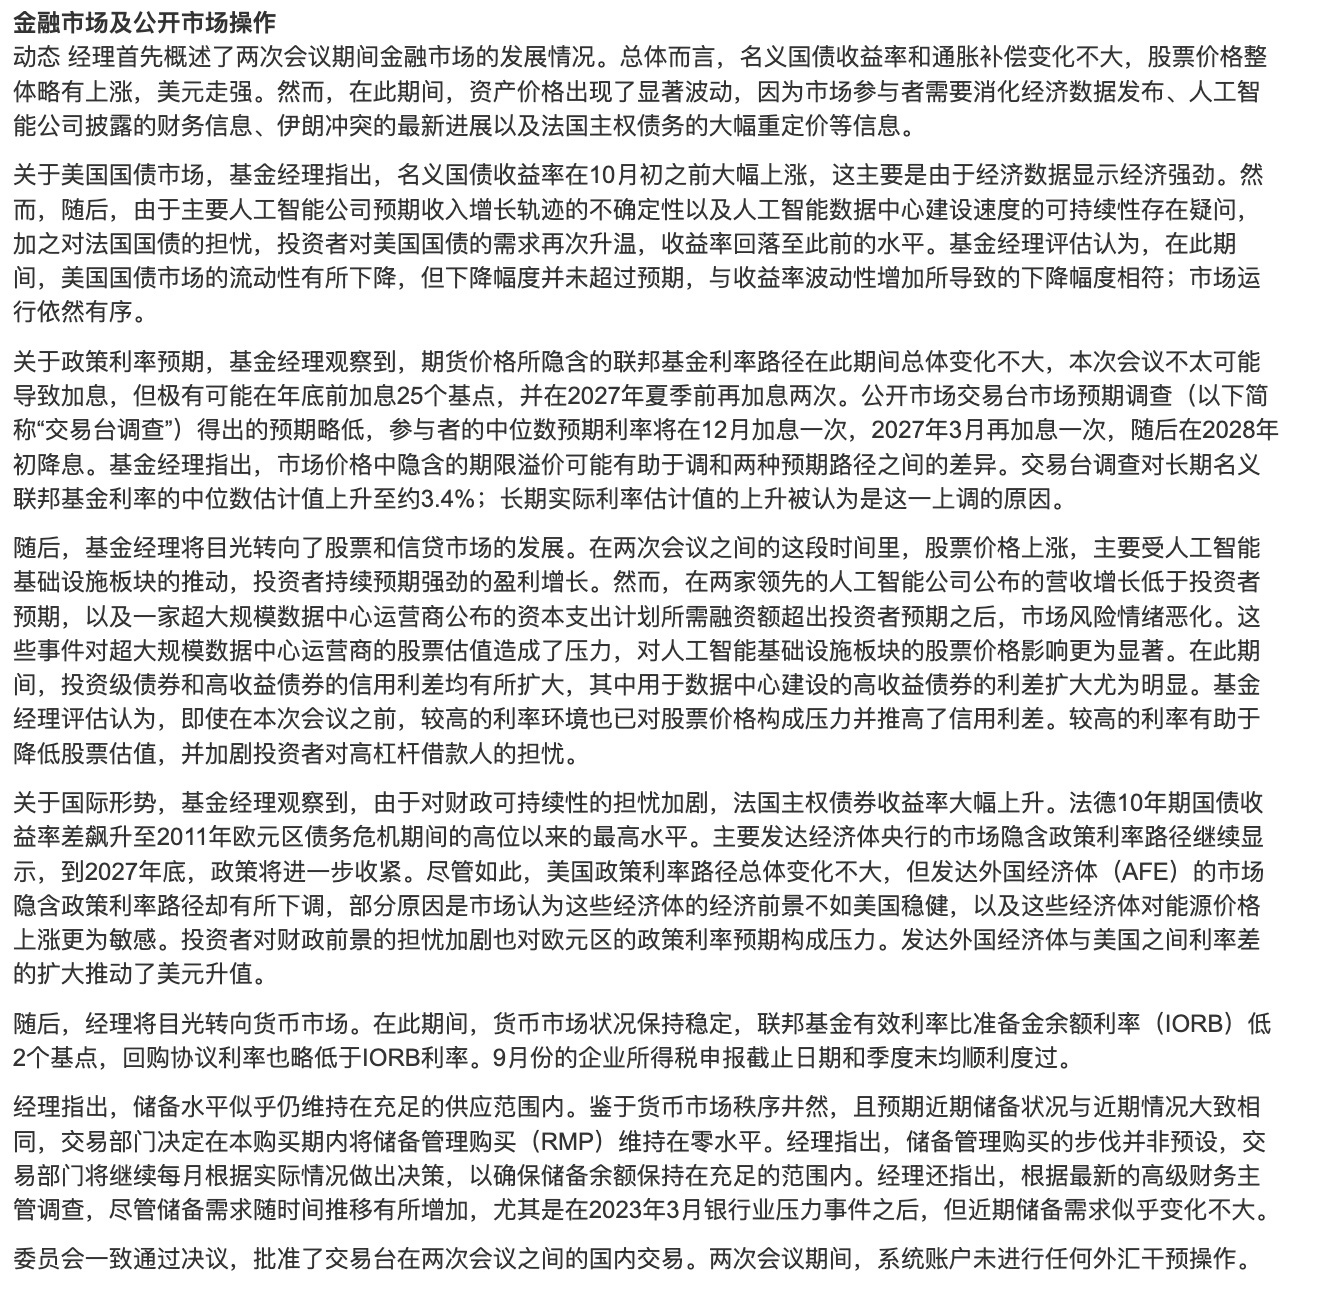
Concernant les anticipations de taux, le compte rendu de la réunion, les récentes déclarations bellicistes des responsables de la Fed et les données macroéconomiques défavorables posent une question qui ne se limite pas à « y aura-t-il une hausse des taux ? » : il faut aussi se demander de combien et pendant combien de temps. Pour ma part, ce qui m’inquiète le plus, c’est le retour d’un « cycle de hausses des taux ».
À ce jour, le CME n’intègre absolument aucune probabilité d’une hausse de 50 points de base en décembre. Il semble donc que les 25 points de base restants aient été reportés à janvier. Le marché anticipe clairement deux hausses consécutives, et la probabilité d’une hausse en mars est également en train de remonter. Le marché a déjà intégré dans les cours des hausses consécutives et commence à anticiper un cycle de hausses.
Le prochain point clé sera le diagramme en points du début décembre. Si celui-ci confirme une vision belliciste en matière de hausses de taux et que la plupart des responsables relèvent leurs prévisions de taux neutre, les craintes d’un cycle de hausses reviendront. Le marché devra alors s’inquiéter non seulement de l’ampleur des hausses, mais aussi de leur durée. Plus le cycle de hausses se prolonge, plus il nuit à la liquidité financière.
Bien sûr, la logique de « réflexivité » de la Fed reste valable, mais on ne sait pas si elle sera réellement efficace. Si, avant la réunion de politique monétaire de décembre, les marchés financiers anticipent excessivement un cycle de hausses, provoquant une baisse des marchés et un resserrement excessif des liquidités, cela aura déjà eu, en pratique, l’effet d’une hausse des taux pour la Fed. Warsh et les autres responsables de la Fed pourraient alors opter pour une hausse accommodante en décembre.
En théorie, donc, plus la situation des marchés se dégrade d’ici au 9 décembre, plus le risque de hausses de taux ultérieures diminue. Après tout, qu’il s’agisse des démocrates ou des républicains au pouvoir, la stabilité financière doit être prise en compte. Quant à l’IA, elle est vitale pour les États-Unis : les démocrates ne peuvent pas la sacrifier directement pour satisfaire les électeurs !