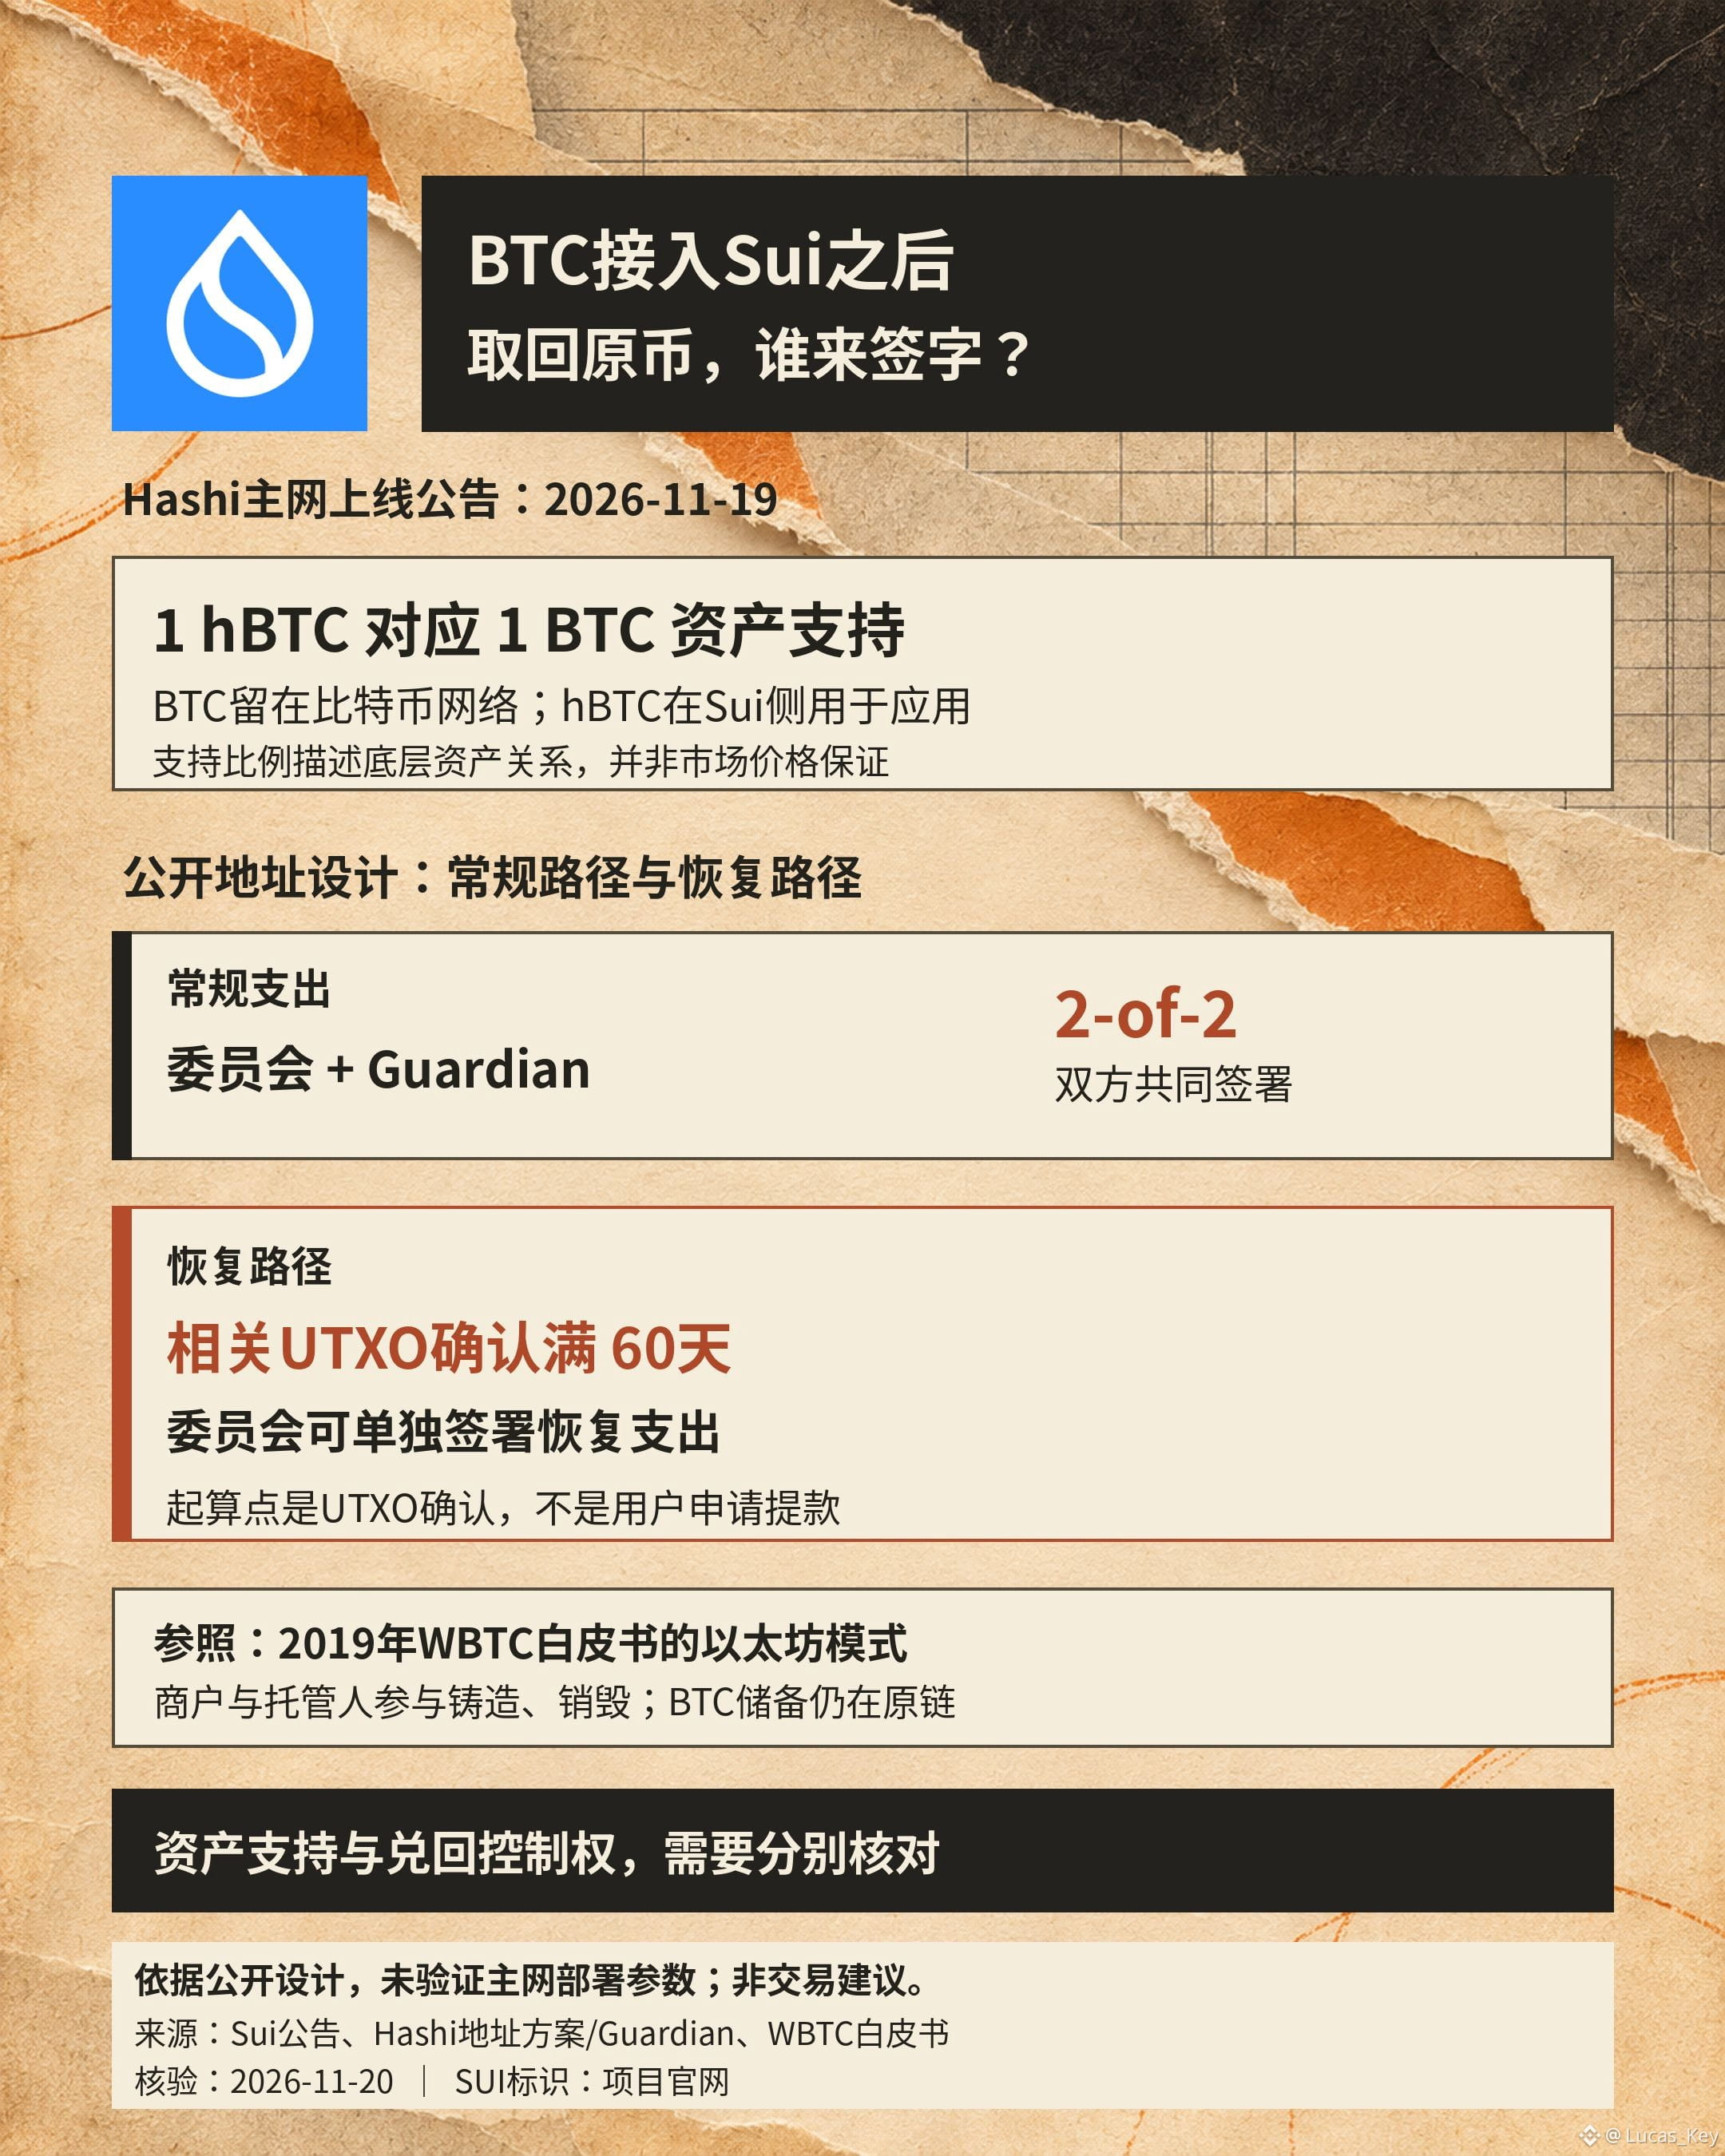
Pour intégrer le BTC à la DeFi, il faut d’abord voir qui signe lorsqu’on veut récupérer les fonds dans leur monnaie d’origine. Le 19 novembre, $SUI a officiellement annoncé le lancement du mainnet de Hashi : le $BTC reste sur le réseau Bitcoin, tandis que des hBTC adossés à 1:1 sont émis sur Sui, où les applications peuvent notamment proposer des prêts.
En remontant le parcours de sortie, les compromis de conception apparaissent clairement. Le document de conception de Hashi précise que le BTC est contrôlé conjointement par un comité issu de l’ensemble des validateurs Sui, au moyen du calcul multipartite à seuil. Pour les dépenses ordinaires, le comité et un Guardian indépendant doivent signer conjointement selon un schéma 2-sur-2. Aucun membre du comité ne peut transférer les fonds seul ; cette séparation des autorisations apporte une réelle valeur en matière de sécurité.
Mais il existe une exception qu’il est facile de manquer : le script d’adresse autorise le comité à emprunter seul la procédure de récupération une fois que les UTXO concernés ont été confirmés depuis 60 jours. C’est une voie de secours en cas de perte de la clé du Guardian ; les 60 jours commencent à courir à partir de la confirmation de l’UTXO, et non de la demande de retrait de l’utilisateur. Cela améliore les capacités de récupération, tout en délimitant la portée de la « protection par double signature ».
Le fait que les fonds d’origine restent sur le réseau Bitcoin ne signifie pas que l’utilisateur peut encore dépenser à tout moment les BTC du pool avec sa propre clé privée. Le WBTC sur Ethereum offre un point de comparaison utile : son livre blanc de 2019 décrit un modèle d’émission et de destruction faisant intervenir des marchands et des dépositaires ; le réseau où se trouve le $ETH héberge le jeton et les applications, tandis que les réserves de BTC restent sur Bitcoin. Les deux écosystèmes élargissent les usages du BTC ; ils se distinguent par le contrôle des fonds et le parcours de conversion, et on ne peut pas établir lequel est le plus sûr sur la seule base d’un « 1:1 ».
Je m’intéresse davantage à la possibilité de vérifier durablement les réserves, l’offre de hBTC et les registres de remboursement, ainsi qu’au fonctionnement de la procédure de récupération en cas de défaillance. Si les sorties sont entravées en période de tension, il faut réévaluer la disponibilité ; le nombre d’applications lancées ne suffit pas à le démontrer. Cette analyse porte sur la conception publique ; les paramètres du déploiement sur le mainnet n’ont pas été vérifiés et aucune conclusion n’est tirée sur le prix du jeton.
Sources : annonce de Sui du 2026-11-19, documentation de Hashi sur le mécanisme d’adresse et les Guardians, livre blanc de WBTC de 2019 ; vérification le 20 novembre. Les opérations inter-chaînes et les prêts comportent des risques ; ceci ne constitue pas un conseil en investissement. Cette publication peut donner droit à des récompenses de création de contenu de la plateforme.
En remontant le parcours de sortie, les compromis de conception apparaissent clairement. Le document de conception de Hashi précise que le BTC est contrôlé conjointement par un comité issu de l’ensemble des validateurs Sui, au moyen du calcul multipartite à seuil. Pour les dépenses ordinaires, le comité et un Guardian indépendant doivent signer conjointement selon un schéma 2-sur-2. Aucun membre du comité ne peut transférer les fonds seul ; cette séparation des autorisations apporte une réelle valeur en matière de sécurité.
Mais il existe une exception qu’il est facile de manquer : le script d’adresse autorise le comité à emprunter seul la procédure de récupération une fois que les UTXO concernés ont été confirmés depuis 60 jours. C’est une voie de secours en cas de perte de la clé du Guardian ; les 60 jours commencent à courir à partir de la confirmation de l’UTXO, et non de la demande de retrait de l’utilisateur. Cela améliore les capacités de récupération, tout en délimitant la portée de la « protection par double signature ».
Le fait que les fonds d’origine restent sur le réseau Bitcoin ne signifie pas que l’utilisateur peut encore dépenser à tout moment les BTC du pool avec sa propre clé privée. Le WBTC sur Ethereum offre un point de comparaison utile : son livre blanc de 2019 décrit un modèle d’émission et de destruction faisant intervenir des marchands et des dépositaires ; le réseau où se trouve le $ETH héberge le jeton et les applications, tandis que les réserves de BTC restent sur Bitcoin. Les deux écosystèmes élargissent les usages du BTC ; ils se distinguent par le contrôle des fonds et le parcours de conversion, et on ne peut pas établir lequel est le plus sûr sur la seule base d’un « 1:1 ».
Je m’intéresse davantage à la possibilité de vérifier durablement les réserves, l’offre de hBTC et les registres de remboursement, ainsi qu’au fonctionnement de la procédure de récupération en cas de défaillance. Si les sorties sont entravées en période de tension, il faut réévaluer la disponibilité ; le nombre d’applications lancées ne suffit pas à le démontrer. Cette analyse porte sur la conception publique ; les paramètres du déploiement sur le mainnet n’ont pas été vérifiés et aucune conclusion n’est tirée sur le prix du jeton.
Sources : annonce de Sui du 2026-11-19, documentation de Hashi sur le mécanisme d’adresse et les Guardians, livre blanc de WBTC de 2019 ; vérification le 20 novembre. Les opérations inter-chaînes et les prêts comportent des risques ; ceci ne constitue pas un conseil en investissement. Cette publication peut donner droit à des récompenses de création de contenu de la plateforme.