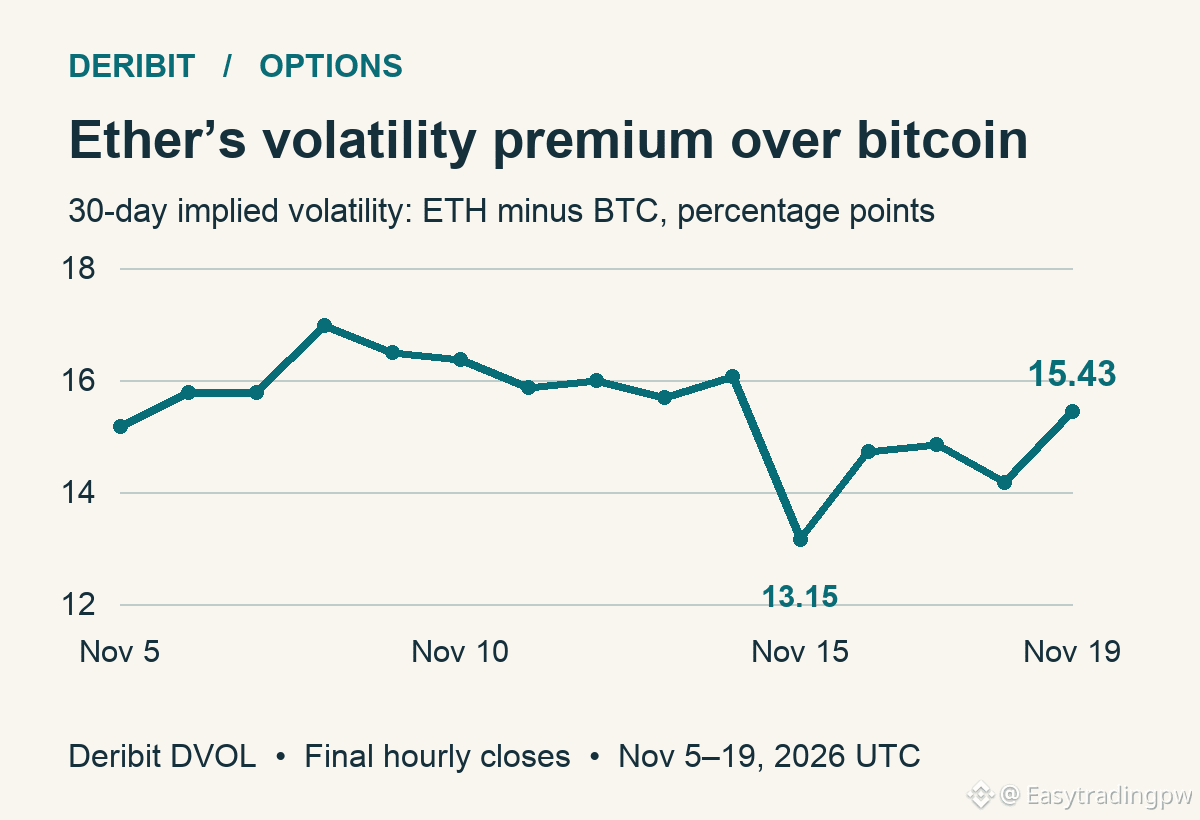
Les options sur l’ether intégraient des fluctuations plus fortes jeudi, tandis que les perspectives du bitcoin avaient à peine changé. Sur Deribit, l’écart entre leurs mesures de volatilité implicite à 30 jours s’est creusé pour atteindre 15,43 points de pourcentage le 19 novembre, contre 14,17 la veille.
L’indice de volatilité de l’ether a gagné 1,44 point, à 61,31 % ; celui du bitcoin a progressé de 0,18 point, à 45,88 %. L’écart s’est en partie résorbé depuis les 13,15 points de dimanche, mais reste inférieur aux 16,07 points observés samedi.
Ces mesures annualisées sont calculées à partir des prix des options. Elles décrivent l’ampleur des fluctuations anticipées par les traders, et non le fait que l’une ou l’autre des cryptomonnaies va monter ou baisser.
Source : DVOL BTC et ETH de Deribit, cours de clôture horaire final de chaque journée UTC.
L’indice de volatilité de l’ether a gagné 1,44 point, à 61,31 % ; celui du bitcoin a progressé de 0,18 point, à 45,88 %. L’écart s’est en partie résorbé depuis les 13,15 points de dimanche, mais reste inférieur aux 16,07 points observés samedi.
Ces mesures annualisées sont calculées à partir des prix des options. Elles décrivent l’ampleur des fluctuations anticipées par les traders, et non le fait que l’une ou l’autre des cryptomonnaies va monter ou baisser.
Source : DVOL BTC et ETH de Deribit, cours de clôture horaire final de chaque journée UTC.