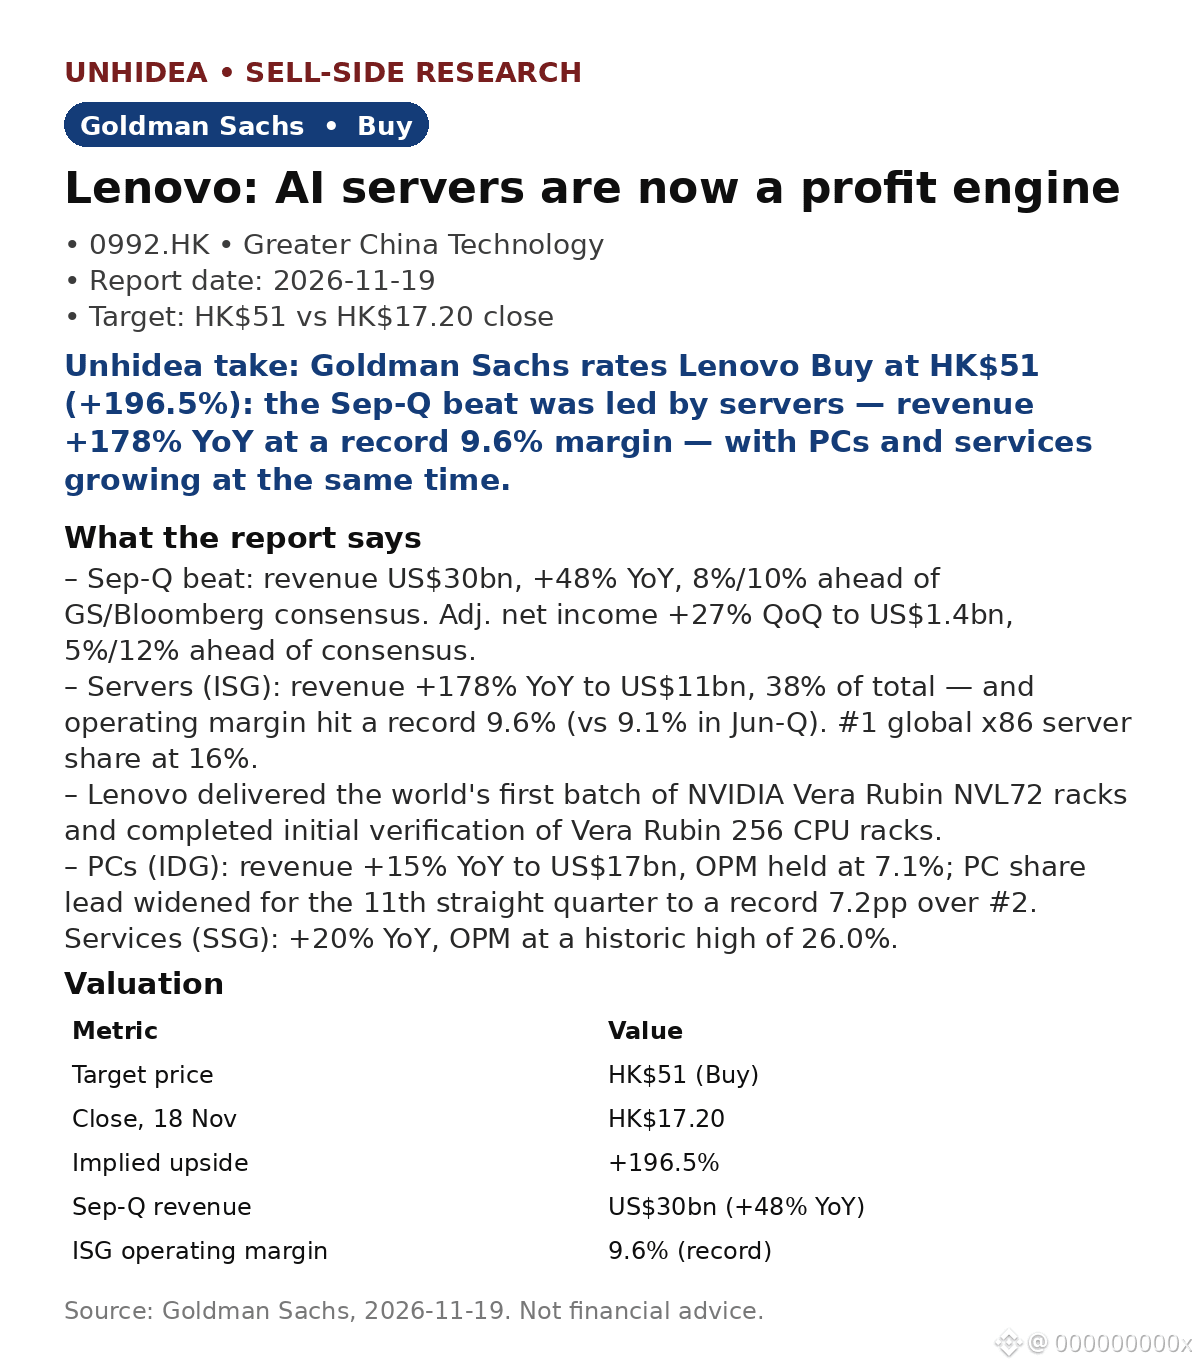
$0992.HK : Goldman Sachs estime que les serveurs IA de Lenovo sont devenus une véritable machine à profits — Achat, objectif de HK$51, soit +196,5 % par rapport au cours de clôture de HK$17,20 le 18 nov.
- Résultats du trimestre de septembre supérieurs aux attentes : chiffre d’affaires de 30 Md$ US, en hausse de 48 % sur un an, soit 8 %/10 % au-dessus du consensus de GS/Bloomberg. Le résultat net ajusté a progressé de 27 % sur un trimestre, à 1,4 Md$ US.
- Serveurs (ISG) : chiffre d’affaires en hausse de 178 % sur un an, à 11 Md$ US, soit 38 % du total — la marge opérationnelle a atteint un record de 9,6 % (contre 9,1 % au trimestre de juin). #1 part mondiale des serveurs x86 à 16 %.
- Lenovo a livré les premiers racks NVIDIA Vera Rubin NVL72 au monde ; les PC (IDG) ont progressé de 15 % sur un an, à 17 Md$ US, avec une marge opérationnelle de 7,1 % ; les services (SSG) ont augmenté de 20 % sur un an, avec une marge opérationnelle à un plus haut historique de 26,0 %.
Point de vue d’Unhidea : l’essentiel, c’est la marge — une croissance de 178 % des serveurs IA accompagnée d’une hausse des marges, c’est une machine à profits, pas seulement une croissance des volumes. Lenovo est valorisé comme une valeur cyclique du PC ; les chiffres montrent une entreprise positionnée sur l’ensemble de la chaîne de valeur de l’IA.
Point de vue d’Unhidea : il faut surveiller si la marge record des serveurs se maintient avec la montée en puissance de Rubin — si c’est le cas, le multiple de 18,5x CY27E qui sous-tend l’objectif de HK$51 semble prudent.
Valorisation : Achat, HK$51 (18,5x le BPA estimé pour l’exercice 2027), soit +196,5 % par rapport au cours de clôture de HK$17,20 le 18 nov.
Risques : ralentissement de la demande ; concurrence accrue dans les serveurs IA ; allongement du délai d’écoulement des stocks.
Source : Goldman Sachs, 19 nov. 2026. Ceci ne constitue pas un conseil financier.
- Résultats du trimestre de septembre supérieurs aux attentes : chiffre d’affaires de 30 Md$ US, en hausse de 48 % sur un an, soit 8 %/10 % au-dessus du consensus de GS/Bloomberg. Le résultat net ajusté a progressé de 27 % sur un trimestre, à 1,4 Md$ US.
- Serveurs (ISG) : chiffre d’affaires en hausse de 178 % sur un an, à 11 Md$ US, soit 38 % du total — la marge opérationnelle a atteint un record de 9,6 % (contre 9,1 % au trimestre de juin). #1 part mondiale des serveurs x86 à 16 %.
- Lenovo a livré les premiers racks NVIDIA Vera Rubin NVL72 au monde ; les PC (IDG) ont progressé de 15 % sur un an, à 17 Md$ US, avec une marge opérationnelle de 7,1 % ; les services (SSG) ont augmenté de 20 % sur un an, avec une marge opérationnelle à un plus haut historique de 26,0 %.
Point de vue d’Unhidea : l’essentiel, c’est la marge — une croissance de 178 % des serveurs IA accompagnée d’une hausse des marges, c’est une machine à profits, pas seulement une croissance des volumes. Lenovo est valorisé comme une valeur cyclique du PC ; les chiffres montrent une entreprise positionnée sur l’ensemble de la chaîne de valeur de l’IA.
Point de vue d’Unhidea : il faut surveiller si la marge record des serveurs se maintient avec la montée en puissance de Rubin — si c’est le cas, le multiple de 18,5x CY27E qui sous-tend l’objectif de HK$51 semble prudent.
Valorisation : Achat, HK$51 (18,5x le BPA estimé pour l’exercice 2027), soit +196,5 % par rapport au cours de clôture de HK$17,20 le 18 nov.
Risques : ralentissement de la demande ; concurrence accrue dans les serveurs IA ; allongement du délai d’écoulement des stocks.
Source : Goldman Sachs, 19 nov. 2026. Ceci ne constitue pas un conseil financier.