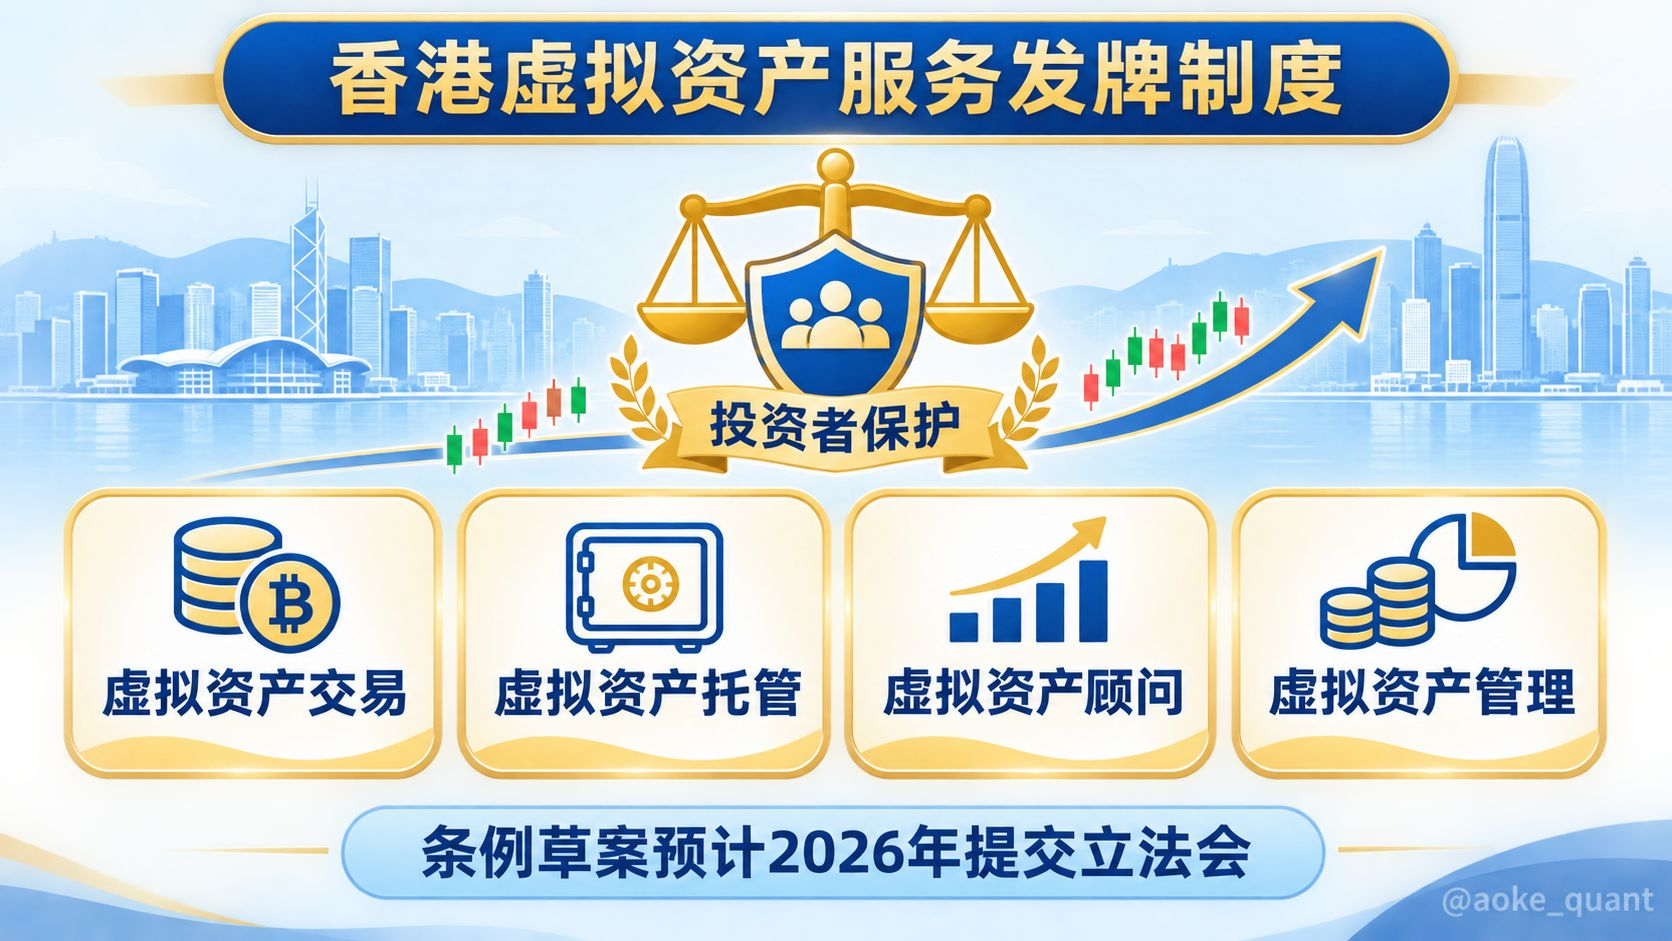
Hong Kong envisage d’accorder des licences pour quatre catégories de services liés aux actifs virtuels : négociation, conservation, conseil et gestion d’actifs
La réglementation hongkongaise sur les actifs virtuels évolue d’une percée ponctuelle centrée sur les plateformes d’échange vers une couverture de l’ensemble de la chaîne. Contexte : en 2021, le Bureau des services financiers et du Trésor a publié une consultation de marché sur le régime de licences pour les prestataires de services d’actifs virtuels ; le régime correspondant est entré en vigueur le 1er juin 2023 dans le cadre de l’Ordonnance relative à la lutte contre le blanchiment d’argent et le financement du terrorisme. Les plateformes d’échange doivent obtenir une licence de la SFC ; des révisions ultérieures ont également permis aux sociétés étrangères enregistrées en vertu de l’Ordonnance sur les sociétés de demander une licence. Les intermédiaires, eux, s’appuient sur les licences de catégories 1, 4 et 9 de l’Ordonnance sur les valeurs mobilières et les contrats à terme pour développer leurs activités ; les bureaux de change de gré à gré, les sociétés de recherche et les gestionnaires d’actifs qui ne traitent que des actifs virtuels sans toucher aux valeurs mobilières ont longtemps opéré dans une zone grise réglementaire. Le fait central est le suivant : le 24 décembre 2025, le Bureau des services financiers et du Trésor et la SFC ont publié les conclusions de la consultation sur les licences pour les transactions en actifs virtuels, tout en lançant une nouvelle consultation sur deux nouvelles licences : celles de conseil en actifs virtuels et de gestion d’actifs virtuels. En combinaison avec les conclusions déjà publiées sur la consultation relative aux services de conservation d’actifs virtuels, Hong Kong envisage de mettre en place des licences spécifiques pour quatre types de services : négociation, conservation, conseil et gestion d’actifs. Le projet de loi devrait être soumis au Conseil législatif en 2026. Trois points méritent d’être examinés dans la conception du régime. Premièrement, une délimitation claire : les produits dérivés liés aux actifs virtuels, les produits structurés et les titres tokenisés sont exclus des nouvelles licences et restent régis par les catégories 1, 2 et 11 de l’Ordonnance sur les valeurs mobilières et les contrats à terme, afin d’éviter les doubles licences. Deuxièmement, le renforcement de la conservation : les courtiers doivent confier les actifs de leurs clients à des conservateurs réglementés par la SFC. Troisièmement, la fermeture des possibilités d’arbitrage : la gestion d’actifs virtuels ne bénéficiera pas d’une exemption fondée sur un investissement minimal ; quel que soit le niveau d’exposition, une licence sera requise, afin d’empêcher les institutions de réduire volontairement leur allocation pour contourner la réglementation. Par ailleurs, les trois nouvelles licences ne prévoiront ni période de transition ni mécanisme de présomption de licence ; les entités affiliées à des plateformes titulaires de licences déjà reclassées en catégories 1, 4 et 9 pourront bénéficier d’une procédure accélérée d’approbation. L’impact sur le marché des cryptomonnaies peut être analysé à deux niveaux : au niveau factuel, les institutions reconnues telles que les banques ne seront pas exemptées ; elles devront s’enregistrer auprès de la SFC et seront soumises à la supervision de première ligne de l’Autorité monétaire de Hong Kong. Les bureaux de change de rue, les plateformes de conversion de gré à gré, les sociétés de recherche portant uniquement sur les monnaies et les gestionnaires d’actifs numériques à 100 % seront explicitement inclus dans le champ des licences. Au niveau prospectif, le relèvement des seuils d’accès pourrait conduire à l’élimination des petits prestataires et à une concentration autour des acteurs de premier plan ; la demande pour des services spécialisés comme la conservation conforme et les systèmes de lutte contre le blanchiment pourrait apparaître en premier. Si le canal d’exécution est autorisé à s’étendre au-delà des plateformes agréées vers des plateformes soumises à examen, la liquidité et les coûts de service pourraient s’améliorer, mais cela dépendra de l’évaluation de la crédibilité des plateformes étrangères et reste donc indéterminé. Jugement éditorial : ce cadre prolonge la logique « mêmes activités, mêmes risques, mêmes règles » ; à court terme, il constitue un test de résistance de la conformité du secteur, et à long terme, une condition institutionnelle à l’arrivée ordonnée des capitaux institutionnels. La véritable variable réside dans le calendrier législatif et la mise en œuvre détaillée ; il convient de se référer au texte original des documents réglementaires et de distinguer ce qui est définitivement arrêté de ce qui reste en consultation.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB
La réglementation hongkongaise sur les actifs virtuels évolue d’une percée ponctuelle centrée sur les plateformes d’échange vers une couverture de l’ensemble de la chaîne. Contexte : en 2021, le Bureau des services financiers et du Trésor a publié une consultation de marché sur le régime de licences pour les prestataires de services d’actifs virtuels ; le régime correspondant est entré en vigueur le 1er juin 2023 dans le cadre de l’Ordonnance relative à la lutte contre le blanchiment d’argent et le financement du terrorisme. Les plateformes d’échange doivent obtenir une licence de la SFC ; des révisions ultérieures ont également permis aux sociétés étrangères enregistrées en vertu de l’Ordonnance sur les sociétés de demander une licence. Les intermédiaires, eux, s’appuient sur les licences de catégories 1, 4 et 9 de l’Ordonnance sur les valeurs mobilières et les contrats à terme pour développer leurs activités ; les bureaux de change de gré à gré, les sociétés de recherche et les gestionnaires d’actifs qui ne traitent que des actifs virtuels sans toucher aux valeurs mobilières ont longtemps opéré dans une zone grise réglementaire. Le fait central est le suivant : le 24 décembre 2025, le Bureau des services financiers et du Trésor et la SFC ont publié les conclusions de la consultation sur les licences pour les transactions en actifs virtuels, tout en lançant une nouvelle consultation sur deux nouvelles licences : celles de conseil en actifs virtuels et de gestion d’actifs virtuels. En combinaison avec les conclusions déjà publiées sur la consultation relative aux services de conservation d’actifs virtuels, Hong Kong envisage de mettre en place des licences spécifiques pour quatre types de services : négociation, conservation, conseil et gestion d’actifs. Le projet de loi devrait être soumis au Conseil législatif en 2026. Trois points méritent d’être examinés dans la conception du régime. Premièrement, une délimitation claire : les produits dérivés liés aux actifs virtuels, les produits structurés et les titres tokenisés sont exclus des nouvelles licences et restent régis par les catégories 1, 2 et 11 de l’Ordonnance sur les valeurs mobilières et les contrats à terme, afin d’éviter les doubles licences. Deuxièmement, le renforcement de la conservation : les courtiers doivent confier les actifs de leurs clients à des conservateurs réglementés par la SFC. Troisièmement, la fermeture des possibilités d’arbitrage : la gestion d’actifs virtuels ne bénéficiera pas d’une exemption fondée sur un investissement minimal ; quel que soit le niveau d’exposition, une licence sera requise, afin d’empêcher les institutions de réduire volontairement leur allocation pour contourner la réglementation. Par ailleurs, les trois nouvelles licences ne prévoiront ni période de transition ni mécanisme de présomption de licence ; les entités affiliées à des plateformes titulaires de licences déjà reclassées en catégories 1, 4 et 9 pourront bénéficier d’une procédure accélérée d’approbation. L’impact sur le marché des cryptomonnaies peut être analysé à deux niveaux : au niveau factuel, les institutions reconnues telles que les banques ne seront pas exemptées ; elles devront s’enregistrer auprès de la SFC et seront soumises à la supervision de première ligne de l’Autorité monétaire de Hong Kong. Les bureaux de change de rue, les plateformes de conversion de gré à gré, les sociétés de recherche portant uniquement sur les monnaies et les gestionnaires d’actifs numériques à 100 % seront explicitement inclus dans le champ des licences. Au niveau prospectif, le relèvement des seuils d’accès pourrait conduire à l’élimination des petits prestataires et à une concentration autour des acteurs de premier plan ; la demande pour des services spécialisés comme la conservation conforme et les systèmes de lutte contre le blanchiment pourrait apparaître en premier. Si le canal d’exécution est autorisé à s’étendre au-delà des plateformes agréées vers des plateformes soumises à examen, la liquidité et les coûts de service pourraient s’améliorer, mais cela dépendra de l’évaluation de la crédibilité des plateformes étrangères et reste donc indéterminé. Jugement éditorial : ce cadre prolonge la logique « mêmes activités, mêmes risques, mêmes règles » ; à court terme, il constitue un test de résistance de la conformité du secteur, et à long terme, une condition institutionnelle à l’arrivée ordonnée des capitaux institutionnels. La véritable variable réside dans le calendrier législatif et la mise en œuvre détaillée ; il convient de se référer au texte original des documents réglementaires et de distinguer ce qui est définitivement arrêté de ce qui reste en consultation.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB