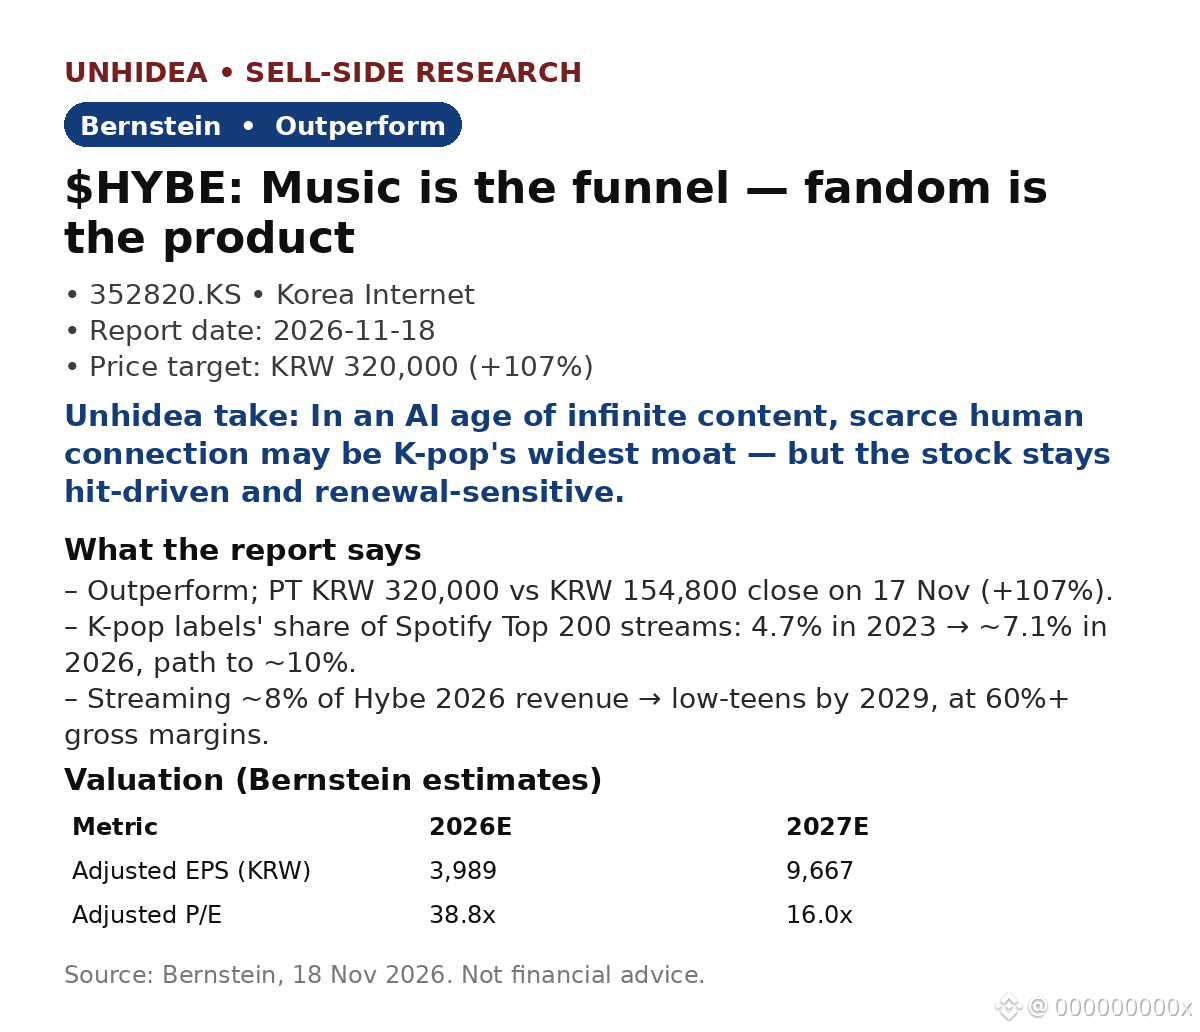
$HYBE : vision à long terme de Bernstein sur la K-pop — la musique est l’entonnoir, les fans sont le produit. Recommandation « Surperformance », objectif de cours de 320 000 KRW, soit +107 % par rapport au cours de clôture de 154 800 KRW le 17 novembre.
- La K-pop monétise les relations, pas les chansons : les fans paient pour les concerts, les produits dérivés, les abonnements et les accès VIP — des dépenses récurrentes assorties de coûts de changement émotionnels.
- Le modèle passe des unités aux moments : le temps rare des artistes est le produit ; le T3 a montré qu’une part plus importante des produits dérivés contribuait à améliorer les marges des concerts.
- Le streaming constitue la couche récurrente : la part des labels de K-pop dans les streams du Top 200 de Spotify est passée de 4.7 % (2023) à ~7.1 % (2026), avec une trajectoire vers ~10 % sur cinq ans ; le streaming représentera ~8 % du chiffre d’affaires de Hybe en 2026, puis une part dans le bas de la dizaine de pour cent d’ici 2029, avec des marges brutes supérieures à 60 %.
- BPA : 3 989 KRW en 2026E, 9 667 KRW en 2027E (+142 % sur un an) ; ratio cours/bénéfice de 38.8x, en baisse à 16.0x. Estimations relevées de 1-3 % ; objectif de cours maintenu à 320 000 KRW (DCF, 30x le ratio cours/bénéfice prévisionnel).
L’avis d’Unhidea : à l’ère de l’IA et de son contenu infini, la rareté des liens humains est le rempart concurrentiel — sept ans d’histoire partagée ne peuvent pas être générés.
L’avis d’Unhidea : surveillez la Chine — un accord de suivi à l’ALE Corée-Chine pourrait rouvrir le plus grand marché de fans de K-pop, et Hybe serait le principal bénéficiaire d’un scénario haussier ; mais il n’y a pas encore de concerts sur le continent, donc considérez cela comme une option, pas comme un fait établi.
Risques : dépendance aux succès ; conditions du renouvellement de BTS ; pression sur les marges due au partage des revenus de la propriété intellectuelle.
Source : Bernstein, 18 novembre 2026. Ceci ne constitue pas un conseil financier.
- La K-pop monétise les relations, pas les chansons : les fans paient pour les concerts, les produits dérivés, les abonnements et les accès VIP — des dépenses récurrentes assorties de coûts de changement émotionnels.
- Le modèle passe des unités aux moments : le temps rare des artistes est le produit ; le T3 a montré qu’une part plus importante des produits dérivés contribuait à améliorer les marges des concerts.
- Le streaming constitue la couche récurrente : la part des labels de K-pop dans les streams du Top 200 de Spotify est passée de 4.7 % (2023) à ~7.1 % (2026), avec une trajectoire vers ~10 % sur cinq ans ; le streaming représentera ~8 % du chiffre d’affaires de Hybe en 2026, puis une part dans le bas de la dizaine de pour cent d’ici 2029, avec des marges brutes supérieures à 60 %.
- BPA : 3 989 KRW en 2026E, 9 667 KRW en 2027E (+142 % sur un an) ; ratio cours/bénéfice de 38.8x, en baisse à 16.0x. Estimations relevées de 1-3 % ; objectif de cours maintenu à 320 000 KRW (DCF, 30x le ratio cours/bénéfice prévisionnel).
L’avis d’Unhidea : à l’ère de l’IA et de son contenu infini, la rareté des liens humains est le rempart concurrentiel — sept ans d’histoire partagée ne peuvent pas être générés.
L’avis d’Unhidea : surveillez la Chine — un accord de suivi à l’ALE Corée-Chine pourrait rouvrir le plus grand marché de fans de K-pop, et Hybe serait le principal bénéficiaire d’un scénario haussier ; mais il n’y a pas encore de concerts sur le continent, donc considérez cela comme une option, pas comme un fait établi.
Risques : dépendance aux succès ; conditions du renouvellement de BTS ; pression sur les marges due au partage des revenus de la propriété intellectuelle.
Source : Bernstein, 18 novembre 2026. Ceci ne constitue pas un conseil financier.