


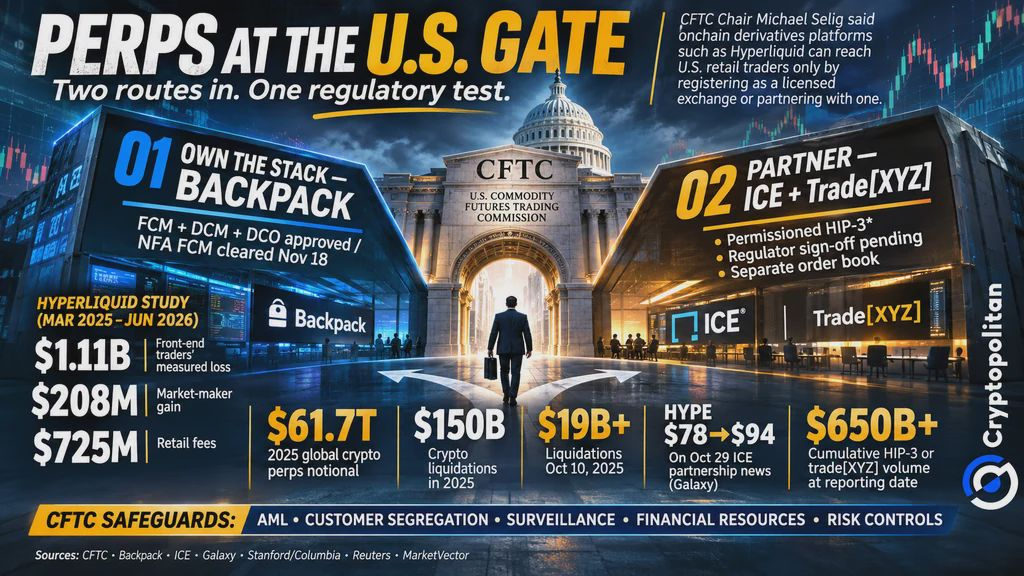
Le président de la CFTC, Michael Selig, affirme que les plateformes de produits dérivés de cryptomonnaies, comme Hyperliquid, ont deux voies pour accéder au marché américain de détail.
Ces voies consistent à obtenir leurs propres licences de bourse ou à s’associer à un opérateur déjà agréé. Dans les deux cas, il faut se conformer à la réglementation américaine sur les produits dérivés, notamment aux mesures de protection des investisseurs. Hyperliquid n’a pas encore reçu l’autorisation de servir les traders particuliers américains.
Deux portes d’entrée sur le marché américain
Lors du Capitol Crypto Forum jeudi, Selig a présenté deux voies permettant aux plateformes de trading onchain d’entrer sur le marché américain. Selon les informations disponibles, elles peuvent obtenir leurs propres licences de bourse ou s’associer à une bourse déjà agréée.
Toutefois, dans aucun scénario ces voies ne signifient que les plateformes ne respecteront pas la réglementation déjà en vigueur.
Dans une déclaration publiée le 16 novembre, Selig a précisé les exigences réglementaires relatives à la lutte contre le blanchiment d’argent, à la protection des clients et à la séparation des fonds, à la surveillance des marchés, aux ressources financières et à la gestion des risques.
La CFTC avait déjà entrouvert la porte aux contrats à terme perpétuels en adoptant en mai une politique autorisant les examens au cas par cas. L’agence a également approuvé un contrat à terme perpétuel lié au bitcoin.
L’infrastructure complète de Backpack face à la plateforme prévue par ICE
Backpack a choisi la voie de la licence d’exchange. Elle a obtenu trois autorisations : celle de courtier en contrats à terme (FCM), celle de marché contractuel désigné (DCM) et celle d’organisme de compensation de produits dérivés (DCO).
Son agrément FCM a été accordé le 18 novembre, deux jours après les autres. Backpack prévoit de connecter les traders américains aux marchés mondiaux grâce à un carnet d’ordres unique, même si le début des transactions n’a pas encore été confirmé.
Intercontinental Exchange (ICE), de son côté, a choisi la voie du partenariat. Dans le cadre de son partenariat avec Trade[XYZ], l’entreprise prévoit de lancer une nouvelle plateforme de négociation aux États-Unis.
La plateforme prévoit d’exiger la vérification de l’identité et d’utiliser une version avec autorisation de la technologie HIP-3 de Hyperliquid. Toutefois, selon Galaxy Research, le projet doit encore obtenir l’approbation des autorités de réglementation.
Le milliardaire Stan Druckenmiller a investi dans Trade[XYZ], signe de l’intérêt croissant de Wall Street pour les produits dérivés fondés sur la blockchain, selon Cryptopolitan.
Après l’annonce, le 29 octobre, du partenariat entre ICE et Trade[XYZ], le cours du jeton HYPE de Hyperliquid est passé de 78 $ à 94 $.
Des carnets d’ordres distincts et la question de la liquidité
La plateforme de négociation qu’ICE prévoit de lancer aux États-Unis devrait fonctionner indépendamment des marchés actuels de Hyperliquid. Selon Galaxy Research, les marchés HIP-3 de Trade[XYZ] ont déjà traité plus de 650 milliards de dollars de volume. Toutefois, la plateforme américaine envisagée devra constituer son propre bassin d’acheteurs et de vendeurs.
Des marchés distincts pourraient poser problème lors de brusques variations de prix, notamment le week-end. Les prix pourraient diverger entre les deux plateformes, ce qui compliquerait la gestion des risques pour les traders.
Les conséquences dépassent le cadre des cryptomonnaies. Les recherches de Talos montrent que les contrats perpétuels s’étendent aux actions, aux matières premières et aux indices boursiers.
 La CFTC de Selig fixe les règles d’entrée de Hyperliquid aux États-Unis, tandis que Wall Street met en garde contre les contrats perpétuels
Pourquoi Wall Street conteste la qualification de contrats à terme
Les efforts visant à introduire des contrats à terme perpétuels aux États-Unis ont déclenché une bataille juridique sur la manière de les réglementer. Selon un article de Reuters, CME Group ainsi qu’une organisation associée à Cboe Global Markets et à Citadel Securities ont porté leurs plaintes contre la CFTC devant les tribunaux.
Contrairement aux contrats à terme traditionnels, les contrats perpétuels n’ont pas de date d’échéance et prévoient des paiements de financement récurrents. Selon leurs détracteurs, ces caractéristiques les rapprochent davantage des swaps, soumis à des exigences réglementaires différentes. Ils avertissent que traiter les contrats perpétuels comme des contrats à terme pourrait affaiblir les protections contre l’effet de levier excessif et le risque de contrepartie.
Selig n’est pas d’accord. Il estime que les paiements de financement sont comparables aux ajustements de marge des contrats à terme traditionnels. Le litige pourrait déterminer la manière dont les autorités américaines superviseront les contrats perpétuels liés aux cryptomonnaies comme aux actions.
Qui perd réellement avec les contrats perpétuels
Les données de négociation révèlent déjà les risques. Une étude de Stanford et Columbia a examiné dix contrats Hyperliquid entre mars 2025 et juin 2026. Les traders utilisant l’interface de la plateforme, principalement des particuliers, auraient subi des pertes estimées à 1,11 milliard de dollars. Les teneurs de marché ont gagné 208 millions de dollars, tandis que les frais de négociation représentaient 725 millions de dollars des pertes du groupe des particuliers.
Les chercheurs ont évalué les performances de négociation en se basant sur les cours deux heures après chaque transaction. Ces chiffres ne correspondent pas au total des pertes réalisées par les particuliers.
Le marché dans son ensemble est exposé à des risques similaires. L’étude cite un volume mondial de transactions sur les contrats perpétuels crypto de 61 700 milliards de dollars en 2025 et près de 150 milliards de dollars de liquidations déclarées. À elle seule, la journée du 10 octobre 2025 a compté plus de 19 milliards de dollars de liquidations.
Une analyse de la BRI met également en évidence les risques de crédit et de liquidité. Placer les transactions offshore sous la supervision américaine pourrait renforcer la protection des investisseurs. Toutefois, la séparation des plateformes de négociation pourrait fragmenter la liquidité et accroître les coûts pour les courtiers et les investisseurs.
Si vous lisez ceci, vous avez déjà une longueur d’avance. Gardez-la grâce à notre newsletter.